SES M&Aのデューデリジェンス|買い手が確認する重要項目
SES企業の買収において、デューデリジェンスは事業の実態純資産と潜在リスクを定量化するための不可欠なプロセスです。限られた期間と予算内で買収判断の精度を高め、投資対効果を最大化する実務手法を解説します。
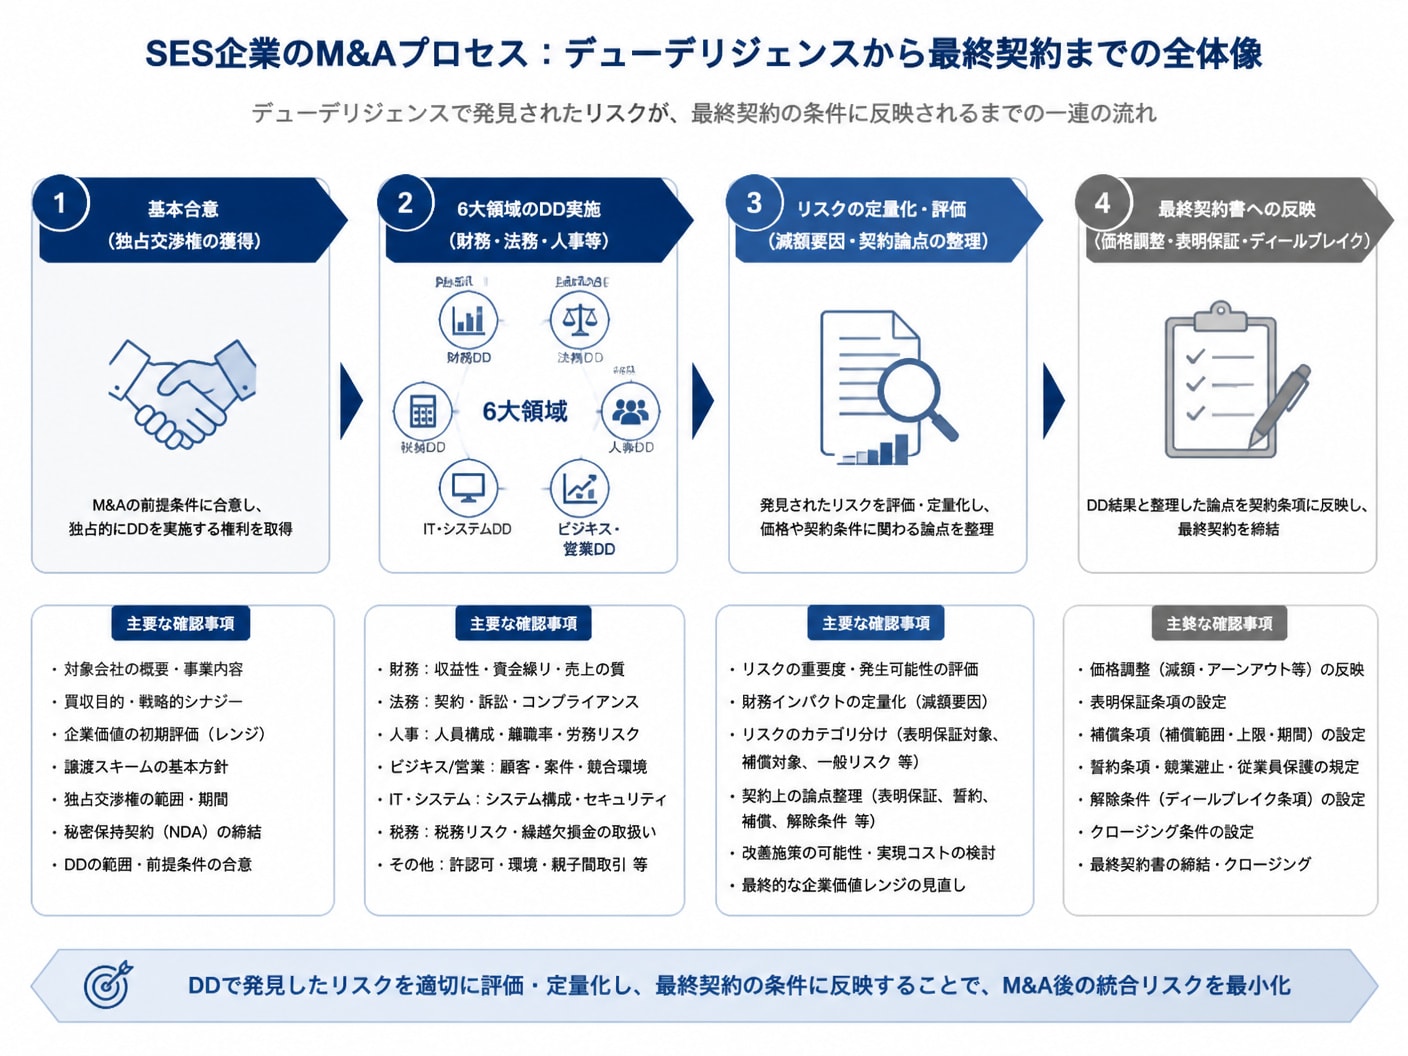
1. SES業界のM&Aにおけるデューデリジェンスの目的と進め方 1-1. デューデリジェンスの位置づけと基本的な推進プロセスSES(システムエンジニアリングサービス)企業のM&Aにおいて、デューデリジェンス(DD)は基本合意契約の締結直後から最終契約を結ぶまでの期間に実施される最重要プロセスです。決算書などの表面的な財務数値だけでは見えない実態収益力や法的リスクを多角的に検証し、買収の継続可否や適正価格を判断する羅針盤として機能します。
調査手続きは、買い手が売り手に対して必要資料を請求するインフォメーションリクエストから始まり、バーチャルデータルーム(VDR)を通じたデスクリサーチ、現地調査、経営陣へのマネジメントインタビューへと段階的に進行します。収集されたデータは各専門家によって分析され、最終的な検出事項が報告書としてまとめられます。
プロセス段階 | 主な実施内容 | 買い手側の主な関与主体 |
|---|---|---|
1. 事前準備・開示請求 | 調査スコープの設定、VDRでの資料請求リスト送付 | M&A担当者・専門家チーム |
2. オンサイト・分析調査 | 財務データの試算、各種契約書レビュー、現地視察 | 公認会計士・弁護士・ITコンサルタント |
3. ヒアリング・最終評価 | 経営陣マネジメントインタビュー、検出リスクの定量化 | 買収担当役員・プロジェクトリーダー |
公認会計士や弁護士などの外部専門家にDDを依頼する場合の費用相場は、対象企業の規模や調査範囲に応じて変動します。年商1億円から5億円程度の中小SES企業を買収する場合、財務DD・税務DD・法務DDの主要3分野を合わせた委託費用は、100万円から500万円程度が一般的な目安となります。
自社対応(内製化):事業DDや簡易なIT環境の評価、現場エンジニアの稼働状況確認
専門家へ委託:簿外債務の検証(財務)、追徴課税リスク(税務)、偽装請負や未払い残業代(法務・労務)
有限な予算と時間の中で精度を担保するには、全ての領域を均等に調べるのではなく、SES特有の構造リスクが集中する「財務・法務・労務」の3軸に専門家のリソースを集中させる判断が求められます。
1-3. 発見された各種リスクを最終契約や買収価格へ反映させる手法デューデリジェンスによって検出されたリスクは、単なる報告で終わらせず、論理的な根拠をもって買収価格の減額調整や最終契約書(SPA)の条項へ反映させる必要があります。リスクの性質や金額的インパクトに応じて、適切な反映手法を選択することが交渉上の鍵となります。
検出されたリスクの性質 | 最終契約・買収価格への反映手段 | 具体的な実務対応例 |
|---|---|---|
既知の偶発債務・未払い残業代 | 買収価格からの直接減額(プライスアジャスト) | 過去の未払い残業相当額を株式価値から控除 |
将来発生する可能性がある税務リスク | 特定補償条項(Indemnity)の設定 | 税務調査で追徴が発生した際に売り手が全額補償 |
契約書のCOC条項・法的開示事項 | クロージング前提条件(CP)への設定 | 主要顧客からの経営権変更同意書の取得を義務付け |
客観的な数値データに基づきリスクを構造化して提示することで、感情的な対立を避けつつ、買い手側の投資価値を防衛することが可能になります。
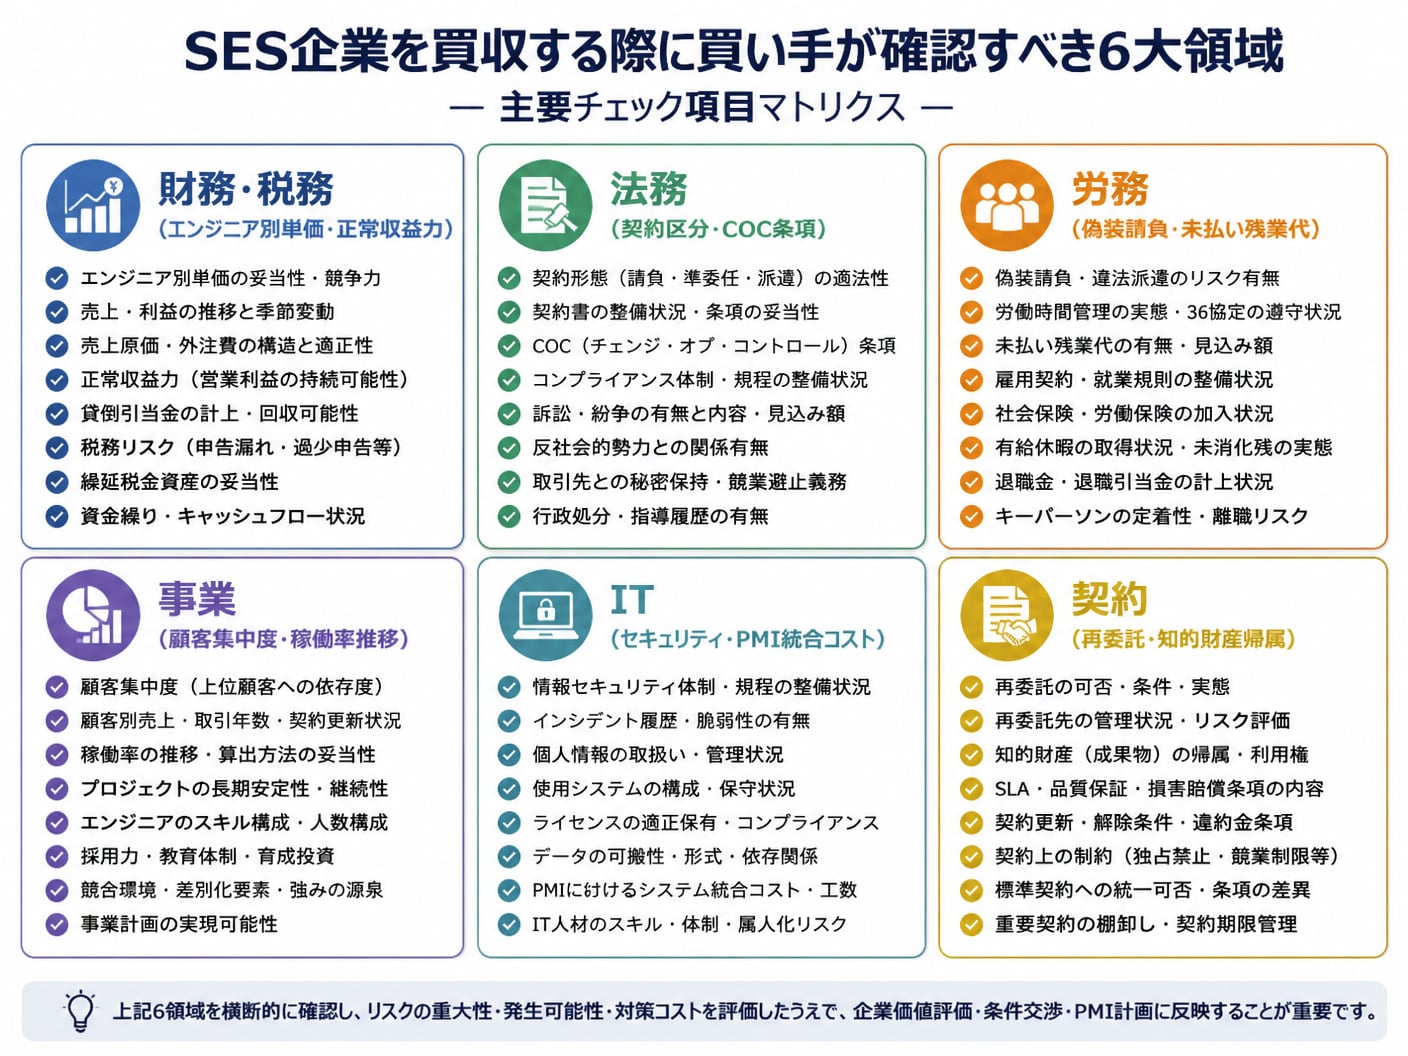
 2. SESの買収で買い手が確認すべき6大領域の主要チェック項目
2-1. 財務・税務DDにおけるエンジニア別の単価と待機リスク検証
財務・税務DDにおける最重要課題は、損益計算書表面の売上高ではなく、エンジニア1人ひとりの客先常駐単価、稼働率、粗利率、および非稼働(待機)期間の推移から「実質的な正常収益力」を算出することです。過去数期分の月次データを分解し、一過性の大型案件や役員個人の人脈に依存した高単価案件を除外した実力を検証します。
技術者別の月次売上単価・原価・粗利率の個別推推移(直近24ヶ月)
過去3年におけるエンジニアの非稼働率(待機率)および待機手当の計上状況
売買売掛金の滞留状況および過去の税務申告における消費税区分・役員報酬の適正性
待機エンジニアの人件費が適切に原価処理されず、繰延資産や棚卸資産のように不適正に処理されているケースもあるため、勘定科目明細と現場の稼働表の突合が必須です。
2-2. 法務・労務DDでの偽装請負リスクと未払い残業代の調査SES事業において法的に最も致命的となり得るのが、労働者派遣法および職業安定法に抵触する「偽装請負」のリスクと、勤怠管理の形骸化に伴う「未払い残業代」の潜在債務です。客先常駐の現場において、指揮命令系統が請負元ではなく派遣先に実質上握られている場合、行政指導や事業停止リスクに直結します。
検証対象 | 主な確認資料 | チェックの視点とリスク評価 |
|---|---|---|
契約形態の適法性 | 基本取引契約書、個別契約書、作業指示書 | 準委任・請負・派遣の区分と実質的な指揮命令関係の合致度 |
労働時間と残業代 | 勤怠打刻データ、給料台帳、PCアクセスログ | 常駐先の作業時間と自社集計の乖離、固定残業代の有効性 |
再委託・BP契約 | ビジネスパートナー(BP)契約書 | 多重派遣や無許可派遣に抵触する再委託構造の有無 |
タイムカードと客先の入場記録やPCログとの間にズレが存在する場合、買収後に多額の未払い残業代を請求される偶発債務となるため、サンプル調査による徹底検証が必要です。
2-3. 事業DDで評価する主要顧客への依存度と稼働率の推移事業(ビジネス)DDでは、買い手の投資仮説を支える「将来キャッシュフローの持続可能性」を検証します。SES業界においては、特定のITコンサルティングファームや大手SIerなど、上位顧客への売上依存度が極端に高い構造が散見されるため、顧客ポートフォリオの健全性を客観的に評価します。
上位3社〜5社に対する売上高集中度(売上比率50%超は高リスクと判定)
直近3年における主要顧客との契約継続率および単価交渉の過去実績
営業パイプラインの再現性と、商流の深さ(エンド直取引・一次請け比率)
商流が二次請け、三次請けと深くなるほどマージン率が低下し、元請けの都合による契約終了リスクが高まるため、商流構造ごとの人員配置比率を厳密に把握します。
2-4. ITDDで確認する開発環境と買収後のシステム統合における課題ITDDでは、対象企業が社内で使用する業務ツール、セキュリティ体制、エンジニアの開発環境、および買収後のシステム統合(PMI)にかかる追加コストを評価します。情報漏洩リスク対策が不十分な場合、クライアントからの信用失墜や損害賠償に発展する恐れがあります。
社内端末(PC)の管理状況、セキュリティソフトの導入率、ISMS・Pマークの取得運用実態
利用している基幹システム・勤怠システム・請求ツールのライセンス適合性と月次運用コスト
買収後における買い手側ITインフラへの統合ハードルと必要なシステム移行費用
社内IT環境が属人化しており、フリーソフトや個人所有端末(BYOD)がセキュリティポリシーなく運用されている場合は、PMI段階で多大なセキュリティ強化コストが発生することを織り込む必要があります。
 3. 実例から学ぶSES買収の失敗事例とリスク回避の具体的実務
3-1. キーマン離職による売上急減を防ぐリテンションプランの構築
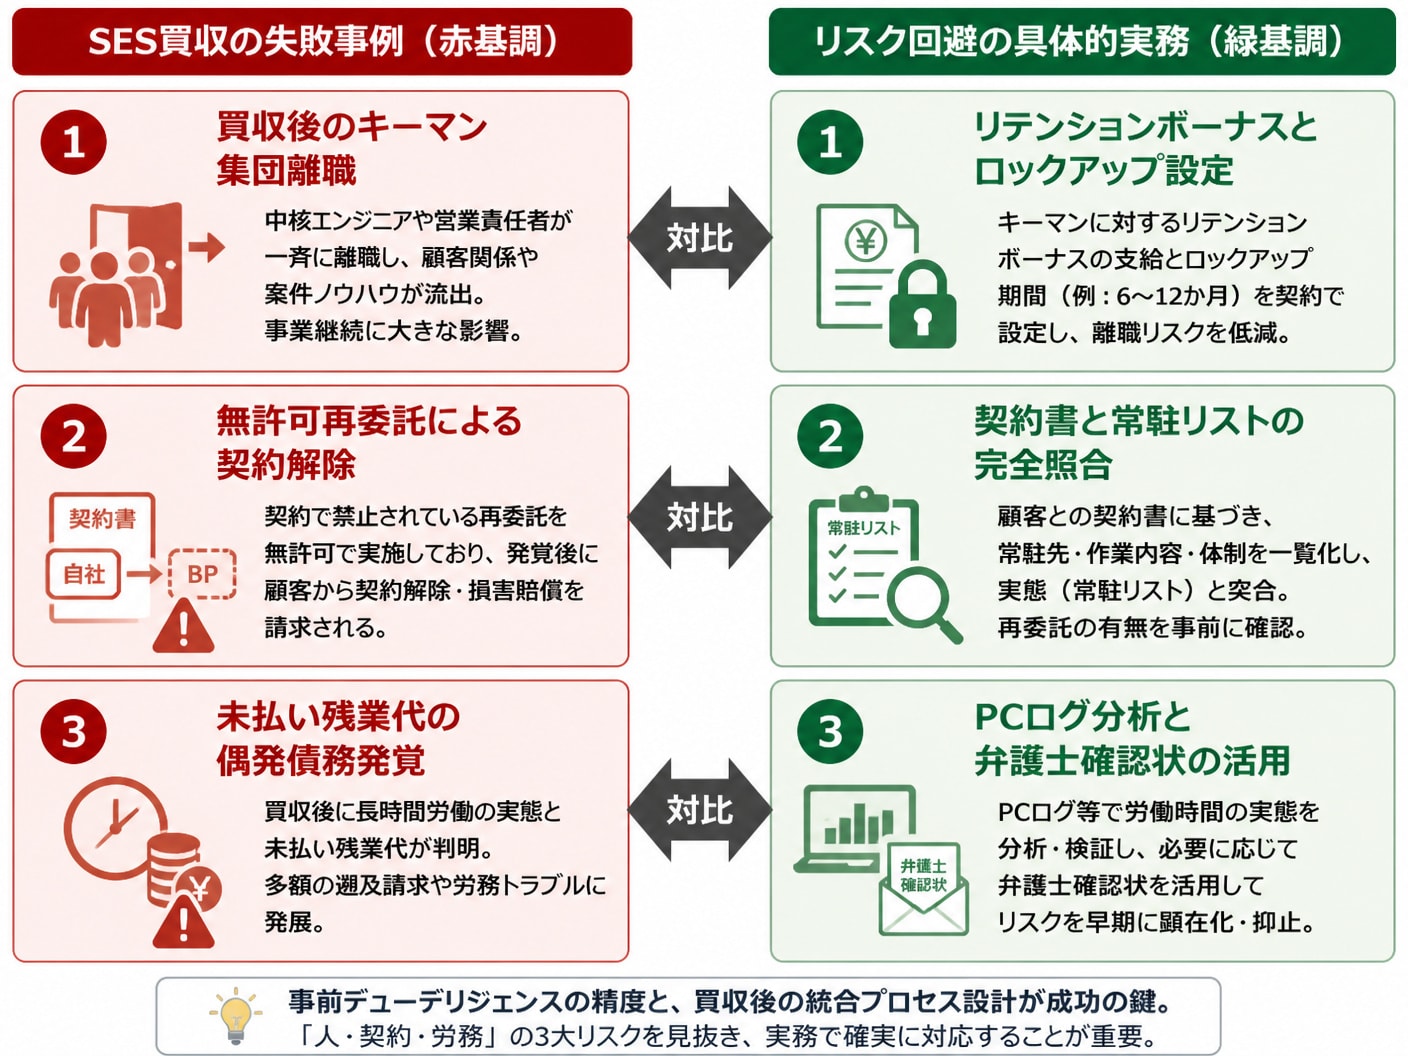
SES企業のM&Aにおいて最も多い失敗パターンが、買収発表後のエンジニアや営業キーマンの集団離職に伴う売上高の急減です。SES企業の資産の本質は「人材」そのものであるため、オーナー経営者の退任や社風の変化に対する不安からキーマンが離職すると、企業価値の大部分が消失します。
リテンションボーナスの設定:一定期間(1年〜3年)の在籍を条件に特別一時金を支給
キーパーソンとの個別面談:買収公表直後に新たな評価制度やキャリアパスを丁寧に説明
キーマンロックアップ条項:売り手経営者や幹部に対し、一定期間の競業避止義務と在籍条件を課す
買収対価の一部をリテンション資金としてプールし、買収後のパフォーマンスや在籍期間に応じて支払うインセンティブ設計を組むことで、組織の流出リスクを未然に防ぎます。
3-2. 外注エンジニアへの依存構造と再委託契約の適法性を確かめる方法自社社員エンジニアだけでなく、他社からの調達(BPエンジニア)で売上を維持しているSES企業を買収する場合、再委託契約の適法性と利益率の偽装に注意が必要です。売上高は大きく見えても、実態は他社エンジニアを右から左へ流しているだけで、マージンが極めて薄いケースが存在します。
検証論点 | 確認方法 | リスク発見時の対応策 |
|---|---|---|
実質的な自社比率 | 全稼働エンジニアに占める自社社員とBPの人数・売上比率分析 | BP比率が高い場合は営業利益率の前提を引き下げ補正 |
再委託承諾の有無 | エンドユーザー・元請けとの契約書における再委託禁止条項の確認 | 事前に客先からの書面による再委託承諾の取得を義務付け |
BPとの引き抜き防止 | BP社との基本契約書における引き抜き防止・競業禁止条項の精査 | 買収後のBP供給停止リスクに備え代替調達ルートを確保 |
契約上「再委託不可」となっているにもかかわらず無断でBPを常駐させていた場合、クライアントから契約解除や損害賠償を請求されるため、契約書原本と現場派遣リストの整合性チェックが欠かせません。
3-3. 買収後に露呈しやすい簿外債務および不当請求を事前見抜くコツ買収完了後に、常駐先での開発遅延トラブルに伴う損害賠償請求や、退職したエンジニアからの未払い残業代請求といった「簿外債務」が顕在化するトラブルは後を絶ちません。これらを事前に入念なヒアリングと証憑調査で見抜く実務技術が求められます。
常駐先での納品遅延・クレーム履歴、および事故報告書の閲覧と現場PMへのヒアリング
過去3年における離職者の退職理由の分析と、労働基準監督署からの是正勧告の有無の確認
弁護士への確認状送付(継続中の紛争、潜在的な法的トラブルの非開示リスクの排除)
経営者との定性インタビューにおいて「過去にトラブルはない」という言葉を鵜呑みにせず、クレーム対応のログやメール履歴、修正作業の工数発生状況を客観的に辿ることがリスク回避の鉄則です。
 4. デューデリジェンスの実施期間を短縮し精度を上げる実務ノウハウ
4-1. データルーム構築と必要資料の効率的な収集・開示プロセス
デューデリジェンスの遅延はディール全体の流会(破談)リスクを高めるため、クラウド上のバーチャルデータルーム(VDR)を活用し、迅速かつ体系的に情報を開示・収集する体制を整えることが極めて重要です。売り手に対して事前に明確なインフォメーションリクエスト(資料請求リスト)を提示します。
フォルダ構造の標準化:財務・税務・法務・労務・事業・ITの領域別に番号を付与して分類
開示レベルの段階設定:初期段階では個人情報や顧客名をマスキングし、進捗に応じて開示
質問管理表(Q&Aシート)の一元化:重複質問を防止し、回答ステータス(完了・確認中)をリアルタイム管理
整理されたデータルームの構築は、調査期間を1ヶ月程度短縮するだけでなく、売り手経営者のM&Aに対する誠実度とガバナンス体制を推し量るバロメーターとしても機能します。
4-2. 経営陣インタビューで真の事業継続性と課題を引き出す手法データルームに格納された数値や契約書だけでは、組織の実態や定性的なリスクを完全に把握することは不可能です。買い手の担当者は、売り手の経営陣や現場責任者に対するマネジメントインタビューを通じて、開示書類の裏に隠された真の課題を引き出す必要があります。
インタビュー対象 | 主たる質問領域 | 課題を引き出すアプローチ手法 |
|---|---|---|
代表取締役(売り手オーナー) | 創業の経緯、キー顧客との関係性、退任後の関わり方 | 「自社の一番の弱みはどこか」という直球の定性質問 |
営業責任者・PM | 案件の獲得経路、単価交渉の難易度、競合他社の動き | 直近で失注した大型案件の理由と顧客の評価を分析 |
人事・労務担当者 | 採用単価の推移、エンジニアの不満要素、離職の真因 | 退職者が直近1年で残した面談記録や要望事項の確認 |
質問攻めにする高圧的な姿勢を避け、買収後の事業成長を共に目指すパートナーシップの姿勢を示すことで、売り手側からの自主的なネガティブ情報の開示を促進できます。
5. よくある質問(FAQ) 5-1. スモールM&Aでもすべてのデューデリジェンスは必要ですか結論として、取引金額が小さなスモールM&Aであっても、財務・税務・法務・労務の主要領域におけるDDを完全に省略することは極めて危険です。小規模なSES企業ほど、未払い残業代や社内規程の不備、税務上の処理漏れといったリスクが潜んでいる確率が高いためです。
重要性基準(マテリアリティ)の設定:金額的影響が小さい軽微な項目は調査対象から除外
調査範囲の選択と集中:事業DDやITDDは自社内で内製対応し、法務・労務・財務に専門家予算を集中
予算制約がある場合は、全領域を網羅するのではなく、ディールブレイクに直結する法的リスクと簿外債務の検証に絞った「限定的DD」を実施するのが実務的アプローチです。
5-2. デューデリジェンスで問題が見つかった場合の中止基準とは調査プロセスにおいて重大なリスクが発見された場合、買収価格の減額調整や契約条件の工夫で対応できる限界を超えた際には、ディールブレイク(取引中止)を決断する明確な境界線を設けておく必要があります。
リスクの種類 | 判定レベル | ディールブレイク(取引中止)の判断基準 |
|---|---|---|
法令遵守(コンプライアンス) | 致命的(即中止) | 組織的な悪質偽装請負や反社会的勢力との関係が判明した場合 |
財務・偶発債務 | 極めて重度 | 実態純資産を超過する巨額の簿外債務があり金額の特定が困難な場合 |
事業継続性・許認可 | 重度(要検討) | 主要顧客の8割が解約意向を示した、または派遣免許が失効・取消相当の場合 |
感情的な投資意欲に流されることなく、事前に設定した中止基準に基づき冷徹に経営意思決定を下す姿勢が、買収後の致命的な損失を防ぐ防波堤となります。
6. 適正な企業価値評価とDDを支えるSES事業 M&A・会社売却に特化したM&A支援SES企業のM&Aにおいては、単なる決算書の数値だけでなく、エンジニアの人数や稼働率、平均人月単価、商流の深さ、離職率といった業界特有の事業特性を精度高く分析することが成否を分けます。財務価値としてのEBITDAや実態純資産の算定はもちろん、買い手とのシナジー創出までを緻密にロジック化できる支援体制が求められます。
こうした専門性が要求されるディールにおいて強みを発揮するのが、SES事業 M&A・会社売却に特化したM&A支援(M&A PMI AGENT)です。無料相談から着手金、中間金、月額報酬が0円の完全成功報酬制(最低報酬500万円・消費税別)を採用しており、買収・売却の検討段階から費用負担なく確実な実務支援を受けることが可能です。
同業SESやSIer、上場企業、投資ファンドなど買い手のタイプに合わせた定性・定量両面の価値整理を行い、企業価値の最適化と適切なデューデリジェンスの実行を全面的にバックアップします。
売却を正式決定していない初期検討段階であっても、全国対応およびオンライン相談にて自社の評価項目やリスク分析の整理が可能です。匿名打診から詳細開示、契約調整、クロージング後のPMIまで一貫したアドバイスを得られるため、確実な買収・売却戦略を描くことができます。
7. まとめSES企業のM&Aを成功に導くためには、財務や法務といった定性・定量データの精密なデューデリジェンスが欠かせません。エンジニア別の稼働状況、契約の適法性、キーマンの離職リスクを事前に洗い出し、価格調整や最終契約書への条項反映を確実に行うことが重要です。
まずは自社に必要な調査範囲と優先順位を明確にし、専門家と連携しながら適切なM&Aプロセスを進めていきましょう。
編集者の紹介