
M&Aデューデリジェンスのよくある質問を徹底解説!不安を解消するQ&A集
本ページの更新日について
公開日:2025年11月5日最終更新日:2026年8月11日
M&Aデューデリジェンスは、買収後の想定外を減らし、価格・契約・統合計画を決めるための重要な調査です。期間、費用、必要資料、リスク対応をQ&A形式で整理します。
1. M&AデューデリジェンスQ&Aで不安解消Q. デューデリジェンスとは何ですか。A. M&Aの最終契約前に、対象会社の実態とリスクを確認する調査です。買い手は投資判断を行い、売り手は情報開示と条件交渉の準備を進めます。
基本合意後から最終契約前に実施するのが一般的です。調査結果は、買収価格、表明保証、補償、クロージング条件、買収後の統合計画に反映されます。
1-1. デューデリジェンスは何を確認する調査か結論:財務数値だけでなく、契約、税務、人事、事業運営、ITまで確認します。帳簿上の企業価値と、買収後に実際へ引き継げる価値が一致するかを確かめる手続きです。
実務対応:財務・法務・税務を基本に、製造業なら設備や環境、建設業なら許認可、IT企業なら知的財産とセキュリティを追加します。
1-2. 基本合意後に実施する理由と契約前の役割結論:基本合意で価格やスケジュールの大枠を共有した後、秘密保持契約のもとで詳細資料を開示します。最終契約前に、価格や条件、取引の可否を見直すためです。
確認事項:基本合意書の独占交渉権、情報開示義務、秘密保持、DD結果による条件変更の扱いを確認します。基本合意は最終契約を必ず約束するものとは限りません。
1-3. 小規模案件でも調査を省略できない理由結論:取引規模ではなく、発見された場合の損失と事業継続への影響で調査範囲を決めます。中小企業では、口頭契約、個人保証、未払い残業代、税務処理の不備が見つかることがあります。
専門家に確認すべき条件:帳簿にない債務、許認可の承継、株主関係、労務問題は、金額が小さくても弁護士や会計士へ確認します。小さな穴でも、買収後には資金流出の入口になります。
1-4. 買い手と売り手で異なる調査の目的と負担買い手:企業価値、収益力、簿外債務、事業計画の妥当性を調べ、買収後の統合まで設計します。売り手:資料を正確に開示し、質問への回答を通じて不確実性を減らします。
売り手は本業とDD対応を同時に進めるため、資料管理責任者を1人置くと混乱が減ります。買い手は質問を重要度で分け、現場への過剰な負担を避けます。
 2. M&Aデューデリジェンスの種類別Q&A
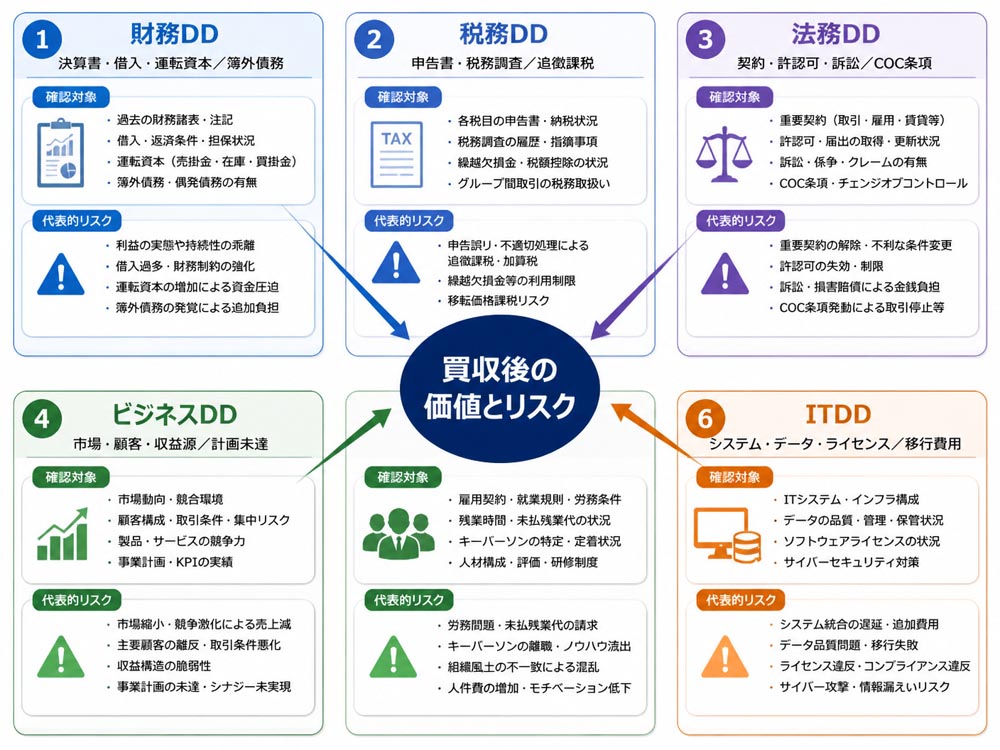
DDは分野ごとに専門家が調査します。財務・税務DDの数字を法務DDの契約や人事DDの債務と照合し、事業DDとITDDで将来の収益性と統合コストを確認することが重要です。
種類 | 主な調査対象 | 発見されやすい問題 |
|---|---|---|
財務・税務 | 決算書、申告書、借入、税務処理 | 簿外債務、追徴課税、正常収益力の乖離 |
法務 | 契約、許認可、株式、訴訟 | COC条項、契約違反、承継不能な許認可 |
事業・人事 | 顧客、競争力、従業員、キーパーソン | 顧客集中、離職、未払い残業代 |
IT | システム、データ、ライセンス、セキュリティ | 移行費用、脆弱性、業務停止 |
結論:過去3〜5期の決算書と税務申告書を基礎に、正常収益力、キャッシュフロー、実態純資産、簿外債務を確認します。損益計算書の利益だけでは、一過性の損益やオーナー関連費用を見落とします。
必要資料:総勘定元帳、月次試算表、固定資産台帳、借入明細、売掛金、在庫、運転資本、税務調査記録をそろえます。会計と税務の差異は、理由を説明できる状態にします。
2-2. 法務DDで契約・許認可・訴訟を確認する結論:株式や事業の権利関係、主要取引契約、賃貸借契約、許認可、知的財産、訴訟を確認します。特にCOC条項は、株主や支配権の変更を理由に契約解除や承諾を求める条項です。
専門家に確認すべき条件:建設業許可などの承継可否、契約解除条件、保証債務、訴訟の見込みは弁護士へ確認します。契約書がない取引は、法務DDと財務DDの双方で扱います。
2-3. 事業・人事DDで収益源と人材を分析する結論:顧客集中、受注残、競争環境、粗利構造、キーパーソンの継続意向を調査します。売上上位顧客への依存が高い場合、M&A後の離反が収益計画を崩す可能性があります。
必要資料:雇用契約、賃金台帳、就業規則、36協定、退職金制度、離職状況を確認します。未払い残業代や退職給付の積立不足は、財務上の簿外債務にもなります。
2-4. IT・情報セキュリティDDで障害要因を探す結論:基幹システム、クラウド、データ管理、保守契約、ライセンス、個人情報管理を確認します。買収後にシステムを統合できるか、追加投資と移行期間がどの程度かを評価します。
専門家に確認すべき条件:サイバー攻撃の履歴、バックアップ、脆弱性、外部委託先の責任範囲を確認します。老朽化したシステムは、買収価格ではなくPMI予算として別に見積もります。
 3. 調査の流れ・期間・費用をQ&Aで整理
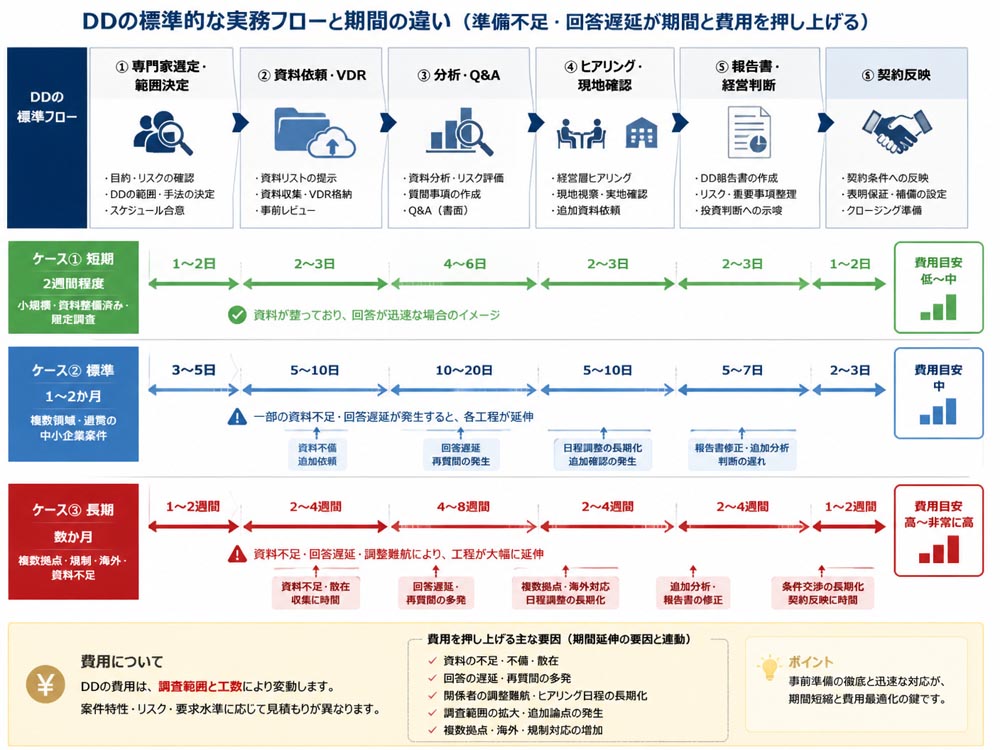
DDは、専門家の選定、範囲決定、資料依頼、データルーム開設、ヒアリング、現地確認、報告書、経営判断の順で進みます。最初に「何をもって重大リスクとするか」を決めると、調査が拡散しません。
3-1. 資料依頼から報告書提出までの進め方結論:キックオフで調査範囲、担当者、期限、情報管理方法を共有します。その後、質問票と資料リストを配布し、資料分析、経営者インタビュー、追加質問、現地確認へ進みます。
実務対応:報告書は「事実」「リスク」「金額または影響」「対応案」「契約への反映」に分けて読みます。単なる問題一覧ではなく、意思決定に使える形へ整理します。
3-2. 調査期間が二週間から数か月に延びる要因二週間程度:小規模で拠点が少なく、資料が整理され、財務・法務中心の限定調査である場合です。1〜2か月:中小企業の標準的な調査で、複数領域の確認とヒアリングを行う場合です。
数か月:拠点数が多い、海外要素や業種規制がある、資料不足で追加調査が続く場合です。回答が遅いほど専門家の工数と費用が増え、最終契約やクロージングも後ろ倒しになります。
3-3. DD費用の負担者と見積もりが変わる条件結論:一般には買い手がDD費用を負担します。売り手がセルサイドDDを実施する場合は、売り手負担となることがあります。
費用は、専門家の人数、調査領域、会社規模、拠点数、業種規制、資料の整備状況、報酬体系、追加調査で変動します。中小企業の主要分野では合計100万円〜500万円程度が目安とされますが、個別見積もりが必要です。
3-4. 質問数と回答期限を管理する実務フロー実務対応:質問を財務、法務、人事、ITなどに分類し、担当者、期限、回答状況、追加資料、重要度を一覧化します。回答は「回答済み」「資料提出済み」「確認中」「該当なし」に統一します。
質問が増え続ける場合は、重大リスクに直結するものを優先し、期限を区切って追加質問を締めます。同じ内容を複数の専門家が尋ねないよう、共通の質問管理表を使います。
 4. 売り手向け資料準備と発見リスク対応
売り手は、DD開始後に探すのではなく、基本合意前から資料を優先順位で整理します。資料不足を隠すより、「ない」「作成中」「代替資料あり」と明確に伝える方が、買い手の不信を抑えられます。
4-1. 優先度Aで揃える決算書と重要契約資料優先度A:過去3〜5期の決算書、税務申告書、勘定科目内訳書、総勘定元帳、月次試算表をそろえます。株主名簿、定款、登記簿、借入資料、保証・担保資料も取引判断に直結します。
主要取引契約、仕入契約、賃貸借契約、許認可、知的財産、訴訟・行政対応資料も対象です。契約書は最新版と更新履歴を確認し、COC条項の有無を一覧にします。
4-2. 優先度B・Cで整える人事とIT関連資料優先度B:雇用契約、賃金台帳、就業規則、36協定、退職金規程、労働保険・社会保険資料を準備します。組織図、従業員一覧、離職状況、キーパーソンの役割も整理します。
優先度C:システム構成図、アカウント一覧、ライセンス、保守契約、バックアップ、個人情報管理規程をまとめます。初期開示後に追加してもよい資料ですが、IT統合を伴う案件では優先度が上がります。
4-3. 資料がない口頭合意を質問票で説明する方法結論:口頭合意を「契約なし」とだけ回答せず、事実を構造化します。当事者、合意日、対象業務、金額、期間、解除条件、履行状況、メールや請求書などの証拠を記載します。
回答は「確認できた事実」と「記憶に基づく推測」を分けます。相手先への確認が必要なら、確認期限と担当者を示し、後から異なる説明が出ないよう社内で回答を統一します。
4-4. 未払い残業代や簿外債務の発覚後対応初動:発生期間、対象者、計算方法、元本、付加金や社会保険への影響を専門家と算定します。問題を否定したり、後から小出しにしたりすると、価格以上に信頼を失います。
対応案:買収価格から控除する、特別補償を設定する、クロージング前の是正完了を条件にする、表明保証へ反映する方法があります。許認可喪失や重大訴訟など、金額化できない問題は取引中止も検討します。
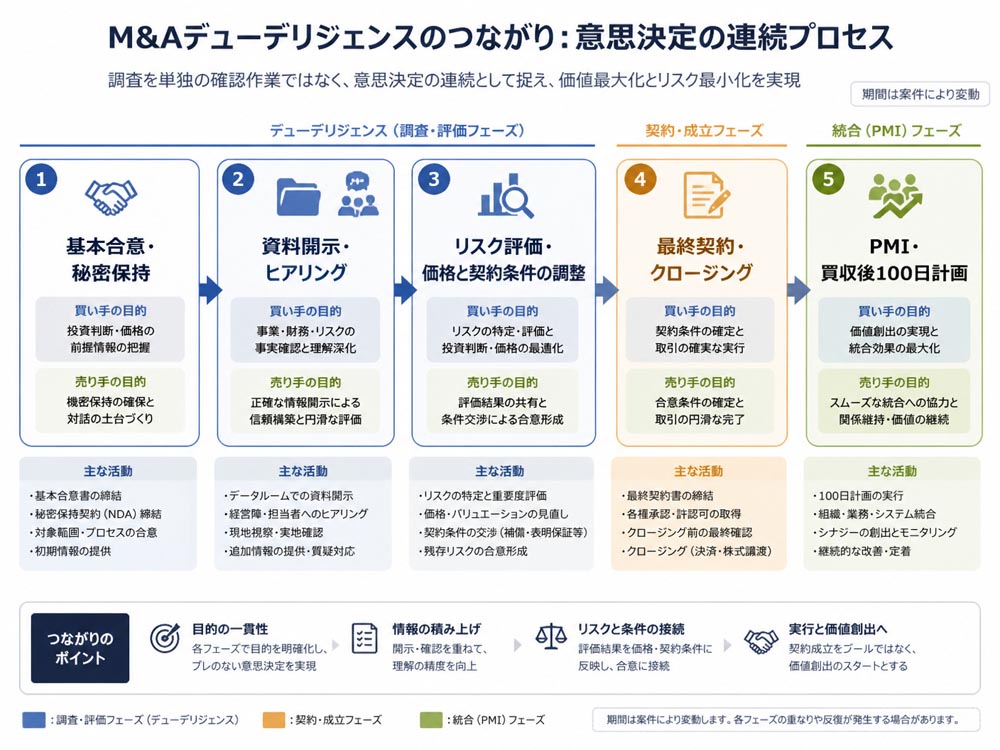
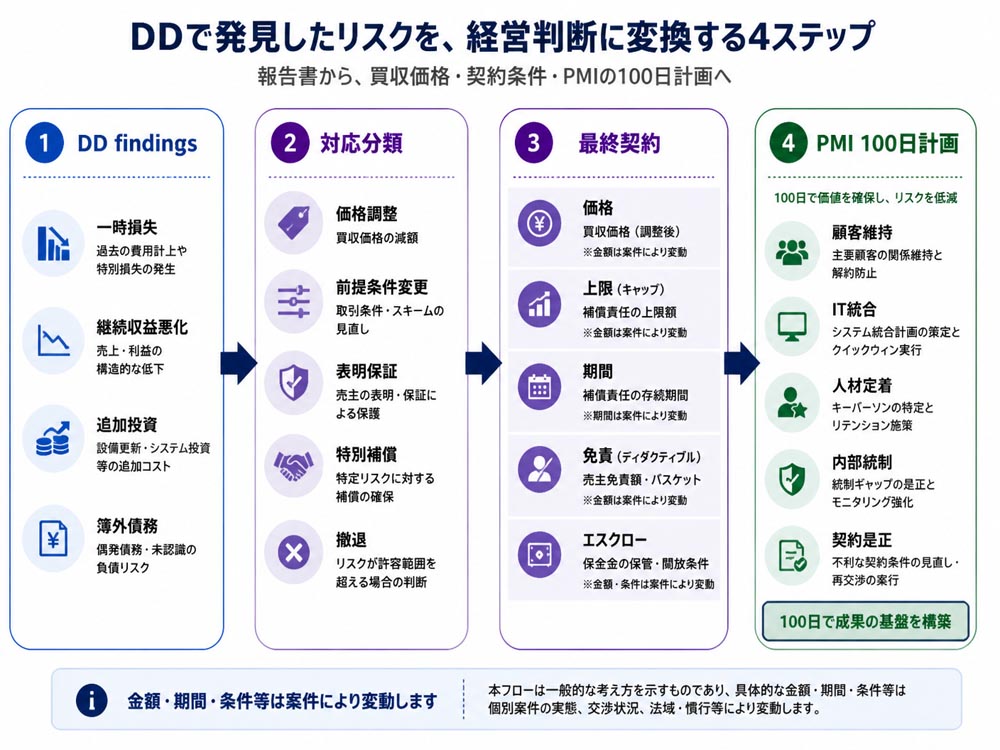
5. DD結果を価格契約PMIへつなぐ判断DD報告書は、保管して終わる資料ではありません。リスクを金額、契約、実行条件、買収後の責任者へ変換して初めて、調査費用が経営判断に結びつきます。
5-1. リスクを価格調整へ反映する計算の考え方結論:リスクを一時的な損失、継続的な収益悪化、将来の追加投資、簿外債務に区分します。一時損失は一度の調整、継続的な利益低下は企業価値そのものの見直しとして扱います。
例えば、システム移行費用は買収後投資、未払い残業代は簿外債務、主要顧客の減収は将来利益の修正として整理します。買収価格だけでなく、運転資本や引継ぎ条件も同時に調整します。
5-2. 表明保証と補償条項で残存リスクを管理する結論:価格調整で解消できない不確実性は、表明保証と補償条項で管理します。対象、期間、上限額、免責金額、請求手続き、エスクローの有無を具体化します。
売り手の責任範囲が広すぎると契約が成立しにくく、買い手の保護が弱すぎるとリスクが残ります。既知の問題は表明保証の一般条項に埋めず、個別補償として明記することが重要です。
5-3. 重大リスクで再交渉や破談を判断する基準再交渉:価格や補償、是正条件で損失を合理的に限定でき、事業継続性が保てる場合です。撤退:許認可を失う、収益計画の前提が崩れる、重大訴訟の損失が読めない場合です。
キーパーソンの離脱も、代替人材や引継ぎ期間がなければ重大です。判断では、発生確率、最大損失、是正可能性、買収目的への影響の4点を比較します。
5-4. DD findingsをPMIの100日計画へ落とし込む実務対応:DDで判明した課題を、責任者、期限、必要予算、成果指標に変換します。顧客維持なら主要顧客面談、ITなら移行設計、人事ならキーパーソン面談を初期計画に置きます。
100日計画には、契約是正、内部統制、資金繰り、システム統合、従業員説明を含めます。課題を「誰が、いつまでに、何を完了するか」へ落とすと、PMIが実行可能な工程表になります。
 6. よくある質問(FAQ)
6-1. M&Aデューデリジェンスは売り手も実施するか
実施します。セルサイドDDでは、財務、法務、税務、労務の問題を先に把握し、是正や開示方針を決めます。買い手からの質問に備えられ、価格交渉の不確実性も減らせます。
6-2. 資料提出が遅れると取引はどう影響するか調査期間、専門家費用、信頼関係、最終契約日程に影響します。まず決算書、申告書、株主関係、重要契約、許認可を優先し、未提出理由と提出予定日を一覧で共有します。
6-3. 生成AIやデータルーム利用時の機密管理方法アクセス権限を役割別に設定し、閲覧・ダウンロードログを保存します。生成AIは匿名化、第三者サービスの学習利用条件、保存場所、誤送信防止を確認し、機密資料を無断で入力しません。
6-4. 専門家へ依頼すべき調査範囲の決め方社内人員、取引金額、業種規制、海外要素、訴訟や税務の複雑性で判断します。社内で資料を集めても、法的評価、税務リスク、企業価値、労務債務は外部専門家へ確認するのが安全です。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方売り手は売却価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額で支援会社を比較します。手取りを重視するならM&A PMI AGENTは、これらを踏まえた比較を無料オンライン相談で整理できます。
特徴は、初回相談・着手金・中間金が無料で、最低報酬は500万円〜とされている点です。他社から提案書や見積りを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。
さらに、M&A仲介だけでなく、ビジネスDD、PMI、企業再生、経営改善まで含めて支援します。売却価格5,000万円の比較例では、最低報酬の差額が最大1,500万円となる例も示されているため、契約前に総額を確認する価値があります。
ただし、成功報酬の計算基準、月額報酬、実費、税金は案件や譲渡スキームで異なります。無料オンライン相談で手取り額を比較する際は、売却価格だけでなく、DD対応費用と引継ぎ条件まで確認してください。

M&Aデューデリジェンスは、財務・税務・法務・事業・人事・ITを調べ、買収価格と契約条件、PMIへつなげる意思決定です。小規模案件でも簿外債務や契約違反を見落とさない範囲で実施します。
次に、過去3〜5期の決算書と申告書、重要契約、許認可、人事・IT資料を優先順位で整理してください。買い手は調査範囲と判断基準を決め、売り手は不明点を隠さず、専門家と早期に対応方針を固めます。

編集者の紹介


