SES会社の売却には何か月かかる?決算期から逆算する準備
SES会社の売却手続きには準備開始からクロージングまで通常6〜12か月を要し、体制構築に時間をかける場合は12〜18か月が必要です。決算期の確定数値を軸に逆算スケジュールを組み立てることが成約率を高める鍵となります。
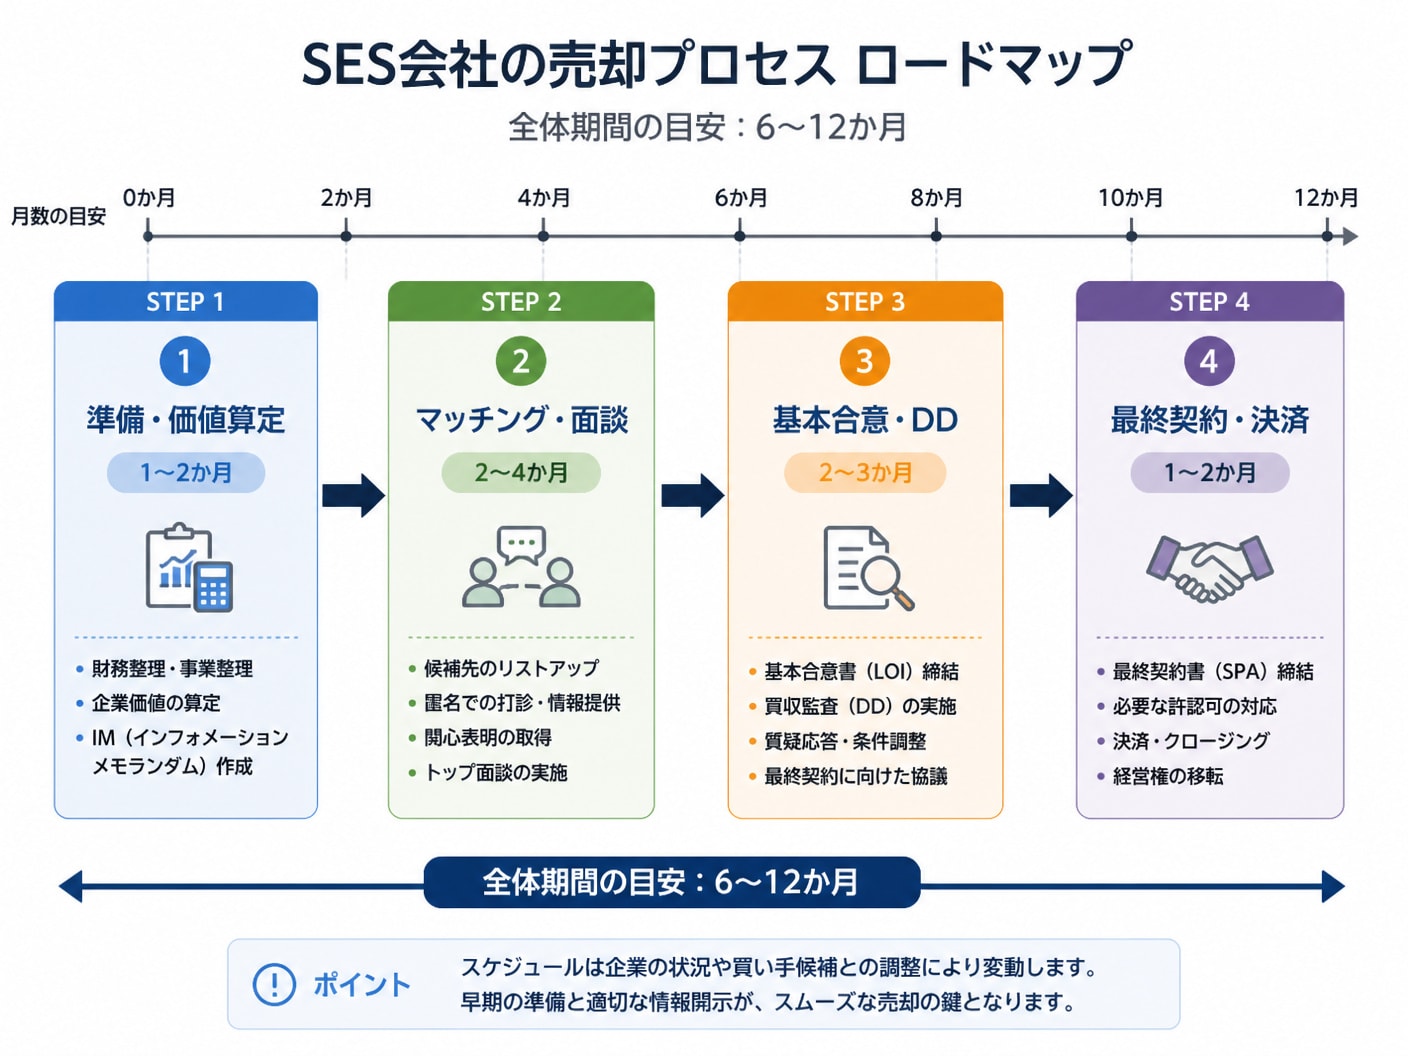
1. SES会社の売却準備は何ヶ月前から必要?決算期の逆算カレンダー 1-1. 売却完了まで平均半年から1年を要する全体像と期間幅SES会社の売却手続きは、準備開始から株式譲渡や対価決済が完了するクロージングまで、平均して6か月から12か月の期間を要します。事業体制の整理や譲渡条件の調整に慎重を期す案件では、完了までに12か月から18か月を要するケースも一般的です。
工程フェーズ | 標準所要期間 | 主な実務内容 |
|---|---|---|
売却準備・価値算定 | 1〜2か月 | 財務資料の整理、企業価値の試算、案件概要書の作成 |
打診・マッチング | 2〜4か月 | 買い手の選定、秘密保持契約の締結、トップ面談 |
基本合意・買収監査 | 2〜3か月 | LOIの締結、財務・法務・労務デューデリジェンスの実施 |
最終契約・決済 | 1〜2か月 | SPA締結、譲渡対価の決済、経営権の移転手続き |
期間に振れ幅が生じる主な要因は、買い手企業による選定・精査のスピードと、売り手側における必要書類の事前準備状況に起因します。資料提出が滞ると買収監査がストップし、数か月単位で決済が遅延するリスクが発生します。
 1-2. 決算期の確定数値をもとに進める売却完了逆算スケジュール
売却手続きを開始する最適なタイミングは、決算確定数値が揃う直後です。買い手企業は直近確定決算の営業利益や純資産を評価基準とするため、確定数値の開示は交渉を最もスピーディに展開させます。
決算月 | 準備開始時期 | 買い手打診時期 | 希望クロージング月 |
|---|---|---|---|
3月決算 | 前年10月〜12月 | 6月(決算確定後) | 9月〜12月(当期中) |
9月決算 | 同年4月〜6月 | 12月(決算確定後) | 翌年3月〜6月(当期中) |
12月決算 | 前年7月〜9月 | 3月(決算確定後) | 6月〜9月(当期中) |
たとえば3月決算の会社が翌期中のクロージングを目指す場合、前年秋から資料棚卸しを開始し、6月の確定申告完了と同時にマッチングへ移行する逆算設計が最も合理的な手順となります。
1-3. 直近3期分の決算資料と試算表を使い分ける判断基準買収交渉では直近3期から5期分の決算書および税務申告書と、当期の直近月次試算表を明確な役割分担のもと使い分けます。確定決算書は収益力の基盤と推移を評価し、試算表は足元の稼働状況と現在の業績勢いを検証するために用いられます。
確定決算書(直近3〜5期):過渡的な業績変動を排除し、平均的な実体営業利益と資産の健全性を確認する指標
直近月次試算表:決算期からの期中経過月における最新売上、エンジニア稼働率、粗利益の維持状況を実証する指標
決算月から半年以上経過して売却手続きを進める場合は、直近試算表に加えて月次の勘定科目内訳書や売上推移表を提示し、収益性が毀損していない事実を数値で立証することが不可欠です。
2. 準備からクロージングまでSES会社売却を進める6工程 2-1. 企業価値評価を高めて売却希望価格を正しく算出する方法
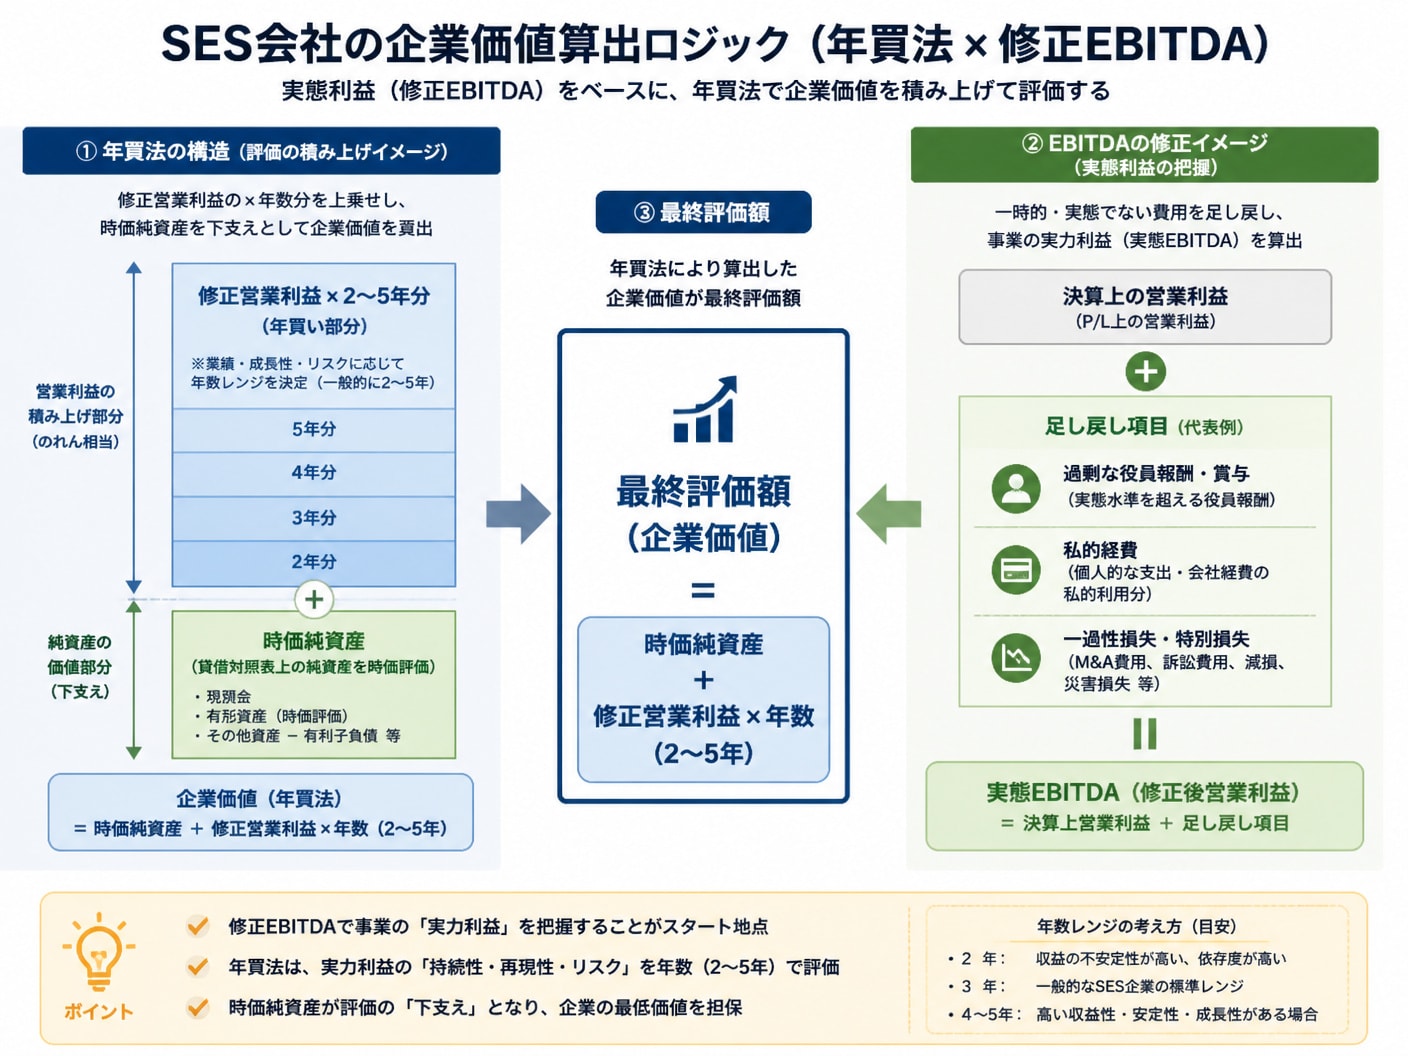
SES会社の売却価格は、時価純資産に営業利益の数年分を加算する年買法や、EBITDAマルチプル法を用いて算出されます。自社の相場を客観的に把握し、正常な収益力を示す修正EBITDAを算出することが希望価格算出の出発点です。
評価手法 | 計算モデル | SES業界における調整・適用ポイント |
|---|---|---|
年買法(年倍法) | 時価純資産 + 修正営業利益 × 2〜5年分 | 実質的な純資産に、エンジニア定着率や直請け比率に応じた倍率を加算 |
EBITDAマルチプル | (営業利益 + 減価償却費) × EV/EBITDA倍率 | 役員報酬の適正化や一過性経費を足し戻した「実態EBITDA」を算出 |
経営者個人の私的経費や過剰な役員報酬、一時的な特別損失などを営業利益に足し戻す「正常収益力修正」を行うことで、買い手に対して本来のキャッシュフロー創出能力を提示できます。
 2-2. 仲介会社選定から買い手企業とのトップ面談に至る流れ
アドバイザーの選定からトップ面談までは、通常2か月から4か月で進行します。自社の強みを整理した企業概要書(IM)を作成し、匿名情報であるノンネームシートを用いて買い手候補へ打診を開始します。
仲介会社・FAの選定:SES業界の商流やエンジニア単価構造に精通した専門家とアドバイザリー契約を締結
企業概要書(IM)の作成:財務データに加え、エンジニアのスキル構成、稼働率、顧客構成比を詳細に集約
トップ面談の実施:秘密保持契約(NDA)締結後、経営理念のすり合わせ、譲渡後の雇用方針、成長シナジーを協議
トップ面談は価格交渉の場ではなく、両社の相性や経営思想を互いに確認する場です。経営者が自社のエンジニアの強みと将来の展望を論理的に語ることが、相手の買収意欲を高める鍵となります。
2-3. 基本合意書の締結からデューデリジェンスを乗り切る手順トップ面談を経て買収条件の大枠が固まると、基本合意書(LOI/MOU)を締結します。基本合意書には買収希望額、譲渡スキーム、2〜3か月程度の独占交渉権が盛り込まれ、締結後に買い手によるデューデリジェンス(買収監査)へ移行します。
DD調査領域 | 主な確認対象資料 | 売り手側の実務対応策 |
|---|---|---|
財務・税務DD | 勘定科目内訳書、試算表、税務申告書 | 簿外債務の不存在を証明し、修正仕訳の根拠を提示 |
法務・労務DD | 個別契約書、就業規則、36協定、勤怠データ | 未払い残業代リスクの有無と派遣許可の遵守状況を開示 |
ビジネスDD | エンジニア管理台帳、稼働実績表、単価表 | 直近12か月間の稼働推移と待機発生時の対応手順を説明 |
デューデリジェンス期間は1か月から2か月が標準です。買い手の専門家チームからの追加質問に対して即日〜2日以内に回答する体制を整えることで、誠実な管理体制をアピールでき、取引遅延を防止できます。
2-4. 最終契約締結からクロージングおよびPMI引き継ぎの流れ買収監査の結果を踏まえて最終条件の調整を行い、株式譲渡契約(SPA)を締結します。SPA締結から代金決済および経営権移転を行うクロージングまでは、手続の事前準備を含めて数週間から1か月を要します。
SPA締結と表明保証:開示情報が正確である旨を誓約し、補償責任の上限額や行使期間を契約上で限定化
クロージングの実行:株主名簿の書き換え、役員変更登記、譲渡対価の着金確認、既存借入金の個人保証解除を実行
PMI統合運用の開始:売却後100日間の統合計画に基づき、人事評価制度や勤怠ルールの擦り合わせを段階的に推進
売却成立後も前オーナー経営者が顧問や役員として一定期間留まり、業務の引継ぎと顧客・エンジニアの橋渡しを担うことが、M&A後の事業安定において極めて重要です。
3. SES特有のリスクを洗い出し売却期間の長期化を防ぐ対策 3-1. エンジニア管理台帳と稼働率を可視化する現場シミュレーション
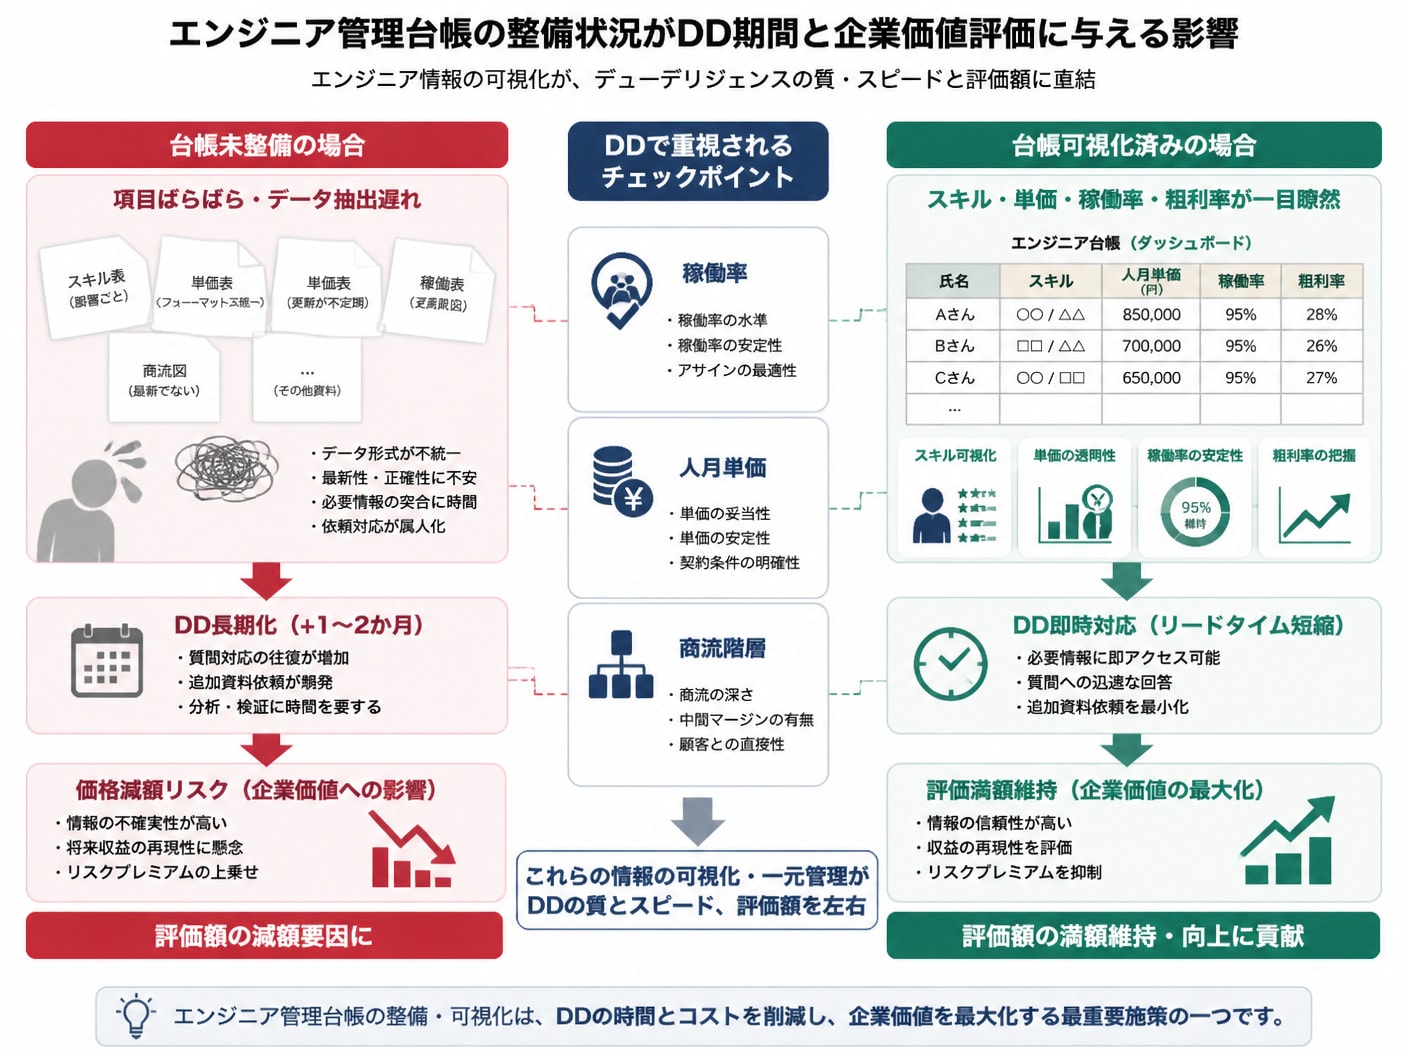
買収監査の現場で買い手が最も精査するのは、所属エンジニアの収益性と稼働率の実態です。エンジニア管理台帳が未整備な会社は事業基盤の透明性が低いと判断され、監査の長期化や評価額の減額提示を招きます。
台帳管理項目 | 記載データ基準 | 買い手企業による評価ポイント |
|---|---|---|
稼働状況・稼働率 | 直近12〜36か月間の月別稼働・待機・研修実績 | 全体稼働率95%以上が維持されているか |
人月単価・粗利益 | 顧客請求単価、給与、社保会社負担額、粗利率 | エンジニア1人あたりの平均粗利率(目標30%以上) |
商流階層・契約属性 | エンド直・一次請け・二次請けの構成比、契約形態 | 商流の浅さと価格決定権の有無 |
あらかじめ全エンジニアの年齢、スキルセット、単価、粗利率、稼働履歴を一元管理した台帳を作成しておくことで、ビジネス調査の期間を数週間単位で短縮することが可能になります。
 3-2. 偽装請負防止とCOC条項や労働派遣許可の事前確認
客先常駐を中心とするSES事業では、労働法務コンプライアンスの遵守状況が法務調査で徹底的に検証されます。客先からの直接指揮命令が存在する偽装請負状態は、大きなディール・ブレーカー(破談要因)となります。
請負・準委任契約の運用点検:業務指示が自社の責任者経由で行われているか現場実態を点検し是正
チェンジ・オブ・コントロール(COC)条項の抽出:主要顧客との基本契約書から株主変更時の解除条項を一覧化
労働者派遣事業許可の承継確認:株式譲渡ではライセンスが維持されるが事業譲渡では再取得手続きが必要な点を明記
上位顧客との契約にCOC条項が含まれる場合、クロージング前に顧客からの承諾を取得する段取りを組む必要があり、この準備が遅れると決済日を延期せざるを得なくなります。
3-3. 未払い残業代リスクの排除とキーマン離職を防ぐ情報開示IT業界で多発する名ばかり管理職やみなし労働時間制の誤運用による未払い残業代リスクは、買収監査で厳しく追及されます。潜在債務と判定された金額は、売却価格から直接控除される対象となります。
未払い残業代の事前試算と是正:過去2〜3年分の勤怠データと手当支給状況を専門家と検証し、是正計画を策定
キーマンエンジニアの離職防止策:売却成立時に一定のインセンティブを支給する特別契約(リテンションボーナス)の検討
情報開示のステップ設計:最終契約締結までは情報を限定し、締結後に幹部、全社員の順で段階的に公表
買収決定が早期に情報漏洩すると、エンジニアの不安から大量離職を引き起こし、企業価値が瓦解します。適切な情報開示手順の徹底が成約までの安全を担保します。
4. 譲渡スキームの比較検討と取引遅延を防ぎ成約を早める秘訣 4-1. 株式譲渡と事業譲渡の選択が手続き期間に及ぼす影響
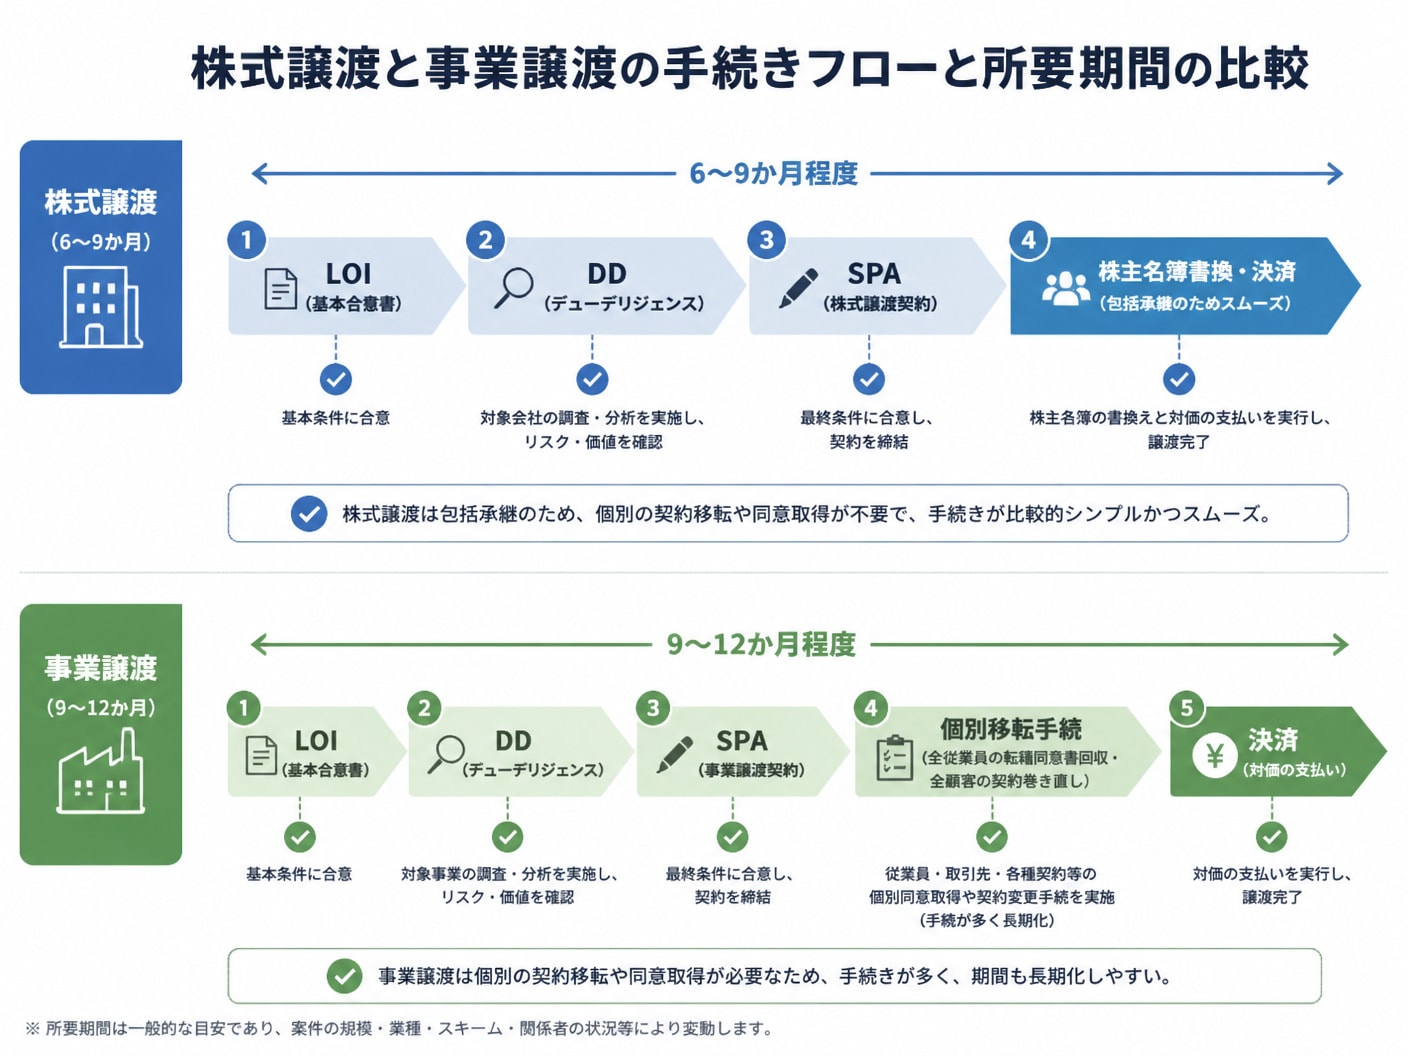
M&Aで採用される主なスキームには「株式譲渡」と「事業譲渡」があり、選択する手法によって手続き完了までの所要期間が大きく異なります。特別の事情がない限り、手続きがシンプルな株式譲渡が選ばれます。
比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
取引の対象 | 会社の株式(経営権全体) | SES事業などの特定の事業資産・契約 |
顧客・雇用契約 | 原則として既存契約をそのまま維持 | 顧客契約の再締結・従業員の個別転籍同意が必要 |
標準所要期間 | 6〜9か月(手続きが簡潔) | 9〜12か月以上(個別移転手続きで長期化) |
売り手の税務 | 個人株主の譲渡所得課税(約20.315%) | 法人に対する売却益課税(法人税等) |
事業譲渡では、エンジニア全員との再雇用契約締結や顧客ごとの個別契約巻き直しが必要となり、取引期間が数か月延びる要因となります。迅速な売却を最優先とする場合は株式譲渡が第一選択となります。
 4-2. 売却期間の長期化を引き起こす典型パターンと短縮の鉄則
M&A交渉が予定期間を超えて長期化するケースには、共通した失敗パターンが存在します。遅延の要因を事前に特定し、先回りして回避策を講じることが成約を早める鉄則です。
資料開示の遅れ:必要書類の棚卸しを打診前から着手し、買収監査時の質問に即日回答する体制を構築
希望価格への過度な拘着:市場評価と乖離した高値を提示し続けず、譲渡条件の優先順位(価格・雇用・時期)を明確化
個人保証解除の協議放置:金融機関への打診を交渉初期から進め、クロージング直前の手戻りを防ぐ
買い手からの問合せや資料提出依頼に対して即座に対応する姿勢は、自社の管理体制の良さを証明する強力な材料となり、結果として調査期間の大幅な短縮につながります。
5. SES会社の売却期間と決算期に関するよくある質問 5-1. 赤字や債務超過のSES会社でも半年以内に売却可能か直近期が赤字や債務超過の状態であっても、半年程度の短期間で売却を成立させることは十分に可能です。買い手企業は過去の決算数値そのものよりも、在籍するITエンジニアの即戦力性と顧客基盤の獲得を主目的として買収を検討するためです。
エンジニアの確保:10名以上の稼働エンジニアが在籍していれば、採用・育成コストの削減として高く評価される
事業譲渡スキームの活用:負債を会社に残し、優秀な人材と健全なSES事業のみを切り出して譲渡する手法を適用
実態利益への修正:一時的な貸倒損失や過大なオーナー役員報酬を足し戻し、本業の営業利益が黒字であることを証明
赤字である原因が一時的な投資や特定案件の失注によるものであれば、買い手の資本力や営業力と統合することで即座に黒字化が見込めるため、スピーディなマッチングが実現します。
5-2. 従業員やエンジニアへ売却を伝える最適な時期と伝え方売却の事実を従業員や現場エンジニアへ伝える最適なタイミングは、最終契約(SPA)を締結し、対価決済の準備が整ったクロージング直前の時期です。検討段階での情報公表は厳禁です。
情報の非公開徹底:交渉期間中は経営陣および極一部の開示キーマンのみに情報を限定し、噂の拡散を防止
キーマンへの事前告知:公表数日前に幹部やチームリーダー層へ個別説明を行い、経営陣の意図と今後の処遇を説明
全社説明会の開催:最終契約後に全社員を集め、買収側の経営陣とともに雇用維持・労働条件の継続を誠実に説明
「なぜ会社を売却するのか」「売却によってどのような成長機会や待遇改善が得られるのか」を創業者自身の言葉で客観的に説明することが、現場の動揺やエンジニアの離職を防ぐ最善策となります。
6. SES事業 M&A・会社売却に特化したM&A支援で自社の強みを正しく伝えるSES会社の売却を成功させるためには、一般的な財務会計の知識だけでなく、エンジニアの単価・粗利構造や客先常駐の実務に精通した専門家による伴走が不可欠です。SES事業 M&A・会社売却に特化したM&A支援では、IT業界固有の事業特性を正しく捉えた企業価値評価とマッチング支援を提供しています。
評価項目の多角化:エンジニア人数だけでなく、平均人月単価、粗利率、稼働率・待機率、商流階層、顧客集中度、定着率まで精査して価値を評価
完全成功報酬制の料金体系:相談料、着手金、中間金、月額報酬が0円であり、M&A成立時のみ成功報酬が発生(最低成功報酬500万円・税別)
一貫したサポート体制:初回相談から企業価値算定、IM作成、買収監査(DD)対応、最終契約、クロージング後のPMIまでをフルカバー
多様な買い手へのアプローチ:同業SES、大手SIer、上場企業、IPOを目指す成長企業、投資ファンドなど幅広い選択肢からシナジーを検討
秘密保持を徹底した匿名打診からオンラインでの無料相談まで全国対応しており、売却を決める前の段階から自社の適正相場や準備事項を確認することが可能です。自社のエンジニア資産を正しく評価し、スピーディな成約を目指す経営者にとって極めて有効な選択肢となります。
7. まとめSES会社の売却には、準備からクロージングまで通常6〜12か月を要します。決算直後の確定数値を軸に逆算スケジュールを組み立て、検討初期からエンジニア管理台帳や労務書類を整備しておくことが、買収監査の遅延を防ぎ、希望条件での売却を成立させる最善の道筋です。
売却手続きを滞りなく進める第一歩として、まずは直近3期分の決算書とエンジニアの稼働・単価データを整理し、業界に特化した専門家へ自社の企業価値算定を依頼することから始めてみてください。


編集者の紹介