SES × IT × M&A ADVISORY
SES M&A・会社売却に特化したM&A支援
エンジニアの人数だけでは、
SES会社の価値は決まりません。
SES会社の企業価値は、エンジニアの人数に加えて、次のような事業の中身で大きく変わります。M&A PMI AGENTは、これらの数値と背景を整理し、SES事業の価値を買い手に正しく伝えるM&A仲介を行います。
- SES・IT業界を理解したM&A支援
- エンジニア・商流・契約・収益性まで踏まえた企業価値の整理
- 売却を決めていない段階でも相談可能
- 全国対応・オンライン相談可能
01 / Valuation
SES会社はいくらで売れる?
SES会社の売却価格は、単純な営業利益の倍率だけでは決まりません。「財務価値」に「SES固有の事業価値」と「買い手とのシナジー」を加えて、最終的な企業価値が判断されます。
財務価値
- 営業利益
- EBITDA
- 純資産
- ネットキャッシュ
- 売上成長率
- 利益成長率
SES固有の事業価値
- エンジニア数・平均人月単価
- 粗利・稼働率・待機率
- 商流・顧客基盤
- 離職率・採用力
- 技術領域
買い手とのシナジー
- 人材獲得・採用力強化
- 顧客獲得
- 上流工程への進出
- 技術獲得
- 地域進出・新規領域
最終的な企業価値
同じ利益水準でも、エンジニアの質や商流、買い手の戦略によって評価は大きく変わります。
財務価値:決算書から見える「土台」
中小企業のM&Aでは、時価純資産に営業利益の数年分を加える考え方や、EBITDA(営業利益+減価償却費)に倍率を掛ける考え方が評価の出発点としてよく用いられます。ここでは役員報酬や一時的な費用などを調整した「実態の利益」で見ることが重要です。さらに、企業価値から有利子負債を差し引き、現預金を加えた金額が、株式の価値を検討する材料になります。
SES固有の事業価値:「その利益が続くか」
SES事業の売上は、おおむね「エンジニア数 × 平均人月単価 × 稼働率 × 稼働月数」で組み立てられます。買い手が確認するのは、その売上と粗利が売却後も再現できるかどうかです。稼働率が高く、直請け比率が高く、顧客が分散し、エンジニアが定着している会社ほど、利益の継続性を説明しやすくなります。
買い手とのシナジー:「誰が買うか」で変わる
採用に苦戦している買い手にとっては即戦力のエンジニア組織が、上流工程へ進出したい買い手にとってはPM・PL人材や直請けの顧客基盤が、それぞれ大きな価値になります。同じSES会社でも、買い手の戦略と合致するほど評価は高まりやすくなります。そのため、複数の買い手候補を比較できる状態をつくることが大切です。
02 / Multiple
条件によっては、
EBITDAマルチプル20倍の可能性も
20倍
当社には、高いバリュエーションでの買収も視野に入れてSES企業を探している買い手からのご相談があります。ただしこれは、すべての案件に当てはまる水準ではありません。下記のような条件が重なり、買い手との強いシナジーがある場合に、通常以上の評価につながる可能性があるという意味です。
- 高い成長率売上・利益が継続的に伸びている
- 高収益・高い粗利率単価と原価のバランスが良い
- 高い平均単価スキルに見合った単価で稼働
- 直請け比率の高さエンド直・一次請けの案件が多い
- 強い顧客基盤長期取引・顧客の分散
- 優秀なエンジニアPM・PL経験者、上流工程の人材
- 成長領域の技術AI・クラウド・セキュリティ・データ
- 希少な技術採用市場で確保しにくいスキル
- 採用力・低い離職率人が集まり、定着する仕組み
- 買い手との強いシナジー買い手の戦略上、欠かせない資産
収益の質
成長率・粗利率・平均単価・直請け比率は、将来の利益がどれだけ確かに見込めるかを示します。
人材と技術の希少性
AI・クラウド・セキュリティ・データなどの人材や、PM・PL層は、採用だけで集めるには時間がかかります。
買い手との相性
上流工程への進出、地域進出、IPOに向けた規模拡大など、買い手の目的に合うほど評価は上がりやすくなります。
ご注意:EBITDAマルチプル20倍は一般的な相場を示すものではありません。対象会社の財務内容、成長性、人材、顧客、技術、商流、買い手とのシナジー等によって評価は大きく異なります。
03 / 10 Value Factors
SES会社の企業価値を決める10項目
社員数が多いほど価値が高いとは限りません。待機が多い50名より、高単価・高稼働で定着している20名の方が高く評価されることもあります。
買い手は「何人いるか」ではなく、「その人材がどれだけ安定して利益を生み、売却後も残るか」を見ます。M&A PMI AGENTでは、次の10項目を軸に自社の強みと課題を整理します。
- 規模
- 収益性
- 人材
- リスク
- 01
エンジニア人数
正社員・契約社員・BPの内訳と、稼働中の人数を分けて示します。
規模 - 02
平均人月単価
スキル帯別・顧客別の単価と、直近の単価改定の推移を確認します。
収益性 - 03
エンジニア1人あたり粗利
単価から給与・社会保険料・外注費などの直接費を引いた利益です。
収益性 - 04
稼働率・待機率
月次の推移で見ます。待機の期間と、その理由も確認されます。
収益性 - 05
商流・エンド直比率
エンド直・元請・一次請けの比率が高いほど、単価と情報量で有利です。
収益性 - 06
顧客集中度
上位1社・上位5社の売上比率、取引年数、契約更新の実績を見ます。
リスク - 07
離職率・定着率
過去3年程度の退職者の推移と平均勤続年数。売却後も人が残るかの根拠になります。
人材 - 08
PM・PL人材
上流工程やチーム単位の受注を可能にする層で、買い手の関心が高い項目です。
人材 - 09
技術領域
AI・クラウド・セキュリティ・データ・業務系・組込みなど、得意領域と保有資格を示します。
人材 - 10
契約・コンプライアンス
契約形態と業務の実態が一致しているか、労務管理が適正かどうかを確認します。
リスク
04 / Value per Engineer
買い手はエンジニア1人をいくらで評価する?
「エンジニア1人=○○万円」という決まった相場はありません。1人あたりの年間粗利と、その人材が売却後も定着して稼働し続けるかによって、評価は大きく変わります。
買い手は在籍人数を数えるのではなく、エンジニア一人ひとりが生む収益と、その継続性を積み上げて会社全体の価値を考えます。評価を左右するのは、年間売上と年間粗利、平均人月単価と稼働率、技術スキルと経験年数、PM・PL経験、定着率、顧客との関係、商流、そしてその人材の採用難易度です。
エンジニア人数
正社員・BPの内訳と、稼働している人数
平均単価
スキル・経験年数・商流に応じた人月単価
稼働率
待機や案件の切れ目を除いた、実際の稼働の割合
粗利
給与・社会保険料・交通費・外注費を差し引いた利益
技術・定着率
代わりの人材を採りにくいか、売却後も残るか
企業価値
継続性を加味して、会社全体の価値として評価
SES売上・粗利の簡易シミュレーター
自社の数値を入れると、年間売上・粗利の目安と、エンジニア1人あたりの年間粗利を計算できます。企業価値や売却価格を示すものではありません。評価の前提となる数値を把握するための目安としてご利用ください。
- 年間売上の目安
- -
- 年間粗利の目安
- -
- 粗利率
- -
- 1人あたり年間粗利
- -
計算式:年間売上=人数×単価×稼働率×12か月/年間粗利=年間売上−人数×月額直接費×12か月。直接費には給与・社会保険料・交通費・外注費等を含めます。初期値は計算の仕組みを示すための仮の数値で、相場や平均値ではありません。
05 / Strengths & Issues
高く評価されやすいSES会社/
評価が下がりやすいSES会社
すべての項目を満たしている必要はありません。課題があっても、売却前に数値や契約を整理し、改善の余地や買い手とのシナジーを説明できれば、M&Aの可能性は十分にあります。
PLUS高く評価されやすい
- 稼働率が高い
- 単価が高い
- 粗利が高い
- 直請け・一次請けの案件が多い
- 顧客が分散している
- 離職率が低い
- PM・PLがいる
- 採用力がある
- AI・クラウド・セキュリティ等の成長領域に強い
- 経営者への依存度が低い
- 継続案件が多い
CHECK評価が下がりやすい
- 待機が多い理由と改善策を説明できれば影響を抑えやすい
- 単価が低い
- 粗利が低い
- 多重下請けの案件が中心
- 特定の顧客への依存度が高い取引年数や更新実績で安定性を補足できる
- 離職率が高い
- 採用に苦戦している
- 営業・顧客対応が経営者に依存している
- 契約管理が十分でない
- 労務面のリスク
- コンプライアンス上の懸念売却前の是正・整理で円滑に進めやすくなる
06 / Buyers
SES企業を買収する主な企業タイプ
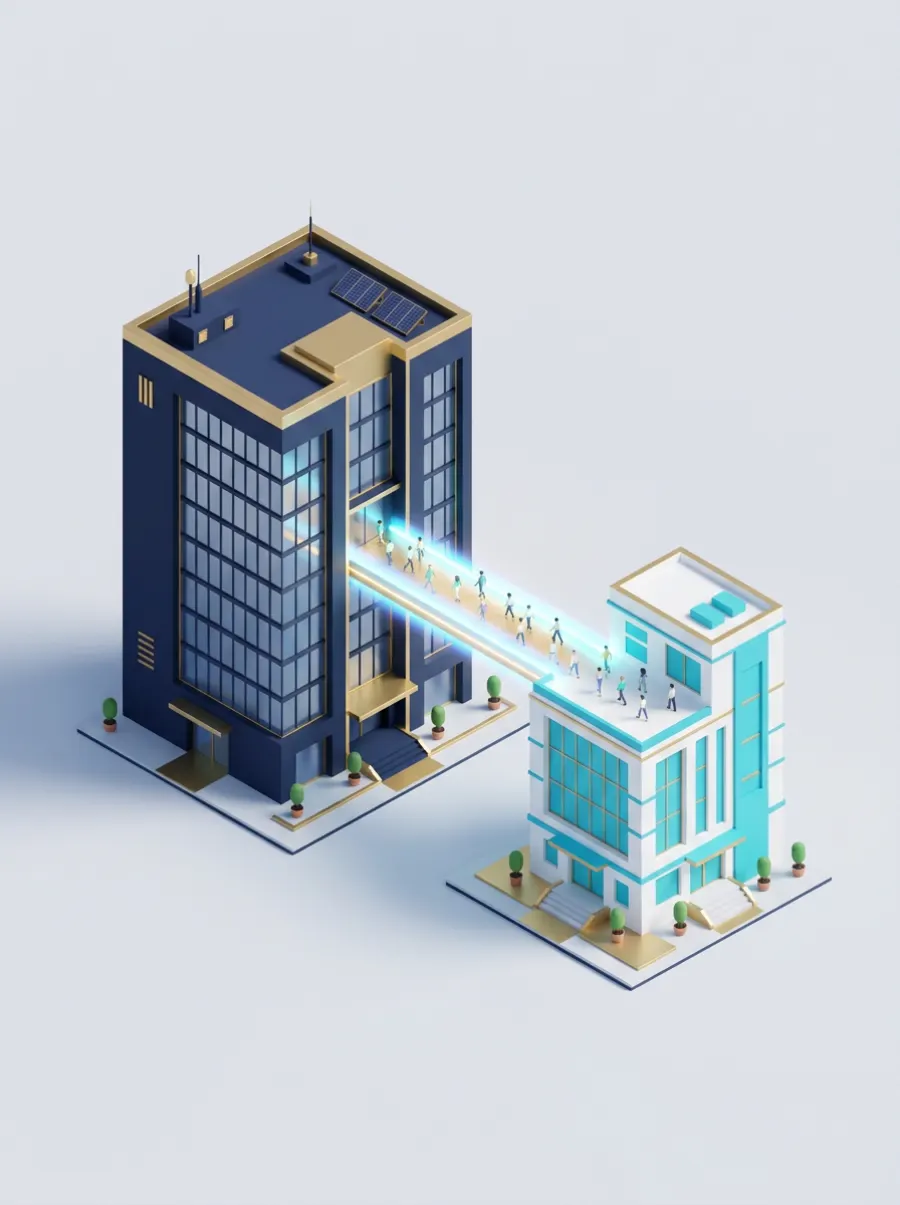
SES企業の買い手は、同業だけではありません。買い手のタイプによって、重視する項目と評価のポイントが変わります。代表的な買い手と、主な買収目的は次のとおりです。
- TYPE 01
同業のSES企業
エンジニアの獲得、規模の拡大、営業網や顧客基盤の拡充を目的とします。
- TYPE 02
SIer・システム開発会社
開発体制の強化、外注費の内製化、特定の技術領域の補強を目的とします。
- TYPE 03
IPOを目指す成長企業
上場に向けて、売上規模や人材の層を短期間で厚くすることを目的とします。
- TYPE 04
上場企業
中期経営計画の達成に向けたIT人材の確保、新規事業領域への進出を目的とします。
- TYPE 05
IT以外の事業会社
DXの推進やシステムの内製化、IT事業への参入を目的とします。
- TYPE 06
投資ファンド等
成長の余地や業界再編の可能性を評価し、企業価値の向上を目指します。
SES事業などIT分野で事業を展開する企業
- 属性
- 非上場/SES事業などIT分野
- 年商
- 約30億円
- 目的
- IPOを目指した事業拡大
- 予算
- 最大30億円程度
担当アドバイザーの評価
創業から数年で急成長し、IPOに挑戦している企業です。エンジニアに負担をかけない仕組みを構築しており、赤字や債務超過の状況からでも立て直し、事業を伸ばす仕組みに自信を持っています。
本事例は当社が従来から掲載している買い手ニーズの一例です。買い手の検討状況は変動するため、現時点での買収意向を保証するものではありません。最新の買い手ニーズは個別相談でご案内します。
07 / Why Acquire
なぜSES会社を買収する企業が多いのか
エンジニアは、採用だけで集めるには時間とコストがかかります。M&Aなら、すでに稼働しているチームと、そのチームが持つ顧客や技術、採用の仕組みを一度に引き継げます。これが、SES会社への買収ニーズが続く大きな理由です。
エンジニア採用難の解消
採用コストと期間を短縮できる
即戦力人材の獲得
稼働中のチームを引き継げる
顧客基盤の獲得
取引口座・継続案件を引き継げる
上流工程への進出
PM・PL層と直請け案件を得られる
買収する目的
AI・クラウド・セキュリティ人材
成長領域のスキルを早く確保できる
地方拠点の獲得
地域での採用網・ニアショア体制を得られる
売上規模の拡大・IPO
成長スピードを高められる
人材ポートフォリオの強化
技術領域や年齢構成のバランスを補える
-
 AI / DATA
AI人材
生成AIの活用やデータ分析の需要が広がっています。
-
 CLOUD
クラウド人材
システムのクラウド移行・運用の担い手です。
-
 SECURITY
セキュリティ人材
あらゆる業種で必要性が高まっています。
-
 PM / PL
PM・PL人材
チーム単位の受注や上流工程の要となります。
08 / Scheme
株式譲渡と事業譲渡の違い
SES会社全体を売るなら「株式譲渡」、SES事業だけを切り出して売るなら「事業譲渡」が基本です。最適な手法は、税務、契約の承継、従業員の同意、許認可、買い手の意向をあわせて判断します。
株式譲渡
株主が変わるだけで、法人・契約・雇用はそのまま継続します。SES会社全体を引き継ぐ場合の基本的な手法です。
事業譲渡
SES事業に関係する契約・人材・資産を選んで移します。他の事業や法人は手元に残せます。
| 比較項目 | 株式譲渡(会社全体) | 事業譲渡(SES事業のみ) |
|---|---|---|
| 譲渡対象 | 会社の株式(会社全体) | 契約で特定した事業・資産・契約 |
| 従業員 | 雇用契約はそのまま継続 | 転籍には従業員一人ひとりの同意が必要 |
| 顧客契約 | 原則として継続(チェンジ・オブ・コントロール条項は要確認) | 契約ごとに顧客の承諾・再契約が必要 |
| 取引先契約 | 原則として継続(BP契約の条項を確認) | BP・協力会社との契約も個別に移転・再締結 |
| 資産・負債 | 簿外債務を含め、原則すべて会社に残る | 引き継ぐ資産・負債を選択できる |
| 許認可 | 法人が保持したまま(変更届出等を確認) | 原則引き継げず、譲受側で取得が必要(労働者派遣事業の許可など) |
| 手続き | 比較的簡便 | 資産・契約・人員ごとの手続きが必要 |
| 売却後の法人 | 買い手の傘下で存続 | 売り手の法人は残り、他の事業を継続できる |
| 税務 | 個人株主の場合、株式の譲渡所得課税が中心 | 法人の譲渡益への課税。消費税の取り扱いも確認 |
| 向いているケース | SESが中心事業で、会社ごと引き継いでもらいたい場合 | 他の事業を残したい、SES部門だけを売りたい場合 |
09 / Contracts & Labor
SES会社のM&Aで特に注意すること
SES会社のM&Aでは、契約形態と業務の実態、商流、労務管理が重点的に確認されます。売却前に整理しておくことで、デューデリジェンスや交渉を円滑に進めやすくなります。
課題が見つかること自体は珍しくありません。大切なのは、買い手から指摘される前に事実関係を把握し、是正の方針とあわせて説明できる状態にしておくことです。説明の準備ができていれば、条件交渉の手戻りを減らせます。
SES商流の模式図
商流が深くなるほど中間マージンが増え、単価や粗利、顧客の情報量に影響します。
- エンドユーザーシステムの発注元情報量・単価
- 元請(プライム)SIer等
- 一次請け
- 二次請け
- 三次請け以降多重下請け
SES M&Aで確認される契約関係
顧客・自社・BP・エンジニア、それぞれの契約を一覧化し、承継時の論点を洗い出します。
(元請・エンド)
派遣契約
CoC条項
(SES会社)
再委託
36協定
エンジニア
- 顧客契約:株主変更時の通知・承諾条項、再委託の可否
- BP契約:再委託先の管理、契約期間と更新条件
- 雇用:勤怠・残業代・社会保険の管理状況
- QUASI-MANDATE準委任契約
- 業務の遂行に対して報酬を受ける契約で、SESの中心的な形態です。エンジニアへの指揮命令はSES会社側が行うのが原則です。
- CONTRACT FOR WORK請負契約
- 成果物の完成に責任を負う契約です。成果物の検収や、知的財産の帰属の定めを確認します。
- DISPATCH派遣契約
- 派遣先が指揮命令を行う契約で、労働者派遣事業の許可が必要です。許可の有無と、派遣法に沿った管理ができているかを確認します。
- SUBCONTRACT再委託・BP契約
- 顧客契約で再委託が認められているか、BP(協力会社・フリーランス)との契約条件や管理方法を一覧で確認します。
- MULTI-TIER多重下請け
- 商流の深さは単価や粗利に影響します。派遣契約で受け入れた人材をさらに別の会社へ派遣する「二重派遣」は禁止されています。
- DISGUISED CONTRACT偽装請負
- 準委任・請負契約なのに顧客がエンジニアへ直接指揮命令している状態です。契約書の名称ではなく、現場の実態で判断されます。
- CONSENT顧客承諾
- 事業譲渡では契約ごとに顧客の承諾が必要です。株式譲渡でも、承諾が必要となる条項がないかを確認します。
- CHANGE OF CONTROLチェンジ・オブ・コントロール
- 株主変更の際に、通知・承諾・契約解除権が生じる条項です。主要顧客の契約は特に優先して確認します。
- OVERTIME未払い残業・36協定
- 時間外労働には36協定の締結・届出が必要です。未払いの残業代は簿外債務として価格の調整や補償条項の対象になり得ます。
- LABOR労務管理
- 客先常駐のエンジニアについても、勤怠の把握、社会保険の加入、健康管理などを確認します。
- ASSIGNMENT契約承継
- 株式譲渡では契約の当事者は変わりません。事業譲渡では顧客・BP・従業員との契約を個別に移す必要があります。
- OUR SUPPORT当社の支援
- 契約台帳の整理から論点の洗い出し、必要に応じた専門家との連携まで、売却前の整理をサポートします。
10 / Preparation
SES会社の売却前に準備する資料
最初からすべてを揃える必要はありません。初回のご相談後、必要な資料を段階的に整理します。一般的なM&Aの資料に加え、SES特有の資料を用意しておくと、評価の根拠を示しやすくなります。
一般的なM&A資料SES特有の資料
財務・会計 FINANCE
- 決算書・税務申告書直近3期分が目安
- 月次試算表
- 借入金・リース一覧
- 顧客別売上一覧
- 案件別売上・粗利一覧
人材・エンジニア ENGINEERS
- エンジニア一覧雇用形態・経験年数・所属案件
- スキル一覧・保有資格
- エンジニア別の人月単価・給与・粗利
- 稼働状況・待機状況の推移
- 退職者推移・採用実績
契約・顧客 CONTRACTS
- 主要な契約書基本契約・個別契約
- BP契約一覧
- 顧客別の取引年数・更新実績
- 就業規則・雇用契約書
- 36協定・勤怠の記録
SES M&Aのデューデリジェンス(DD)で確認される主な項目
基本合意の後、買い手が専門家とともに対象会社を詳しく調査します。SES会社では、稼働の実績と請求の一致、契約の承継、労務の状況が特に重点的に確認されます。
| 領域 | 主な確認項目 | SESで特に見られる点 |
|---|---|---|
| 財務 | 決算書・試算表・借入・売掛金 | 稼働実績と請求額の一致、実態の利益 |
| 事業 | 顧客別売上・案件別粗利・稼働率 | 商流、顧客集中度、契約更新の実績 |
| 法務 | 定款・株主名簿・契約書・訴訟の有無 | チェンジ・オブ・コントロール、再委託条項、偽装請負の懸念 |
| 労務 | 雇用契約・給与台帳・勤怠・社会保険 | 未払い残業代、36協定、客先常駐者の勤怠管理 |
| IT管理 | 個人情報・アクセス権限・端末管理 | 顧客情報の取り扱い、セキュリティ規程 |
11 / Process
SES会社売却の流れ
無料相談からクロージング、そして成約後のPMI(経営統合)まで、14のステップで進みます。期間は案件の規模、資料の準備状況、条件交渉、DDの状況によって異なります。
- 準備
無料相談
現状とご希望をオンラインで伺います。
- 準備
企業価値の整理
財務とSES特有のKPIから強みと課題を把握します。
- 準備
資料準備
エンジニア一覧・顧客別売上などを整えます。
- 準備
IM作成
案件概要書で事業の価値を買い手目線で整理します。
- 探索
買い手候補選定
シナジーが見込める候補を選び、匿名で打診します。
- 探索
NDA締結
秘密保持契約を結んでから詳細を開示します。
- 探索
情報開示
IMや追加資料で検討を深めてもらいます。
- 交渉
トップ面談
経営者同士で理念や今後の方針を確認します。
- 交渉
意向表明
買い手から価格や条件が提示されます。
- 交渉
基本合意
主要な条件と独占交渉期間を合意します。
- 交渉
DD
財務・法務・労務などの調査に対応します。
- 契約
最終契約
価格・表明保証・引継ぎの条件を確定します。
- 契約
クロージング
代金の決済と株式・事業の引渡しを行います。
- 統合
PMI
雇用と顧客を安定させ、統合後の成長を支援します。
従業員や主要顧客には、いつ説明する?
原則は経営者と一部の役員のみ
早い段階で情報が広がると、不安や離職につながるおそれがあります。社内で関与する人は必要最小限にとどめます。
キーパーソン・承諾が必要な顧客
PM・PLなどのキーパーソンへの説明時期や処遇は、買い手と事前に協議します。承諾条項がある顧客には、適切な時期に承諾を得ます。
従業員全体・その他の顧客
待遇や働き方がどう変わるのか、または変わらないのかを具体的に説明します。必要に応じて買い手と一緒に説明します。
12 / Market
SES M&A市場と買い手ニーズ
SES企業への買収ニーズの背景には、IT人材の不足と、企業のデジタル投資の広がりがあります。採用だけでは必要な人材を確保しにくい状況が続いており、エンジニア組織を持つSES会社は、買い手にとって成長の手段となっています。
経済産業省が2016年に公表した推計では、2030年にIT人材の需給ギャップ(不足数)が最大で約79万人に拡大する可能性が示されています(IT需要の伸びや生産性などの前提条件によって試算結果は変わります)。
出典:経済産業省「IT人材の最新動向と将来推計に関する調査結果」(2016年6月)01IT人材不足
中長期的に需要が供給を上回る状況が見込まれています。
02採用難
採用コストが上がり、即戦力の確保に時間がかかります。
03DX
業種を問わず、システム投資と業務のデジタル化が進んでいます。
04生成AI
AIの活用を担うエンジニアやデータ人材へのニーズが広がっています。
05クラウド
移行・構築・運用まで担える人材が求められています。
06セキュリティ
対策の高度化に伴い、専門人材の確保が課題になっています。
07内製化
事業会社が自社で開発体制を持つ動きが見られます。
08事業規模の拡大
M&Aで規模と人材の層を厚くし、成長を早める戦略です。
13 / Why M&A PMI AGENT
M&A PMI AGENTが
SES M&Aで選ばれる理由
- REASON 01
SES・IT分野への理解
IT分野を専門とするアドバイザーが担当します。単価・稼働率・商流・契約形態など、SES事業特有の論点を踏まえて事業の価値を整理します。
- REASON 02
SES企業を探す買い手とのつながり
SES事業の買収を検討する企業から相談を受けています。事業内容や希望条件に応じて、シナジーが見込める候補を検討します。
- REASON 03
買い手目線での企業価値の整理
決算書の数値とSES特有のKPIをつなぎ、強みと課題を案件概要書(IM)にまとめ、買い手に伝わる形で示します。
- REASON 04
M&A仲介からDD・PMIまで一貫支援
M&A仲介に加えてDDサポートやPMI(経営統合)支援も行っています。成約後の雇用と顧客の安定まで見据えて進めます。
- REASON 05
経営者目線のアドバイス
上場企業グループ会社の取締役を経験した代表が、経営者の立場から売却の判断や条件の整理をサポートします。
- REASON 06
相談しやすい料金と対応
完全成功報酬制で、相談料・着手金・中間金・月額報酬は0円です。全国からオンラインでご相談いただけます。
14 / Fee
料金(完全成功報酬制)
M&Aが成立した場合にのみ報酬をいただく完全成功報酬制です。成約に至るまで費用はかかりません。
- 0円相談料
- 0円着手金
- 0円中間金
- 0円月額報酬
成功報酬(レーマン方式)
- 5億円以下の部分5%
- 5億円超〜10億円以下の部分4%
- 10億円超〜50億円以下の部分3%
- 50億円超〜100億円以下の部分2%
- 100億円超の部分1%
成功報酬の最低額は500万円(消費税別)とし、売買金額が1億円以下の場合に適用します。
成功報酬の計算例(消費税別)
- 売買金額 1億円500万円
成功報酬の最低額を適用
- 売買金額 3億円1,500万円
3億円 × 5%
- 売買金額 12億円5,100万円
5億円×5%+5億円×4%+2億円×3%の合計
15 / FAQ
SES M&A・会社売却のよくある質問
SES会社はいくらで売れますか?
一律の相場はありません。営業利益やEBITDA、純資産、ネットキャッシュなどの財務価値に、エンジニア数・平均人月単価・粗利・稼働率・商流・顧客基盤・離職率などSES固有の事業価値、さらに買い手とのシナジーを加味して決まります。同じ利益水準でも、直請け比率や技術領域、エンジニアの定着率によって評価は大きく変わります。まずは現状の数値を整理し、どの項目が評価に影響するかを確認することをおすすめします。
赤字のSES会社でも売却できますか?
赤字であることだけで売却できないとは限りません。専門性の高いエンジニア、長期の取引がある顧客、地域での採用力、元請との関係などがあれば、買い手が検討する余地があります。重要なのは赤字の原因を説明し、買い手の営業力や管理機能で改善できるかを示すことです。
エンジニア10名程度の小規模なSES会社でも売却できますか?
ご相談いただけます。人数が少なくても、稼働率が高い、特定の技術領域に強い、顧客との取引が長い、定着率が高いといった強みがあれば検討対象になり得ます。なお当社の成功報酬は最低額が500万円(消費税別、売買金額1億円以下の場合)のため、費用面も含めて事前にご説明します。
社員にはいつM&Aのことを伝えればよいですか?
一般的には、最終契約の締結後からクロージング前後に伝えるケースが多くなります。早すぎる開示は不安や離職につながるおそれがあるためです。キーパーソンとなるPM・PLへの説明時期や、売却後の処遇・役割については、買い手と事前に協議したうえで説明内容を準備します。
顧客には売却をいつ伝えればよいですか?
契約にチェンジ・オブ・コントロール条項や事前承諾条項がある顧客には、最終契約前後の適切なタイミングで承諾を得る必要があります。それ以外の顧客には、クロージング後に経営体制と取引継続方針を説明するのが一般的です。主要顧客ごとに契約条項を確認し、説明の順番を計画します。
売却後も経営者は会社に残る必要がありますか?
買い手や案件によって異なります。顧客との関係や営業が経営者に依存している場合、一定期間の引継ぎや顧問としての関与を求められることがあります。引継ぎ期間や役割は交渉で調整できるため、希望があれば初期段階でお伝えください。
株式譲渡と事業譲渡はどちらが良いですか?
会社全体を引き継ぐなら株式譲渡が基本で、契約や雇用を維持しやすく手続きも比較的簡便です。SES部門だけを切り出したい場合や、引き継がせたくない資産・負債がある場合は事業譲渡を検討します。事業譲渡では顧客契約や従業員の転籍に個別の同意が必要になるため、税務・同意の取りやすさ・リスクの所在を比較して決めます。
SES会社のM&Aにはどれくらいの期間がかかりますか?
案件規模、資料の準備状況、買い手候補の探索、条件交渉、デューデリジェンスの状況によって異なります。一般的な目安として3〜6か月程度とされることが多いものの、準備や交渉の状況により前後します。想定スケジュールは初回相談後に個別に整理します。
相談内容の秘密は守られますか?
秘密保持に配慮して進めます。買い手候補には最初に会社名を伏せた資料で打診し、関心を示した企業と秘密保持契約(NDA)を締結してから詳細を開示します。開示の範囲やタイミングも事前にご相談しながら進めます。
地方のSES会社でも対応できますか?
全国のSES会社からのご相談に対応しています。オンラインでの相談が可能なため、所在地にかかわらずご利用いただけます。地方拠点やニアショア体制の獲得を目的とする買い手も存在します。
SES会社を買収する買い手はどんな企業ですか?
同業のSES企業、SIer・システム開発会社、IT以外の事業会社、IPOを目指す成長企業、投資ファンドなどが代表的です。目的はエンジニアの獲得、顧客基盤の獲得、上流工程への進出、AI・クラウド・セキュリティ等の技術獲得、地域拠点の獲得など多岐にわたります。
売却を決めていなくても相談できますか?
ご相談いただけます。自社がどのように評価されるのか、どの指標を整えると評価が高まりやすいのか、売却以外の選択肢も含めて整理する段階からご相談ください。相談料・着手金は無料です。
SES会社では何が企業価値に影響しますか?
財務面では営業利益・EBITDA・純資産・成長率が基礎になります。SES特有の項目としては、エンジニア人数、平均人月単価、エンジニア1人あたり粗利、稼働率・待機率、商流・エンド直比率、顧客集中度、離職率・定着率、PM・PL人材、技術領域、契約・コンプライアンス体制が評価に影響します。
労働者派遣事業も行っていますが、M&Aできますか?
可能です。株式譲渡の場合は法人が労働者派遣事業の許可を保持したまま株主が変わるため、所定の変更届出などを確認します。事業譲渡の場合は許可を引き継げないため、譲受側での許可取得が必要です。派遣契約と準委任契約が混在している場合は、契約形態と業務実態が一致しているかもあわせて整理します。
BP(ビジネスパートナー)中心のSES会社でも売却できますか?
ご相談いただけます。ただし、自社エンジニアに比べてBP(協力会社・フリーランス)中心の体制は、粗利の水準や人材の継続性の面で評価が分かれやすくなります。BP契約一覧、再委託の可否、BPとの取引年数、営業網の強さなどを整理し、事業の強みとして説明できる形にすることが重要です。
Private Consultation
売却を決める前でも
構いません。
まずは自社がどのように評価されるのか、確認してみませんか。
現在の事業の状況や今後のご希望を伺い、M&Aという選択肢が合っているかを一緒に整理します。
- 無料オンライン相談
- 秘密厳守
- 全国対応
- 検討段階でも相談可能
お電話でのお問い合わせ:03-6694-4575
16 / Articles
SES M&Aのお役立ち記事
SES会社の売却価格、譲渡の方法、契約や準備のポイントをさらに詳しく解説しています。
- MARKET
SES業界のM&A動向と現状分析
市場の現状、多重下請けや人材不足など業界特有の課題、買収側・売却側それぞれの目的を解説。
SES業界のM&A動向を読む - VALUATION
事業売却でSES事業を最大限に評価してもらう方法
売却のメリット・デメリット、事業価値を高める準備、評価ポイントと交渉の考え方。
SES事業を高く評価してもらう方法を読む - SCHEME
SES事業の事業売却を成功させるための完全ガイド
売却価格の試算方法、株式譲渡・事業譲渡・会社分割の使い分け、90日の売却準備。
SES事業売却の完全ガイドを読む - ADVISOR
SES事業の売却を専門家に任せるメリット
複雑な契約や法律の理解、取引リスクの軽減、最適な売却先の選び方など専門家の役割。
専門家によるSES売却支援の解説を読む - TRANSFER
SES事業の事業譲渡を進めるポイント
事業譲渡の法的手続きと必要書類、譲渡価格の決定、従業員・取引先への説明。
SES事業の事業譲渡の注意点を読む - PROCESS
SES事業・会社売却の進め方
準委任・請負・派遣の比較、売却価格を左右する評価指標、手続きの全体像。
SES会社売却の進め方を読む