SES会社のM&Aを顧客にいつ伝える?承諾・通知と案件継続
SES会社のM&Aにおいて、顧客への一斉通知は「最終契約締結後からクロージング前後」に行うのが原則です。ただしCOC条項や事前承諾が必要な顧客には期限に従った個別対応が不可欠です。案件継続と機密保持を両立する実務手順を解説します。
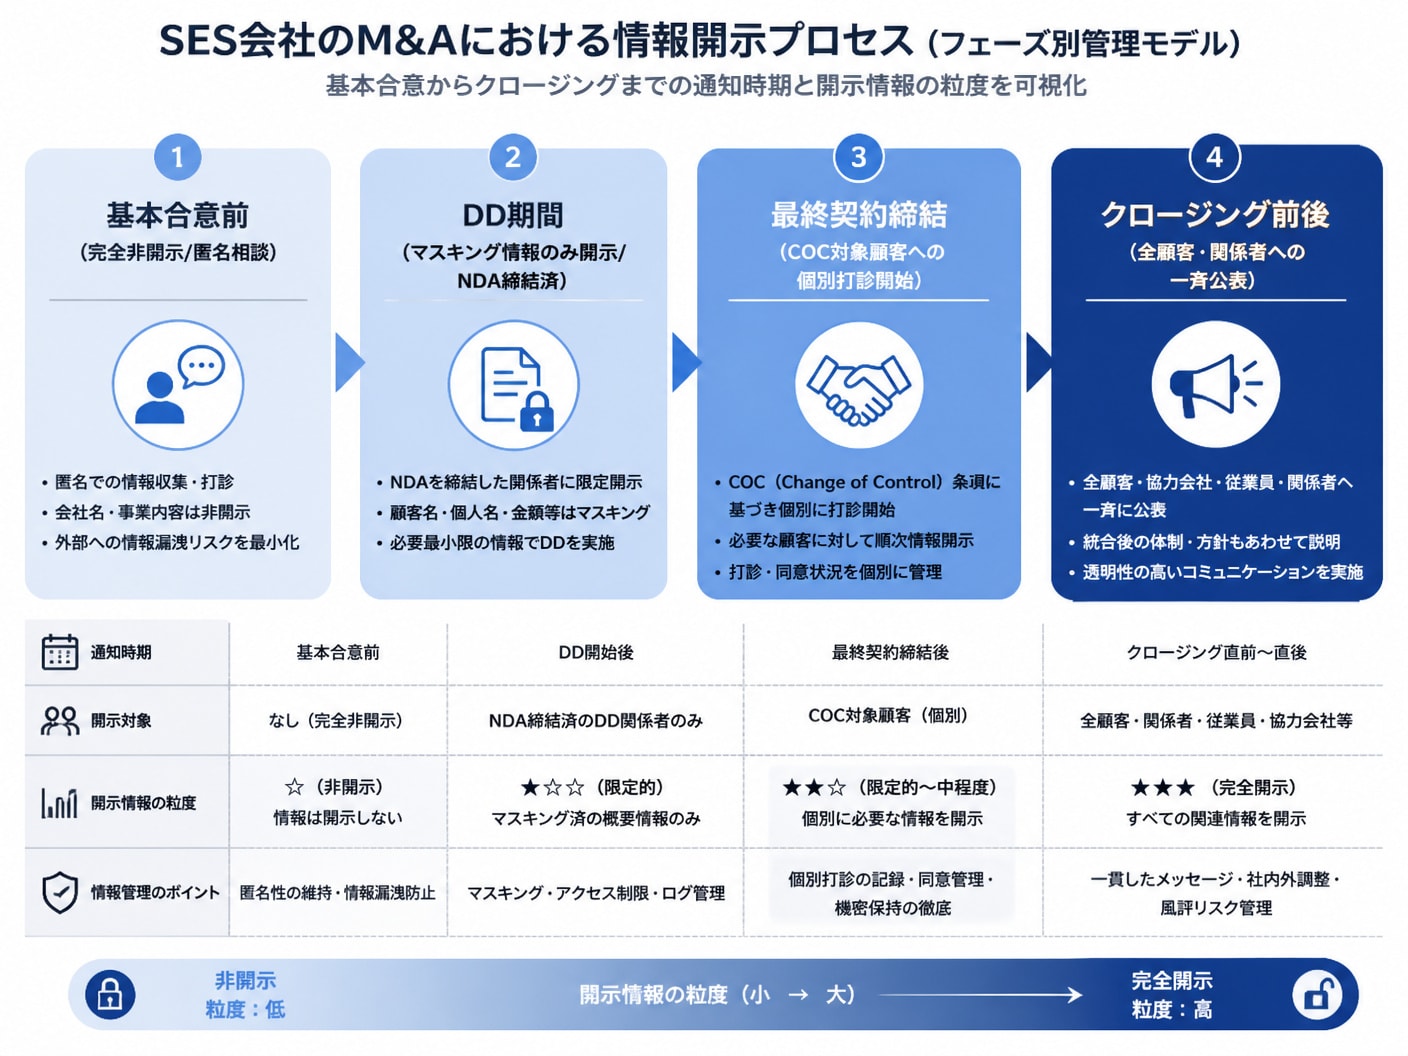
1. SES会社のM&Aを顧客へいつ伝えるか判断する基本原則と適時通知 1-1. 契約書に記載された期限と通知プロセスの全体像SES会社におけるM&Aの顧客通知は、単なるマナーではなく法的な契約履行およびリスク管理の手続きです。M&Aの全体フローにおいては、基本合意締結やデューデリジェンス(DD)を経て、最終契約(SPA)締結後に通知を行うのが原則的な工程となります。
ただし、個別の基本契約書に「株主変更や経営権移転の30日前までの事前書面通知」といった期限規定が存在する場合、原則論よりも個別の契約条件が優先されます。契約上の事前書面期限と、M&A取引の機密保持(NDA)との間で発生する矛盾を整理し、日割り工程を逆算して手続きを進める必要があります。
1-2. 秘密保持を優先し最終契約の締結後に公表する理由基本合意の段階で顧客へ早期開示を行うことは、極めて高い情報漏洩リスクと事業毀損のリスクを伴います。成約が確定していない状況で噂が先行した場合、競合他社によるエンジニアの引き抜きや、顧客側での案件差し戻しが発生し、最悪のケースではM&A自体が破談に至ります。
実際に基本合意直後に顧客開示を行ったSES会社では、情報が協力会社や競合へ漏れ、3割の現場エンジニアが離職して企業価値が著しく毀損した失敗例が存在します。M&Aの法的拘束力を持つ最終契約が締結され、取引の実行が不可逆となるタイミングまで機密保持を徹底することが、事業継続の絶対条件です。
1-3. デューデリジェンス中に情報を開示するリスクと予防措置買収監査(デューデリジェンス)のフェーズにおいて顧客情報を開示する際は、機密保持契約(NDA)の締結はもちろん、段階的な情報遮蔽措置を講じなければなりません。実名での顧客契約書や稼働単価の開示は、買い手候補が1社に絞られ、買収意向が強固になった段階へ限定することが鉄則です。
初期から中期にかけての監査では、顧客名やエンジニア名をマスキングした匿名化台帳を使用し、競合分析目的の限定開示に留める必要があります。万一、監査中に協議が中断された場合の被害を最小化するため、情報の開示範囲と時期を厳格に管理するプロトコルを定めておくことが不可欠です。
 2. 株式譲渡と事業譲渡で異なる顧客契約の承継と案件継続の手続き
2-1. 株式譲渡において契約変更が不要となる理由と例外事由

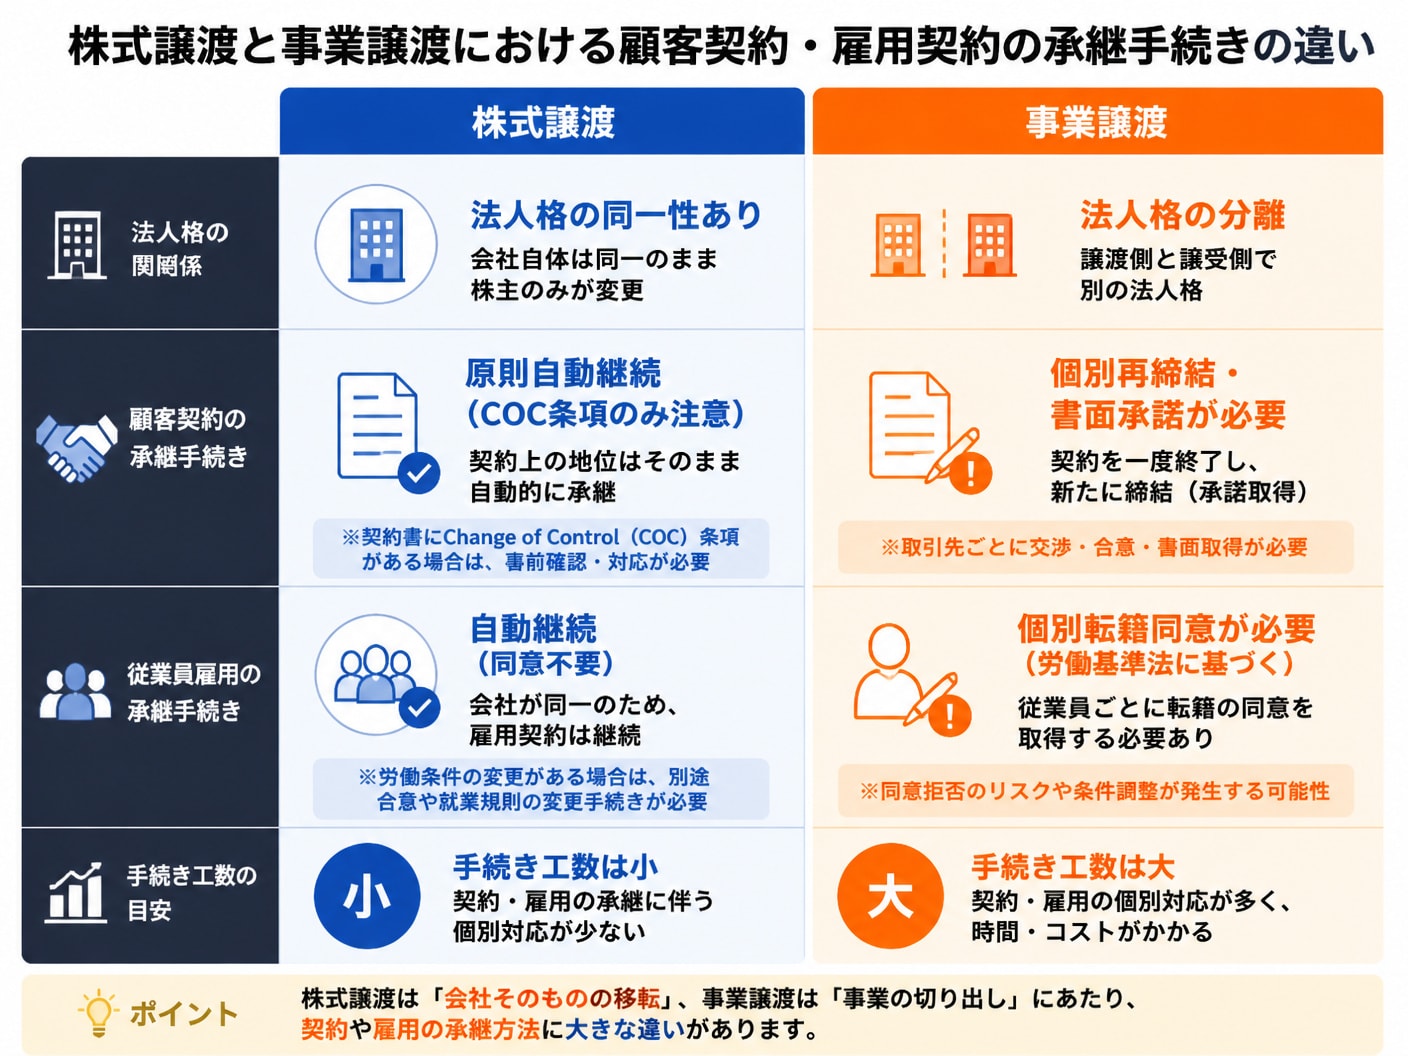
株式譲渡は、株主構成が変化するのみで会社という法人格そのものは同一に維持されます。そのため、顧客と締結している準委任契約や派遣契約、基本契約書は、原則として何ら変更手続きを行わずにそのまま自動承継されます。
ただし例外として、契約書内に「チェンジ・オブ・コントロール(COC)条項」や「事前承認規定」が含まれている場合は手続きが必要です。支配権の変更前に顧客の書面承諾を得る必要があるため、株式譲渡であっても法的な契約分析を事前に行い、例外条項の抽出を漏れなく実施しなければなりません。
2-2. 事業譲渡における顧客ごとの個別承諾取得と契約再締結事業譲渡を選択する場合、SES事業を構成する個別資産や契約を買い手企業へ個別に移転させる手続きが必要となります。顧客契約は法的に自動承継されないため、対象となる全顧客から個別に契約承継の書面同意を取得するか、新会社との間で基本契約・個別契約を再締結する必要があります。
さらに、現場で稼働するエンジニア社員に関しても、労働基準法に基づき一人ひとりの個別転籍同意を獲得しなければなりません。顧客とエンジニア双方の承諾手続きをクロージング日までに完了させる必要があるため、株式譲渡と比較して莫大な実務工数と時間的余裕を見込む必要があります。
2-3. 企業価値評価やデューデリジェンスで確認される労務リスク買収側の法務・労務デューデリジェンスでは、単なる利益率だけでなく、SES業界特有の商流構造やコンプライアンスリスクが精査されます。具体的には、準委任契約でありながら客先で直接指示を受ける「偽装請負」の実質や、労働者派遣法に基づく適切な許可運用の有無が厳しく評価されます。
勤怠管理の不備による未払い残業代リスクや、特定顧客への売上集中度が発覚した場合、企業価値評価(バリュエーション)からの直接的な減額や、表明保証条項での厳格な補償要求につながります。売却前の段階で是正改善を実施し、クリアな状態にしておくことが査定額の維持に直結します。
 3. COC条項への対応と顧客承諾を確実に獲得する実務ロードマップ
3-1. 顧客重要度とCOC条項の有無で分ける事前分類テンプレート
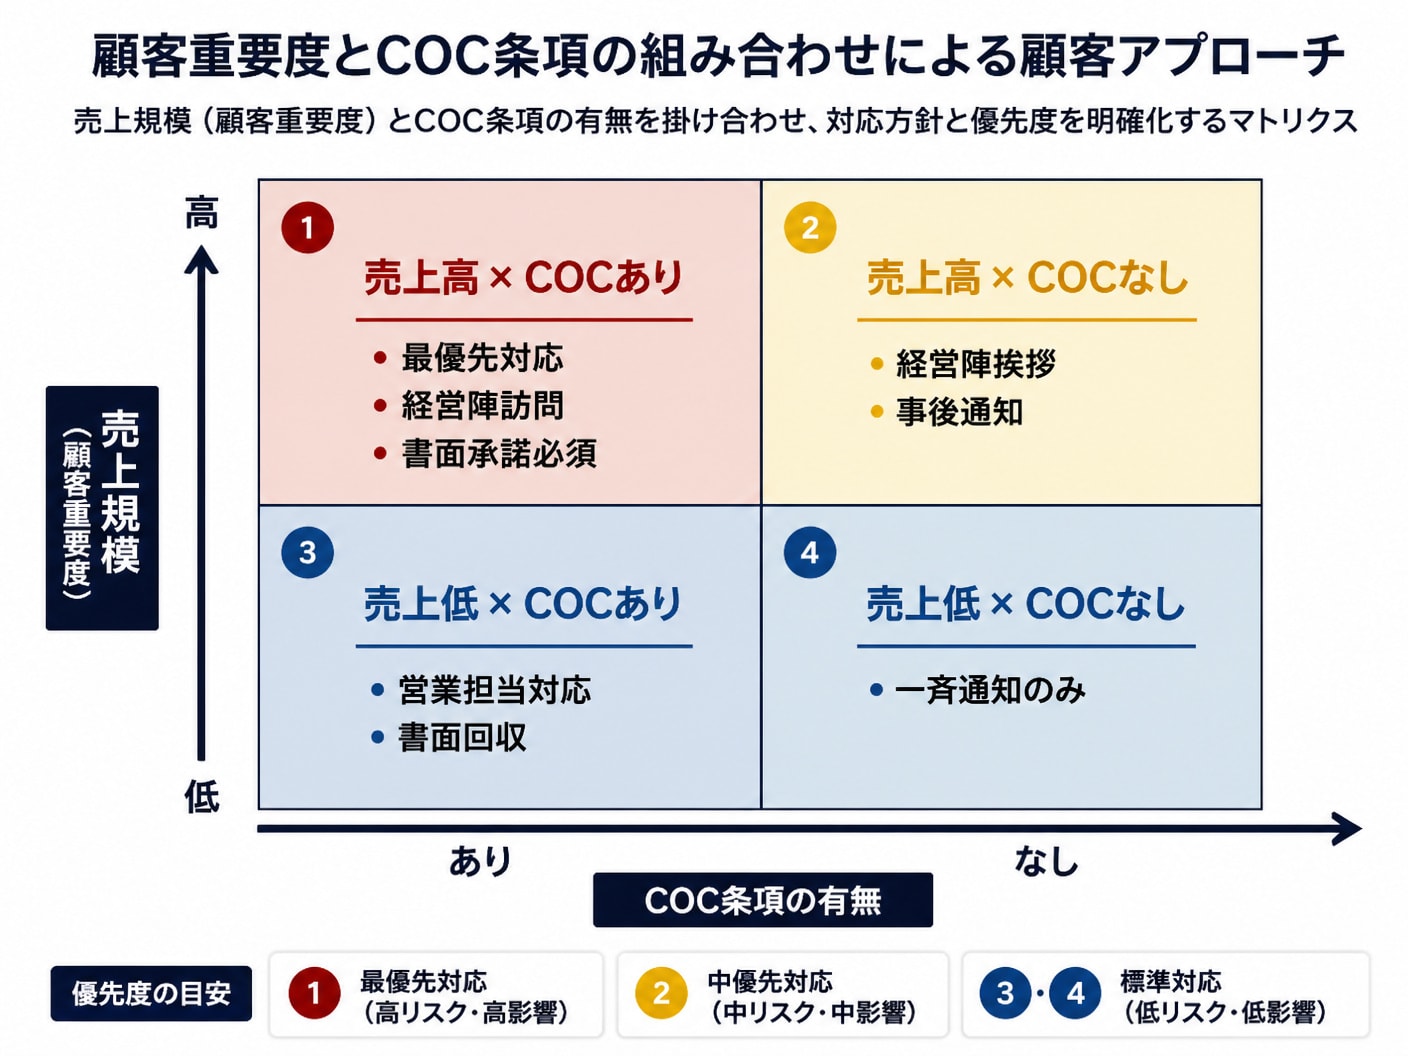
COC条項への対応を成功させる第一歩は、最終契約締結前に全顧客の契約書を精査し、リスクマトリクス上に事前分類することです。「売上貢献度(大・中・小)」と「COC条項・承諾要否(あり・なし)」の2軸で顧客をスクリーニングします。
下記の分類テンプレートを活用し、リソースの集中投下先とアプローチの優先順位を明確化します。
顧客分類 | 判定基準 | 対応要否 | 説明・打診の優先順位 |
|---|---|---|---|
グループA | 売上比率10%以上 × COC条項あり | 経営陣による個別訪問・事前承諾の取得 | 最優先(最終契約直後) |
グループB | 売上比率10%以上 × COC条項なし | 役員挨拶・事後通知書の送付 | 優先度中(クロージング直前) |
グループC | 売上比率10%未満 × COC条項あり | 営業担当による個別説明・書面回収 | 優先度中(クロージング前後) |
グループD | 売上比率10%未満 × COC条項なし | 標準通知文面の送付のみ | 通常対応(クロージング後) |
最終契約締結からクロージング(取引実行)までの平均1〜2ヶ月間で、顧客への面談と説明を体系的に実行します。最初は売上の上位を占め、かつCOC条項を持つ最重要顧客からアプローチを開始し、経営陣同士による役員面談をセッティングします。
その後、中堅・小規模顧客へ順次担当営業を通じた通知を行い、書面での同意書回収を進めます。面談時には単なる株主変更の通知にとどめず、買収側が持つ開発力や資本力を活用した「サービス品質向上と体制強化の報告」というポジティブな文脈で伝えることが承諾率を高める鍵です。
3-3. 顧客がM&Aを非承諾とした場合の事前代替策と判断基準万一、重要顧客からM&Aに伴う契約承継の同意が得られない場合に備え、事前に対替策を構造化しておくことが必要です。同意拒否の主な理由は、競合グループ傘下への加入に対する警戒感や、情報セキュリティ体制への不信感に起因します。
顧客が拒否を示した際の判断基準として、グループ会社を介した既存商流の維持、担当エンジニアの配置転換、あるいは買い手側の別リソースを活用した業務代行体制の提案を用意します。交渉が難航した際も即座に代替プランを提示できる準備が、失注による事業価値毀損を防ぎます。
 4. エンジニアとBPの離職を防ぎ既存案件を継続する関係者別の調整法
4-1. 現場エンジニアの不安を軽減し離職を防止する面談の順序

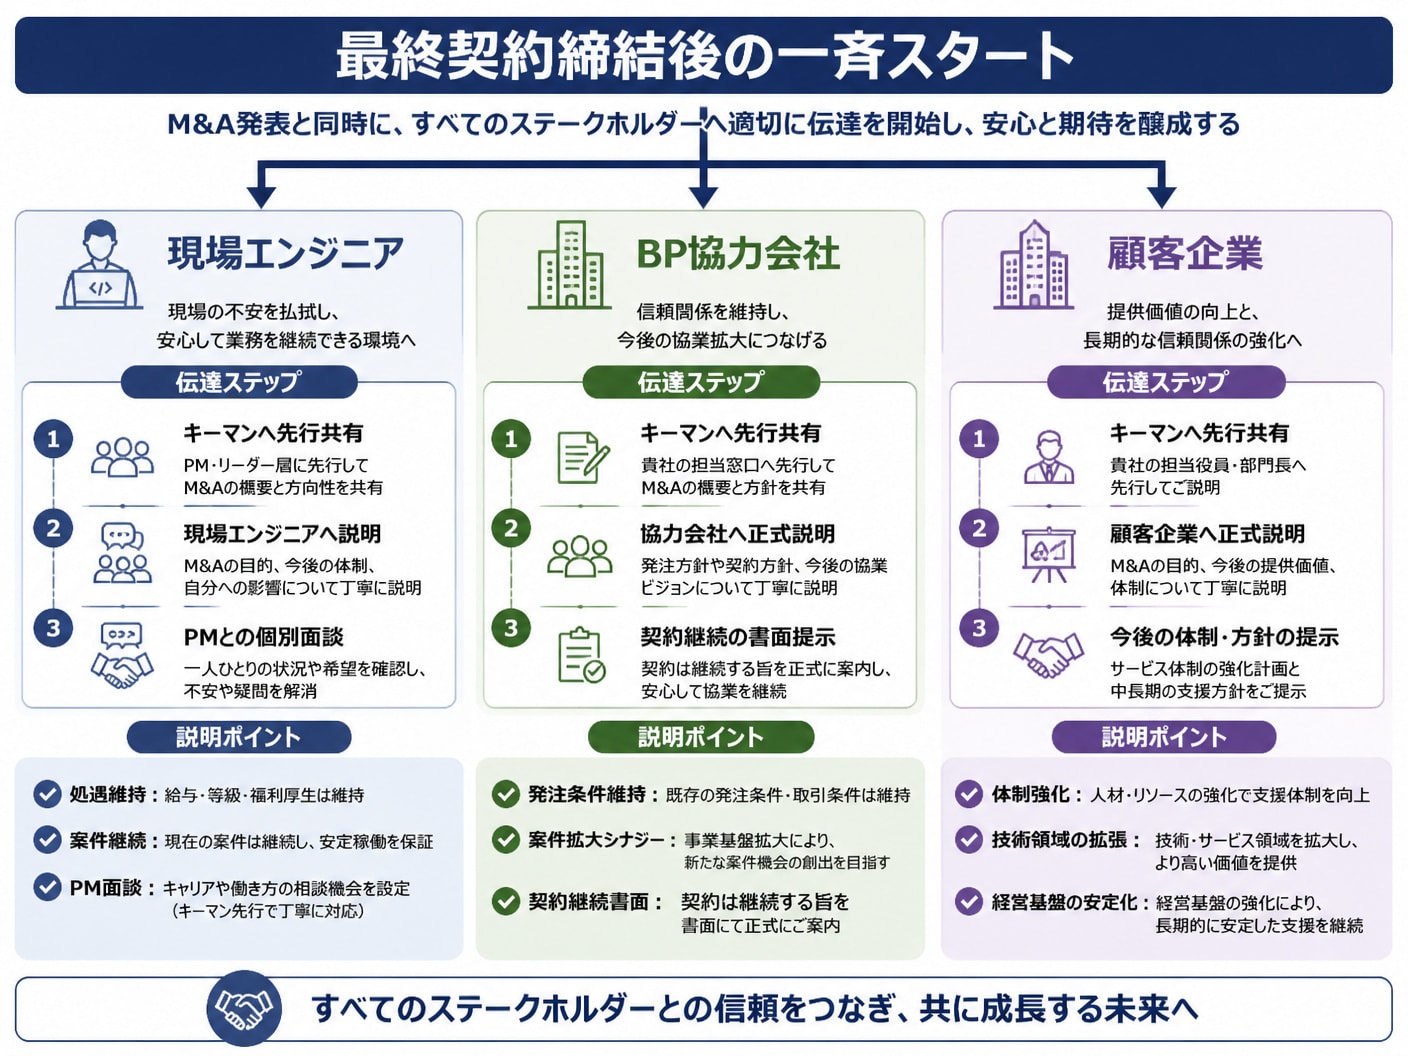
SES会社の資産価値そのものであるエンジニアの離職を防ぐには、伝える順番と面談手順の徹底が命分を分けます。一斉発表を行う前に、組織の要となるPM・PLクラスやキーマンとなるエンジニアに対し、個別の事前面談を実施することが鉄則です。
面談では「現場の配属先、常駐案件、給与・評価制度に変更がないこと」を具体的に提示し、キャリアアップの機会が増える事実を論理的に説明します。未確定な事項については「〇月〇日までに決定して回答する」と明確な期日を設定し、不安の放置による解雇・不信感を防止します。
4-2. ビジネスパートナーへの通知タイミングと案件枠の維持交渉SES事業の稼働を支えるビジネスパートナー(BP・協力会社)へのM&A開示時期は、全社発表と同タイミングの最終契約締結直後が標準的です。事前漏洩を防ぎつつ、既存の再委託契約およびエンジニアの常駐枠を維持するための交渉を迅速に開始します。
BP企業に対しては「M&A後も発注体制や支払いサイト、契約単価を現行通り維持する」旨を書面で通知し、関係継続の意思を伝えます。買い手企業の規模拡大に伴い、将来的にさらなる案件提供や発注規模の拡大が可能となるシナジーを提示することが、枠維持の強力なインセンティブとなります。
4-3. 顧客への説明時に提示すべきシナジー効果と避けるべき表現顧客へM&Aの報告を行う際、言葉選びの不備が顧客離れを引き起こすケースは少なくありません。「資金繰りのための身売り」や「経営陣の引退」といった消極的な意図を伝える表現は厳禁であり、顧客に対して事業拡大に向けた戦略的提携であることを明言すべきです。
伝えるべきシナジー効果として、「買い手側の豊富なエンジニアプールによる案件対応力の強化」「上流工程や先端技術(クラウド・AI等)への対応領域の拡張」「経営基盤の安定化によるコンプライアンス体制の向上」を具体例を交えて説明します。単なる経営体制の変更ではなく、顧客にとってもメリットの大きい投資であると納得させることが重要です。
 5. SES会社のM&Aに関するよくある質問(FAQ)
5-1. 顧客からM&Aに伴う契約解除を打診された場合の対処法
M&A公表後に顧客から契約解除の打診を受けた場合、まずは解除理由が法的な制限によるものか、単なる感情的な拒絶反応かを切り分ける必要があります。契約上に競業避止や任意解約条項が存在しない場合、法的対抗手段を背景にしつつも、基本的には対話による解決を目指します。
具体的な打開策として、買い手企業の経営陣を同行させた再度のアプローチを行い、強固なバックアップ体制やセキュリティ基準の遵守を証明します。既存案件の引き継ぎ期間を設ける提案や、限定的な単価調整を交えることで、解約意向の撤回と案件継続を勝ち取ったケースは多々存在します。
5-2. 経営者の退出タイミングと顧客への引継ぎ期間の標準設定譲渡企業のオーナー経営者がM&A後に会社を退出するまでの期間(ロックイン期間)は、通常6ヶ月から2年間が標準的な設定とされます。特に経営者個人に営業権や顧客関係が属人化しているSES会社の場合、円滑な引継ぎなしでの早期退出は急激な失注を招きます。
引継ぎ期間中は、経営者が買い手側の新役員や新営業担当者を伴って主要顧客を挨拶回りし、信頼関係の引き渡しを丁寧に行います。同時に、社内の営業プロセスや顧客情報の共有化(CRM化)を進め、経営者不在でも顧客関係が維持できる体制を整えたうえで段階的に退任するロードマップを描きます。
6. 顧客承諾と案件継続を後押しするSES事業 M&A・会社売却に特化したM&A支援SES事業 M&A・会社売却に特化したM&A支援(M&A PMI AGENT)は、SES・IT業界の事業構造と実務を熟知した専門仲介機関です。
SES会社の評価は単なるエンジニアの在籍人数だけで決まるものではなく、平均人月単価、粗利率、稼働率・待機率、商流の深さ(エンド直比率)、顧客集中度、定着率、PM・PL人材の割合、契約のコンプライアンス状況など、多角的な事業指標から総合的に算出されます。
財務上の数字に表れにくい事業価値を正確に抽出し、買い手企業へ正しくアピールすることで正当な評価を引き出します。
大手仲介機関と比較した際における最大の強みは、相談料・着手金・中間金・月額報酬が完全無料の「完全成功報酬制」を採用している点にあります。成功報酬の最低額は500万円(税別・レーマン方式)に設定されており、小規模なSES会社から数十名規模の企業まで柔軟に対応可能です。
また、単なる契約締結のサポートにとどまらず、株式譲渡・事業譲渡における契約承継の法的整理、顧客への事前アプローチ戦略の構築、エンジニアの離職を防ぐ面談手順の策定、さらにクロージング後の統合運用(PMI)までを一貫して支援する体制を備えています。
全国対応かつオンラインでの匿名相談が可能なため、「自社の顧客契約にCOC条項が含まれているか確認したい」「案件をストップさせずに事業譲渡を進めたい」「売却を決める前に自社の事業価値を把握したい」と考えている経営者にとって、リスクを抑えながら最適な譲渡戦略を設計するための信頼できるパートナーとなります。
7. まとめSES会社のM&Aにおける顧客への通知は、最終契約締結後を原則としつつ、個別契約の事前書面期限やCOC条項の有無に基づいた厳密なスケジューリングが必要です。株式譲渡と事業譲渡で異なる契約承継手続きを把握し、顧客・エンジニア・BPの離脱を防ぐための段階的な関係者調整を推進しましょう。
機密保持を徹底しつつ案件の継続性を担保するためには、売却検討の初期段階から専門知識を有するパートナーの助言を得ることが重要です。自社の契約内容や労務状況を棚卸しし、適切な顧客アプローチ計画を作成することから始めてください。


編集者の紹介