
M&Aデューデリジェンスを安く依頼する方法とは?
本ページの更新日について
公開日:2025年9月14日最終更新日:2026年8月10日
M&Aのデューデリジェンスは、安さだけで選ぶと買収後の損失が膨らみます。費用相場を基準に、調査範囲・専門家・契約条件を最適化する方法を整理します。
1. M&Aデューデリジェンスの目的と費用相場結論として、中小企業M&AのDD費用相場は、財務・法務・税務を合わせて100万〜500万円程度が中心です。調査範囲や企業規模によって、50万円台の限定調査から数千万円規模まで広がります。
DDは、決算書や会社案内の内容を鵜呑みにせず、買収価格と契約条件の前提を検証する手続きです。実施時期は基本合意後から最終契約前が一般的で、期間は2週間から2か月程度が目安です。
1-1. 買収価格と簿外債務を確認する目的財務DDでは、正常収益力、実態純資産、運転資本、売掛金の回収可能性を確認します。決算書に表れにくい保証債務、未払残業代、退職給付、偶発債務も対象です。
収益力が想定より低ければ買収価格を下げ、債務の金額が不明なら表明保証や補償条項で保護します。DDは値付けの計算ではなく、その計算の前提を点検する作業です。
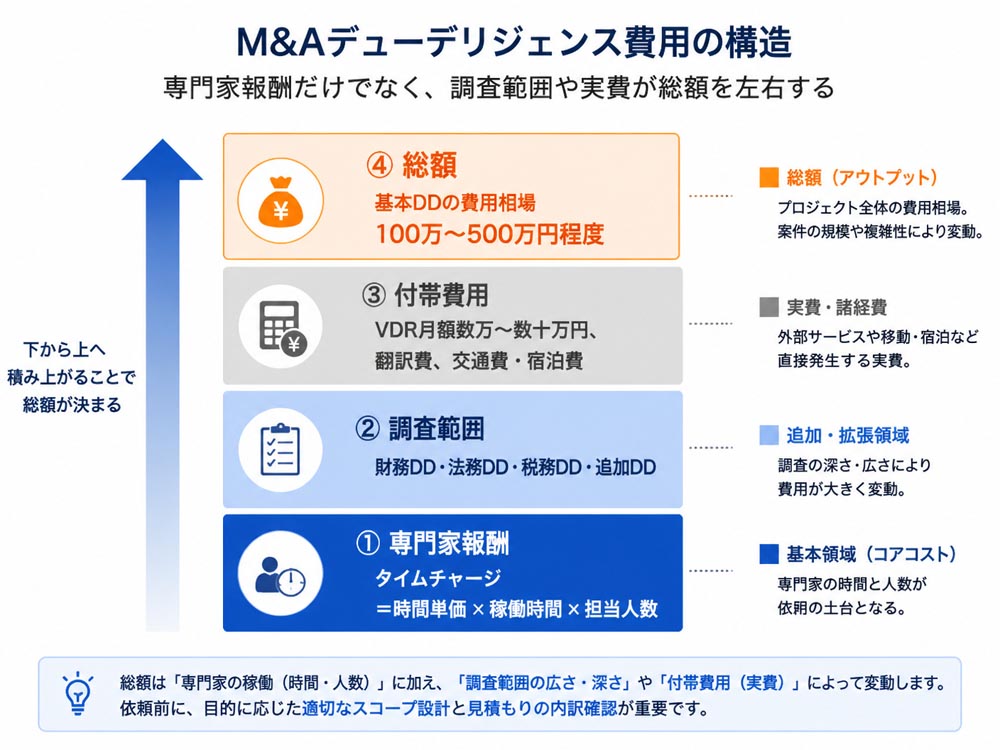
1-2. 財務・法務・税務DDの費用目安財務DDは50万〜200万円、法務DDは50万〜200万円、税務DDは30万〜150万円程度が目安です。小規模企業の限定調査では下限に近く、契約書が多い案件や複雑な税務論点がある案件では上振れします。
報酬は一括料金とは限らず、専門家の時間単価、稼働時間、担当人数、レビュー時間で構成されます。公認会計士、弁護士、税理士の上位者が多く関与するほど、タイムチャージは増えます。
1-3. 企業規模と取引条件で変わる調査費用売上高、従業員数、拠点数、子会社数は、提出資料と確認対象の量を左右します。監査の有無や会計資料の整備状況も重要で、資料が欠ける企業ほど専門家の再確認が増えます。
株式譲渡では会社の許認可や契約を引き継ぎやすい一方、事業譲渡では個別承継や再取得が必要になる場合があります。海外取引、短納期、複数事業がある案件も費用を押し上げます。
1-4. IT・人事・許認可の追加調査費用財務・法務・税務DDに加え、IT、人事、環境、知財、不動産、許認可のDDが必要になる場合があります。IT企業ではソースコードとセキュリティ、建設業では許認可と労務が優先です。
追加調査は、業種の収益や事業継続に直結する場合に省略しにくくなります。反対に、対象事業と関係が薄い領域は、初期レビューで必要性を確認してから発注できます。
 2. 企業規模と業種別に見る費用シミュレーション
費用を抑えるには、企業規模だけでなく、買収後に失うと困る資産を基準にスコープを決めます。以下の4ケースでは、ライトDDで始める領域と削減しにくい論点が異なります。
ケース | 中心となる調査 | 費用が膨らむ要因 | 削減しない論点 |
|---|---|---|---|
売上1〜3億円のサービス業 | 財務・法務・税務 | 資料未整備、顧客依存 | 売掛金、主要顧客、未払残業 |
許認可が必要な建設業 | 財務・法務・労務 | 工事案件、下請契約、拠点 | 許認可、完成工事未収入金 |
ソフトウェア企業 | 財務・法務・IT・知財 | コード量、クラウド、個人情報 | 権利帰属、OSS、セキュリティ |
海外子会社あり | 財務・税務・法務 | 翻訳、現地専門家、複数国 | 移転価格、送金規制、契約 |
売上1億〜数億円の国内サービス業では、財務・法務・税務を基本スコープにします。過去3期の試算表、勘定科目明細、売掛金年齢表、主要契約、従業員資料を先に揃えると工数を抑えられます。
顧客上位5社への売上依存度、解約率、滞留債権、経営者個人への依存を確認します。売上の半分を1社に依存している場合は、ビジネスDDを追加する合理性があります。
2-2. 許認可が重要な建設業の削減限界建設業では、許可の種類・更新状況・営業所の要件を法務DDで確認します。事業譲渡の場合、許認可が自動承継されないことがあるため、スキーム決定前の確認が必要です。
完成工事未収入金、工事損失引当、下請契約、労災・未払残業も削減しにくい項目です。ここを省くと、買収後の資金流出や営業継続の停止につながる可能性があります。
2-3. ソフトウェア企業でIT知財を優先する基準ソースコードの権利が自社に帰属しているか、外注契約で著作権が移転しているかを確認します。OSSライセンス違反、第三者コードの混入、クラウド構成、脆弱性も重要です。
主要開発者が退職すると保守できない事業では、人事DDとITDDを連動させます。財務諸表が健全でも、知財やシステムの欠陥は企業価値を直接毀損します。
2-4. 海外子会社を含む案件の翻訳と税務管理海外子会社があると、現地財務諸表の確認、契約翻訳、現地弁護士や会計士の起用が必要になります。英語資料の要約翻訳で足りるか、全文翻訳が必要かを先に決めます。
移転価格、源泉税、繰越欠損金、送金規制、現地雇用法も確認対象です。国数と資料量が増えるほどレビュー回数が増えるため、国内案件より見積もりが高くなります。
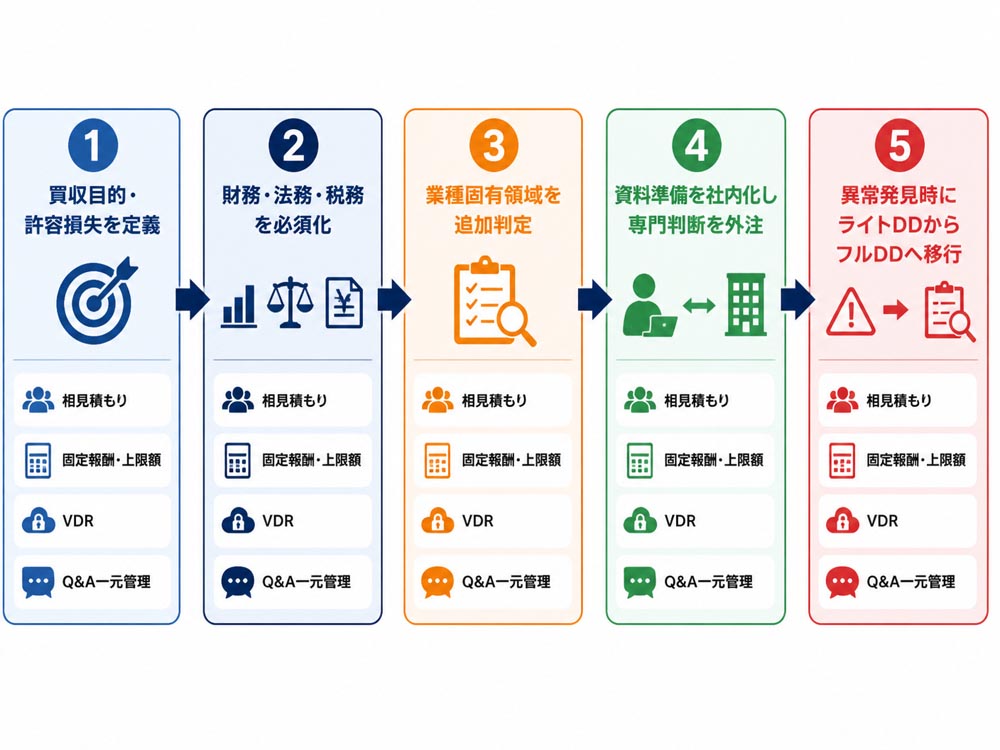
3. 安く依頼するM&Aデューデリジェンスの方法DDを安くする核心は、専門家の単価を一律に下げることではありません。リスクの高い項目に工数を集中し、資料準備や進行管理を社内で担うことが、品質を守りながら費用を抑える方法です。
3-1. リスクベースで調査範囲を限定する手順最初に、買収金額、収益源、許認可、主要契約、過去の問題を一覧化します。次に、項目を「必須」「異常があれば追加」「対象外」に分け、重要性の基準を専門家と共有します。
必須:財務DD、法務DD、税務DD、株式・許認可
追加:IT、人事、知財、環境、ビジネスDD
対象外候補:事業と無関係な不動産や海外調査
調査範囲を狭めても、結論の根拠となる資料確認は省略しません。サンプル調査の対象や金額基準を見積書に明記すると、後から範囲が膨らみにくくなります。
3-2. 資料準備を内製化し専門作業と分ける境界買い手社内で、契約書一覧、勘定科目明細、従業員名簿、許認可資料、訴訟一覧を整理できます。VDRのフォルダ作成、資料番号付与、Q&Aの重複確認も内製化しやすい作業です。
一方、正常収益力の判定、契約違反の評価、税務否認の可能性、表明保証の設計は専門家に任せます。資料を並べる作業と、リスクを判断する作業を混ぜないことが境界線です。
3-3. 相見積もりと固定報酬を使う交渉方法相見積もりは、同じスコープ、資料期間、成果物、納期を提示して比較します。費用だけでなく、担当者の経験、レビュー体制、追加作業の扱いも同じ表で確認します。
タイムチャージが適する不確実な案件もありますが、予算管理には固定報酬や上限付き報酬が有効です。固定報酬の場合も、対象外業務と追加料金を明確にします。
3-4. ライトDDからフルDDへ移す判断基準初期資料で異常な利益率、売上の急増、滞留債権、税務調査の指摘、訴訟、重要契約の承諾条項が見つかったら、追加調査へ移します。キーパーソン依存や資料間の不一致も移行サインです。
ライトDDは、重大な異常がないことを確認する入口です。異常が見つかった後も低価格を理由に調査を止めると、最終契約直前の再調査や交渉決裂で総費用が増えます。
 4. 依頼先と見積書で確認する追加費用条件
依頼先は、領域ごとの判断能力と案件規模で選びます。財務DDは公認会計士、税務DDは税理士、法務DDは弁護士が基本ですが、全体の進行を管理するFAやDDチームを組み合わせる場合もあります。
4-1. 会計士・税理士・弁護士の役割分担公認会計士は正常収益力、運転資本、純有利子負債を分析します。税理士は申告、追徴課税、繰越欠損金、買収スキームの税務を確認します。
弁護士は株式、契約、許認可、訴訟、知財、労務上の法的リスクを評価します。単純な国内案件は少人数で足りますが、海外、規制業種、IT資産がある案件は複数専門家の連携が適します。
4-2. 見積書の作業時間と担当人数を読む方法見積書では、資料確認、ヒアリング、Q&A、分析、レビュー、報告会を分けて読みます。担当者ごとの単価と予定時間がなければ、安く見える理由を確認してください。
報告書のページ数だけで比較するのも危険です。レッドフラッグ一覧、経営者説明、契約反映の助言が含まれるかで、成果物の実用性は大きく変わります。
4-3. 追加作業の上限額と承認フローの設定追加費用が発生する条件、事前承認者、上限額、作業開始の通知方法を契約書に入れます。専門家が独断で追加作業を始めないよう、メールなど記録が残る承認手段を指定します。
スコープ変更時は、変更内容、理由、追加時間、追加金額、納期を記録します。例えば「追加は30万円を上限とし、買い手責任者の承認後に開始」と定めると予算を管理しやすくなります。
4-4. VDR・翻訳・出張費の負担条件を確認VDRは容量、利用期間、ユーザー数により、月額数万〜数十万円程度の費用が発生します。専門家報酬に含むのか、買い手が直接契約するのかを確認します。
翻訳費、交通費、宿泊費、現地調査費、通訳費も総額に含めて比較します。オンライン中心、要約翻訳、出張回数の制限を見積書に反映すると、予想外の実費を防げます。
5. DDを削りすぎた場合の損失と契約対応DD費用の削減額が50万円でも、未払残業代、追徴課税、契約解除、システム再構築が数百万円から数千万円に達する可能性があります。費用ではなく、発見できなかった損失との比率で判断します。
5-1. 簿外債務と許認可を削減対象にしない理由簿外債務は買収後に現金流出として表面化します。税務リスクは追徴課税、許認可の問題は営業停止、主要契約の解除は売上消失につながるため、単純な削減対象にはできません。
労務問題も、未払残業代の一括請求や人材流出を招く可能性があります。財務・法務・税務の基本領域は、簡略化しても存在確認と重大性評価を残す必要があります。
5-2. DD費用と買収後損失を比較する判断軸例えば、DD費用を100万円削っても、回収不能売掛金が500万円、契約解除による利益減少が1,000万円なら、削減効果は逆転します。再編費用、訴訟対応費、PMI遅延も損失に含めます。
重要なのは、損失額だけでなく発生確率と発見可能性です。高額で発生確率が不明な論点ほど、専門家による初期確認を行う合理性があります。
5-3. 問題発覚後の価格調整と表明保証対応問題が判明したら、買収価格の減額、クロージング前の是正、表明保証、補償条項を組み合わせます。金額を算定できる債務は価格調整、算定しにくいリスクは契約上の保護が基本です。
補償額の上限、期間、免責金額、請求手続き、エスクローの有無を確認します。重要な許認可の更新や取引先の承諾取得を、クロージング条件にする方法もあります。
5-4. 依頼前に使える社内チェックリスト買収目的と買収後の運営方針を定めたか
許容できる損失額と撤退基準を決めたか
重要資産、主要契約、許認可を把握したか
社内で準備する資料と専門家に任せる判断を分けたか
予算上限、追加承認者、納期を決めたか
この項目を1枚にまとめてから専門家へ相談すると、見積もりの前提が揃います。買収目的が曖昧なまま依頼すると、調査項目が増え続け、費用も管理しにくくなります。
6. よくある質問(FAQ) 6-1. M&Aデューデリジェンスは誰が費用負担するか買い手が負担するのが一般的です。買い手自身の投資判断とリスク確認のために行うからです。売り手が行うセルサイドDDや資料整理の費用は、売り手側の負担になります。
6-2. 小規模企業でも財務DDは必要になるか年商1億〜30億円程度の企業でも、財務DDは省略しにくい領域です。過去3期の収益、売掛金、借入、税務申告、簿外債務を限定的に確認するだけでも、買収価格の精度が上がります。
6-3. 見積もりが予算を超えたときの調整方法まず、追加DD、報告形式、会議回数、資料整理の外注範囲を見直します。必須の財務・法務・税務を残し、業種依存の調査は初期レビュー後に段階発注します。
6-4. ライトDDのまま最終契約へ進める条件事業構造が単純で、資料が整い、重大な異常がなく、許認可・主要契約・税務に問題がない場合です。表明保証、補償、価格調整などの契約上の保護措置も確保します。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方売り手側でDD費用や仲介手数料を抑える場合は、売却価格ではなく最終的な手取り額で比較する必要があります。手取りを重視するならM&A PMI AGENTは、売却価格から仲介手数料・税金・実費・引継ぎ条件を差し引いた手取り額を整理できるサービスです。
初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。譲渡価格5,000万円の比較例では、他社最低報酬2,000万円に対して最低報酬500万円〜となり、手数料差額は最大1,500万円とされています。
他社の提案書や見積もりを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。オンライン面談中心で固定費を抑え、仲介だけでなくビジネスDD、PMI、企業再生、経営改善まで支援する点も特徴です。
買い手側のDD費用とは直接異なりますが、売り手が資料準備やセルサイドDDの費用を判断する際にも、取引全体の手取りを確認する視点は有効です。

M&AのDD費用相場は、財務・法務・税務を合わせて100万〜500万円程度が中心です。ただし、安くする方法は調査を無条件に省くことではなく、買収目的とリスクに応じてスコープを設計することです。
財務・法務・税務の必須確認を残し、資料準備、VDR、Q&A管理を内製化します。相見積もりでは作業時間、担当人数、追加費用、実費まで比較し、異常が見つかった場合はライトDDからフルDDへ移行してください。
まずは買収金額、対象企業の業種、拠点数、子会社、許認可、主要契約を整理し、必須・追加・対象外の3区分を作成します。その一覧を複数の専門家に提示することが、品質と予算を両立する第一歩です。
編集者の紹介


