エンジニア10〜20名のSES会社は売れる?小規模M&Aの評価
エンジニアが10〜20名規模のSES会社は十分に売却可能です。ただし、評価額を左右するのは単なるエンジニアの人数ではなく、将来にわたる収益の継続性と組織の自立性にあります。
1. エンジニア10〜20名規模のSES会社は売れるか?小規模M&Aにおける評価の現実 1-1. 買い手が求めるのは人数ではなく将来にわたる営業利益の継続性小規模M&Aにおいて、買い手企業が確認しているのは「エンジニアが何人在籍しているか」という単純な頭数ではありません。どれほど優秀なエンジニアが20名在籍していても、売却直後に全員が離職してしまえば事業価値は一瞬にしてゼロに帰すためです。
買い手にとって魅力的なのは、現有の人員が将来にわたって安定した営業利益を生み出し続ける組織構造です。これは、小麦粉そのものを買うのではなく、小麦粉から定期的にパンを焼いて販売できる「稼働中の店舗網とレシピ」を買い取る構造に似ています。
したがって、10〜20名規模の会社が正当な企業評価を得るためには、個々のエンジニアのスキルセット、過去3年間の定着率、ならびに特定の個人に依存しない案件アサインの再現性を数値で提示することが必須となります。
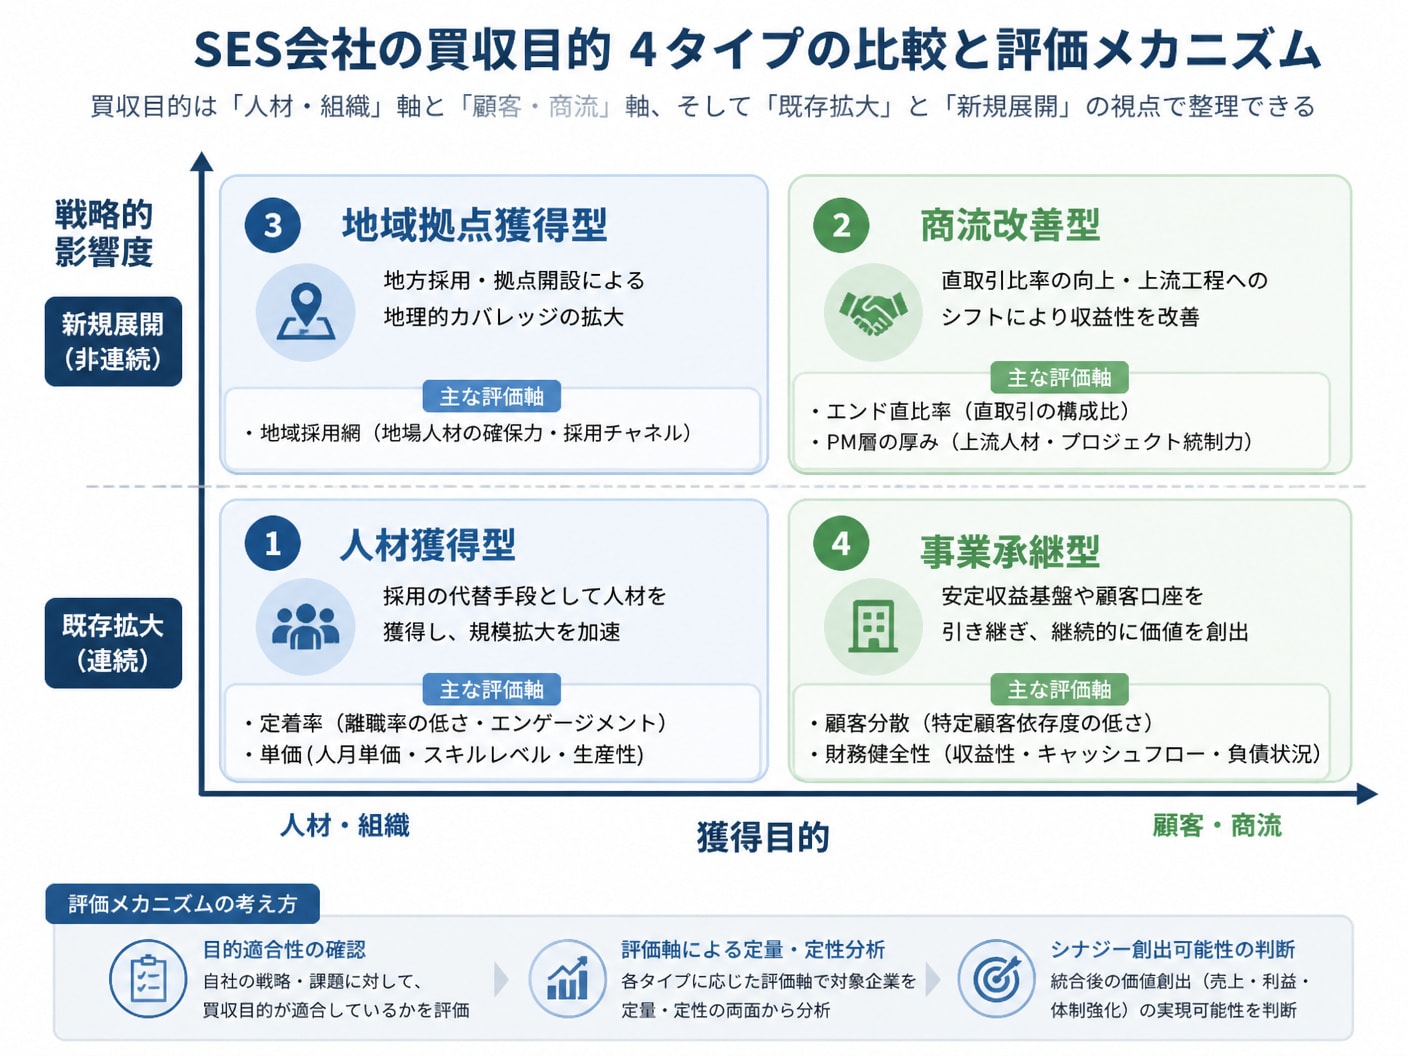
1-2. 人財獲得・商流改善など買収目的の4タイプによる評価額の違いSES会社の買収を検討する買い手企業は、その戦略目的に応じて大きく4つのタイプに分類されます。同一規模のSES会社であっても、アプローチする買い手のタイプによって提示される買収価格は劇的に変動します。
1つ目は自社の開発リソースを急拡張したい「人材獲得型」、2つ目は上流工程や直取引案件を奪取したい「商流改善型」です。さらに、地方での採用拠点やニアショア開発ラインを狙う「地域拠点獲得型」、後継者不在の優良企業を引き継ぐ「事業承継型」が存在します。
買収目的のタイプ | 買い手の主な狙い | 評価が高まりやすい条件 |
|---|---|---|
人材獲得型 | 中途採用の代替、開発ラインの即時確保 | 即戦力化されたエンジニア層、低い離職率 |
商流改善型 | 二次請け脱却、エンド直取引顧客の獲得 | エンド直・一次請け比率50%以上、直取引口座 |
地域拠点獲得型 | 地方都市での採用網・開発拠点の開設 | 地方での採用パイプライン、自社オフィス環境 |
事業承継型 | 安定した既存顧客網と現金の引継ぎ | 無借金経営、長年の取引実績、標準化された業務 |
M&Aプラットフォーム上に掲載されている「売却希望価格」をそのまま自社の相場と誤認することは危険です。プラットフォーム上の数値は売り手側の希望が強く反映された初期提示額であり、実際のクロージング価格とは乖離が生じるのが一般的です。
乖離が発生する最大の要因は、基本合意の後に実施される買収監査(デューデリジェンス)にあります。監査の過程で簿外債務リスク、未払い残業代の存在、契約書の不備、顧客集中度リスクなどが発掘されると、数千万円単位の価格減額提示や交渉破談につながります。
実際に成約する価格は、買収後の実質リスクを織り込んだ「実効企業価値」となります。成約価格を高水準で維持するためには、DDで指摘されるリスク要因を打診前の段階で自ら洗い出し、是正しておく実務対応が欠かせません。
 2. 10名・15名・20名別の評価シミュレーションと売却相場算定法
2-1. 年倍法とEBITDA倍率法を用いた小規模企業価値の計算手順

小規模SES会社の価値算定では、日本の中小企業M&Aで標準的に用いられる「年倍法(年買法)」と、上場企業やファンドが重視する「EBITDA倍率法」の2つが軸となります。
年倍法は「時価純資産 + 修正営業利益 × 2〜4年分」で計算されます。ここでのポイントは、経営者の役員報酬やプライベート的な経費を適正水準に連戻した「修正営業利益」を用いる点です。実態の稼ぐ力を正しく反映させることで、のれん代(営業権)の根拠を明確化します。
一方のEBITDA倍率法は「(営業利益 + 減価償却費)× 3〜5倍」を事業価値とし、そこから有利子負債を控除し現預金を加えて株式価値を導出します。のれん償却の財務負荷を抑えたい買い手との交渉では、EBITDA倍率法による客観的な数値ロジックが説得力を持ちます。
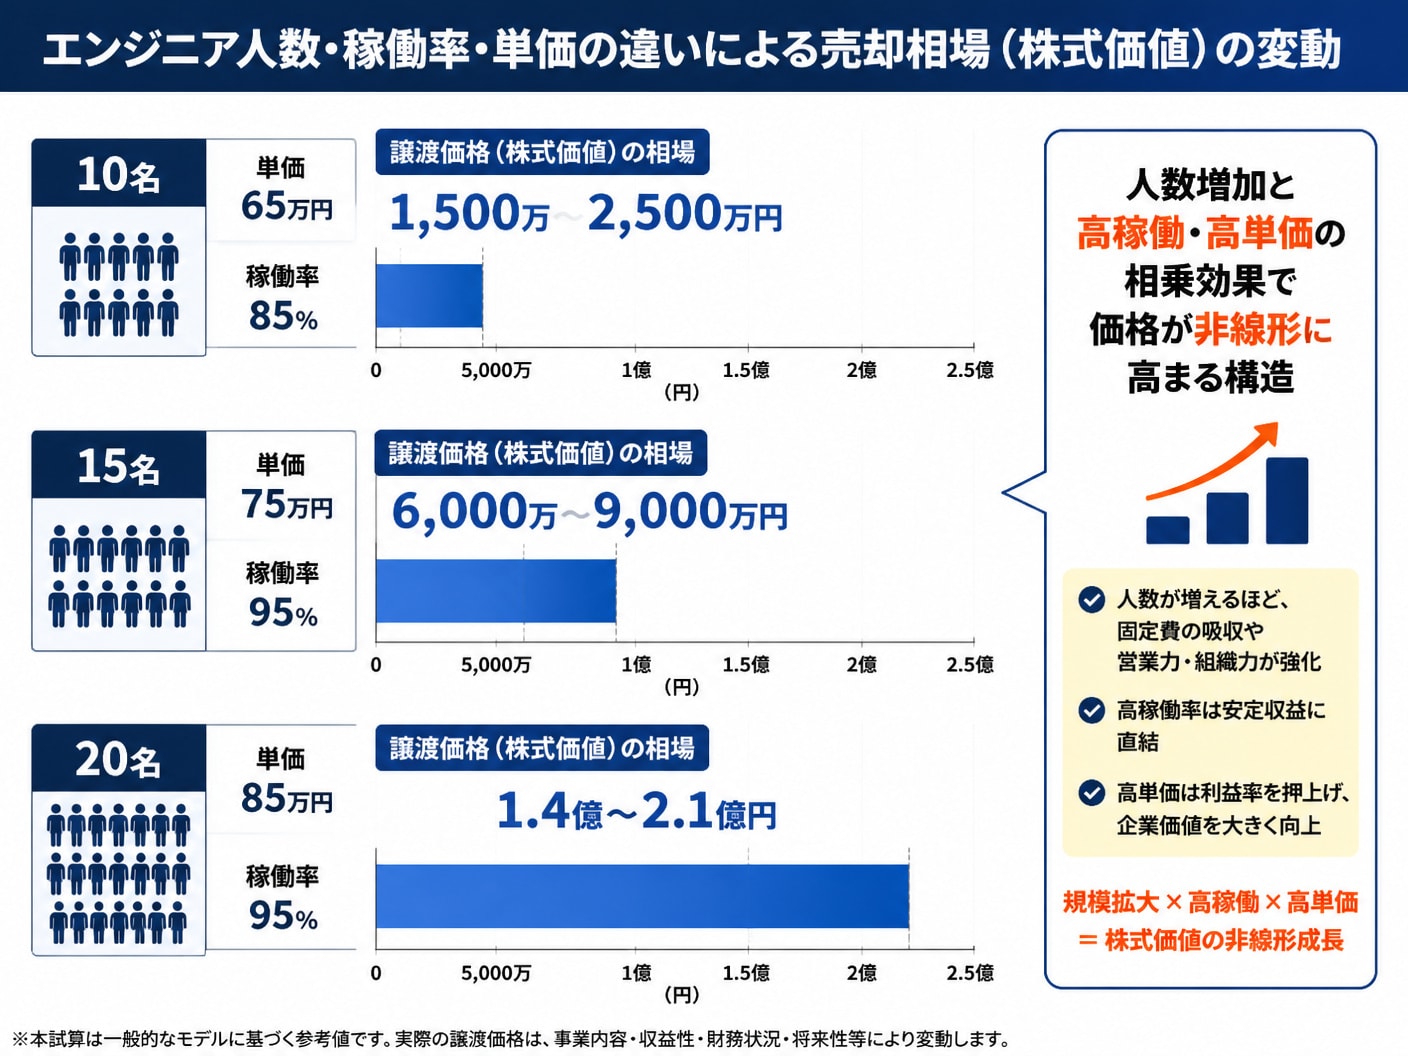
2-2. 人数別・稼働率別・平均単価別に試算する現実的な譲渡価格帯正社員エンジニア数(10名・15名・20名)、平均人月単価(65万円・75万円・85万円)、稼働率(85%・95%)をパラメータとした場合の実質的な譲渡価格(株式価値)の試算モデルを示します。直接費率(給与・社保・交通費)は売上高の65%、販売管理費は年間1,800万円で固定と仮定します。
エンジニア10名(単価65万円/稼働率85%):年間売上6,630万円・営業利益520万円 → 想定譲渡価格:約1,500万円〜2,500万円
エンジニア15名(単価75万円/稼働率95%):年間売上1億2,825万円・営業利益2,688万円 → 想定譲渡価格:約6,000万円〜9,000万円
エンジニア20名(単価85万円/稼働率95%):年間売上1億9,380万円・営業利益4,983万円 → 想定譲渡価格:約1億4,000万円〜2億1,000万円
試算値が示す通り、人数が2倍になるだけで譲渡価格は8倍以上に跳ね上がります。これは固定費がカバーされた後の限界利益がすべて営業利益に直接寄与するためであり、小規模SESにおける高単価・高稼働のインパクトを証明しています。
2-3. 評価を引き上げる稼働率95%超過とエンド直取引の数値基準買い手企業が査定時に「プレミアム(上乗せ評価)」を付与するための明確な境界線が存在します。その代表例が「年間平均稼働率95%以上」と「エンド直取引・一次請け比率50%以上」の2点です。
稼働率が90%を下回る状態は、常に1名以上の待機人材が発生していることを意味し、月額数十万円の固定費が利益を直接侵食します。稼働率95%以上を維持している会社は、案件アサイン体制と営業プロセスが組織的に機能している証左と見なされます。
また、商流においてエンド直取引比率が50%を超えている場合、中抜きマージンを排除できるだけでなく、顧客との直接交渉による単価アップやプロジェクト上流からの参画が可能となります。この2つの数値をクリアしている企業は、倍率評価で上限値(EBITDA 5倍超)が適用されやすくなります。
 3. デューデリジェンスで減額・破談を防ぐ法務労務の確認事項
3-1. 偽装請負のリスク排除と労働基準法に準拠した労務管理体制
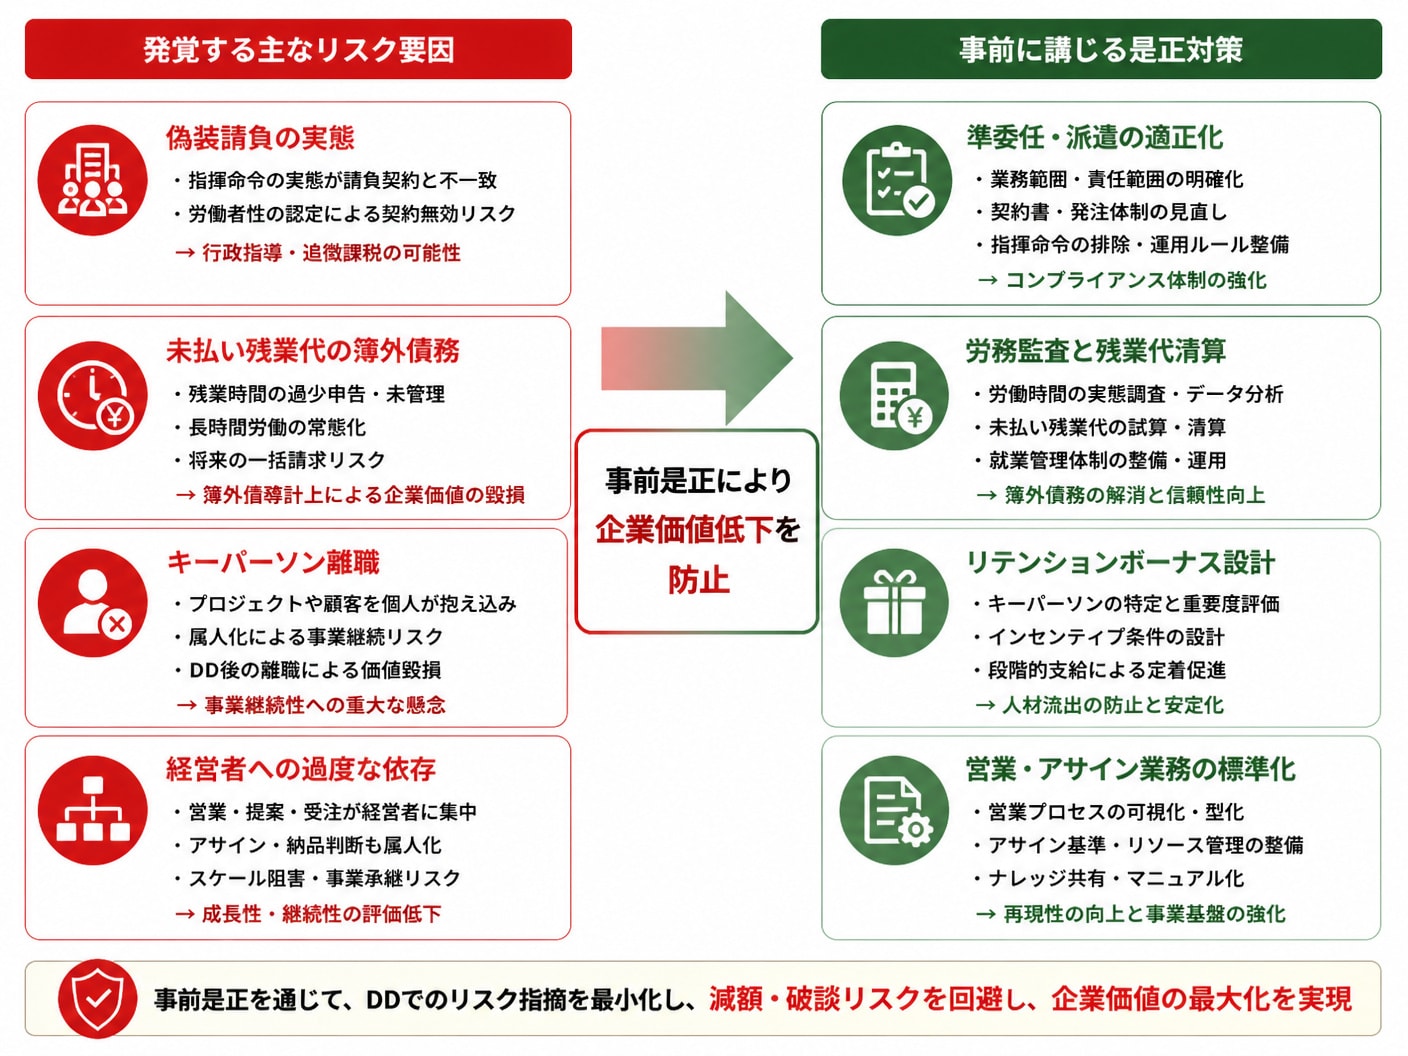
SES業界のM&Aにおいて、買収監査(DD)で最も厳しいチェックが入るのがコンプライアンス面です。特に、実務上は「準委任契約」でありながら、常駐先の指揮命令下で作業を行わせている「偽装請負」の実態があると、行政指導や労働者派遣法違反のリスクから買い手は即座に買収を断念します。
また、労働基準法への準拠状況も精査されます。固定残業代制度を採用している場合、基本給と割増賃金部分の明確な区分や、超過分の差額支給が適正に行われていないと、過去2〜3年分に遡及して「未払い残業代」が簿外債務として認定されます。
未払い残業代リスクが発覚した場合、認定された金額がそのまま譲渡価格から直接マイナスされるか、買収条件の前提変更につながります。事前に社労士などの専門家を入れて労務規程と勤務実績ログを整合させておくことが不可欠です。
3-2. キーパーソンの離職を防ぐインセンティブ設計と定着率改善10〜20名規模のSES会社において、現場を統括するリーダー格のエンジニアや営業責任者が買収後に離職することは、買い手にとって最大の失敗シナリオです。主要人員の離職は、売却前の価値算定の前提を根底から崩壊させます。
このリスクをヘッジするため、売却交渉時にはキーパーソンに対する「PMIインセンティブ(リテンションボーナス)」の設計を検討します。売却益の一部を原資として、クロージング後1〜2年間在籍し続けることを条件に特別手当を支給する契約を取り交わします。
あわせて、離職率を年間10%以下に抑えている運用実績や、エンジニアのキャリア支援制度、定期的な1on1ミーティングのログなどをエビデンスとして買い手に提示することで、組織の安定性を強力に証明できます。
3-3. 経営者への過度な依存を脱却し業務を標準化するための具体策小規模企業のオーナー経営者にありがちなのが、「社長自らが案件営業、エンジニアのアサイン、顧客との単価交渉をすべて一人でこなしている」という状態です。この「脱・経営者依存」が達成されていない会社は、売却後の継続性が疑われ評価が大幅に割り引かれます。
経営権の移転後も組織が自走するためには、営業プロセスとアサイン管理の標準化が不可欠です。誰がどの案件にどのような条件でアサインされているか、顧客ごとの単価改定交渉の履歴はどうかをクラウドツールで可視化・共有化しておく必要があります。
現場のチームリーダーにアサイン権限と一次顧客対応を移管し、経営者が介入しなくても月次オペレーションが回る「組織的運用シミュレーション」を1期以上継続して実績を作ることが、高評価への近道です。
 4. 株式譲渡と事業譲渡の選択基準および売却完了までの基本手順
4-1. 経営者保証の解除と税務メリットを考慮した最適な譲渡手法

会社売却の手法には、会社全体の株式を譲渡する「株式譲渡」と、SES事業のみを切り出して譲渡する「事業譲渡」の2つが存在します。10〜20名規模のSES会社売却において、特段の理由がない限り推奨されるのは「株式譲渡」です。
株式譲渡の最大のメリットは、金融機関からの借入金に対するオーナー個人の「経営者保証(連帯保証)」が、買収企業側へそのまま引き継がれ解除される点にあります。さらに、個人株主が受け取る売却益に対する課税率は約20.315%(申告分離課税)と低く抑えられます。
一方の事業譲渡は、譲渡益が法人税(約30〜34%)の対象となる上、従業員の個別転籍同意や取引先との契約再締結手続きが発生し、膨大な事務コストがかかります。不採算の別事業を自社に残したい場合などを除き、株式譲渡を選択するのが合理的です。
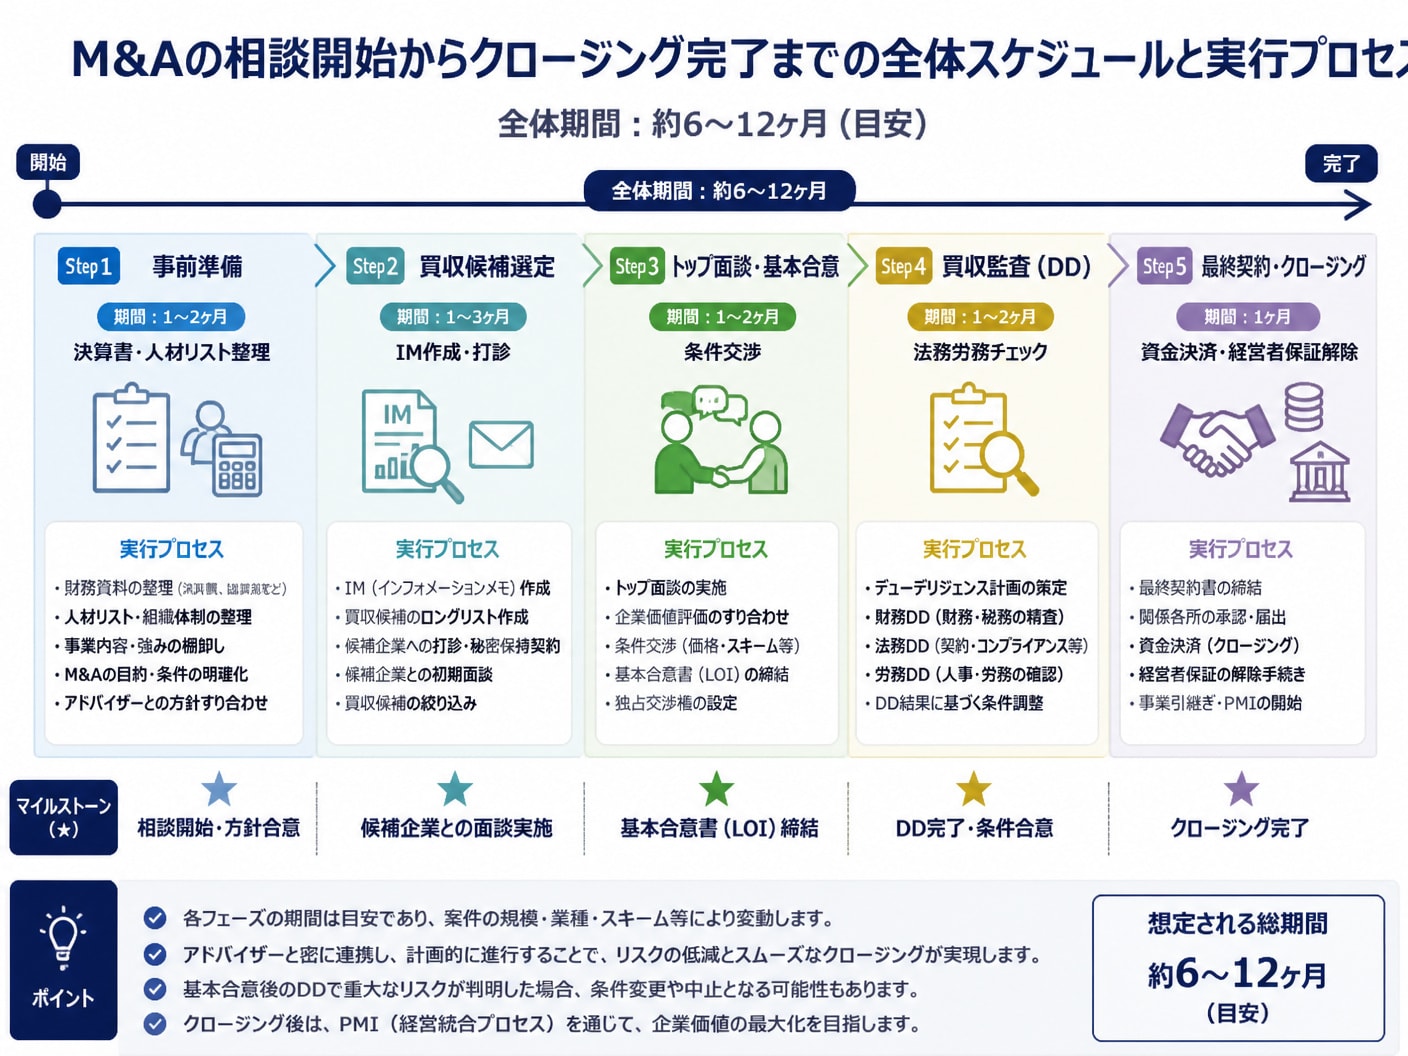
4-2. 事前準備からクロージング完了までに必要な現実的期間と書類SES会社のM&Aは、相談開始から対価受領(クロージング)に至るまで、実質的に6ヶ月〜1年程度の期間を要します。短急な交渉は売り手側の立場を弱め、条件面での譲歩を余儀なくされるため、余裕を持ったスケジュール設計が必要です。
フェーズ | 標準期間 | 必要となる主な書類・準備物 |
|---|---|---|
1. 事前準備・企業磨き上げ | 1〜2ヶ月 | 決算書3期分、月次試算表、エンジニアスキルシート一覧 |
2. 相手先選定・打診 | 1〜3ヶ月 | 企業概要書(IM)、ノンネームシート(匿名情報) |
3. トップ面談・基本合意 | 1〜2ヶ月 | 意向表明書(LOI)、基本合意書(MOU) |
4. 買収監査(DD)・最終交渉 | 1〜2ヶ月 | 全雇用契約書、顧客基本契約書、就業規則、勤怠データ |
5. 最終契約・クロージング | 1ヶ月 | 最終株式譲渡契約書(SPA)、株主名簿、臨時株主総会議事録 |
M&Aを進めるにあたっては、パートナーとなる支援機関の選定が成否を分けます。選択肢としては、M&A仲介会社、FA(フィナンシャル・アドバイザー)、プラットフォーム(マッチングサイト)、公的機関(事業承継・引継ぎ支援センター)があります。
10〜20名規模のSES会社の場合、エンジニアの単価・商流・労務特性などのIT特有の評価軸を理解している「SES業界特化型のM&A仲介会社」への相談が最も確実です。一般的な仲介会社では、決算書の数値だけで機械的に低く査定されてしまうリスクがあるためです。
選定時の基準としては、着手金や中間金が発生しない「完全成功報酬制」を採用しているか、過去に同規模SESの成約実績があるか、買収後の統合プロセス(PMI)まで視野に入れた提案ができるかを確認してください。
 5. SES会社の売却と事業承継に関するよくある質問
5-1. 赤字決算や経営者依存の激しい小規模SESでも売却可能か
結論から申し上げますと、直近が赤字決算であっても、あるいは経営者依存度が高い状態であっても、売却できる可能性は十分にあります。
赤字の要因が一層の採用投資や一過性の待機発生によるものであり、本業の単価とエンジニアのスキルセットが健全であれば、買い手は自社の営業網と案件を注入することで即座に黒字化できると判断します。
また、経営者依存についても、買収後に一定期間(1〜2年)役員や顧問として社内に残り、業務移行をサポートする契約(引き継ぎ期間の設定)を組むことで買い手側のリスクを払拭できます。
5-2. 売却意向を社内エンジニアや取引先に開示する最適な時期売却の意向を社内エンジニアや取引先に開示するタイミングは、「最終譲渡契約(SPA)の締結直後からクロージング直前」が鉄則です。基本合意やDDの段階で情報が漏洩すると、現場の動揺からエンジニアの離職や取引先の離脱を引き起こし、M&A自体が破談になる恐れがあるためです。
開示にあたっては、経営者が一方的に伝えるのではなく、買い手企業の幹部と同席の上で「なぜこのM&Aを行うのか」「雇用条件や働き方は維持・改善されること」を丁寧かつ具体的に説明し、不安を取り除くコミュニケーションを行う必要があります。
6. 小規模SESの価値を正しく伝えるSES事業 M&A・会社売却に特化したM&A支援エンジニア数10〜20名規模のSES会社が持つ真の価値は、単なる決算書上の数字や表面的な人数だけでは推し量れません。
現場で稼働するエンジニアのスキル構成、平均人月単価、粗利率、高水準な稼働率、エンド直・一次請けの商流比率、さらには低い離職率とコンプライアンスの遵守状況まで、SESビジネス固有のKPIを緻密に紐解いて初めて、買い手企業に対する強い説得力が生まれます。
小規模SES会社の売却において、評価を最大化させるパートナーとしてお勧めしたいのがSES事業 M&A・会社売却に特化したM&A支援です。
同サービスは、SES・IT業界特有の事業構造と市場動向を熟知したプロフェッショナルが、財務価値に「SES固有の事業価値」と「買い手とのシナジー」を精査して加算し、自社の企業価値を買い手候補へ正しく伝えるM&A仲介を行っています。
SES事業 M&A・会社売却に特化したM&A支援が経営者から高く支持されている理由は、着手金・中間金・月額報酬が一切発生しない「完全成功報酬制」を採用している点です。成功報酬の最低額は500万円(税別)に設定されており、譲渡価格が1億円以下の小規模な案件であっても、費用倒れの心配なく安心して相談を進めることができます。
さらに、単なるマッチングにとどまらず、無料相談から企業価値の整理、詳細資料(IM)の作成、買い手候補への匿名打診、トップ面談、買収監査(DD)の立ち会い、そしてクロージング後の経営統合(PMI)に至るまで、一貫した手厚い支援を提供します。
「売却を決めていない段階での自社評価の確認」や「赤字・地方拠点・BP中心といった複雑な条件の相談」においても全国・オンライン・秘密厳守で対応可能です。自社の正当な価値を知る最初の一歩として、まずは専門アドバイザーへの無料相談を活用することをお勧めします。
7. まとめエンジニア10〜20名規模のSES会社は、IT人材不足が長期化する現代のM&A市場において極めて需要の高い対象です。売却価格や可能性を左右するのは、単なる「エンジニアの頭数」ではなく、高稼働・高単価を支える組織体制と、将来にわたる営業利益の継続性です。
売却にあたっては、偽装請負や未払い残業代といった労務リスクを事前に排除し、脱・経営者依存を進める「自社の磨き上げ」が重要となります。適切なタイミングとスキームを選択し、SES業界に強い専門家をパートナーに迎えることで、創業者利益の獲得と従業員の雇用継続を両立した最適な事業承継が実現できます。

編集者の紹介