SES会社の企業価値を高めるには?売却前に見直す10項目
本ページの更新日について
公開日:2025年2月1日最終更新日:2026年10月6日
SES会社の売却で高い企業価値を勝ち取るためには、数か月前から始める財務や労務、組織の「企業磨き」が不可欠です。買い手の評価基準を逆算し、減額要因を排除して売却価値を最大化する実務ガイドを解説します。
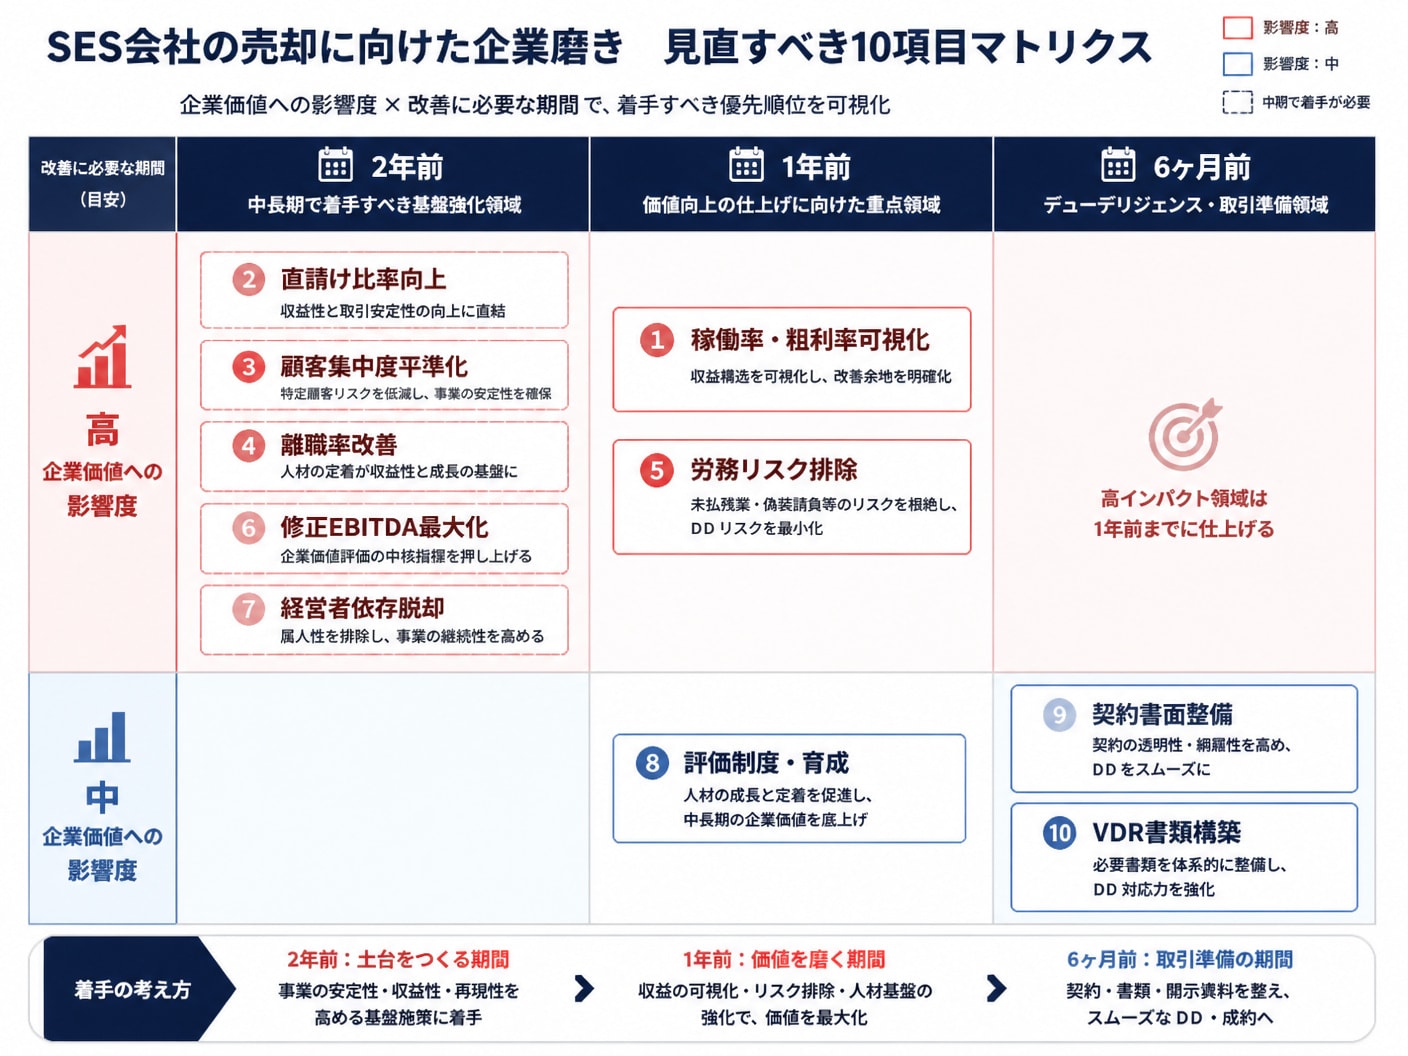
1. SES会社が企業価値を高めるには?売却前に行う10項目の見直しSES企業の評価額は、単なる決算書上の営業利益だけで決まるわけではありません。稼働体制や契約構造、労務管理といった事業の健康状態によって、査定額は数千万円単位で大きく変動します。売却前にリスクを排除し、収益性を高める「企業磨き」を行うことが高値譲渡への最短ルートです。見直すべき主要10項目と優先順位を一覧にまとめました。
見直し項目 | 確認指標・対象 | 改善アクション | 買い手評価への影響 | 準備期間 |
|---|---|---|---|---|
1. 稼働率・粗利率 | 月次稼働率・エンジニア単価 | 非稼働の削減、単価交渉 | 収益性の直結評価(高) | 1年前〜 |
2. 直請け比率 | エンド直請け売上割合 | 二次請け脱却、直販開拓 | 評価倍率(マルチプル)上昇 | 2年前〜 |
3. 顧客集中度 | 上位顧客の売上構成比 | 顧客ポートフォリオの分散 | 事業継続リスクの低減 | 2年前〜 |
4. 離職率・定着率 | 年間離職率・平均勤続年数 | 評価制度の導入・職場環境改善 | 組織の持続性担保 | 2年前〜 |
5. 育成モデル | 未経験・若手の即戦力化率 | 研修プログラムの標準化 | 再現性ある人材供給力の証明 | 1年前〜 |
6. 労務コンプライアンス | 36協定・勤怠・残業代 | 労務監査・未払いリスク解消 | DDでの減額・破談リスク回避 | 1年前〜 |
7. 偽装請負リスク | 客先常駐の指揮命令実態 | 契約書面と現場運用の適正化 | 法務デューデリジェンス対策 | 6ヶ月前〜 |
8. 修正EBITDA | 私的経費・役員報酬の適正化 | 節税の抑制、純資産の蓄積 | 評価金額のベース極大化 | 2年前〜 |
9. 経営者依存脱却 | 代表者の営業・採用依存度 | 権限委譲・マネジメント層育成 | 将来キャッシュフローの再現性 | 2年前〜 |
10. 開示資料(VDR) | 契約書・決算書・組織図 | インフォメーションメモランダム作成 | 売却プロセスのスピーディー化 | 6ヶ月前〜 |
 1-1. 稼働率や粗利率を可視化して買い手の減額査定を予防する
稼働率の不透明さや粗利率の低下は、買収監査(デューデリジェンス)において直ちに減額査定の標的とされます。買収側は「購入後にどれだけのキャッシュを生み出すか」を厳しくチェックするため、エンジニア個別の採算性が数値で証明できない企業にはリスクプレミアム(減額)を適用します。
評価指標 | 計算数式 | サンプル数値 | 目標水準 |
|---|---|---|---|
月次稼働率 | 稼働エンジニア数 ÷ 全エンジニア数 × 100 | 47人 ÷ 50人 = 94.0% | 95.0%以上 |
エンジニア1人当たり売上 | 月間総売上 ÷ 稼働エンジニア数 | 4,000万円 ÷ 47人 = 85.1万円 | 80.0万円以上 |
直接粗利率 | (売上単価 − 直接人件費 − 旅費交通費)÷ 売上単価 | (85万円 − 55万円)÷ 85万円 = 35.2% | 35.0%以上 |
待機率 | 非稼働エンジニア数 ÷ 全エンジニア数 × 100 | 3人 ÷ 50人 = 6.0% | 5.0%以下 |
月次稼働率95%以上を維持し、エンジニア1人当たりの月額売上85万円、直接粗利率35%という数値を月次推移表として整備しておくことが重要です。ボトムライン(最終利益)のブレが少ないことをデータで提示できれば、買い手の減額要求に対する強固な防波堤となります。
1-2. エンド直請け比率向上と顧客集中度リスクの平準化施策エンド直請け(プライム)比率は、企業価値の評価倍率(マルチプル)を左右する決定的な指標です。商流の深い三次請け・四次請け中心の構造では、中間マージンを搾取されて利益率が低迷するだけでなく、元請け企業の意向一つで案件が終了する失注リスクを常に抱えることになります。
エンド直請け比率の目標:全売上高の50%以上(プライム案件の比率が高いほどマルチプルが上昇)
上位顧客依存度の平準化:特定1社への売上依存度を30%以下、上位3社合計で50%以下に抑制
顧客ポートフォリオの再構築手順:直取引アプローチの強化、直請け比率の高い中堅SIerへの開拓シフト
特定の顧客1社に売上の40%以上を依存している状態は、買い手から「その1社との契約が切れたら会社価値が激減する」とみなされます。売却前の1〜2年をかけて顧客ポートフォリオを平準化させる動きが不可欠です。
1-3. 離職率を下げる評価制度と若手エンジニアの育成モデルSES会社における最大の資産は現場で稼働するエンジニアそのものであり、高い離職率は企業価値を直接的に毀損します。買収後にキーパーソンや若手層が一斉退職するリスクを、買い手は最も警戒します。
評価・育成の評価項目 | 具体的な整備内容 | 買い手へのアピール効果 |
|---|---|---|
定着率(年間離職率) | 過去3年間の離職率を10%以下に維持 | 組織の安定性と持続可能性を証明 |
評価制度の透明性 | 還元率明示型・スキル格子型の導入 | 不満による突発的離職のリスクを低減 |
未経験・若手の育成モデル | 3ヶ月の標準研修カリキュラムの可視化 | 採用難に左右されない自社育成力をアピール |
離職率を10%以下に抑える明確な評価制度が存在し、未経験者を6ヶ月で単価60万円の即戦力へ育てる再現性のある研修モデルがあれば、買い手にとって「買収後に人員を増やして成長させられるエンジン」として映ります。
1-4. 偽装請負や未払い残業代など労務リスクの証憑を整備する労務コンプライアンスの違反は、M&Aの最終局面で買収交渉を頓挫させる致命的なリスク要因です。SES業界では、準委任契約でありながら客先から直接指揮命令を受けている「偽装請負」の実態や、みなし残業代の計算不備による過去の未払い残業代請求リスクが厳重に審査されます。
労働法務点検項目:全顧客との基本契約書・個別契約書の契約形態確認(準委任 vs 派遣)
労務証憑の整備:過去3年分の打刻データ、36協定届出書、給与明細、残業代計算ロジックの整合性
適正化アクション:実態が派遣である案件の労働者派遣事業許可に基づく契約への切り替え
デューデリジェンスの段階で数千万円規模の「未払い残業代債務」が発見された場合、その金額がそっくり売却価格から控除されます。あらかじめ社内労務監査を実施し、証憑を完璧に揃えておく準備が求められます。
2. SES企業の売却相場とバリュエーションの算定数式を徹底解説
SES会社の売却価格は、勘や感覚ではなく財務指標と事業特性を掛け合わせた客観的な算定モデルによって導き出されます。業界の市場環境や人手不足による買い手ニーズの強さを背景に、自社がいくらで評価されるのかという構造を正しく把握することが交渉の第一歩です。
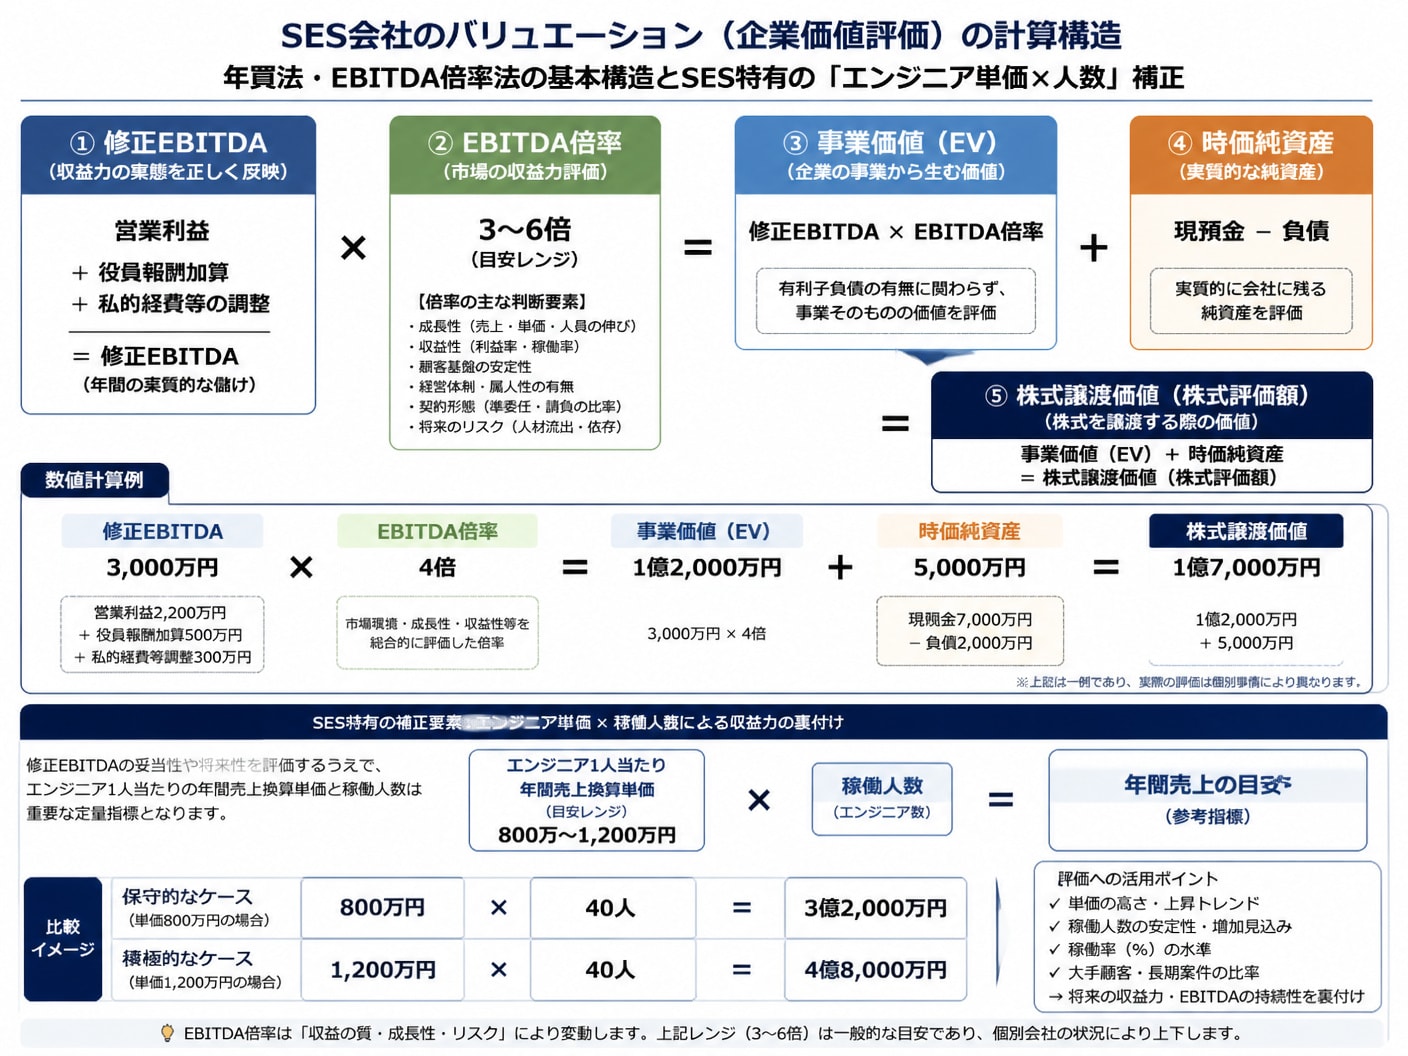
2-1. 修正EBITDA倍率による売却額の評価計算モデル中小SES企業の評価では、「時価純資産+営業利益の3〜5年分(年買法)」や「修正EBITDA × マルチプル(3〜6倍)」という数式が一般的に用いられます。実務上は、決算書上の営業利益に節税目的の経費や代表者の過大な役員報酬を書き戻した「修正EBITDA」をベースに企業価値を算出します。
算定アプローチ | 評価の計算数式 | 50名規模SESの試算例(EBITDA 3,000万円) |
|---|---|---|
修正EBITDA倍率法 | 修正EBITDA × マルチプル(3.0〜6.0倍) + 時価純資産 | 3,000万円 × 4.5倍 + 5,000万円 = 1億8,500万円 |
エンジニア数×単価法(補助指標) | 稼働エンジニア数 × 人当たり評価単価(400万〜800万円) | 50人 × 500万円 = 2億5,000万円(※参考値) |
修正EBITDAを高めるためには、売却前の段階で不必要な経費計上を取りやめ、営業利益率を1%でも引き上げておく計算上の工夫が直接的に売却額の跳ね上がりにつながります。
2-2. 株式譲渡と事業譲渡の手法選択がもたらす税務と手続の差異M&Aの手法として「株式譲渡」を選ぶか「事業譲渡」を選ぶかによって、手元に残る現金や必要な手続きの煩雑さは劇的に異なります。オーナー経営者の出口戦略に合わせて最適なスキームを選択しなければなりません。
比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
売却対象 | 会社全体の株式(経営権) | SES事業などの特定事業・資産 |
売却対価の受取人 | 株主(オーナー経営者個人) | 法人(売却側企業) |
税率・課税関係 | 約20.315%(分離課税・所得税+住民税) | 法人税率(約30〜34%)+消費税課税対象 |
負債・リスクの引継ぎ | 簿外債務を含め全面的に買い手が承継 | 指定した負債・資産のみ買い手が選択承継 |
従業員・契約の引き継ぎ | 原則として雇用・契約が自動継続 | 個別に従業員の転籍同意と顧客の再契約が必要 |
手続きが非常に簡便で、個人株主としての税率が約20%に抑えられる株式譲渡が中小SES企業の売却では第一選択となります。ただし、過去の労務問題や不要事業を完全に分離したい場合は事業譲渡が検討されます。
2-3. 経営者依存の解体と組織化が担保する将来キャッシュフロートップ営業や代表者の人脈だけに案件獲得と採用が依存しているSES会社は、買収後の再現性が低いと判断され、大幅な評価減額(オーナーディスカウント)の対象となります。
代表者依存の弊害:社長退任後に主要顧客が離脱するリスク、採用が停止する懸念
組織化のアクション:営業プロセスのSFA化、採用基準の明文化、中堅幹部への顧客引き継ぎ
マネジメント体制:社長がいなくても案件のアサインと稼働管理が回る仕組みの提示
「社長が長期間不在でも組織が自走して利益を生み出す仕組み」を提示できるかどうかが、評価倍率を3倍から5倍以上へと跳ね上げるプレミアムの源泉となります。
3. 売却プロセス全体の準備期間と段階別の実行スケジュール
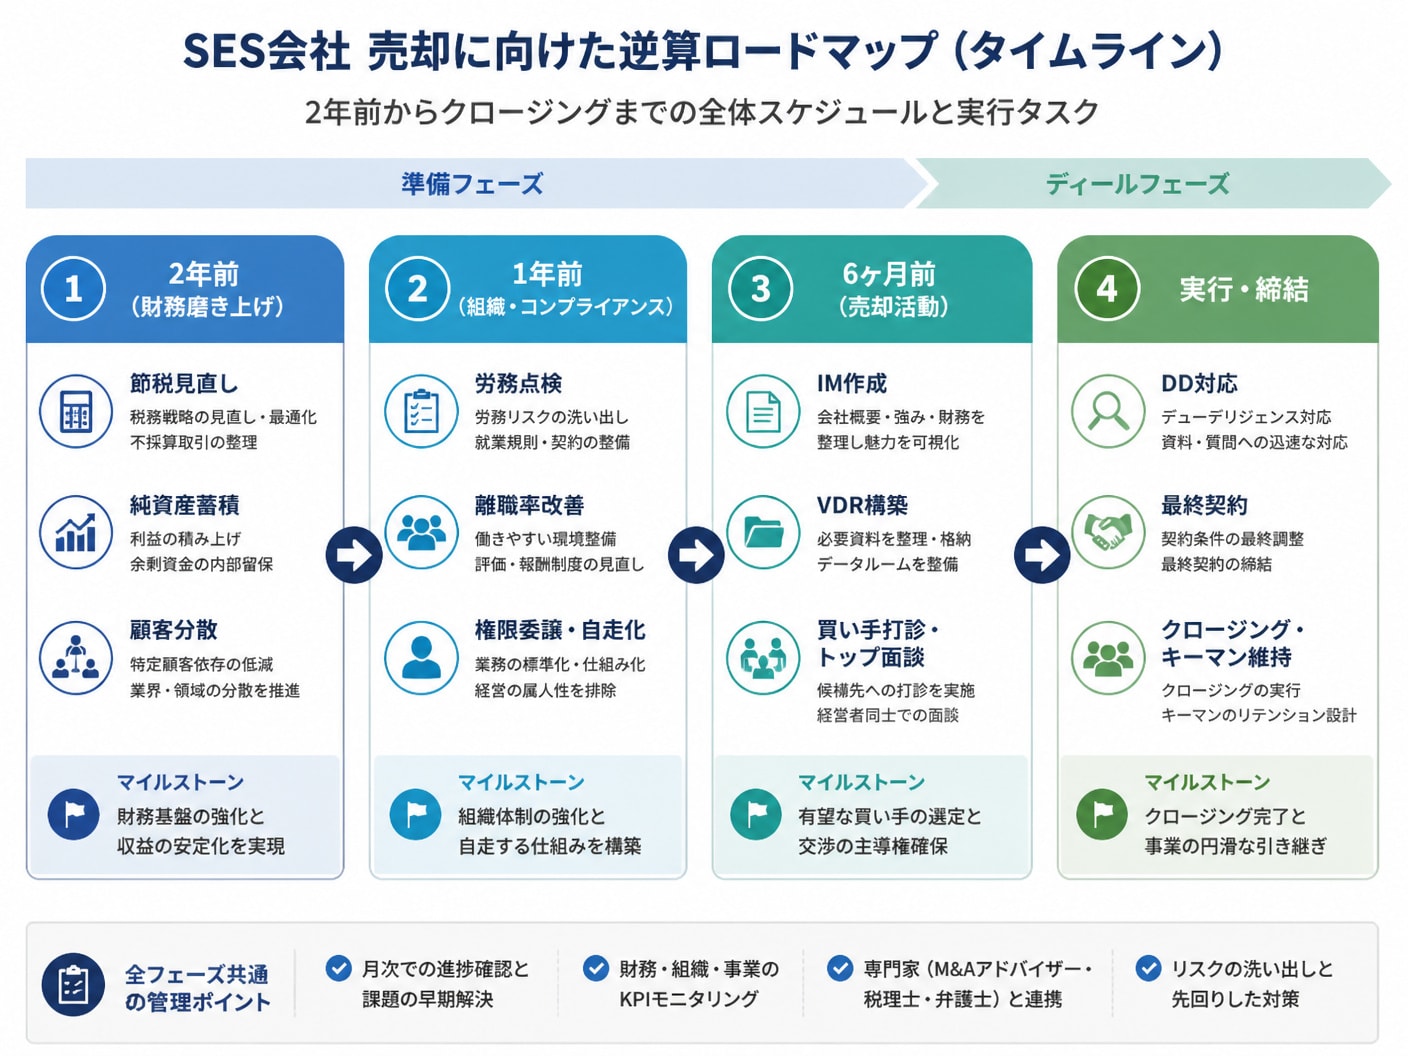
SES会社の売却を成功させるには、思い立ってすぐに売るのではなく、最低でも半年から2年の準備期間を設けた逆算のスケジュール管理が必要です。準備不足のまま市場に露出すると、買い手主導の足元を見られた交渉を強いられる結果となります。
 3-1. 2年前から着手する財務データの磨き上げと節税の適正化
売却の2年前は、過剰な節税対策を段階的に解除し、純資産と表記上の営業利益を極大化させるための長期財務戦略への転換期です。節税に偏重した決算書は、買い手から見れば単に「利益が出ていない会社」と映ってしまいます。
純資産の積み上げ:役員報酬の適正化、不必要な節税保険の解約・積立停止
財務の透明化:社長個人の私的経費(車両・交際費等)の排除と勘定科目の適正整理
収益性の底上げ:不採算案件からの撤退、低単価BP(パートナー)案件の単価見直し
2期連続で綺麗な黒字決算と成長トレンドを作っておくことで、買い手に提示する財務データの信頼性が飛躍的に高まり、強気な評価額を提示する基盤が完成します。
3-2. 1年前から進めるコンプライアンス点検と組織体制の再構築売却の1年前には、デューデリジェンスで必ず突かれる労務コンプライアンスの全面的な点検と、経営者不在でも機能する幹部層への権限委譲を完了させます。
時期・領域 | 実行すべき主要タスク | 達成すべき完了状態 |
|---|---|---|
12〜9ヶ月前(労務) | 未払い残業代リスクの点検、36協定・就業規則の改定 | 労務違反ゼロ、勤怠管理データの完全整備 |
9〜6ヶ月前(組織) | 営業・アサイン業務の幹部への移管、マニュアル化 | 代表取締役が現場実務から完全離脱できる体制 |
6ヶ月前(契約) | 全取引先との契約書・チェンジオブコントロール条項確認 | 株式譲渡時に解除リスクのある契約の特定と対策 |
幹部社員が現場の案件管理やエンジニアのメンタルケアを主導する体制を作り上げることで、組織の自走性が客観的に証明され、買い手にとって非常に魅力的でリスクの低い買収対象へと変化します。
3-3. 6ヶ月前に完了させるDD提出書類の準備と打診プロセス売却6ヶ月前には、買い手企業に自社の強みと財務実態を伝えるインフォメーション・メモランダム(IM)の作成と、開示資料を格納するバーチャルデータルーム(VDR)の構築を完了させます。アドバイザーの支援のもと、秘密保持を厳守しながら効果的な買い手打診を開始します。
IM(企業概要書)の作成:事業強み、エンジニアスキル構成、単価推移、成長シナリオの明確化
VDR(データルーム)構築:過去3期の決算書、個別契約書、給与台帳、就業規則などの電子化と格納
打診プロセス:社名を特定されないノンネームシートによる打診、NDA締結後の詳細開示
正確で整理された資料群を素早く提示できる準備体制は、買い手に対して経営管理の質の高さを印象づけ、スムーズなデューデリジェンスと価格交渉の主導権確保につながります。自社の評価項目や価値を正確に伝えるにあたっては、SES業界に特化したアドバイザーの活用も視野に入るでしょう。
例えばSES事業 M&A・会社売却に特化したM&A支援では、エンジニア数だけでなく単価や稼働率、契約内容まで精査したうえで最適な打診プロセスを支援してくれます。
3-4. M&A成約時における従業員への告知タイミングとキーマン維持情報漏洩によるエンジニアの離職を防ぐため、従業員への告知は最終契約締結後のクロージング直前に限定するのが鉄則です。告知のタイミングを誤ると、不安感からキーマンが退職し、企業価値そのものが損なわれる危険性があります。
開示タイミングの原則:最終契約締結(SPA締結)後、クロージング日の直前に全社開示
キーマンエンジニアの繋ぎ止め:買収側との事前合意による雇用条件の維持・向上、キャリアパスの提示
離脱防止策(リテンション):キーマンに対するリテンションボーナス(一定期間在籍条件の特別手当)の設計
大手傘下入りによるキャリア機会の拡大や労働条件の維持・改善を明確にプレゼンテーションし、主要エンジニアに留保手当(リテンションボーナス)を提示することで、統合後の組織安定性を確実に担保します。
4. SES会社の企業価値向上と売却前に見直す10項目についての疑問
SES会社の売却を検討する経営者が直面する典型的な悩みや疑問点に対し、実際の市場データと実務ノウハウに基づいた明確な結論を提示します。
4-1. フリーランス主力のSESでも高値での売却査定は可能か正社員比率が低く、フリーランスエンジニア中心で運営されているSES会社であっても、高い収益性と契約継続性が証明できれば適正な高値での売却査定は十分に可能です。買い手によっては「固定費リスクが少なく、柔軟にリソースを拡大できるプラットフォーム」として高く評価するケースが存在します。
フリーランス主力SESの評価ポイント:稼働エンジニアの平均継続期間、マージン率の妥当性
法制度への対応状況:インボイス制度導入後の免税事業者取引コストの調整と適正処理
再現性の証明:フリーランスを惹きつける独自のマッチング網や案件供給力の可視化
インボイス制度への適正対応やフリーランスとの長期的信頼関係、稼働継続率の高さを証憑とともに提示することで、正社員主力企業に劣らない事業価値を訴求できます。
4-2. 採用難で利益が停滞していても株式譲渡を進められるか自社単独での採用難により売上や利益が停滞している状況であっても、株式譲渡を成立させることは十分に可能です。強力な採用網や営業チャネルを持つ大手買い手企業にとって、休眠中の顧客基盤や既存エンジニアは魅力的な買収対象となります。
停滞企業のM&Aアプローチ:自社単体ではなく「買収後のシナジー(相乗効果)」を主軸に交渉
買い手が得られるメリット:ゼロからエンジニアを育成する採用コストの回避、即戦力チームの獲得
単価アップのシナジー:買い手企業のエンド直取引網に自社エンジニアを配置することによる収益急増
買い手側の営業力で案件単価を引き上げたり、買い手の採用インフラを活用してエンジニア枠を埋めるシナジー(相乗効果)を提示できれば、現状の利益水準以上の評価額を引き出すことができます。
4-3. デューデリジェンスで買い手に指摘されやすい減額要因デューデリジェンスにおいて評価額が大幅に引き下げられたり、最悪の場合は買収が見送られたりする典型的な失敗原因をまとめました。事前のセルフチェックでこれらを先回りして是正しておくことが防衛策となります。
指摘されやすい減額要因 | 買い手が問題視する理由 | 事前に講じるべき予防策 |
|---|---|---|
未払い残業代の潜在債務 | みなし残業代の計算不備による過去3年分の支払義務 | 社内労務監査の実施、残業代計算ロジックの修正 |
特定顧客への過度な依存 | 上位1社の契約解除で会社の業績が崩壊するリスク | 売却前に新規顧客を開拓し売上比率を分散 |
客先での「偽装請負」実態 | 労働局の指導や法令違反による社会的信用失墜 | 契約形態の見直し、派遣許可の取得と実態適正化 |
キーマンエンジニアの離脱リスク | 社長や特定エースの退職により技術力が消失 | リテンション契約の締結、幹部層への権限委譲 |
指摘されやすいリスク項目を事前に洗い出し、修正または補償方針をクリアにしておくことで、最終契約での大幅な減額交渉を遮断し、当初合意した評価額を守り抜くことができます。
5. SES事業 M&A・会社売却に特化したM&A支援で自社の企業価値を正しく伝えるSES会社の最終的な企業価値は、財務上の数値だけで決定されるものではありません。自社が保有するエンジニアのスキルセット、平均人月単価、稼働率・待機率、エンド直請け比率、定着率といったSES固有の事業価値と、買い手企業との間で生まれる具体的なシナジーを精緻に分析して初めて、適正かつ最大化された売却額が導き出されます。
自社の企業価値を正しく算定し、買い手にその真価を伝えるためには、IT・SES業界の構造を熟知した専門家の伴走が不可欠です。
SES事業 M&A・会社売却に特化したM&A支援(M&A PMI AGENT)は、エンジニアの人数規模だけでなく、単価や粗利、商流の深さ、技術領域、離職率といった中身を精査し、自社の潜在的価値を最大化して評価するM&A仲介サービスを提供しています。
無料相談や着手金、中間金、月額報酬は一切不要の完全成功報酬制(最低成功報酬額500万円・税別)を採用しており、売却を決定していない準備段階での相談にも対応しています。株式譲渡や事業譲渡の手法検討、契約承継や労務リスクの整理、さらにはクロージング後のPMI(経営統合)までを一貫して支援する体制が整えられています。
全国対応・オンライン相談が可能で、秘密保持に配慮した匿名打診から交渉を進められるため、まずは自社の適正な企業価値の把握から相談してみてはいかがでしょうか。
6. SES企業の価値を高めて売却を成功させるための実践まとめSES会社の売却に向けた「企業磨き」の取り組みは、単に高値で会社を売るためだけの手段にとどまりません。稼働率の可視化、直請け比率の向上、離職率の低下、労務コンプライアンスの徹底といった10項目の改善は、そのまま自社の本業における収益性と組織の耐久性を飛躍的に高めます。
たとえ最終的にM&Aを行わない選択をしたとしても、売却できる状態に磨き上げられた会社は高収益で自走する強力な事業体として残ります。「いつでも売却できる強い組織」を構築することこそが、経営者の選択肢を増やし、社員と会社自身の未来を最も確固たるものにする真の経営戦略です。本ガイドの実行ロードマップを参考に、できる項目から即座に着手してください。


編集者の紹介