SES事業 M&AのEBITDA倍率は?10倍・20倍評価を考える条件
SES事業のM&Aにおいて一律のEBITDA倍率相場は存在せず、中小企業の標準値である3〜5倍に対して10倍や20倍という高評価は特定条件が合致した場合の上限値です。本記事では、自社の企業価値を正確に算出し高額売却を実現するための理論と実務手順を体系的に解説します。
1. SES事業のM&AにおけるEBITDA倍率の相場と10倍や20倍の評価条件SES事業のM&A評価において一律の相場は存在せず、非上場の中小企業では3〜5倍が標準的な水準である一方、10倍や20倍といった極めて高いマルチプルは買収側の事業戦略と強力なシナジーが合致した特例的なケースに限られます。
企業価値の評価は単に利益の何年分かという単純計算ではなく、本業のキャッシュ創能力と有利子負債の補正、さらに事業規模や流動性を考慮した複雑なロジックによって構築されます。
1-1. 減価償却費と有利子負債を補正して真の稼ぐ力を可視化する計算式EBITDA(Earnings Before Interest, Taxes, Depreciation, and Amortization)は、税引前利益に支払利息および減価償却費を加算することで、国による税制の違いや会計上の減価償却方法、財務構造による金利負担の影響を排除した純粋な本業のキャッシュ創出力を示す指標です。
SES業界においては、大型な設備投資を伴わないビジネスモデルが多いため、営業利益と減価償却費の合計値(営業利益+減価償却費)を簡易的なEBITDAとして算出することが実務上の標準となっています。
この指標を用いる最大のメリットは、会社ごとの会計処理や設備投資の過多に左右されず、複数の企業間における事業そのものの稼ぐ力を公平に比較・分析できる点にあります。例えば、過去に自社開発ソフトウェアの無形資産償却を多額に計上している企業であっても、EBITDAを基準に据えることで、実際の現金流入に伴う本業の収益力を正確に評価することが可能となります。
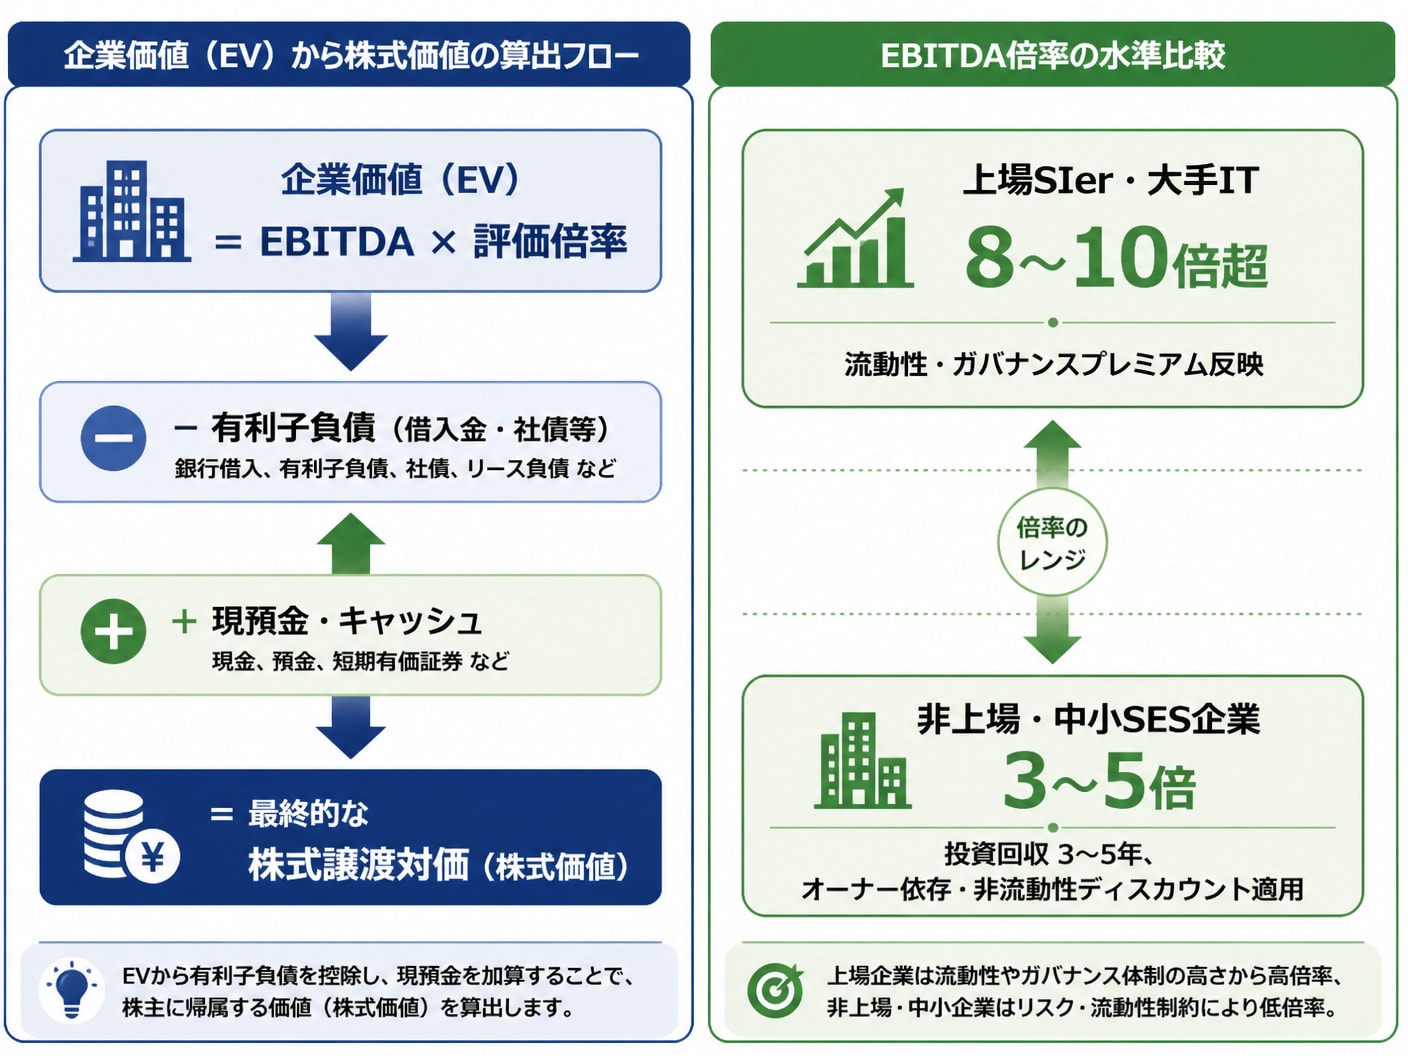
1-2. 企業価値から株式価値を導き出す純有利子負債の控除メカニズムM&Aにおいて算出されるEV(Enterprise Value:企業価値)は事業活動そのものの全般的な価値を示すものであり、実際の株式譲渡対価となる株式価値(Equity Value)を導き出すためには、純有利子負債(有利子負債-現預金)の調整手続きを行わなければなりません。
計算式としては、「株式価値 = EV - 有利子負債 + 現預金」となり、買収側が対象会社を引き継ぐ際に引き受ける負債額と、手元に残る現金同等物を相殺して最終的な買収金額が提示されます。
仮にEVが3億円と算出された企業であっても、銀行借入などの有利子負債が1億円存在し現預金が4,000万円である場合、純有利子負債は6,000万円となり、株式譲渡の対価は2億4,000万円へと補正されます。
売り手経営者が手にする最終的な手取り額を試算する際には、EBITDA倍率から導き出された事業価値そのものだけでなく、貸借対照表(B/S)上の現預金と負債のバランスを精緻に把握しておくことが絶対的な前提条件となります。
1-3. 中小企業の標準値である3倍から5倍と上場企業の倍率を比較非上場の中小SES企業における成約EBITDA倍率は、3倍から5倍の範囲に収まるのが一般的であり、これは買い手が投資資金を3年から5年程度で回収できるというPayback Period(投資回収期間)の観点に基づいています。
経営者個人の資質への依存度が高く、組織的ガバナンスや事業の永続性に一定のリスクを抱える中小企業に対しては、買い手側がリスクプレミアムを織り込むため、回収期間を短めに設定する力学が働くからです。
対照的に、株式市場に上場している大手SIerやITサービス企業のマルチプル(EV/EBITDA倍率)は8倍から10倍超、株式収益率であるPERで見れば15倍から20倍以上で取引されることが珍しくありません。
この倍率差の根底には、情報の透明性、監査法人の適正な監査によるガバナンスの確保、そして株式市場において即時に換金可能である「市場流動性プレミアム」の存在があり、非上場企業の評価においては非流動性ディスカウント(一般に20%〜30%程度)が適用される実情が存在します。
 2. 10倍から20倍の高評価倍率を獲得するSES企業の共通点と実務条件
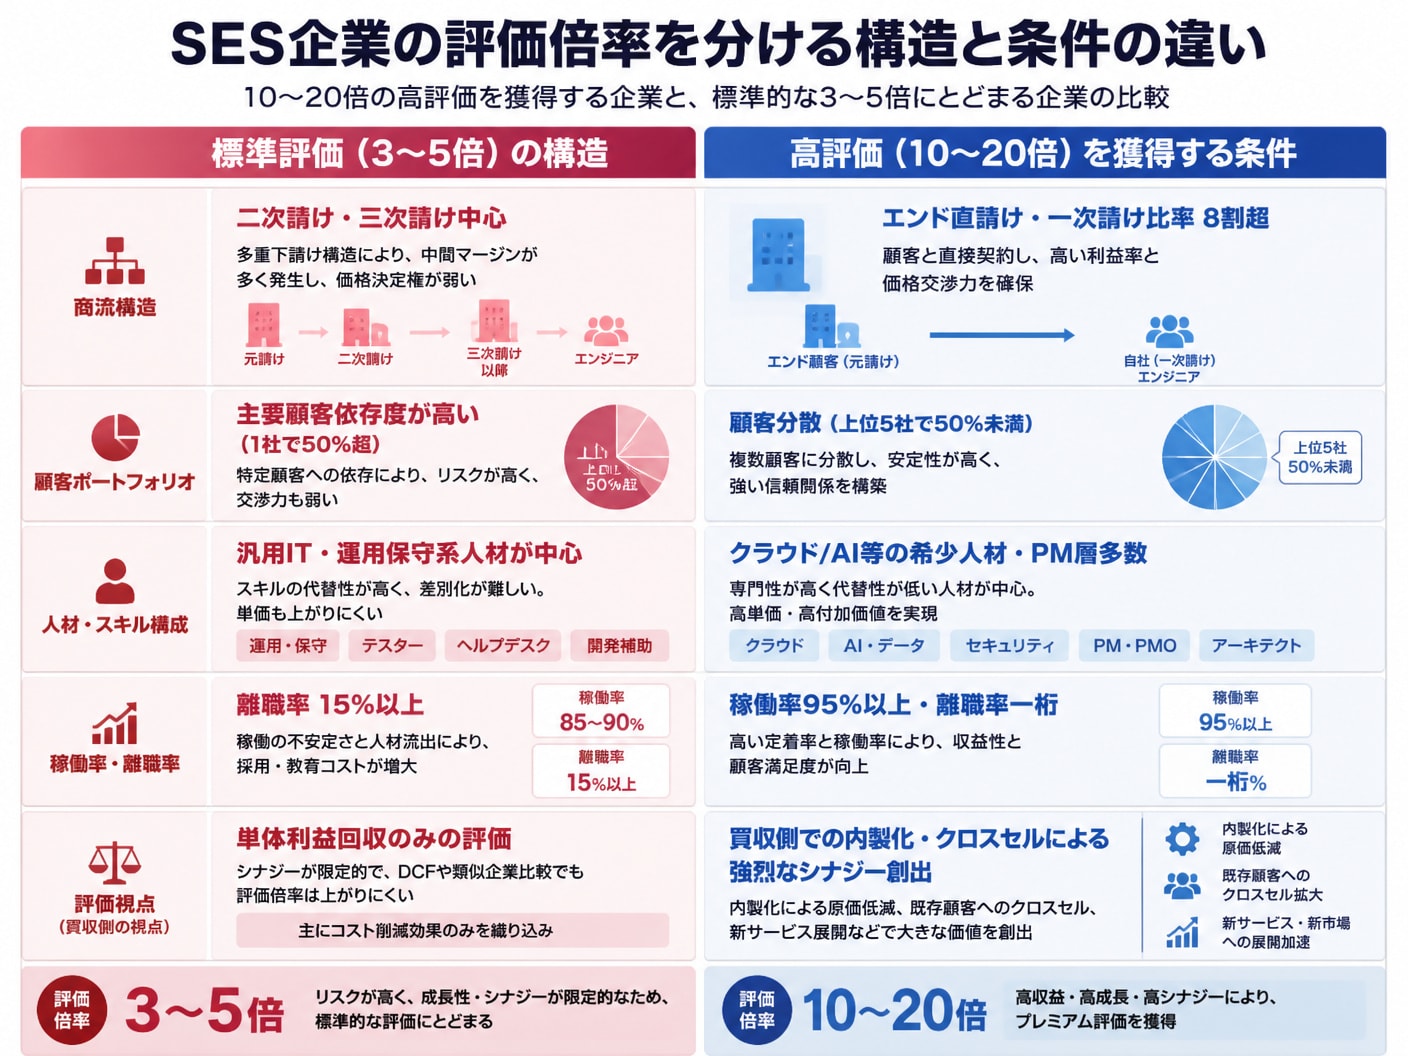
10倍から20倍という突出したEBITDA倍率を獲得するSES企業には、単体の利益水準を超えた買収側の投資回収シナジーや希少な経営資源の存在という明確な共通点があります。
相場である3〜5倍の枠組みを大きく突破するためには、買い手が自社の既存事業と組み合わせた際に「将来どれほどの定量的インパクトをもたらすか」を明確なロジックと数値データで裏付ける必要があります。
2-1. 買収側企業が20倍を支払う投資回収シナジーの論理と裏付け買い手企業が対象会社の単体利益に対して20倍という通常ではあり得ない高額なマルチプルを支払う合理的理由は、買収後のシナジー創出によって買収側の実質的な回収倍率が劇的に低下する計算が成り立つ点にあります。
例えば、自社で案件を大量に抱えながらエンジニア不足で外注費を多額に支払っている大手SIerが、高スキルエンジニア集団であるSES企業を垂直統合する場合、外注費の内製化によって自社側に数億円規模の粗利益が即座に上乗せされます。
買収側の連結業績において生み出される「シナジー加算後EBITDA」を基準に再計算すれば、売り手に対する買収対価が既存利益の20倍に達していたとしても、買収側から見れば実質4〜5年で投資資金を回収できる妥当な投資へと変貌します。
したがって、売却側がプレミアム評価を引き出すためには、自社を単独で評価させるのではなく、「どの買い手と組めばどれだけの増益効果が発生するか」を買い手企業のP/L構造から逆算してプレゼンテーションすることが不可欠となります。
2-2. 直請け比率8割超と特定顧客への依存度を下げる取引構造の構築収益の継続性と安定性を客観的に証明するためには、エンド直請け(直接取引)や一次請けの商流比率が8割を超えており、かつ特定顧客への集中度が低い堅牢な取引ポートフォリオを構築していることが必須条件となります。
商流が二次請け・三次請けと深くなるほど、単価のカットや案件終了のリスクが高まり、買い手からは「利益の質が低い」とみなされて評価倍率に強力な減額圧力がかかります。
さらに、売上高の50%以上を特定の一社に依存しているような構造では、M&A後にその主要顧客との契約が終了した場合に事業基盤そのものが崩壊する致命的リスクを懸念されます。
上位5社の売上構成比が全体の50%未満に分散されており、各顧客との平均取引年数が3年以上かつ契約更新率が高い水準を維持していれば、将来のキャッシュフローに対する確実性が極めて高いと判断され、マルチプルの引き上げ要因となります。
2-3. クラウドやAI領域における希少人材の稼働率と低い離職率の維持買収側が喉から手が出るほど欲しがる経営資源は、現代のIT市場で極めて獲得難易度が高いAWS・GCP等のクラウドインフラ設計者、生成AI・LLM構築エンジニア、データサイエンティストなどの先端技術人材です。
これらの希少なスキルセットを持つエンジニアの比率が高く、チーム全体としての稼働率が95%以上という高い生産性を常態化させている企業は、人材採用・育成コストの莫大な代行価値として評価されます。
また、エンジニアの離職率が一桁台(年間10%未満)に抑えられており、組織としての定着率が極めて高いことも高評価の絶対条件です。
SES業界において離職率の高さは「売却後のキーマン離脱による事業空洞化」を意味するため、教育制度、社内コミュニティ、評価制度が機能し、M&A後もエンジニアが確実に残社して稼働し続ける組織構造が提示できれば、20倍評価を支える強力な裏付けとなります。
 3. エンジニア頭数ではなく1人あたり年間粗利に基づいた企業価値の評価基準

SES企業の企業価値は単なるエンジニアの在籍頭数ではなく、1人あたり年間粗利と正常収益力を軸に算定するのが実務における適正な評価基準です。「エンジニア1人あたり300万円」といった昔ながらの頭数による簡易評価は、スキルの高低や単価の違いを無視した危険な方法であり、買い手・売り手双方の意思決定を誤らせる原因となります。
3-1. 単価と稼働率から算出する1人あたり粗利と企業価値の相関マトリクスSES企業が生み出す本質的な収益力は、「月額平均人月単価 × 稼働率 - 1人あたり直接人件費(給料+法定福利費+外注費)」によって導き出される「エンジニア1人あたり年間粗利」に集約されます。
待機が多く単価が低い50名のSES企業よりも、高単価かつ高稼働で年間粗利が高い20名の精鋭企業の方が、財務的価値および将来創出力の両面において圧倒的に高く評価されるのがM&A市場の実態です。
以下のシミュレーションテーブルは、1人あたり年間粗利の水準と組織規模が、M&A実務における評価倍率(EBITDAマルチプル)の補正にどのように相関するかを示したモデルケースです。
1人あたり年間粗利 | 稼働率 / 商流の特徴 | 標準的なEBITDA評価倍率 | 企業価値への影響 |
|---|---|---|---|
200万円未満 | 稼働率85%未満 / 三次請け・ロースキル中心 | 2.0倍 〜 3.0倍 | 採用コスト代行以下の評価にとどまるリスク |
200万 〜 400万円 | 稼働率90%以上 / 二次請け・汎用開発中心 | 3.0倍 〜 5.0倍 | 中小SESの標準的な相場水準が適用 |
400万 〜 600万円 | 稼働率95%以上 / 一次請け・PM/PL層多数 | 5.0倍 〜 8.0倍 | 高収益企業としてプレミアム評価が加算 |
600万円以上 | 稼働率98%以上 / エンド直・クラウド/AI領域 | 8.0倍 〜 15倍以上 | シナジーが見込める買収側による最高評価域 |
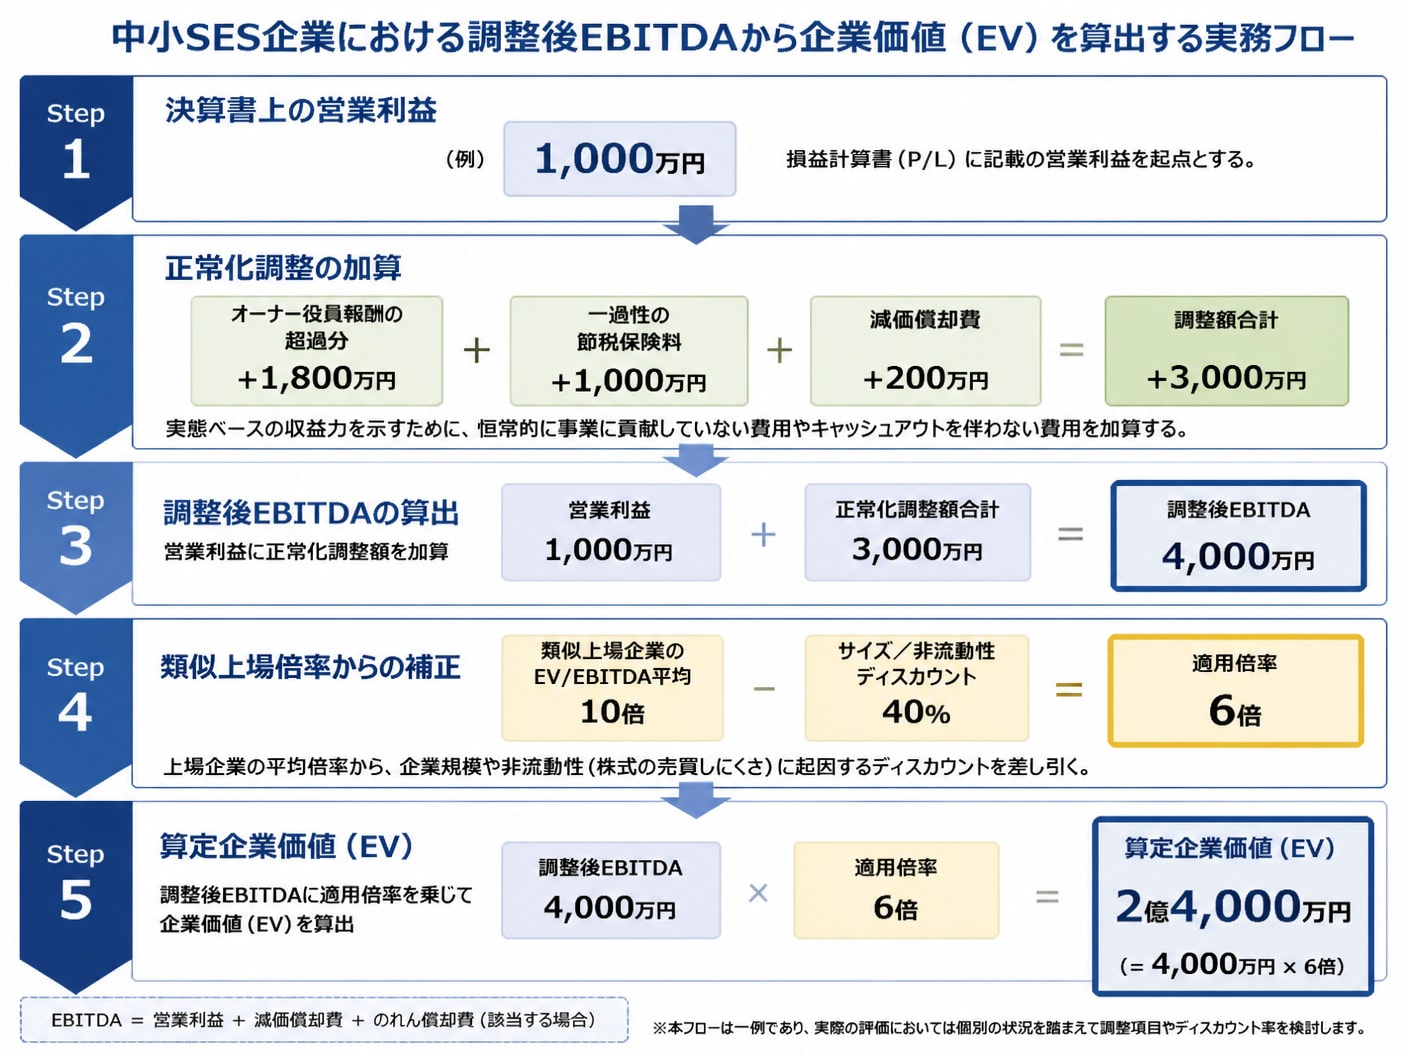
中小企業の決算書に記載された営業利益は、オーナー経営者の節税対策や個人的な経費処理によって圧縮されているケースが大半であるため、M&Aの実務ではそれらを足し戻して「調整後EBITDA(正常収益力)」を算出する作業を行います。
同業他社と比較して過大に支払われている役員報酬、オーナー個人のゴルフ会員権や高級外車の維持費、一過性の法人保険料、一時的なオフィス移転費用などを営業利益に足し戻すことで、買収後に新しい経営体制となった際に残る「実質的なキャッシュ創出力」を浮き彫りにします。
例えば、決算書上の営業利益が1,000万円であっても、役員報酬の適正水準(1,200万円)を超える超過分が1,800万円あり、節税保険料が1,000万円計上されている場合、調整後EBITDAは3,800万円(1,000万+1,800万+1,000万)となります。
倍率が5倍であれば、決算書ベースの評価(5,000万円)から調整後ベースの評価(1億9,000万円)へと1億4,000万円ものバリュエーション向上をもたらすため、正常化調整の手続きは極めて重要です。
3-3. 類似上場会社比較法を用いたマルチプル法における補正プロセスの実務企業の評価額を客観的に裏付ける手法として実務で多用されるのが、上場している類似会社(類似SES・SIer企業)の倍率をベースに対象会社の価値を逆算するマルチプル法(類似会社比較法)です。
類似企業として選定した数社の平均EV/EBITDA倍率が10倍であった場合、その数値から対象会社特有のリスクや規模の小ささ(サイズディスカウント)、非上場株式であることによる換金の難しさ(非流動性ディスカウント)を控除して適用倍率を算定します。
一般的な補正手順としては、ベースとなる上場企業の倍率10倍に対し、サイズディスカウント10%〜20%、非流動性ディスカウント20%〜30%を乗じることで、最終的な適用マルチプルを5倍〜6倍程度に割り出します。
この補正プロセスを客観的なロジックで組み立てることで、売り手は買収側からの不当な安値買い叩きを防ぎ、納得感のある合理的な交渉テーブルを設けることが可能になります。
 4. EBITDAマルチプル評価の限界点と買収監査を乗り切る売却準備のフロー
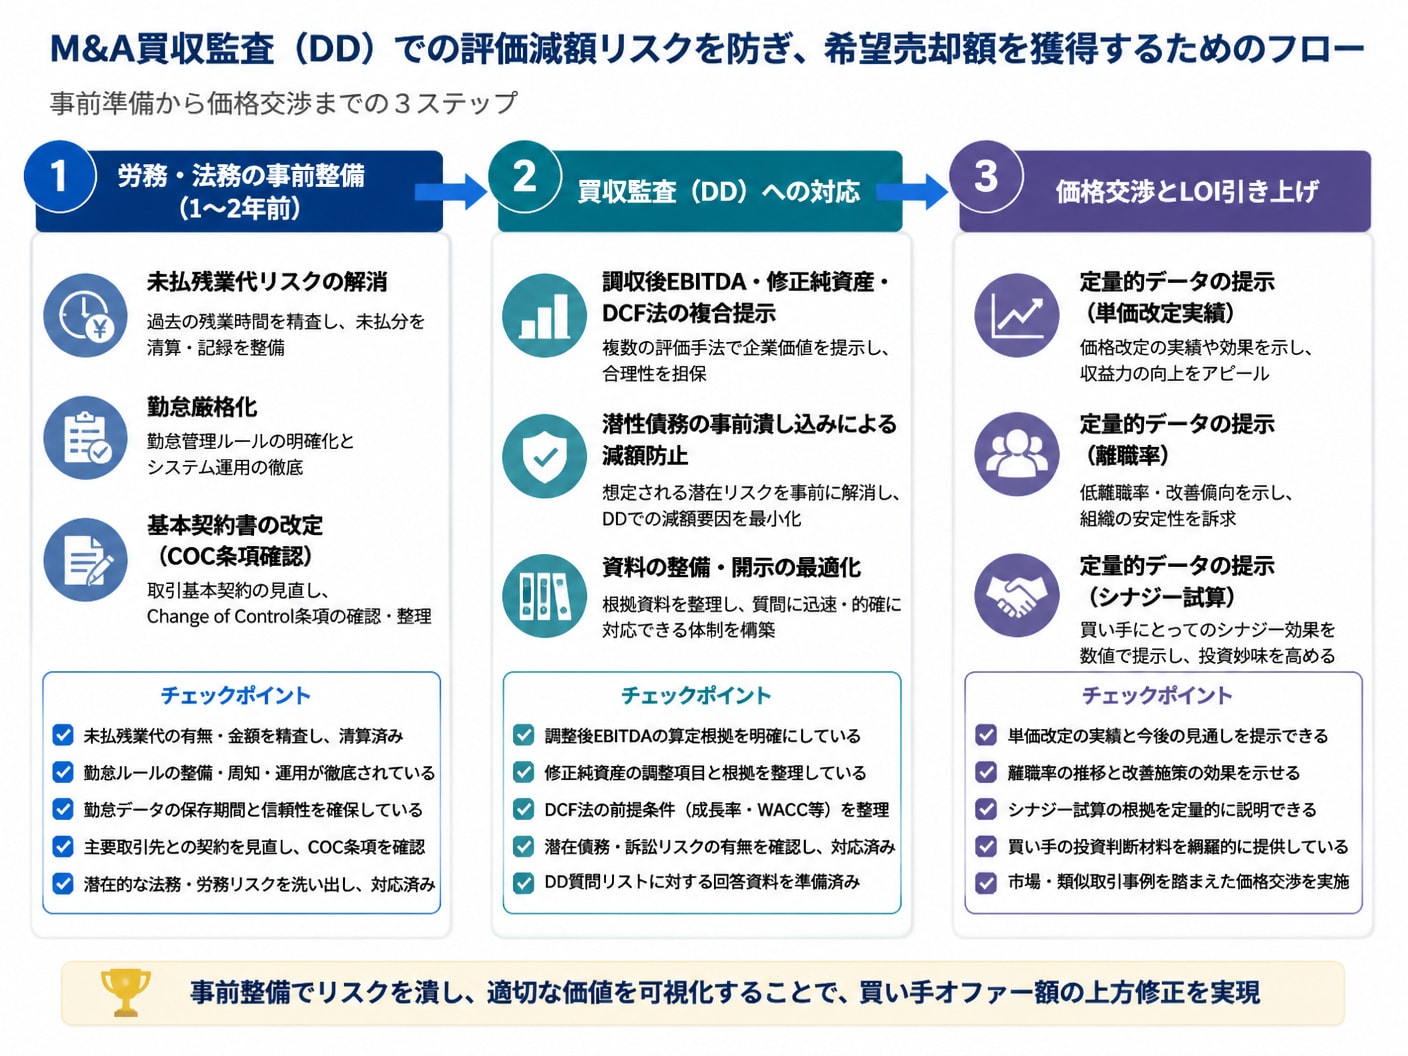
過去の実績値に基づくEBITDAマルチプル評価だけでは企業の将来性や潜在リスクを網羅できないため、買収監査(デューデリジェンス)での減額交渉を防止する事前準備と複合的な評価手法の併用が不可欠です。買い手企業は意向表明書(LOI)を提示した後の買収監査において、あらゆる労務・法務・財務リスクを精査し、提示額からの減額(ディスカウント)を狙ってくるためです。
4-1. 将来の成長性を補完するDCF法と資産価値アプローチの併用法過去1〜3期の決算データのみを反映するEBITDAマルチプル法は、新規事業の立ち上げや単価改定が進行している急成長企業の「将来のキャッシュ創力」を適切に評価できないという構造的限界を持っています。
この限界を補完するため、将来5年間の事業計画書から生み出されるフリー・キャッシュ・フローを割引率(WACC)で現在価値に割り引いて評価する「DCF(ディスカウント・キャッシュ・フロー)法」を併用することが効果的です。
さらに、会社が保有する土地・建物や有価証券、内部留保としての現預金から負債を差し引いた純粋な資産価値を算出する「修正純資産法(コストアプローチ)」を第三の軸として提示します。
インカムアプローチ(DCF法)、マーケットアプローチ(マルチプル法)、コストアプローチ(修正純資産法)の3手法を組み合わせ、それぞれの算出結果を折衷・比較することで、自社の成長性と安全性を兼ね備えた強固な評価額の論拠を構築できます。
4-2. 買収監査での減額リスクを防ぐ契約書改定と労務コンプライアンス点検買収監査(DD)の現場において最も頻繁に発生し、数千万円単位の評価減額や破談をもたらす最大の要因は、未払残業代をはじめとする労務コンプライアンス上の不備と偽装請負のリスクです。
エンジニアの労働時間管理が曖昧で、みなし残業代の運用が法的に成立していない場合、過去2〜3年分の未払残業代が潜在債務(Debt-like items)として企業価値からダイレクトに全額控除される事態に陥ります。
また、派遣許可を取得せずに実質的な派遣業務を行っている「偽装請負」の状態や、上位顧客との基本契約書における「チェンジ・オブ・コントロール(株主変更による契約解除)条項」の点検不足も致命的です。
売却プロセスに入る1〜2年前の段階で、専門家の助言のもと就業規則の改定、勤怠管理システムの厳格化、顧客およびビジネスパートナー(BP)との基本契約書の見直しを終えておくことが、評価額を守り抜くための必須の防衛策となります。
4-3. 売却希望額と実際の買い手オファー額のギャップを埋める交渉術意向表明書(LOI)で買い手から提示される初回のオファー金額が売り手の希望額に達していない場合でも、感情的に反発するのではなく、客観的データに基づくロジックの再構築によって価格の引き上げを図る必要があります。評価のギャップが生じる主な原因は、買い手側が売り手の将来の単価上昇見込みやエンジニアの定着率を過小評価している点にあります。
交渉においては、「直近で実施した主要顧客との人月単価改定の実績データ」「過去3年間のエンジニア離職率の一桁推移」「買収後に買い手側の営業網を活用することで獲得できるクロスセル案件の試算値」をエビデンスとして提示します。
自社の持つ強みが買い手の事業課題をどのように解決し、買収後のP/Lをどれだけ改善できるかを定量的データで再証明することが、オファー額を希望額へと上方修正させる鍵となります。
 5. SES事業のM&AとEBITDA倍率に関するよくある質問
SES企業の経営者が評価倍率や売却プロセスにおいて抱きやすい疑問に対し、実務視点で客観的に回答します。小規模事業者や赤字企業であっても、評価の仕組みとアプローチを正しく理解することで、十分なM&Aの選択肢を見出すことが可能です。
5-1. 赤字やエンジニア数十名規模の小規模SESでも売却評価はつくか直近決算が赤字の企業やエンジニア数十名規模の小規模SESであっても、適切なロジックを立てることで売却評価を成立させ、M&Aを成功させることができます。赤字の原因が役員報酬の取りすぎや一過性の貸倒損失、あるいは一時的な採用費の増大にある場合、前述の「正常化調整」を行うことで調整後EBITDAをプラスに転換させることが可能だからです。
また、仮に事業全体として利益が出ていない場合でも、買い手にとっては「エンジニア獲得コストの代行」という確実な経済価値が存在します。採用市場においてエンジニア1人を採用・育成するために100万〜200万円以上のコストがかかる現在、10名のエンジニア組織であれば1,000万〜2,000万円以上の採用代替価値が認められます。
事業全体の株式譲渡だけでなく、SES事業のみを切り出す「事業譲渡」スキームを活用することで、負債を切り離した純粋な事業価値評価を得る方法も有効です。
5-2. 評価倍率を高めるために売却前の数年間で優先すべき改善項目は何か売却に向けた1〜3年の準備期間で最も優先すべき項目は、「平均人月単価の改定(単価アップ)」と「直請け・一次請け比率の向上」の2点にリソースを集中させることです。
エンジニアの人数を急激に増やす施策は離職リスクや質の低下を招きますが、既存エンジニアのスキルアップと営業アプローチの変更による単価上昇は、増えた売上がダイレクトに利益(EBITDA)へと直結するため、最も費用対効果が高い改善策となります。
次点で優先すべきは、勤怠管理と契約書の法的な整備(労務コンプライアンスの徹底)です。いくら利益率を高めても、買収監査で未払残業代や違法な派遣態様が発見されれば、一瞬で数百万円〜数千万円の減額対象となり、最悪の場合は破談に至ります。高収益化への構造改革とリスクの事前排除を並行して推進することが、評価倍率を極限まで高める最短ルートとなります。
6. SES事業 M&A・会社売却に特化したM&A支援の特徴と選ばれる理由SES事業のM&Aを成功に導くには、単なる財務数値の比較にとどまらず、平均単価、稼働率、商流構造、離職率といったSES特有の事業価値を深く理解し、買収側のシナジーへと還元する専門アドバイザリーの活用が決め手となります。
SES事業 M&A・会社売却に特化したM&A支援は、まさにこの業界固有の評価項目を精査し、売却企業の強みを最大限に引き出す支援体制を確立しています。
一般的なM&A仲介会社では見落とされがちな「エンジニア1人あたりの年間粗利」や「クラウド・AI等の希少技術人材の定着率」「特定顧客への依存度を補う契約の継続性」などを客観的な数値として可視化。同業SES、SIer、上場企業、IPOを目指す成長企業など、多様な買い手タイプの戦略的ニーズと合致させることで、相場を超える高評価の引き出しを実現します。
また、相談料・着手金・中間金・月額報酬がすべて0円の「完全成功報酬制」を採用しており、成功報酬の最低額も500万円(消費税別)と明瞭に設定されているため、小規模なSES事業者でも安心して相談できる環境が整っています。
無料相談からDDサポート、PMI(経営統合)まで一貫して支援し、秘密保持を徹底した匿名打診を行うため、売却を決める前の情報収集フェーズにおいても極めて有用なパートナーとなります。
SES事業のM&AにおけるEBITDA倍率は、中小企業の標準値である3〜5倍を起点としつつ、直請け構造の確立、希少技術人材の定着、買収側との強力なシナジーによって10倍や20倍といった高評価へ昇華させることが可能です。
自社の真の稼ぐ力(調整後EBITDA)と労務・契約リスクを正確に把握し、最適な専門家とともに計画的な売却準備を進めることが成功への決定打となります。

編集者の紹介