SES事業 M&Aの譲渡価格査定でエンジニア1人はいくら?売上・粗利から考える
SES企業のM&Aにおいてエンジニア1人の価値は固定単価で定まるものではなく、1人あたりの実質EBITDAと会社全体に適用される評価倍率の掛け算によって論理的に算出されます。自社の収益構造とリスク調整後の人材価値を客観的に捉えることが、正当な譲渡価格を導き出すための第一歩となります。
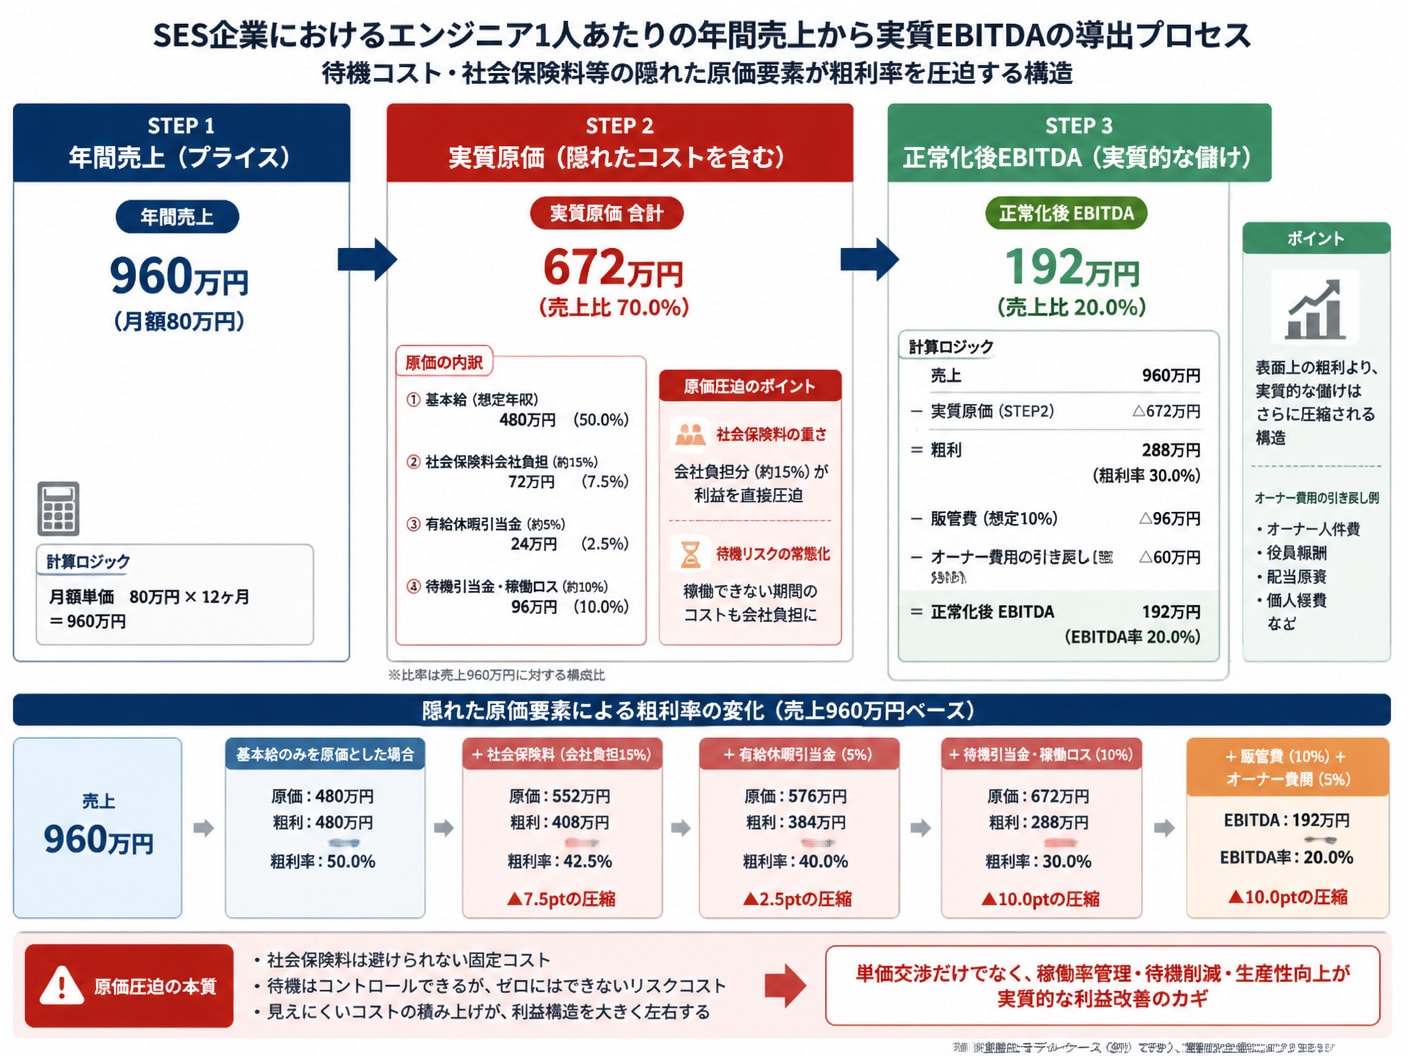
1. SES企業のM&A譲渡価格査定でエンジニア1人はいくらか売上や粗利から試算 1-1. 1人あたり年間売上960万円から算出する実質EBITDAの計算手順SES企業におけるエンジニア1人あたりの価値を算出する出発点は、月額単価から実質的な年間EBITDA(利払い・税金・減価償却前利益)を論理的に導き出すプロセスの可視化にあります。月額単価80万円(年間売上960万円)のエンジニアを例に挙げると、表面上の売上高だけでは買い手企業の価値査定を満足させることはできません。
売上から売上原価および販管費を控除し、さらにオーナー経営者固有の過剰な役員報酬やプライベート経費などの引き戻し調整(実質利益の正常化)を行う必要があります。以下のステップに従って1人あたりの実質EBITDAを正確に計算します。
計算ステップ | 対象項目 | 月額換算(1人あたり) | 年間換算(1人あたり) |
|---|---|---|---|
ステップ1 | 売上高(月額単価80万円) | 80万円 | 960万円 |
ステップ2 | 実質売上原価(給与+法定福利等) | 56万円 | 672万円 |
ステップ3 | 実質粗利益(粗利率30%) | 24万円 | 288万円 |
ステップ4 | 1人あたり分配販管費(家賃・システム等) | 10万円 | 120万円 |
ステップ5 | オーナー費用引き戻し等による正常化調整 | +2万円 | +24万円 |
ステップ6 | 実質EBITDA | 16万円 | 192万円 |
エンジニアの表面的な支給給料だけで原価を計算すると、M&Aの買収監査(デューデリジェンス)で粗利益率の過大評価を指摘され、最終提示価格が減額されるリスクが高まります。実質原価には基本給や残業代だけでなく、事業主負担の社会保険料(給与の約15%)、有給休暇取得に伴う非稼働コスト、年間待機リスクの引当金を網羅的に織り込まなければなりません。
法定福利費:健康保険料・厚生年金保険料・雇用保険料の会社負担分
有給・待機コスト:年間平均有給取得日数(約10日分)および案件端境期の不稼働期間給料
賞与引当金および交通費:月割り計算された賞与原価と月額通勤手当の実費
これらの潜在原価を考慮すると、見かけの粗利率が35%あった場合でも、実質的な粗利率は20〜30%の範囲に収束します。原価構造を厳格に分解して管理している企業ほど、買い手企業からの財務的信頼を獲得しやすくなります。
 1-3. 保守・標準・上振れの3パターンで見るエンジニアあたりの価値
エンジニア1人あたりの譲渡価値は、算出された1人あたり実質EBITDAに対して、会社全体の総合評価である「EBITDA倍率(一般的に3〜5倍)」を乗じることで算出されます。M&Aの実務においては単一の査定額を提示するのではなく、事業環境や市場環境に応じた複数のシナリオを想定して交渉に臨むことが定石です。
評価シナリオ | 前提条件 | 1人あたりEBITDA | 適用倍率 | エンジニア1人あたりの譲渡評価額 |
|---|---|---|---|---|
保守的シナリオ | 商流が深く(三次請け主体)、稼働率85%、離職率高め | 120万円 | 3.0倍 | 360万円 |
標準シナリオ | 二次請け中心、稼働率92%、定着率標準レベル | 192万円 | 4.0倍 | 768万円 |
上振れシナリオ | 直請け比率50%超、高稼働・高定着率、先端技術保有 | 250万円 | 5.0倍 | 1,250万円 |
年間売上960万円のエンジニアであっても、会社の体質や商流の深さ、技術スタックによって1人あたりの評価価値は360万円から1,250万円まで大きなひらきが生じます。自社の人材構造がどの層に集中しているかを正確に把握することが重要です。
2. 企業価値評価手法による算定結果の乖離とEBITDA倍率の調整法 2-1. 年買法と時価純資産法がSES事業の評価で生み出す価格差
中小企業M&Aの現場で広く使われる年買法(時価純資産+営業利益の2〜5年分)と、純粋な資産価値のみを測る時価純資産法との間には、SES業界特有の巨大な評価額の乖離が発生します。SES企業は工場や店舗などの有形固定資産をほとんど保持しないため、純資産額そのものは小さくなる傾向が顕著です。
評価手法 | 評価の主対象 | SES企業における特徴 | 発生する価格差の傾向 |
|---|---|---|---|
時価純資産法 | 貸借対照表上の正味財産 | 有形資産が少なく、人材の価値が数字に表れない | 企業価値が著しく低く試算される |
年買法(時価純資産+営業利益数年分) | 正味財産+将来の収益力(のれん) | エンジニアが継続的に生む営業利益をのれんとして加算 | 時価純資産法の数倍〜十数倍の提示額となる |
EBITDA倍率法 | 事業キャッシュフロー創出能力 | 減価償却費が少ないSESにおいて最も実体に近い | 買収後の投資回収期間と直結する標準指標 |
資産が少ないからといって時価純資産法のみで売却交渉を行うと、自社の持つ最大の価値である「人財と収益体制」を無償で手放すことになりかねません。将来の利益創出力を適正に評価する手法を主軸に置く必要があります。
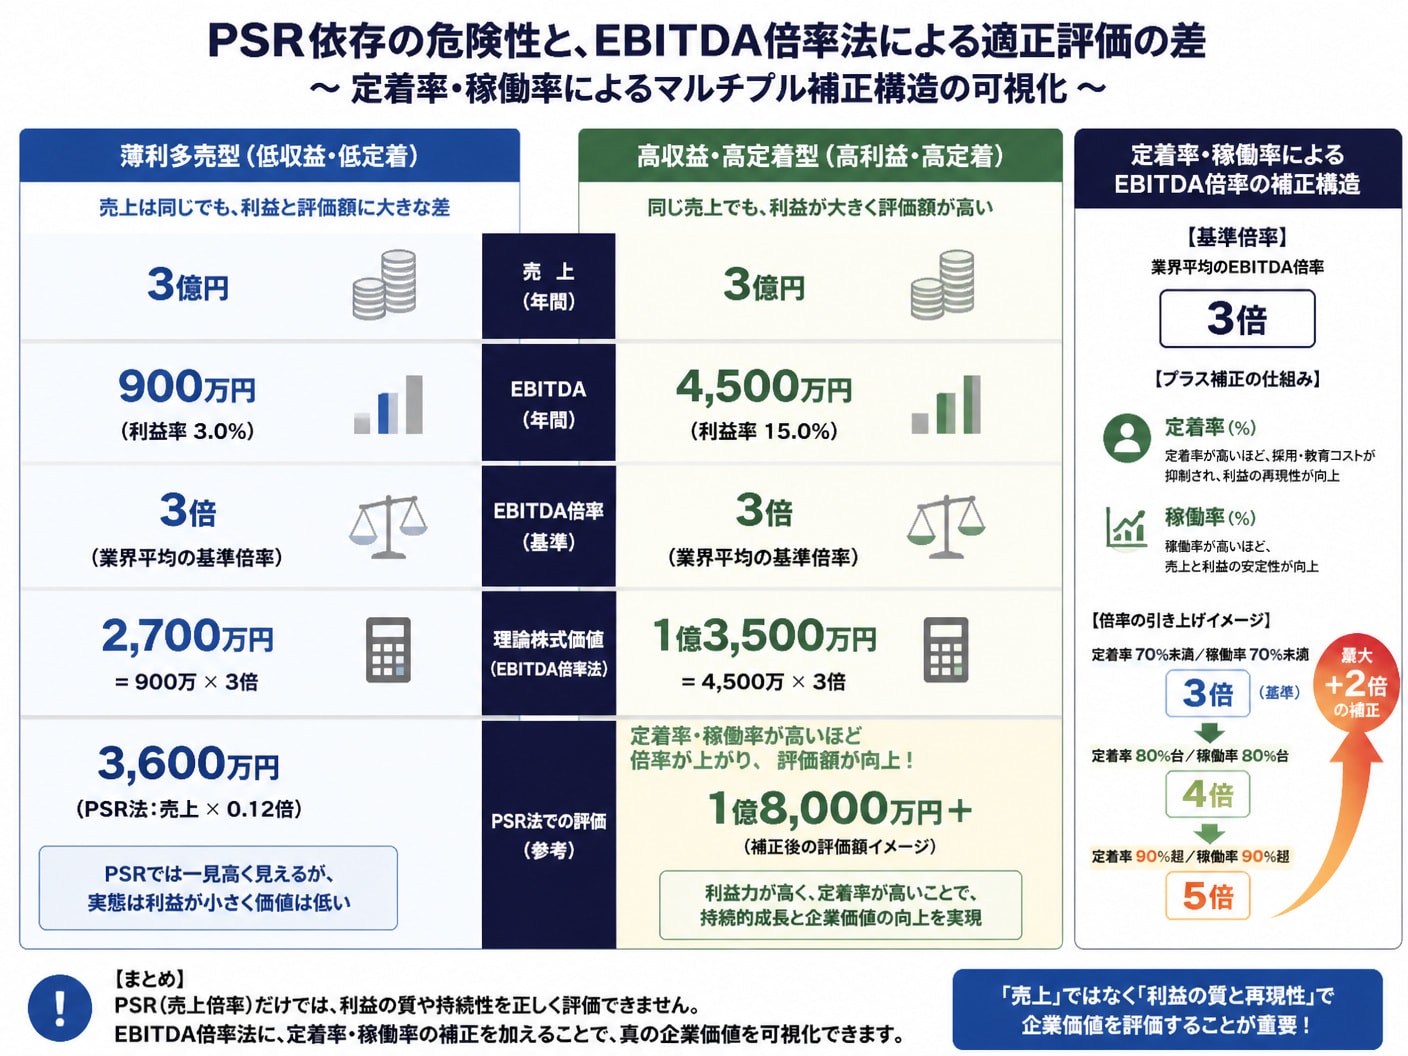
2-2. 売上倍率への過度な依存が招く売却価格算定の致命的な罠「年商の〇倍で売れる」という大雑把な売上倍率(PSR)に依存して自社価値を過大評価することは、M&A交渉における致命的なトラップとなります。売上規模が同じ3億円のSES企業であっても、利益率や商流の構造によって買い手が提示する買収価格は劇的に異なります。
例えば、月額単価60万円で外注エンジニア(BP)を集めて粗利率10%で回す薄利多売モデルの企業と、直請けで月額単価90万円・自社社員主体の粗利率30%の企業とでは、EBITDAの金額に数倍の差が生じます。買い手は買収後に獲得できるキャッシュフローを見て投資判断を下すため、利益を伴わない売上高は評価の対象となりません。
薄利多売SES(売上3億円・EBITDA 900万円):EBITDA倍率4倍で評価額は3,600万円程度
高収益SES(売上3億円・EBITDA 4,500万円):EBITDA倍率4倍で評価額は1億8,000万円程度
売上高の拡大のみを追求するのではなく、売上に対する実質EBITDA率を高める経営努力こそが、最終的な査定額を最大化させる唯一のルートです。
 2-3. 定着率90%以上と高い稼働率が引き上げるEBITDA評価倍率
定着率90%以上を維持し、95%を超える高い稼働率を誇るSES企業は、買収後の収益予見性が極めて高いため、EBITDA倍率を3倍から5倍へとプラス補正する強力な根拠となります。SES企業のM&Aにおいて買い手が最も懸念するのは、買収直後にエンジニアが一斉離職し、事業価値が霧散するリスクです。
高い定着率は、社内の労働環境や評価制度が正常に機能している証拠であり、買い手にとってPMI(買収後の統合プロセス)の手間とリスクを劇的に軽減させます。また、高稼働率は営業体制の優秀さと待機コストの最小化を意味します。
これらの定性・定量要素が整っている企業は、買い手同士の競合(オークション効果)を引き起こしやすく、標準的なマルチプルを超えるプレミアム価格での成約事例も多く存在します。
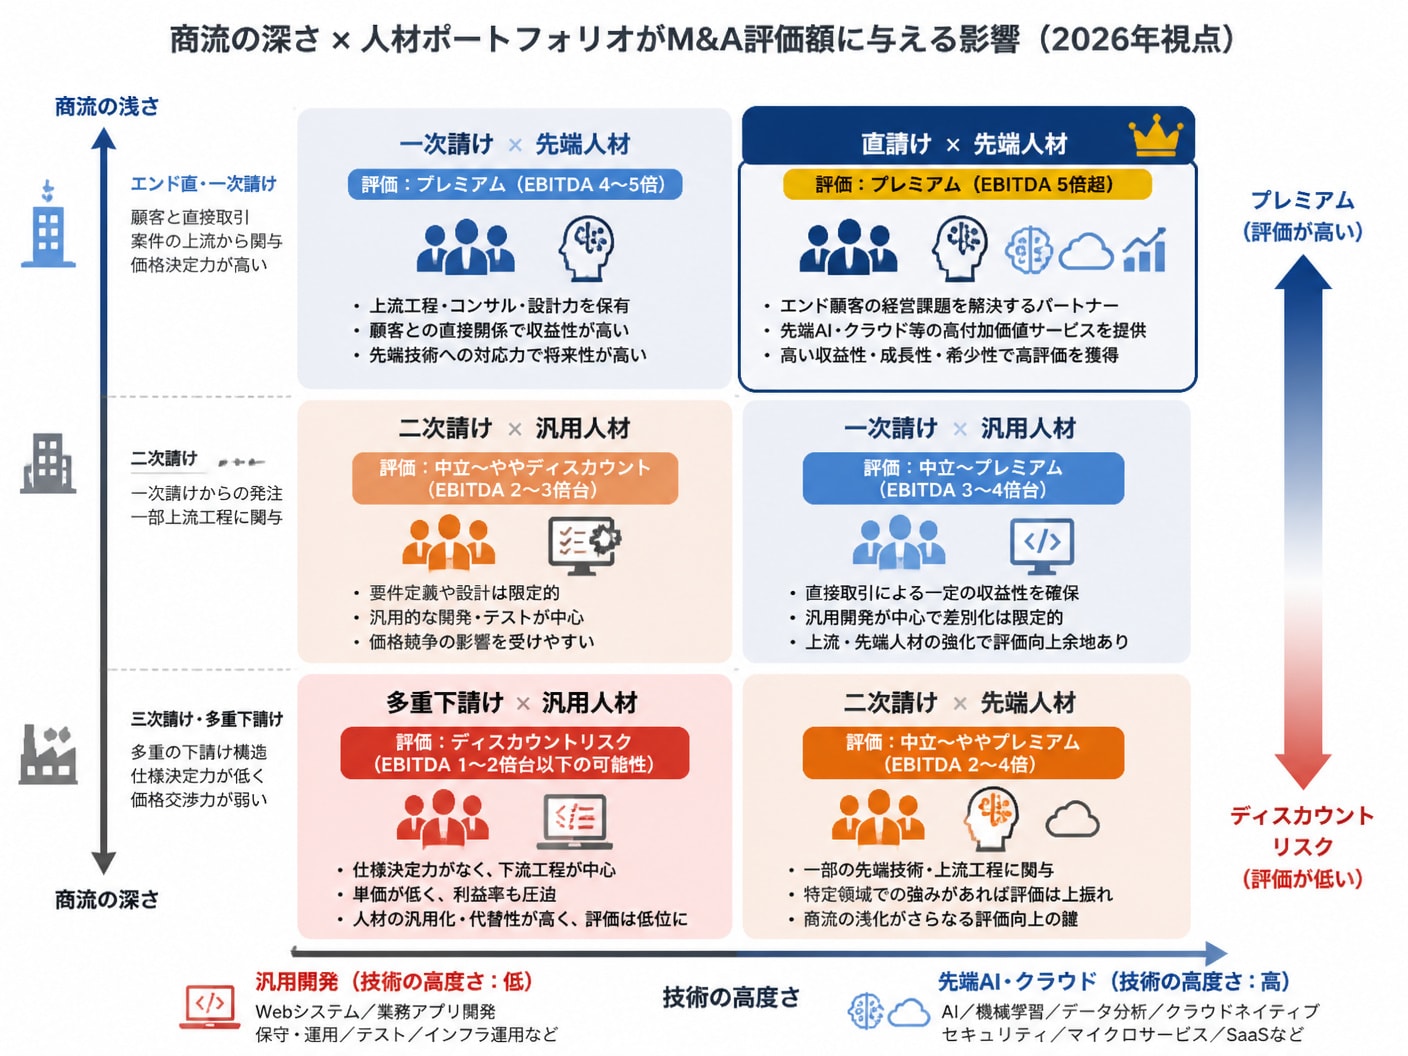
3. 評価を左右する商流の浅さと2026年に向けた人材ポートフォリオ 3-1. エンド直請け比率50%超がもたらす価格査定のプレミアムプライム案件(エンド直請け・元請け)の売上比率が50%を超えるSES企業は、買い手市場において圧倒的に高いバリュエーションを獲得できます。商流が浅いことの最大の強みは、中間マージンが排除されることによる高い粗利益率と、顧客との直接交渉による単価アップの容易さにあります。
単価交渉力:インフレや賃上げ圧力を顧客へ直接価格転嫁できる柔軟性
契約継続性:システムの上流工程から参画することによる代替不可能性の高さ
マージン効率:二次請け・三次請け構造と比較して15〜20%高い粗利率の確保
買い手企業は自社の既存エンジニアを売り手の直請け商流に乗せることで、即座に売上シナジーを創出できます。そのため、直請け比率の高い企業は一般的な相場を上回る評価を受ける権利を有します。
3-2. 生成AI時代に評価が分かれる汎用エンジニアと先端人材の境界生成AIの急速な普及と開発自動化ツールの進化に伴い、単なるWebコーディングやテスト工程を担う汎用エンジニアと、AI実装・クラウドインフラ・上流設計を手掛ける先端人材との間で評価の二極化が進んでいます。2026年のM&A市場においては、エンジニアの「頭数」ではなく「人材ポートフォリオの質」が価格形成を左右します。
人材区分 | 主要スキル・技術スタック | 2026年時点の評価動向 | EBITDA倍率への影響 |
|---|---|---|---|
汎用スキル人材 | HTML/CSS、単純Javaコーディング、手動テスト | AIによる代替が進み単価伸び悩み。供給過多傾向 | 評価倍率を押し下げる要因(マイナス補正) |
先端・上流人材 | 生成AI連携開発、AWS/Azureインフラ、PM/PL | 市場需要が極めて高く、単価上昇が継続 | 高倍率(5倍〜)適用およびプレミアム付与 |
汎用エンジニア中心の企業であっても、社内での生成AI活用による生産性向上実績(開発スピード1.5倍など)を定量データとして提示できれば、時代に適合した組織として高い評価を引き出すことが可能です。
 3-3. 労務コンプライアンス違反や偽装請負発覚による減額リスク
買収監査(デューデリジェンス)において、労働基準法違反や偽装請負(準委任契約でありながら常駐先から直接指揮命令を受ける状態)が発覚した場合、算定された企業価値から数千万円単位の直接減額、あるいは破談につながります。買い手企業にとって、コンプライアンス違反の承継は社会的信用失墜のリスクそのものです。
特に「未払い残業代の実態調査」は厳格に行われます。固定残業代制度の適用要件が不十分である場合、過去2〜3年分に遡及して未払い残業代が簿外債務(隠れ負債)として認定され、その全額が譲渡価格から控除されるケースが後を絶ちません。
また、36協定の超過や労働者派遣事業許可の未取得・適法運用の欠如も重大な減額要因です。事前に専門家の助言を得て自主的な是正を行っておくことが不可欠です。
4. 譲渡価格最大化のための株式譲渡・事業譲渡の選択と売却準備 4-1. 税務面と契約承継から比較する株式譲渡と事業譲渡の選択基準
査定された企業価値をいかにして「手残り資金」として最大化させるかは、M&Aスキーム(株式譲渡か事業譲渡か)の適切な選択にかかっています。中小企業のM&Aでは手続きの簡便性と税制上の優遇から「株式譲渡」が主流ですが、特定の事業部門のみを売却したい場合や過去のリスクを分離したい場合は「事業譲渡」が選ばれます。
比較項目 | 株式譲渡(株主個人による売却) | 事業譲渡(会社による一部・全事業売却) |
|---|---|---|
譲渡対象 | 会社の株式(経営権すべて) | SES事業の資産・雇用・契約等の個別に選択した対象 |
株主・会社の税金 | 個人株主への分離課税(約20.315%) | 売却会社への法人税等(約30〜34%) |
許認可・契約の承継 | 会社組織がそのまま維持されるため包括承継 | 顧客契約の再締結・従業員の個別の転籍同意が必要 |
過去の負債・リスク | 過去の簿外債務や労務リスクも買い手が引き継ぐ | 買収側が指定した資産・負債のみを引き継ぐ |
創業者利益を確定させ、手元に多くのアフタータックス・キャッシュ(税後現金)を残したいオーナー経営者にとっては、所得税の分離課税が適用される株式譲渡が極めて有利な選択となります。
4-2. デューデリジェンス前に実施すべき労務環境と管理体制の整理買い手企業の監査が入る前の段階で、社内の管理体制と労務データを可視化しておく「事業の磨き上げ」作業が、交渉を優位に進める鍵となります。曖昧なデータ提出は買収側の不信感を招き、査定額の引き下げ口実を与えてしまいます。
エンジニア管理台帳の可視化:過去24か月分の月額単価、給料、社会保険料、案件内容、稼働率推移を一元管理
契約関係の整理:全顧客・パートナー企業との基本契約書および個別契約書の原本保管とチェンジ・オブ・コントロール(COC)条項の確認
労務環境の適法化:就業規則の改訂、36協定の届出確認、客先常駐における指揮命令系統の文書化
これらの管理体制が可視化されている企業は、デューデリジェンスの期間を劇的に短縮させ、円滑なディール実行を可能にします。
 4-3. 譲渡完了までの標準的なプロセスの流れと買い手候補の選定基準
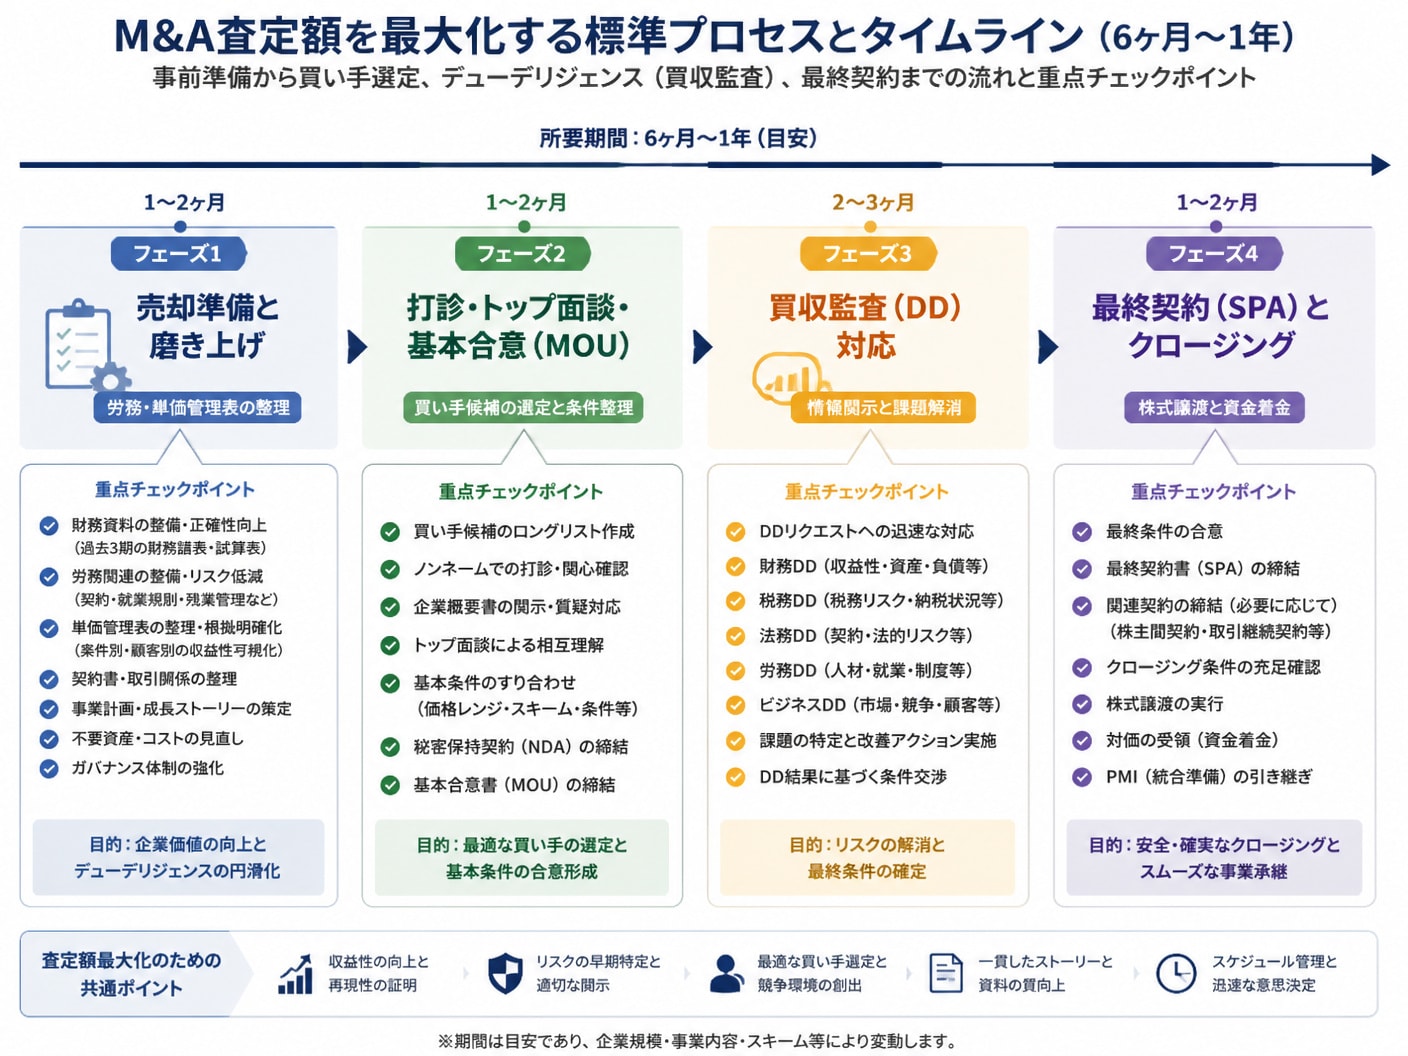
M&Aの検討を開始してからクロージング(資金決済)に至るまでは、一般的に6ヶ月から1年程度の期間を要します。手順を理解し、計画的に進めることが成功の条件です。
プロセス1:アドバイザー契約・自社価値の精査と準備資料(IM)の作成
プロセス2:ノンネームシートによる候補企業への匿名打診とネームクリア
プロセス3:秘密保持契約(NDA)締結後の詳細資料開示とトップ面談の実施
プロセス4:意向表明書の受領と基本合意書(MOU)の締結
プロセス5:買収監査(DD)の受入れと最終譲渡契約(SPA)の締結・クロージング
買い手候補を選ぶ際は、提示金額の高さだけでなく「自社のエンジニアが馴染める企業文化か」「買収後に単価交渉や上流案件へのチャレンジが可能な環境があるか」といったPMI視点でのシナジーを見極めることが肝要です。
5. よくある質問(FAQ) 5-1. 赤字経営や特定のエンジニアへの依存度が高いSESでも売却可能か
決算が営業赤字である企業や、特定のキーマンエンジニアに売上が偏っているSES企業であっても、第三者への売却・事業譲渡は十分に可能です。現在、IT業界全体でエンジニアの獲得競争が激化しており、買い手企業にとってSES企業の買収は「中途採用コストの代替手段」という側面を持つためです。
1人のITエンジニアを採用・育成するには一般的に150万〜200万円以上のコストがかかります。10名のエンジニア組織であれば、仮に赤字であっても1,500万〜2,000万円相当の「人材獲得価値(採用代替価値)」が評価され、譲渡価格がつくケースが多く存在します。キーマン依存については、引継ぎ期間の設定やインセンティブ設計で対応が可能です。
5-2. 譲渡決定後にエンジニアの離職を防ぎ雇用維持を担保する方法M&A発表後のエンジニア離職を防ぐためには、情報開示のタイミング管理と適切なリテンション(繋ぎ止め)施策の実行が不可欠です。従業員への周知は、最終契約が締結された直後のタイミングで行うのがM&A実務の鉄則です。検討段階での噂話の流出は、現場の不要な不安と離職を招きます。
雇用維持と定着を確実にするための具体的な施策として、売却益の一部を原資としてキーマンに支給する「リテンションボーナス(一定期間の在籍を条件とした特別手当)」の契約締結が非常に効果的です。また、買い手企業の大手グループ傘下に入ることで福利厚生や給与体系が向上することを真摯に説明し、キャリア面でのメリットを言語化して伝えることが現場の安心につながります。
6. 単価や粗利を正しく評価するSES事業 M&A・会社売却に特化したM&A支援SES事業 M&A・会社売却に特化したM&A支援は、SES業界固有のビジネスモデルと収益構造を完全に合致させた専門特化型のM&Aアドバイザリーサービスです。
一般的な財務主体の仲介会社では見落とされがちな「平均人月単価の推移」「実質原価率」「直請け・プライム比率」「稼働率と待機率」「エンジニアの定着率」といった定性・定量双方の強みを精密に可視化し、買い手企業へ論理的にプレゼンテーションします。
料金体系は、相談料、着手金、中間金、月額報酬がすべて0円の完全成功報酬制を採用しています。M&Aが実際に成約するまで費用が発生しないため、自社の査定額を確認したい段階の経営者でもリスクなく相談を開始できます。成功報酬はレーマン方式(売買金額1億円以下で最低報酬500万円〜)となっており、透明性の高いコスト設計が徹底されています。
日本全国のSES会社に対応し、匿名での買い手探索から、株式譲渡・事業譲渡のスキーム選定、買収監査(DD)対応、さらには譲渡後のPMI支援まで一気通貫でサポートします。
「エンジニア10名規模の小規模SES」「BP主体の構成」「地方拠点」「一部赤字」といった複雑な条件を抱える企業であっても、同業SIerや上場企業、IT内製化を目指す異業種などの豊富な買い手ネットワークを活用し、自社の真の価値を評価する最適パートナーとのマッチングを実現します。
7. まとめSES企業のM&Aにおけるエンジニア1人あたりの価値は、売上高ではなく「1人あたりの実質EBITDA」と「自社の評価倍率(EBITDAマルチプル)」によって決まります。評価倍率は、商流の浅さ、エンジニアの定着率、稼働率、労務コンプライアンスの遵守状況によって3倍から5倍以上まで大きく変化します。
自社の収益構造と人財ポートフォリオを正しく整理し、事前準備を行うことで査定額の最大化が可能です。将来の出口戦略を見据え、まずは専門家による客観的な査定を通じて自社の「現在の立ち位置と真の価値」を把握することから始めてください。


編集者の紹介