SES会社売却の流れと準備資料|相談から契約・PMIまで
本ページの更新日について
公開日:2024年11月8日最終更新日:2026年10月7日
エンジニア不足が長期化するIT業界において、SES会社のM&Aは売り手市場が続いています。後継者不在や事業再編を契機に売却を検討する際、減額や破談を回避して希望通りの事業承継を実現するための実践プロセスを整理します。
1. SES会社の売却手順と事前準備資料および初期相談の進め方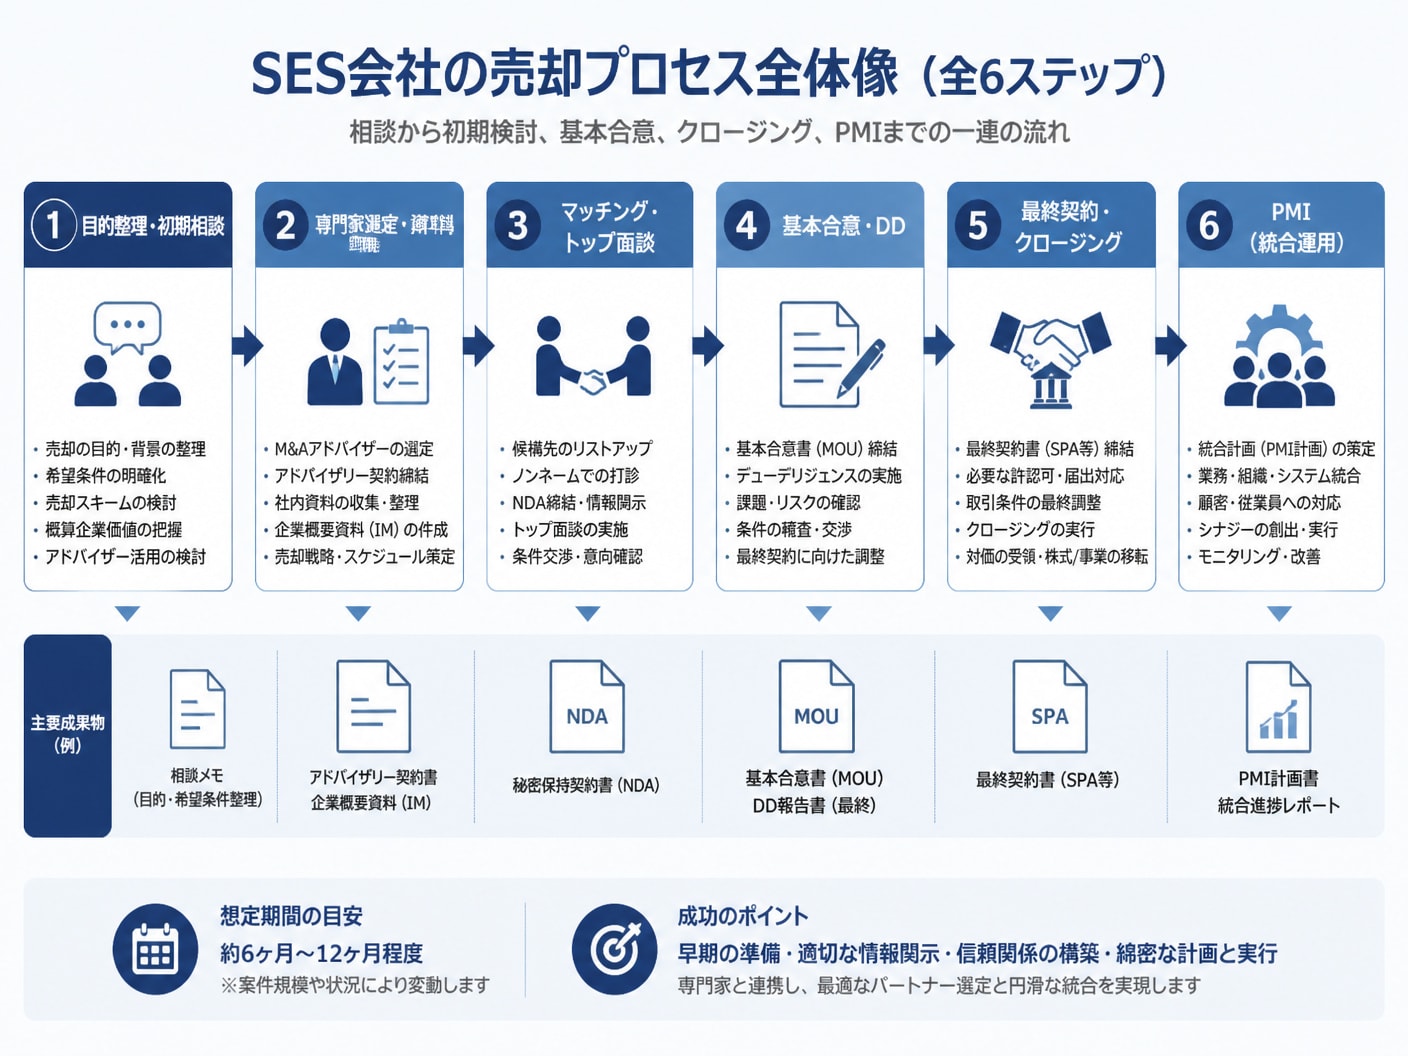 1-1. 売却目的の明確化と株式譲渡・事業譲渡を選択する判断基準
SES会社の売却を開始するにあたり、経営者が最初に取り組むべき作業は売却目的の言語化です。後継者不在の解決、事業の選択と集中、創業者利益の確保など、目的によって選択すべき譲渡手法が大きく変化するためです。
比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
取引対象 | 会社全体の株式(経営権) | SES事業などの特定事業・資産 |
契約・雇用 | 既存の各種契約・雇用を原則そのまま維持 | 顧客契約の再締結・従業員の個別転籍同意が必要 |
許認可・負債 | 許認可は承継、過去の負債も会社に残る | 許認可は再取得、引き継ぐ負債を選択可能 |
主な課税 | 個人株主の譲渡所得課税(約20.315%) | 法人の売却益課税(法人税等)・消費税対象 |
会社全体が黒字で契約関係や雇用が安定している場合は、手続きが比較的簡便な株式譲渡を選択するのが一般的です。一方、受託開発など不採算部門や過去の労務リスクを切り離したい場合は、SES事業のみを選択できる事業譲渡が有効な選択肢となります。
1-2. SES特有の企業価値評価と売却相場を算出する計算モデルSES企業の評価額算出では、一般的な純資産と収益力に加え、エンジニアの稼働率や単価といった事業特性が強く反映されます。実務上は、時価純資産に営業利益の数年分を加算する年買法(年倍法)や、EBITDA倍率法をベースに評価を行います。
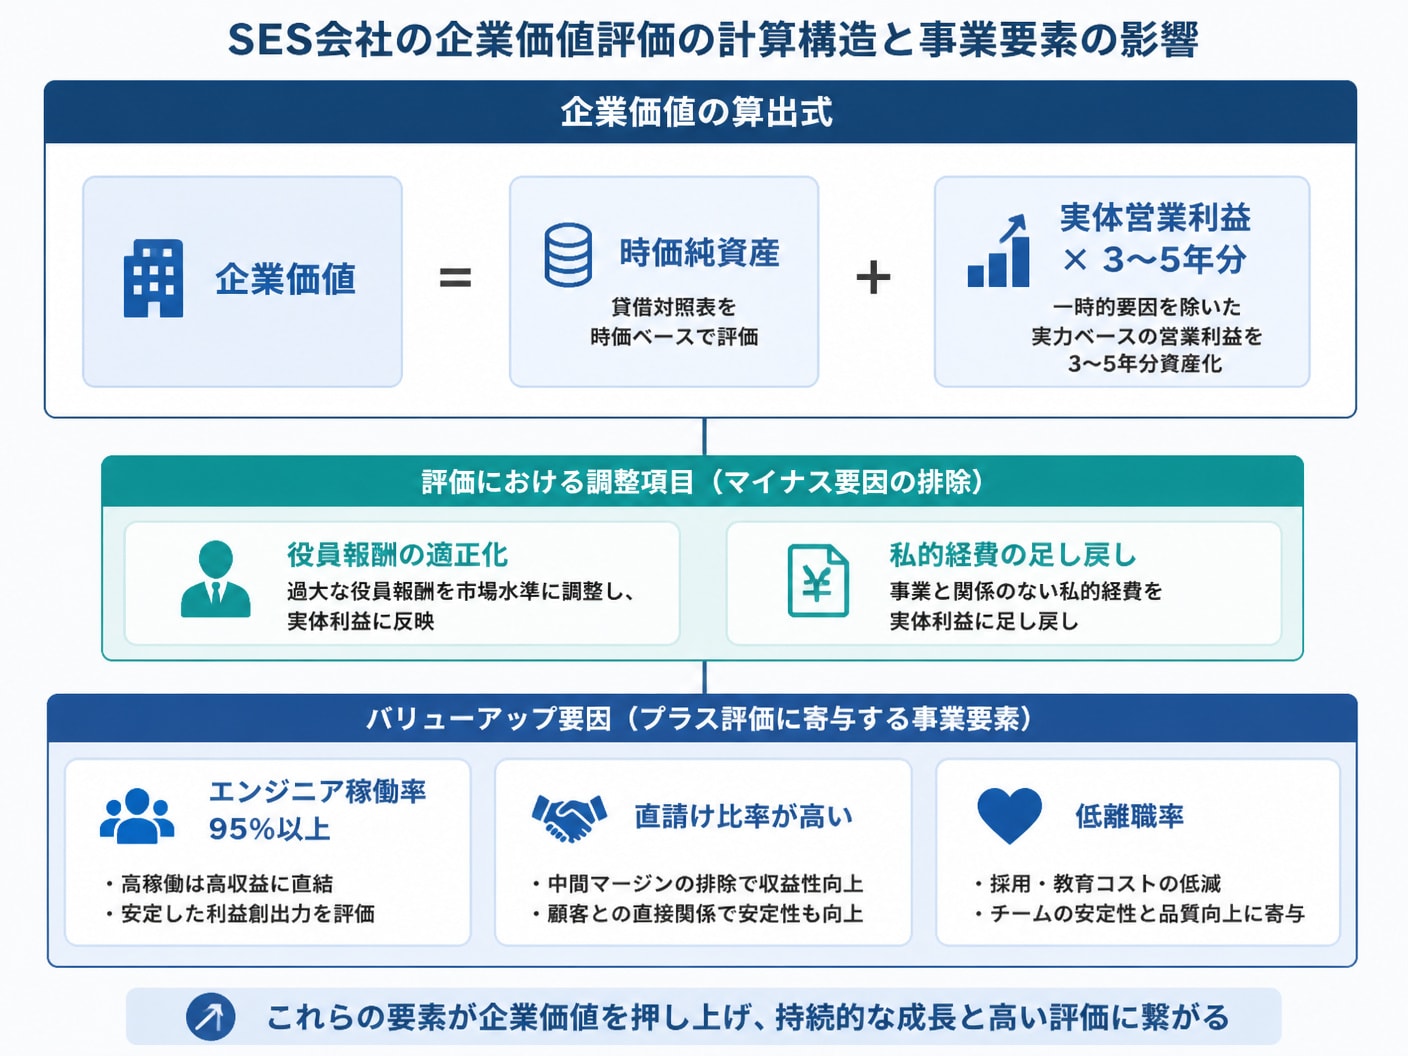
例えば、時価純資産が5,000万円、修正後の実体営業利益が2,000万円のSES会社の場合、営業利益の3〜5年分である6,000万〜1億円を加算し、1億1,000万〜1億5,000万円程度が企業価値の評価目安となります。エンジニアの直請け比率や定着率が高い会社は、倍率が高く評価される傾向にあります。
1-3. M&A専門家選定と秘密保持契約・IM作成に必要な準備資料M&Aを円滑に進めるには、SES業界の実務や動向に精通したM&A仲介会社やアドバイザーの選定が不可欠です。相談初期に秘密保持契約(NDA)を締結し、自社の機密情報を保護した上で企業概要書(IM)の作成準備に入ります。
直近3〜5期分の決算書・税務申告書および勘定科目内訳書、直近試算表
エンジニア管理台帳(年齢・勤続年数・月額単価・給与・稼働状況・技術領域)
顧客別売上内訳・個別契約書・就業規則・36協定および派遣事業許可証
買い手候補へのアプローチでは、社名を特定できないよう情報を抽象化したノンネームシートを最初に提示します。候補先が強い関心を示し、NDAを締結した段階で詳細なIMを開示する手順を徹底することで、情報漏洩による現場の混乱を防止します。
1-4. 候補先の選定からトップ面談を経て基本合意締結へ至る手順買い手候補の選定では、自社の強みを活かせる同業SES会社、SIer、事業拡大を狙う上場企業などをリストアップします。候補先が確定したらノンネーム打診、ネームクリア、IM開示へと段階的に情報を提示していきます。
ノンネームシートによる打診と買い手側の初期検討
NDA締結と企業概要書(IM)の開示による詳細検討
経営者同士によるトップ面談での理念・ビジョン・方針の確認
買収希望額や主要条件を記載した基本合意書(MOU)の締結
トップ面談は単なる価格交渉の場ではなく、両社の経営理念や譲渡後のエンジニアの処遇、経営者の参画体制などを確認し、相互の信頼関係を構築する重要なステップです。大枠の条件で合意に達した段階で、独占交渉権等を定めた基本合意書(MOU)を締結します。
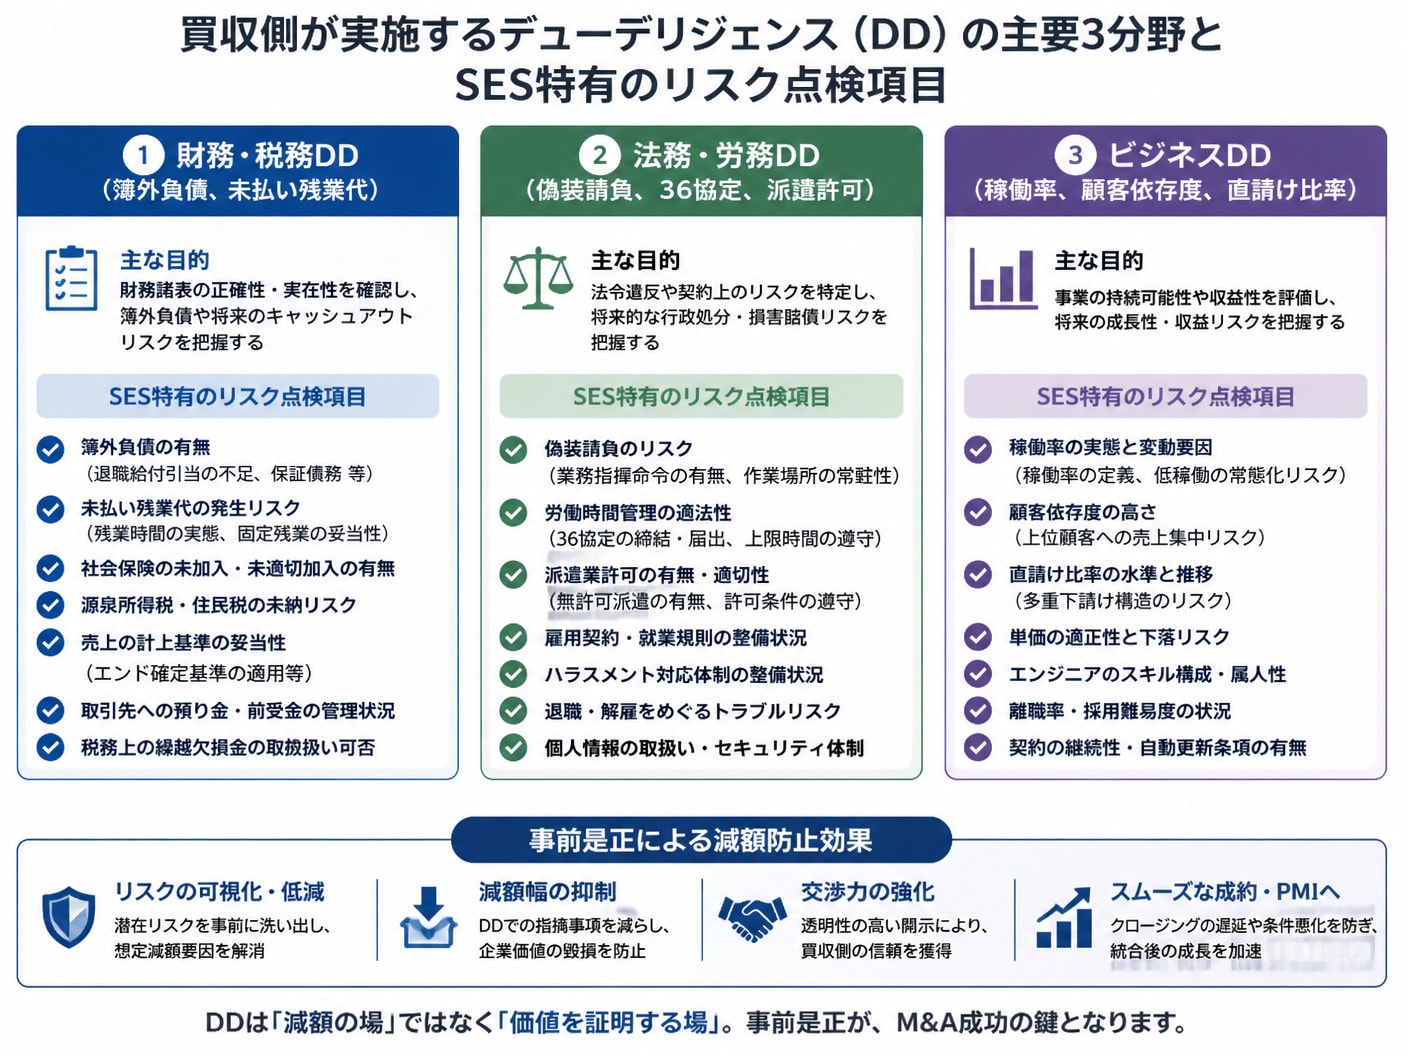
2. デューデリジェンスの審査項目と減額を防ぐ労務契約の対策
 2-1. エンジニア稼働率や粗利率を可視化する管理台帳の作成手順
買い手によるビジネスデューデリジェンス(DD)において最も精査されるのが、エンジニア個々の収益性と稼働実態です。正確なエンジニア管理台帳を提示できない場合、事業の透明性が低いと判断され、買収価格の減額提示につながるおそれがあります。
管理項目 | 記載内容・計算式 | DDにおける評価視点 |
|---|---|---|
稼働状況 | 稼働・待機・研修(直近12ヶ月の稼働率%) | 待機率5%以下を維持できているか |
単価・原価 | 月額契約単価、支給給与、社会保険料、外注費 | エンジニア1人当たりの平均粗利率 |
案件属性 | 商流(エンド直・二次請け等)、契約形態(準委任・派遣) | 顧客集中度と契約の継続性・価格決定力 |
管理台帳を作成する際は、過去12〜36ヶ月の稼働率推移と、稼働率低下時の対応策を論理的に説明できるようにデータを整理しておくことが、評価維持のための実務ポイントとなります。
2-2. 偽装請負や派遣許可等におけるSES固有リスクの法務DD対策SES業界の法務・労務DDでは、客先常駐における指揮命令体制や労働基準法の遵守状況が厳しく検証されます。準委任契約でありながら顧客から直接指示を受けている実態がある場合、偽装請負とみなされ法令違反リスクが指摘される原因になります。
準委任契約書における受託側指揮命令権の明記と現場運用の実態点検
労働者派遣事業許可の有無および派遣契約締結時の法令遵守状況の確認
名ばかり管理職の有無、勤怠データの客観的記録、未払い残業代リスクの試算
過去の未払い残業代や勤怠管理の不備が発覚した場合、買収価格からの直接減額や最終契約書での補償条項追加を求められます。DD前に専門家の助言を受けて自主点検を行い、是正計画を策定しておくことが減額防止に直結します。
2-3. チェンジ・オブ・コントロール条項と顧客契約の承継手続きM&Aによって株主や経営権が変更される際、主要取引先との個別契約内に「チェンジ・オブ・コントロール(COC)条項」が存在すると、事前に顧客の書面承諾を得るか、最悪の場合は契約が解除されるリスクが生じます。
全顧客の基本契約書および個別契約書からCOC条項の有無を抽出・一覧化
売上構成比の高い上位顧客における株主変更時の承諾要否と通知期限を整理
最終契約締結からクロージングまでの適切なタイミングで顧客へ個別説明を実施
特に上位数社への売上依存度が高い構造の場合、主要顧客の承継承諾が得られないリスクは買い手にとって致命的な検討要素となります。事前に承継手続きのスケジュールと分担を確定させておく必要があります。
3. SES会社売却の最終契約からクロージングとPMIの実践 3-1. 株式譲渡契約の表明保証条項と最終条件を調整する重要ポイント
DD完了後、判明したリスクや指摘事項をベースに最終条件の再交渉を行います。株式譲渡契約(SPA)の締結にあたり、特に慎重な設計が求められるのが、売り手が会社情報の正確性を誓約する「表明保証(Representations & Warranties)」条項です。
財務諸表の正確性、簿外債務の不存在、未払い残業代や労務紛争の不存在に関する言明
違反発生時の賠償責任上限額(譲渡価額の10〜30%程度)および請求行使期間の設定
DDで開示済みの事項については表明保証の対象外(事前のスクープアウト)とする明記
意図しない表明保証違反による追及を防ぐため、既知のリスクは開示漏れなく提示し、補償責任の範囲や期間に制限を設ける調整を交渉の場で行うことが経営者の権利保護につながります。
3-2. 経営権移転に伴うクロージング手続きと決済実行の実務手順最終契約書の締結後、経営権を買い手へ正式に移転するクロージング手続きに移ります。株式譲渡に伴う各種法的手続きと代金の決済(着金確認)を同日に厳格に執り行うプロセスを構築します。
株主総会または取締役会による株式譲渡の承認手続きと議事録作成
役員辞任届・株主名簿の書き換え手続きおよび株券不発行の証明
買収代金の着金確認、既存借入金の返済手続き、個人保証・担保提供の解除実行
経営者が最も重視すべき項目の一つが、会社の金融機関借入に対する個人保証の解除です。クロージングと同時に買い手の信用力へ担保を差し替えるか、一括返済を行うことで個人保証を完全に解除する手順を完了させます。
3-3. エンジニア離脱を防ぐ売却後100日間のPMI統合運用計画M&A成立後の統合プロセス(PMI)において、SES会社が最も回避すべき失敗は、売却直後のエンジニアの一斉退職です。経営体制の変更や将来への不安からキーマンが離脱すると、会社の企業価値そのものが大きく毀損します。
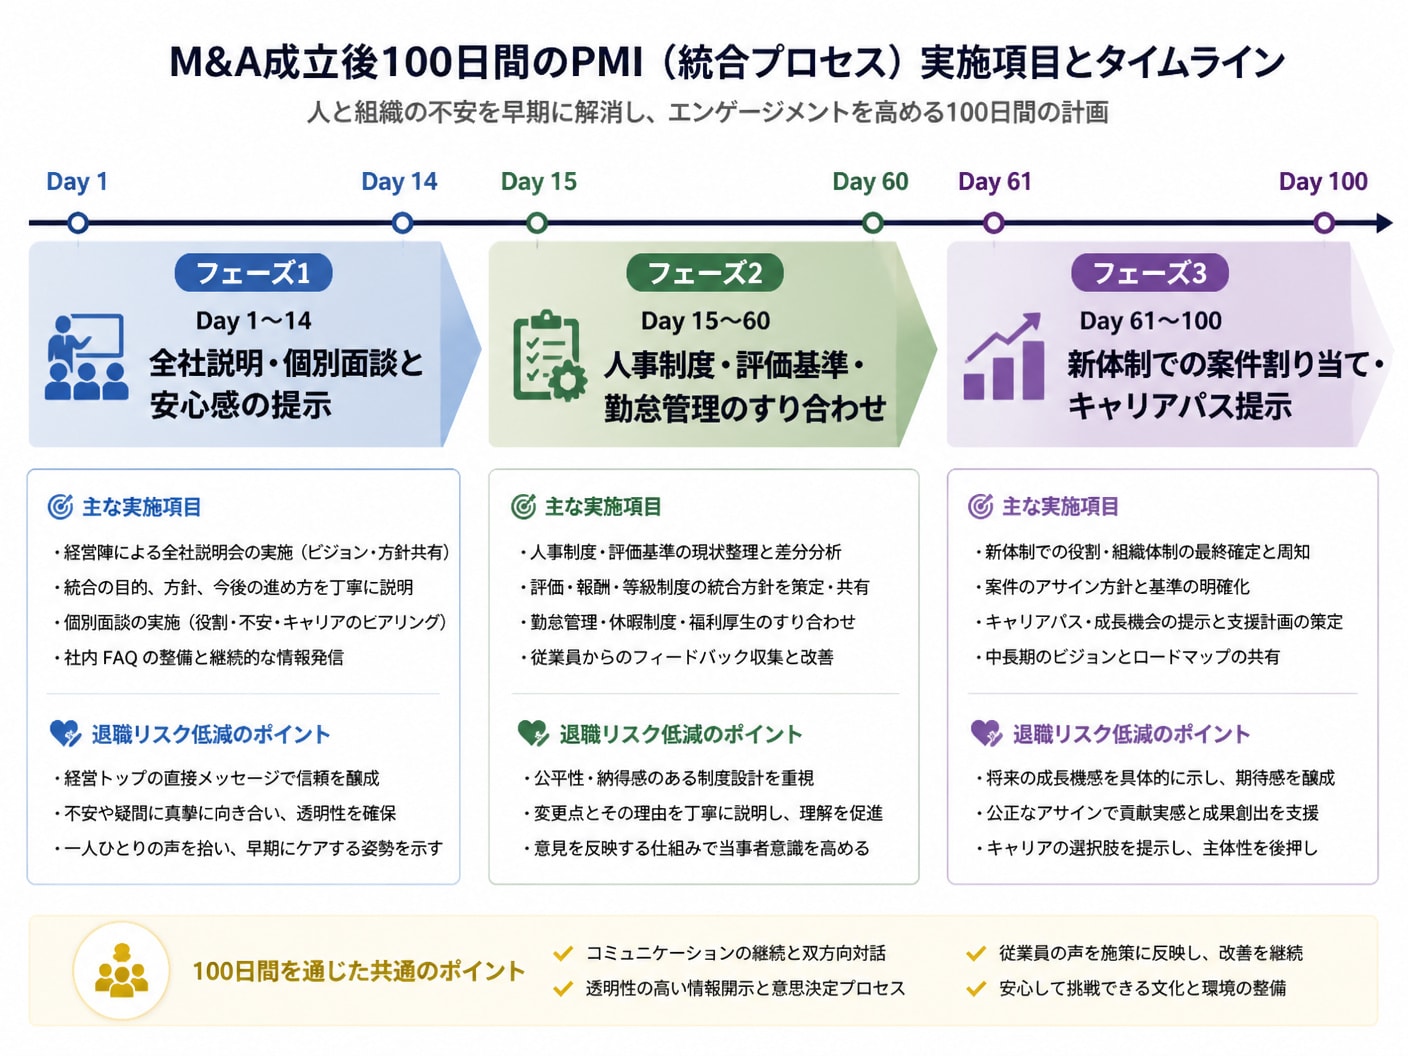
実施時期 | PMIにおける重点取り組み事項 | 目的と期待効果 |
|---|---|---|
Day 1〜14 | 全社説明会の開催、経営メッセージの表明、1対1面談の開始 | 雇用・処遇維持を伝え現場の不安を解消 |
Day 15〜60 | 勤怠・経費・給与計算ルールの統一、評価制度の擦り合わせ | 業務運用の混乱を防ぎ制度移行を円滑化 |
Day 61〜100 | グループ内の共同案件共有、キャリアパスと研修制度の提示 | 大手傘下での成長機会を示し定着率向上 |
売り手側の現経営者は、引き継ぎ期間中に買収側とのパイプ役となり、現場の意見を吸い上げながら丁寧なコミュニケーションを継続することが統合成功の要となります。
4. 評価額を高めるSES売却前の事業磨き上げと独自施策 4-1. 単価と直請け比率を向上させ売却バリュエーションを伸ばす方法売却交渉を優位に進めるためには、売却検討の半年〜1年前から収益構造の「磨き上げ」に着手することが推奨されます。買い手にとって魅力的な高収益体質を数値で示すことで、買収マルチプル(倍率)を引き上げることが可能です。
二次請け・三次請け案件からエンドユーザー・プライムSIerへの商流シフトによる直請け比率向上
クラウド・AI・セキュリティなど需要の高い技術領域へのエンジニア配置転換と単価交渉
待機率を極小化するための営業強化と、不稼働リスクに備えた案件プール体制の構築
人月単価が10万円上昇し粗利率が改善するだけで、企業価値評価における営業利益倍率の算定根拠が大きく向上し、数千万円単位での売却対価引き上げが期待できます。
4-2. キーマンエンジニアの定着率を高めるインセンティブの設計買い手企業がSES会社を買収する最大の動向理由は「優秀なIT人材の獲得」です。評価や指導を担うリーダー層やPL/PMクラスのキーマンエンジニアが定着している組織は、買い手から非常に高い評価を受けます。
M&A成約時に売却益の一部を原資として支給するリテンションボーナスの制度設計
売却後の一定期間在籍を条件とした特別インセンティブ契約の事前締結
明確なキャリアパスとグループリソースを活用した教育機会の提示によるエンゲージメント強化
keyエンジニアに対して事前に適切なインセンティブを設計しておくことで、M&Aに伴う離職リスクを事前に排除し、買い手に強い安心感を与えてバリュエーションを底上げすることができます。
5. SES会社のM&A売却に関するよくある質問と回答 5-1. SES売却の準備資料を揃える際によく生じる疑問と対策
SES会社の売却準備を進める中で、過去の契約書類の散逸や、不備が発覚するケースは珍しくありません。準備段階で直面しやすい疑問とその具体的な解決手順を整理します。
個別契約書や注文書・請書に漏れがある場合:過去の請求書や着金履歴で補完し顧客へ確認を実施
就業規則や36協定の届出が古い場合:売却打診前に労務専門家のアドバイスを受けて速やかに改定・届出
エンジニアの過去スキル・稼働記録が未整理な場合:過去1〜3年分の案件実績を一括で台帳化
資料の不備を隠して交渉を進めると、DD段階で発覚した際に買い手の信頼を大きく失います。不明な点や書類の不足は初期段階で開示し、是正に向けた対応方針をあらかじめ示しておくことが肝要です。
5-2. 従業員や取引先へM&A公表を行う最適なタイミングと手順M&A検討の事実が途中で外部に漏洩すると、エンジニアの不安による途中退職や取引先からの契約打ち切りなど、甚大な被害をもたらすリスクがあります。開示のタイミングと順序の徹底が必要です。
最終契約締結までは経営陣および極一部の開示キーマンのみに情報を限定
最終契約締結後からクロージングまでの間に幹部社員・キーマンへ個別に事前説明
クロージング完了後に全従業員向け説明会を開催し、雇用維持や処遇を説明
全社公表後に主要取引先・パートナー企業へ挨拶と契約維持の案内を順次実施
開示に際しては、経営者が自ら「なぜ売るのか」「従業員にどのようなメリットがあるのか」を誠実かつ論理的に説明し、安心感を提供することが組織の安定維持に不可欠です。
6. SES事業 M&A・会社売却に特化したM&A支援が選ばれる理由と強みSES会社のM&Aを成功させるためには、一般的な財務会計の知識だけでなく、IT業界固有の商流構造、準委任契約の実務、エンジニアの稼働・単価管理に精通した専門家のアドバイスが欠かせません。SES事業 M&A・会社売却に特化したM&A支援は、SES・IT業界の事業特性を徹底的に理解した専任体制で、経営者の会社売却をフルサポートしています。
一般的な仲介会社では「在籍エンジニア数×〇〇万円」といった画一的な評価にとどまるケースが見られますが、同支援では平均人月単価、粗利、稼働率・待機率、商流・エンド直比率、顧客集中度、定着率、PM・PL人材の有無、所有する技術領域など、SES固有の評価項目を多角的に分析します。
自社の隠れた強みを正しく可視化し、買い手企業へ論理的にプレゼンテーションすることで、企業価値の最大化を実現します。
また、費用面でも安心感のある料金体系を採用しており、無料相談・着手金・中間金・月額報酬が0円の完全成功報酬制(M&A成立時の成功報酬最低額は500万円・税別)で対応しています。売却を決めていない初期検討の段階から、企業価値の整理、資料準備、IM作成、買い手候補の選定、DDサポート、そしてクロージング後のPMIまで一貫した伴走支援を提供しています。
全国対応かつオンライン相談や徹底した秘密保持体制が整っている点も、多忙な経営者から選ばれる大きな強みです。
7. まとめSES会社の売却を成功させる鍵は、徹底した事前準備と業界特有のリスク対策、そして売却後を見据えたPMI計画にあります。単なる価格交渉にとどまらず、自社のエンジニアと顧客基盤を守り、成長を加速させる最適なパートナー企業を見極めることが重要です。
まずは自社のエンジニア稼働率や単価構造、契約関係の整理から着手し、専門家の知見を活用しながら余裕を持ったスケジュールで売却準備を進めていきましょう。


編集者の紹介