M&Aでの譲渡価格の調べ方|EBITDAマルチプル法で自社の譲渡価格を知る方法

本ページの更新日について
公開日:2025年3月10日最終更新日:2025年8月9日
譲渡価格はEBITDA×倍率だけでは決まりません。企業価値から現預金や負債、税金、手数料を調整し、最終的な手取りまで確認する必要があります。
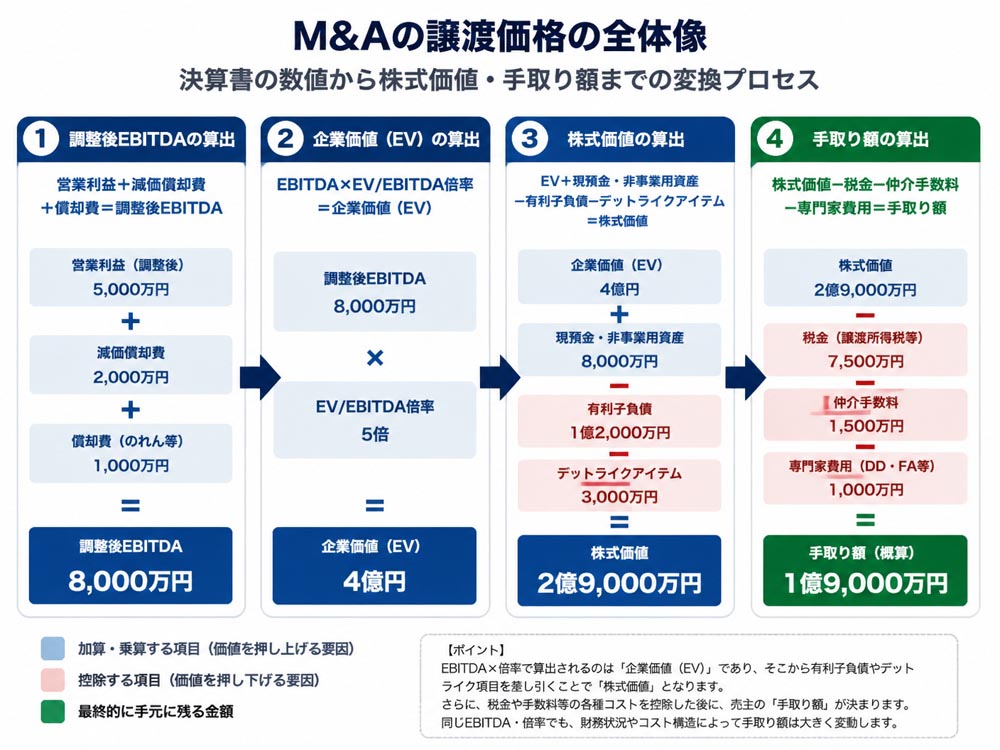
1. EBITDAで見るM&A譲渡価格の調べ方初期試算では、まず営業利益に減価償却費などを加えて調整後EBITDAを求めます。次に類似会社のEV/EBITDA倍率を掛け、企業価値(EV)を算出します。
ただし、EVは株主が受け取る金額そのものではありません。現預金や非事業用資産を加え、有利子負債やデットライクアイテムを差し引いて株式価値を求めます。
たとえば調整後EBITDAが8,000万円、倍率が5倍ならEVは4億円です。現預金6,000万円、有利子負債1億5,000万円、未払退職金2,000万円があれば、株式価値は2億9,000万円となります。
 1-1. EBITDAと営業利益を決算書で見分ける方法
EBITDAは、利息・税金・減価償却前の利益です。簡易的には「営業利益+有形・無形固定資産の減価償却費」で計算します。
営業利益は損益計算書の本業利益ですが、設備投資の大きい会社では減価償却費の差が比較を歪めます。EBITDAも実際の設備投資や運転資本を反映しない点に注意が必要です。
1-2. 調整後EBITDAへ修正する費用と除外基準調整候補は、通常の収益力を表さない一時的な費用や、会社と経営者個人の費用が混在している項目です。代表例は次のとおりです。
過大または過少な役員報酬
役員個人の車両費、住居費、交際費
一度だけ発生した大型修繕費や災害損失
固定資産売却益などの臨時損益
買収後に継続しない専門家報酬
除外するには、発生理由と再発しない根拠が必要です。毎年発生する修繕費や人件費を「一時的」と扱うと、調整後EBITDAを過大評価します。
1-3. 直近三期の決算書から入力項目を集める手順直近3期分の損益計算書、貸借対照表、固定資産台帳、借入金明細をそろえます。営業利益、減価償却費、借入金、リース債務、現預金を年度別に転記します。
3期の平均と各年度の推移を比較し、特定年度だけの大型受注や修繕費を注記します。単年度の最高利益だけを使うと、価格を誤って高く見積もります。
1-4. 五分で試算するEBITDAマルチプル入力チェックExcelには、次の項目を1行ずつ入力すると整理しやすくなります。
年商、営業利益、減価償却費、調整後EBITDA
有利子負債、現預金、非事業用資産
業種、過去3年の成長率、顧客集中度
経営者依存度、設備投資額、受注残
EBITDAマルチプル法は、事業の収益力からEVを求める方法です。実際の譲渡価格を求めるには、EVを株式価値へ変換し、さらに契約条件や税金を調整します。
例として、調整後EBITDA8,000万円、倍率5倍、現預金6,000万円、非事業用資産3,000万円、有利子負債1億5,000万円、デットライクアイテム2,000万円とします。
EVは「8,000万円×5倍=4億円」です。株式価値は「4億円+6,000万円+3,000万円−1億5,000万円−2,000万円=2億9,000万円」となります。
この2億9,000万円は交渉の基準であり、必ず受け取れる金額ではありません。DDでリスクが見つかった場合や、運転資本の基準額が定められた場合は、最終価格が変わります。
2-1. EVとEBITDAマルチプルを使う計算式の全体像EV/EBITDA倍率は「EV÷EBITDA」です。反対に、EVは「EBITDA×倍率」、倍率は「EV÷EBITDA」で求めます。
EVは株主と債権者に帰属する事業全体の価値です。EBITDAを分母にすることで、借入金や税率の違いを一定程度除いて類似会社比較法を行えます。
2-2. 企業価値・事業価値・株式価値を区別する整理法名称 | 意味 | 主な用途 |
|---|---|---|
事業価値 | 本業が生む価値 | 事業譲渡 |
企業価値(EV) | 事業価値を中心とした会社全体の価値 | 株式譲渡の評価 |
株式価値 | 負債などを控除した株主の価値 | 株式の譲渡対価 |
譲渡価格 | 契約で合意した対価 | 最終契約 |
株式譲渡では会社の資産・負債・契約を包括的に引き継ぎます。事業譲渡では、対象資産、契約、従業員、許認可などを選別します。
2-3. 現預金と有利子負債を調整する株式価値の計算基本式は「株式価値=EV+現預金・非事業用資産−有利子負債−デットライクアイテム」です。借入金だけでなく、社債やファイナンス・リース債務も確認します。
デットライクアイテムには、未払退職金、未払税金、未払賞与、偶発債務などが含まれる場合があります。対象項目は契約の定義によって異なるため、明細を残しておきます。
2-4. 譲渡価格から手数料と税金を差し引く実務計算株式譲渡では株主側の譲渡所得課税、事業譲渡では会社側の法人課税や消費税が論点になります。適用関係は株主、会社、資産の内容で変わるため、税理士に確認します。
仲介手数料、FA報酬、法務・税務費用、借入金返済、引継ぎ期間中の報酬も手取りを減らします。個人保証の解除条件も最終契約前に確認します。
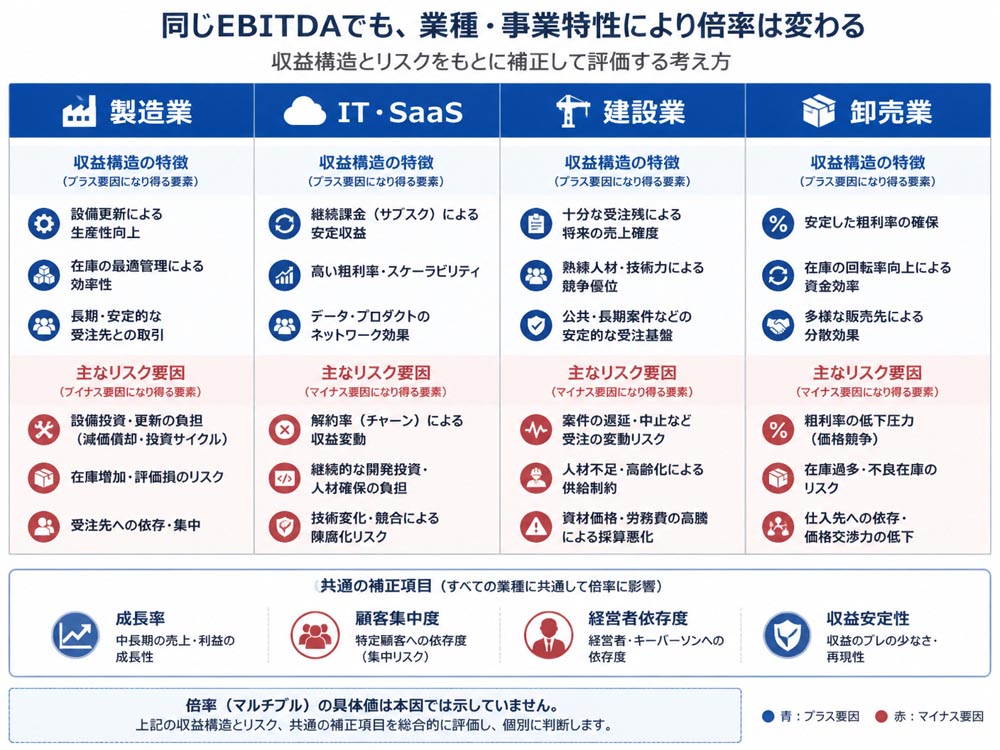
3. 業種と成長性でEBITDA倍率を補正する方法倍率は業種別の目安をそのまま当てはめません。規模、成長率、収益の安定性、顧客集中、経営者依存、設備投資負担を評価し、レンジを補正します。
中堅・中小企業の倍率は、業種や地域、規模で変わり、一般に2〜10倍程度の幅で語られます。ただし、これは相場の断定ではなく、比較対象を選ぶための出発点です。
 3-1. 類似会社の倍率を自社へ適用する選定手順
比較対象は、上場類似会社、過去のM&A成約事例、業界データから複数選びます。売上規模、事業構成、地域、顧客層、成長率が近い会社を優先します。
上場会社は規模や流動性が異なるため、その倍率を中小企業へ直接適用できません。複数社の中央値やレンジを起点に、自社固有のリスクを反映します。
3-2. 製造業とIT企業で倍率が変わる収益構造の差製造業では、同じEBITDAでも設備更新費、在庫、主要受注先への依存度が評価を左右します。大型設備の更新時期が近い場合、将来キャッシュフローは小さく見積もられます。
IT・SaaSでは、継続課金の割合、解約率、顧客獲得コスト、開発投資が重要です。売上が伸びていても解約率が高ければ、倍率を高くする根拠は弱くなります。
3-3. 規模と成長率から妥当な倍率レンジを狭める売上規模だけでなく、EBITDAマージン、過去3年の成長率、受注残、リピート率を確認します。高倍率になりやすいのは、再現性のある収益と成長余地が両立する会社です。
反対に、利益が一社の大型案件に依存する場合や、設備投資が利益を上回る場合は慎重に評価します。将来計画は受注根拠と人員計画を分けて検証します。
3-4. 顧客集中と経営者依存が価格を下げる仕組み売上の大半を一社が占めると、契約終了時にEBITDAが急減する可能性があります。社長個人の営業関係や技術に依存する会社も、買収後の再現性が低いと見られます。
改善策は、顧客を分散し、営業履歴や業務手順を共有することです。社長が退任しても運営できる組織図、権限規程、教育資料を整えると、倍率の下落要因を減らせます。
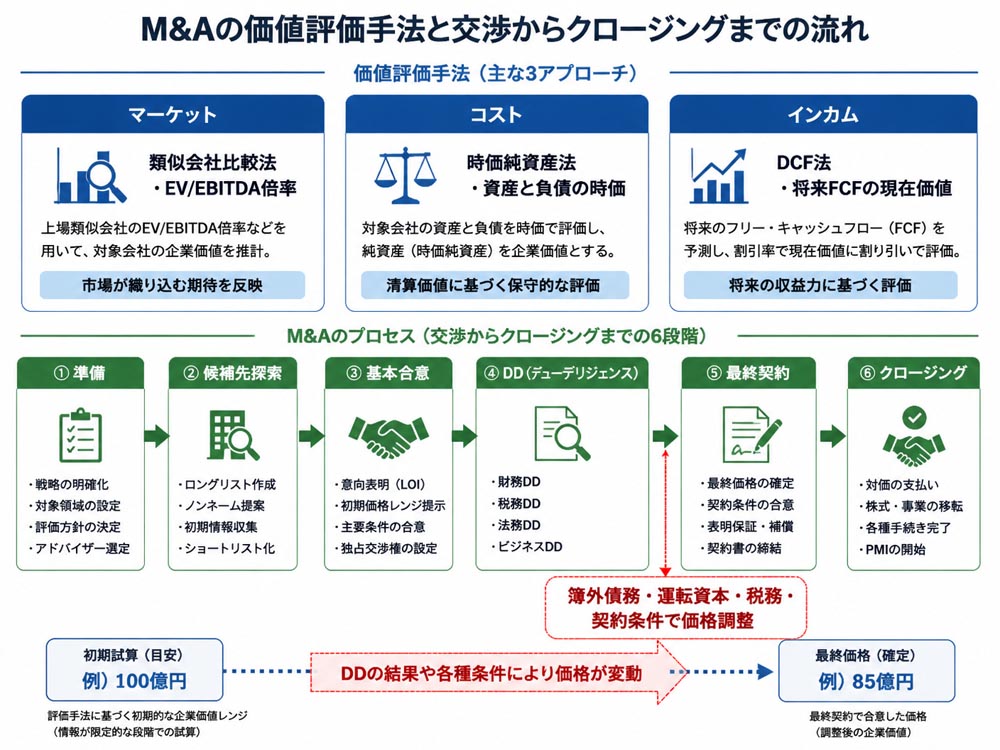
4. 三つの企業価値評価とM&A価格交渉の進め方企業価値評価には、マーケットアプローチ、コストアプローチ、インカムアプローチがあります。EBITDAマルチプルは初期の相場観に向きますが、最終判断では複数手法を照合します。
一般的な流れは、準備、候補先探索、基本合意、デューデリジェンス、最終契約、譲渡実行です。基本合意の価格は仮置きであり、DD後に運転資本や債務が調整されます。
 4-1. マルチプル法・純資産法・DCF法の使い分け
マルチプル法は、類似会社の倍率を使い、短時間で市場水準を確認できます。時価純資産法は資産価値を把握しやすく、設備や不動産を多く持つ会社に適しています。
DCF法は将来のフリーキャッシュフローを現在価値に割り引く方法です。事業計画の影響を反映できますが、成長率や割引率の前提で結果が大きく変わります。
4-2. DDで発見される簿外債務と価格調整項目DDでは、未払残業代、税務問題、退職給付、訴訟リスク、契約違反、保証債務などを確認します。運転資本が通常水準を下回る場合も、譲渡価格の調整対象になります。
試算価格と最終価格が違うのは、決算書だけでは把握できないリスクがあるためです。売り手は契約書、労務資料、税務申告書、借入契約を早めに整理します。
4-3. 株式譲渡と事業譲渡で変わる価格交渉の論点株式譲渡では会社全体を引き継ぐため、簿外債務や許認可の承継が論点です。事業譲渡では資産・契約・従業員を選べる一方、契約移転や許認可取得が必要になる場合があります。
同じ事業でも、引継ぎ範囲、税負担、債務の扱いによって手取りは変わります。価格だけでなく、保証解除、従業員の処遇、引継ぎ期間を同時に交渉します。
4-4. 正式評価や専門家相談へ移るべき判断基準赤字や債務超過、複数事業、海外取引、複雑な株主構成がある場合は、簡易試算だけでは不十分です。訴訟、税務リスク、許認可、知的財産の問題がある場合も同様です。
相談時は直近3期の決算書、借入明細、固定資産台帳、株主名簿、主要契約書を準備します。仲介会社、FA、税理士、弁護士の役割と報酬を比較して選びます。
5. よくある質問(FAQ) 5-1. EBITDAがマイナスでも譲渡価格は算出できるか
算出は可能ですが、EBITDAに倍率を掛ける方法は使いにくくなります。時価純資産法、DCF法、事業別評価、将来の黒字化計画を組み合わせて検討します。
5-2. 営業利益に加える減価償却費の範囲はどこか通常の有形固定資産の減価償却費に加え、ソフトウェアやのれんなどの償却費を確認します。特殊な償却を調整する場合は、根拠資料と再発しない理由を残します。
5-3. 試算した企業価値と実際の譲渡価格はなぜ違うか倍率の選定、DDでのリスク、運転資本、買い手のシナジー、交渉力、譲渡スキームが違うためです。買い手が見込むシナジーが大きければ、相場を上回る提示になる場合もあります。
5-4. 譲渡価格から手取り額を計算するときの注意点譲渡対価から仲介手数料、税金、専門家費用、借入金返済、実費を差し引きます。個人保証の解除条件や、引継ぎ期間中の報酬も契約前に確認します。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方手取りを重視するなら、手取りを重視するならM&A PMI AGENTを比較対象に加える方法があります。売却価格だけでなく、仲介手数料・税金・実費・引継ぎ条件を踏まえて手取り額を整理できる点が特徴です。
初回相談、着手金、中間金は無料で、最低報酬は500万円〜です。他社の提案書や見積りを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。
オンライン面談を中心に、買い手候補への打診、条件交渉、DD、最終契約、クロージングまで支援します。M&A仲介だけでなく、ビジネスDD、PMI、企業再生、経営改善まで含めて検討したい場合に適しています。
譲渡価格5,000万円の比較例では、最低報酬の差が最大1,500万円になるケースが示されています。実際の報酬や手取りは案件条件で変わるため、契約前に料金体系を確認してください。

M&Aの譲渡価格は、調整後EBITDAに倍率を掛けるだけでは決まりません。EVを起点に、現預金、非事業用資産、有利子負債、デットライクアイテムを調整して株式価値を求めます。
まずは直近3期の決算書から数値を集め、複数の倍率で価格レンジを試算します。そのうえで、顧客集中、経営者依存、設備投資、税金、手数料を確認し、専門家との正式評価や交渉に進みます。
編集者の紹介