SES業界のM&A動向|買収目的と売却を考える判断ポイント
本ページの更新日について
公開日:2025年6月4日最終更新日:2026年10月6日
SES業界のM&A市場は2026年に入り選別強化が進んでいます。深刻なエンジニア不足と生成AIの波が押し寄せる中、買収目的の多様化に対応し、自社を適正な評価で売却するための判断基準と準備プロセスを構造的に解説します。
1. SES業界のM&A動向と買収目的から読み解く最新の構造変化2026年のSES(システムエンジニアリングサービス)業界におけるM&A市場は、大きな転換点を迎えています。かつてのように「エンジニアが在籍していれば無条件で買い手がつく」時代は終焉を告げました。
現在の市場を牽引しているのは、IT人材の量的不足と質的変化による再編圧力です。買い手企業は獲得する人材のスキルや商流の深さをシビアに評価するようになり、業界全体で企業の選別化と二極化が急速に進行しています。
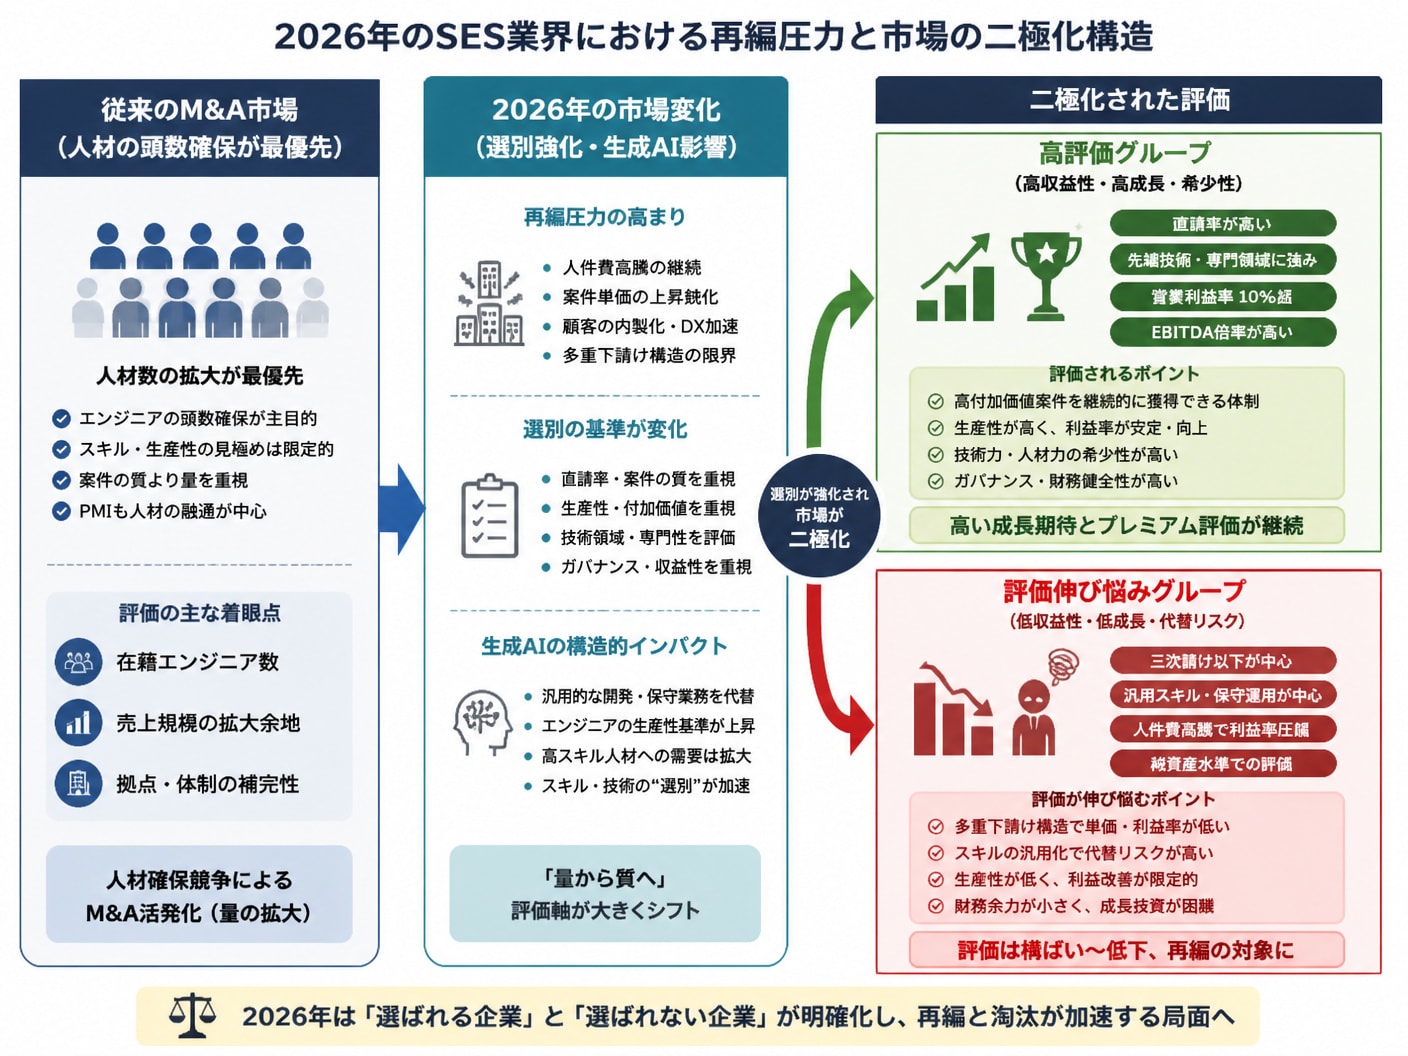 1-1. IT人材不足と2026年市場の二極化がもたらす再編圧力を解剖
IT人材の供給不足が継続する一方で、SES企業を取り巻く収益環境は複雑化しています。クライアントからの受注単価の上昇ペースに対し、エンジニアの採用コストや給与高騰に伴う人件費増加が上回り、利益率が圧迫される企業が増加しているためです。
この現象により、自社単独でのエンジニア採用や昇給原資の確保に限界を感じた中小SES企業が、経営基盤の強化を求めてM&Aを選択するケースが急増しています。市場では高収益な元請け企業と、利益率が圧縮された下請け企業への二極化が明確に表れています。
1-2. 買い手企業が狙う大手SIerの受託強化と人材内製化の目的買い手企業側、特に大手SIerやIT事業会社がSES企業の買収を推進する最大の目的は、開発体制の即時内製化と受注容量の拡大です。ゼロからエンジニアを育成する時間的損失を回避し、稼働中のプロジェクトチームを一括で取り込む戦略が定着しています。
さらに、近年では非IT事業会社が自社のDX(デジタルトランスフォーメーション)を推進する目的でSES企業を買収し、IT人材の内製化基盤として活用する事例も増加しています。エンジニアの確保は単なる人員補充ではなく、競合優位性を左右する最重要アセットと位置付けられています。
1-3. 売り手の経営者が抱える後継者不在と利益率改善の売却理由売り手経営者が会社売却を決断する背景には、創業者自身の高齢化と後継者不在という構造的課題が存在します。事業自体は黒字であっても、次世代の経営陣が育っていないために黒字廃業を回避する手段としてM&Aによる第三者承継が選ばれています。
また、独立系の単独経営では顧客との単価交渉力が弱く、大手企業の傘下に入ることで商流を上流へシフトさせ、従業員の処遇改善や採用力の強化を実現したいという攻めの売却理由も目立ちます。
2. 売却を判断する定量ポイントと評価を高める自社状況の分析基準自社を売却すべきか否かを判断する際、経営者の勘や感覚に頼るべきではありません。稼働率、元請比率、離職率といった定量的な財務・事業指標をスコア化し、客観的に評価することが重要です。
評価指標を構造的に把握することで、自社の現在の「売り時」を的確に見極め、査定価格の減額要因となるリスクを事前につぶすことが可能になります。
2-1. 稼働率や元請比率から試算する自社の売却タイミング判定法SES企業の評価において、エンジニアの稼働率は最重要指標の一つです。稼働率95%以上を常時維持できているタイミングは、企業価値が最も高く評価される売却の好機といえます。
また、顧客との直接契約であるエンド直取引や一次請け(元請)の比率が30%を超えている場合、買い手からは商流の浅い高収益企業とみなされます。これらの定量的強みが揃っている時期こそ、交渉を優位に進められる売却タイミングです。
2-2. 生成AI台頭がSES企業の評価やエンジニア価値に与える影響生成AIや自動化ツールの急速な普及は、SES企業の企業価値評価に直接的な影響を与えています。単なるコード記述や定型的なテスト作業を担う汎用エンジニア中心の組織は、将来の単価下落リスクを懸念され、買収評価が厳しくなる傾向にあります。
一方で、要件定義などの上流工程に対応できる人材や、AIを活用して開発生産性を高めているエンジニアを擁する企業は、高いプレミ アム評価を獲得しています。自社の人材構造がどちらに偏っているかの分析が不可欠です。
2-3. 株式譲渡と事業譲渡のどちらを選択すべきか決める判断軸SES企業のM&Aでは、全株式を譲渡して会社ごと引き継ぐ「株式譲渡」と、SES事業のみを切り出して譲渡する「事業譲渡」の二つのスキームが主流です。自社の目的に応じた選択が求められます。
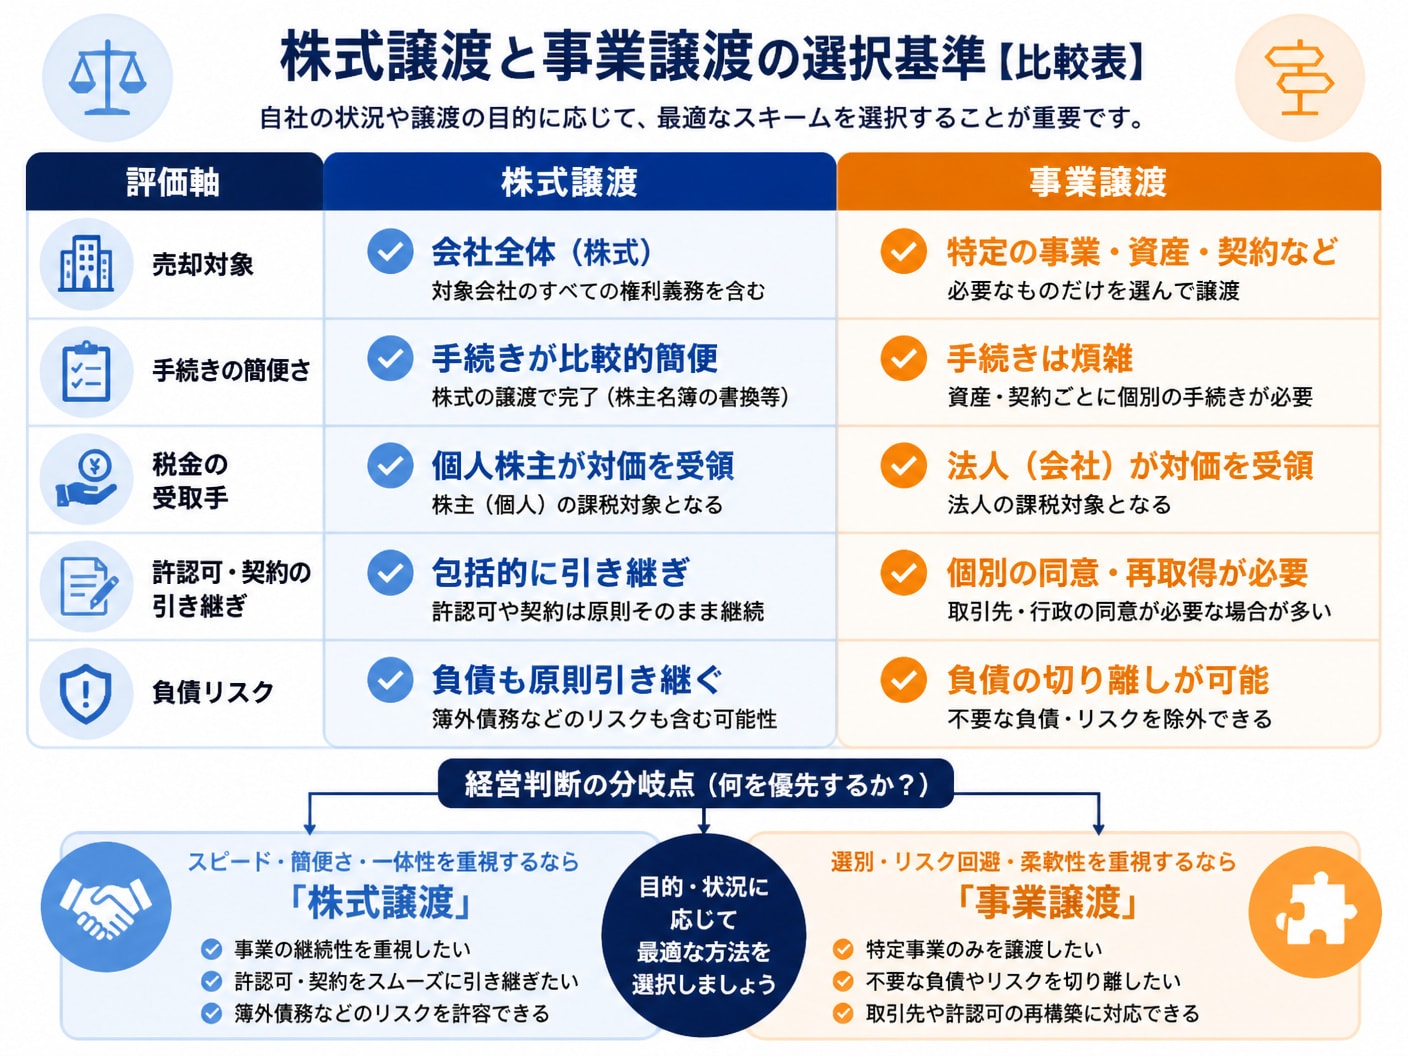
株式譲渡:会社全体を丸ごと譲渡する手法。手続きが比較的簡便で、許認可や契約も包括承継される。売却益は個人株主に入り、分離課税(約20%)が適用されるため、会社売却による出口戦略に適している。
事業譲渡:特定のSES事業のみを売却する手法。不採算部門や他事業を残したい場合に有効。対価は法人に入り、従業員の転籍同意や顧客契約の再締結が必要となるため実務上の負荷が大きい。
買い手が実施するデューデリジェンス(DD)において、SES企業が最も厳しく審査されるのが労働法務の遵守状況です。特に準委任契約でありながら常駐先から直接指揮命令を受けている「偽装請負」の実態が存在する場合、大幅な減額やディール破談の原因となります。
また、固定残業代の運用不備に伴う未払い残業代リスクや、契約書におけるチェンジ・オブ・コントロール(株主変更時の解除)条項の有無も重点項目です。これらは売却プロセスに入る前に弁護士等の専門家と点検しておく必要があります。
3. 高値売却に向けた事前準備と買い手タイプ別の交渉・評価モデル
自社を希望額以上で高値売却するためには、交渉直前に慌てるのではなく、半年前から段階的な企業価値の磨き上げを実行することが求められます。
買い手企業がどのような目的で買収を検討しているかを逆算し、相手の属性に合わせたシナジー効果を提示することが価格最大化の鍵となります。
3-1. 営業利益の数年分を超える価格を引き出す評価指標の磨き上げSES企業の企業価値評価(バリュエーション)は、一般的に「時価純資産 + 営業利益の3〜5年分(EBITDAマルチプル)」で算出されます。この評価額を底上げするには、営業利益の絶対額を増やす取り組みが不可欠です。
売却前の90日〜180日において、低稼働エンジニアの案件再アサインによる稼働率向上や、契約更新時の単価交渉による平均人月単価の引き上げに集中することで、査定のベースとなるEBITDAを最大化させることができます。
3-2. 買収目的から逆算する最適な買い手企業の分類とアプローチ法買い手企業は、その経営戦略によって評価するアセットが大きく異なります。自社の強みがどの買い手タイプに刺さるかを分析し、ターゲットをしぼったアプローチを行うことが重要です。
買い手企業のタイプ | 主な買収目的 | 売り手がアピールすべき強み |
|---|---|---|
大手SIer・ITコンサル | 受託開発力の強化・人材一括確保 | 直請実績、PM/PL層の在籍、高度な技術領域 |
人材派遣・大手SES | スケールメリット・拠点拡大 | エンジニア在籍数、低い離職率、自社採用力 |
非IT事業会社(DX推進) | 開発機能の内製化・新規事業立ち上げ | 自律型チーム、特定業界の知見、安定した稼働体制 |
SES企業の価値の根幹は、現場で稼働するエンジニアそのものです。M&Aの発表に伴いキーパーソンや主力エンジニアが離職してしまうと、企業価値は瞬時に毀損し、買収後の減損リスクが高まります。
これを防ぐため、最終契約締結前の90日間には、買収後の人事制度や待遇面の事前整合(PMI計画の策定)を買い手側と徹底的に詰めておく必要があります。キーパーソンに対する適切なインセンティブ設計や定着施策が成約の絶対条件です。
4. 公表事例の定量的分析から導くSES企業M&Aの成功プロセス
SES業界における具体的なM&A事例を財務データやスキームの視点から分析すると、成功している取引には明確な共通パターンが存在することがわかります。
初期の打診から最終契約、クロージングに至る標準的な手続きの手順を理解し、専門家を適切に活用することがトラブルのない取引につながります。
4-1. 人材獲得や上流シフトに成功したM&A事例の決定的な勝因近年の公表事例を見ると、買収価格数千万円の小規模取引から、数億円〜数十億円規模の大型統合まで多様なスキームが選択されています。勝因の共通点は、売却側が自社の強みを「数字」で明確に示せた点にあります。
例えば、ITbookによるRINETの買収や働楽ホールディングスによるヘルメスシステムズの買収事例では、単なる人員獲得だけでなく、買い手が求める特定技術領域や教育ノウハウと組み合わさることで高いシナジーが評価されました。強みの定量化が成約額を左右します。
4-2. M&A仲介会社とFAの使い分けと自社に最適な専門家の選定売却を進めるにあたり、相談先となる専門家の選定は極めて重要です。M&A支援には、売り手と買い手の間に立って中立的に契約締結を目指す「M&A仲介会社」と、売り手側の片側代理として価値最大化を目指す「FA(フィナンシャル・アドバイザー)」が存在します。
自社の規模や交渉スタンスに応じて適切なアドバイザーを選ぶ必要があります。特にSES業界においては、IT業界特有の商流やエンジニア単価の構造、偽装請負リスクに精通した専門家を選定することが不可欠です。
4-3. 打診からクロージングまでを円滑に進める実践的な手続き手順M&Aの全体プロセスは、準備段階からクロージングまで通常3ヶ月〜6ヶ月程度の期間を要します。各ステップで求められる実務を確実に遂行することが成功への道筋です。
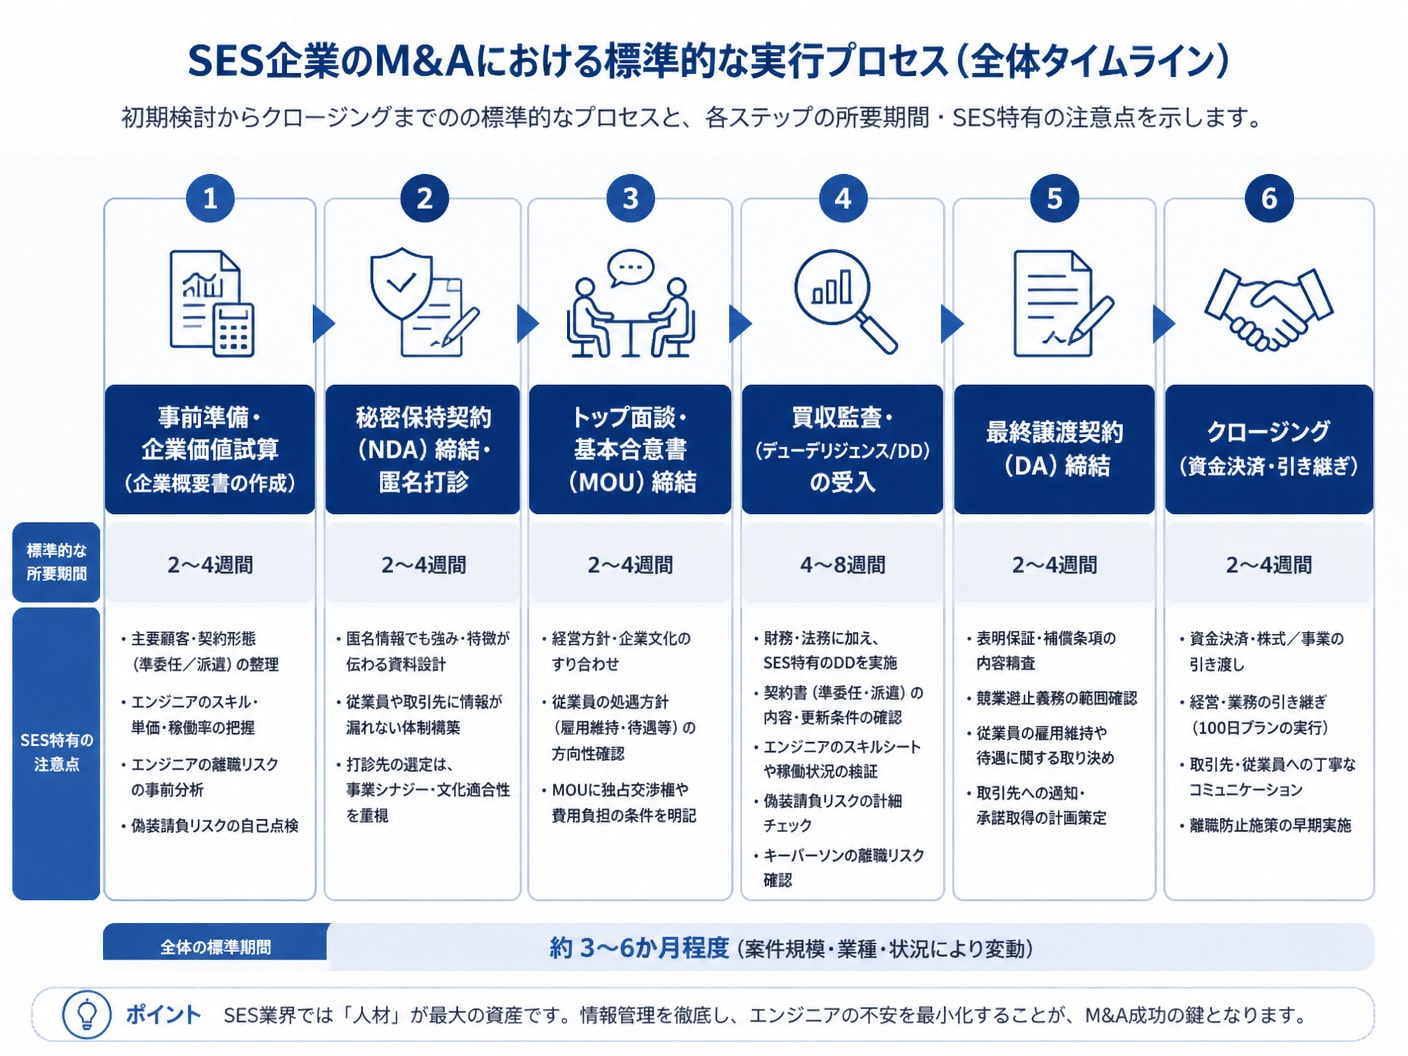
初期段階での秘密保持契約(NDA)締結と企業概要書の精度向上、基本合意締結後の丁寧なDD受入準備が、条件交渉をスムーズに進めるポイントとなります。
5. SES企業の売却と買収に関するよくある質問(FAQ)
SES企業のM&Aを検討している経営者から頻繁に寄せられる実務上の疑問について、構造的な視点から回答します。
5-1. 稼働率が低い状態や赤字のSES企業でも売却は可能か稼働率が低下している企業や一時的な赤字状態にあるSES企業であっても、売却自体は十分に可能です。買い手企業が目的としているのが「優秀なエンジニア人材の獲得」や「特定顧客へのアクセス権」である場合、事業の将来的な再建シナジーが見込めるためです。
ただし、赤字案件の場合は時価純資産ベースでの評価や、営業利益のマイナス分が査定から割り引かれるリスクがあります。事前にエンジニアのスキルセットや常駐先との良好な関係性を可視化し、アピールすることが売却条件を維持する秘訣です。
5-2. 売却交渉を行っている事実を社員に伝えるべき時期はいつか売却交渉の事実を全社員へ開示するタイミングは、最終譲渡契約(DA)が締結され、取引が完了する「クロージング直前または確定直後」が原則です。途中の検討段階で情報が漏洩した場合、不要な不安感からエンジニアの大幅な離職を引き起こす危険性があります。
ただし、実務上で案件や現場を支えているコア人材(キーパーソン)に対しては、DDの段階や基本合意後の適切なタイミングで個別に打診し、買収後の処遇や留保条件を提示して理解を得るアプローチが推奨されます。
6. 適正な評価で事業売却を支えるSES事業 M&A・会社売却に特化したM&A支援SES企業の価値は、単なる貸借対照表上の数値やエンジニアの「頭数」だけで測れるものではありません。平均人月単価、粗利率、エンジニア1人あたりの生産性、稼働率・待機率、商流の深さ、顧客の集中度、そして現場の定着率やコンプライアンス遵守状況に至るまで、事業の中身を深く洞察しなければ、本来の企業価値を買い手へ正しく伝えることは不可能です。
適正な評価のもとで納得のいく事業売却を実現するためには、SES業界の構造を熟知した専門家による一貫したサポートが不可欠です。SES事業 M&A・会社売却に特化したM&A支援は、SESおよびIT分野の事業特性を精緻に分解し、売り手企業の潜在的な強みを最大化して買い手候補へ届ける専任体制を構築しています。
同社は、無料相談から企業価値の算定、資料準備、IM(企業概要書)の作成、匿名打診によるパートナー選定、トップ面談の調整、さらにはデューデリジェンスの受入支援やクロージング後のPMI(経営統合)に至るまで、M&Aの全工程をトータルで伴走します。
成功報酬体系には明確なレーマン方式を採用しており、相談料・着手金・中間金・月額報酬はすべて0円(完全成功報酬制、最低成功報酬額500万円・税別)となっているため、売却の意思が固まりきっていない検討段階からでもリスクなく相談することが可能です。
同業のSES大手、受託開発SIer、DX推進を狙う非IT企業、上場準備企業、投資ファンドなど、多様な買い手ネットワークの中から最適なシナジーを生み出すお相手を厳選します。地方拠点や BP(パートナー企業)中心の体制、赤字や十数名規模の組織であっても、秘密保持を厳守したオンライン対応にて全国からご相談が可能です。
自社の適正価値を知り、確実な事業承継や成長戦略を踏み出すための強力なパートナーとなるでしょう。
7. まとめ2026年のSES業界におけるM&Aは、IT人材不足と生成AIの台頭を背景に「質の選別」が強まる転換点を迎えています。売却を成功させるには、稼働率や元請比率などの定量指標から自社の立ち位置を把握し、法務・労務リスクの改善と早期の企業価値磨き上げに取り組むことが不可欠です。
高値売却と確実な事業承継を実現するためには、客観的な自社評価を行い、強みを正しく評価できる買い手と巡り会う準備を今すぐ開始しましょう。


編集者の紹介