SES会社の売却相場は?営業利益・EBITDAと価格の考え方
SES会社の売却価格は、単なる売上規模ではなく、時価純資産に営業利益やEBITDAの倍率を掛け合わせた独自の算定式によって決まります。自社の現実的な相場と評価ロジックを正しく理解し、適正価格で高値売却を目指すための判断軸を解説します。
1. SES会社の売却相場を営業利益とEBITDAから算出する決定式 1-1. 時価純資産に営業利益の数年分を加算する年買法の基本構造中小企業のM&A実務において最も頻繁に用いられる評価手法が年買法(年数倍率法)です。年買法では「時価純資産 + 実質営業利益 × 2〜5年分」の計算式を用いて企業価値の土台を算出します。
評価項目 | 計算要素 | 実務における調整のポイント |
|---|---|---|
時価純資産 | 総資産(時価) − 総負債(時価) | 含み損益のある資産や不要な保険積立金の時価評価を加減算する。 |
実質営業利益 | 決算上の営業利益 + オーナー過剰報酬等 | 役員報酬の適正化やプライベート経費の引き戻しを行い真の収益力を可視化。 |
営業権(のれん) | 実質営業利益 × 2〜5年 | エンジニアの定着率や直請け比率の高さに応じて倍率を調整。 |
評価の土台となる財務内容を可視化する際は、決算書表面の数字だけでなく役員報酬や一時的な特別費用を調整した「実質利益」を見極めることが極めて重要となります。
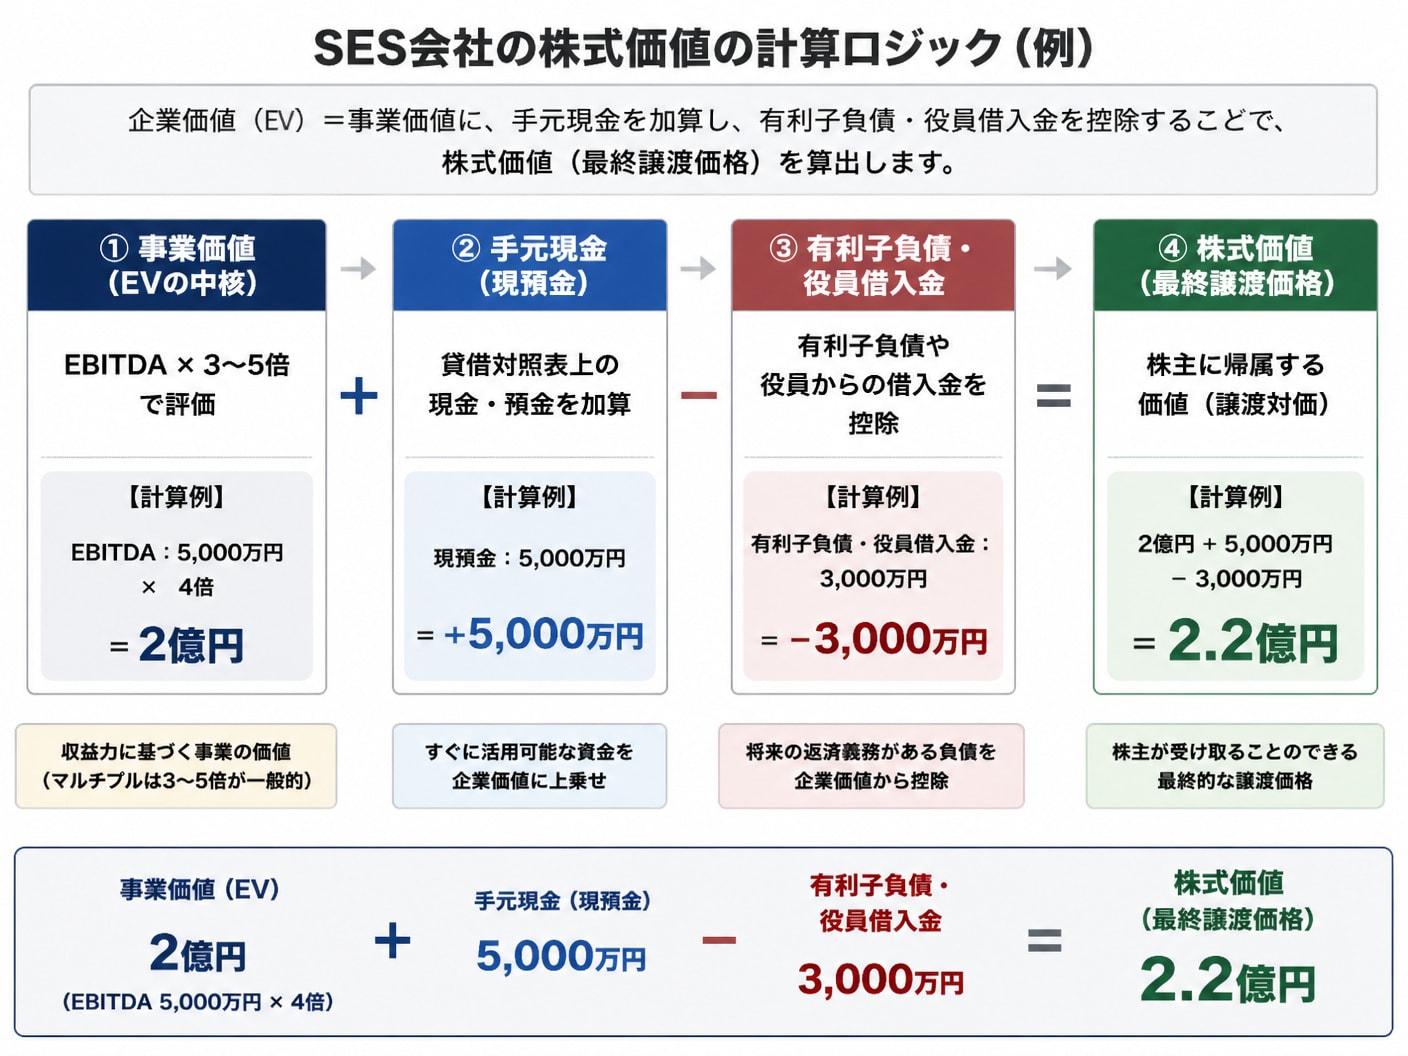
1-2. 企業価値と株式価値を分ける手元現金と有利子負債の実務計算M&Aの売買交渉では、事業そのものの価値である「企業価値(EV)」と、株主が最終的に受け取る「株式価値(譲渡価格)」の違いを厳格に区別する必要があります。企業価値から株式価値への換算は「株式価値 = 企業価値 + 手元現金 − 有利子負債(および役員借入金)」のロジックで行われます。
手元現金の加算:事業運営に不要な余剰現金および現預金を全額加算
有利子負債の控除:銀行借入金、社債、ファイナンスリース債務等を全額控除
役員借入金の処理:株式譲渡前に会社からオーナーへ返済するか譲渡対価から相殺
この計算式が示す通り、まったく同じ営業利益を稼ぐSES会社であっても、手元に潤沢な現金を残している企業は株式価値がそのまま上乗せされるため高く買収されます。
1-3. 2026年の市場環境がEBITDA倍率に与える影響と最新相場2026年現在のM&A市場において、SES企業のEBITDAマルチプル(EV/EBITDA倍率)は3〜5倍が標準的な相場感となっています。エンジニアの賃金上昇や生成AIの台頭に伴う下流工程の単価頭打ち、上場企業によるのれん減損リスクへの警戒感が倍率の押し下げ要因となっています。
その一方で、AI・クラウド・セキュリティ分野などの高付加価値領域に強みを持つ企業や、上流工程を自走できる組織体系を備えた企業に対しては、5倍を超えるプレミアム評価が提示される事例も存在します。
マイナス要因:経験の浅いエンジニア依存、多重下請け(三次請け以降)、高い離職率
プラス要因:平均人月単価80万円以上、エンド直請け比率50%以上、AI・クラウド領域の技術力
 1-4. 営業利益率や直請け比率から自社の企業価値を測る簡易評価法
自社の概算倍率を簡易的に評価する場合、営業利益率、稼働率、エンド直請け比率の3大KPIを用いたスコアリングが有効です。これにより専門家による詳細なバリュエーション(企業価値評価)を受ける前段階で現実的な試算が可能となります。
評価指標 | 標準的な水準(標準倍率:3倍) | 高評価水準(プレミアム倍率:4〜5倍) |
|---|---|---|
実質営業利益率 | 5% 〜 8% 未満 | 10% 以上 |
エンジニア稼働率 | 90% 〜 95% 未満 | 95% 以上(待機率5%未満) |
エンド直請け・一次請け比率 | 30% 未満 | 50% 以上 |
直請け比率が高く稼働率が安定している企業は、中間マージンを排除できるため利益率が高くなり、買い手企業にとっても買収後の収益再現性が極めて高いと評価されます。
2. 利益水準別に検証するSES会社の現実的な売却価格と評価の差 2-1. 営業利益3000万円未満の企業に提示される現実的な価格感
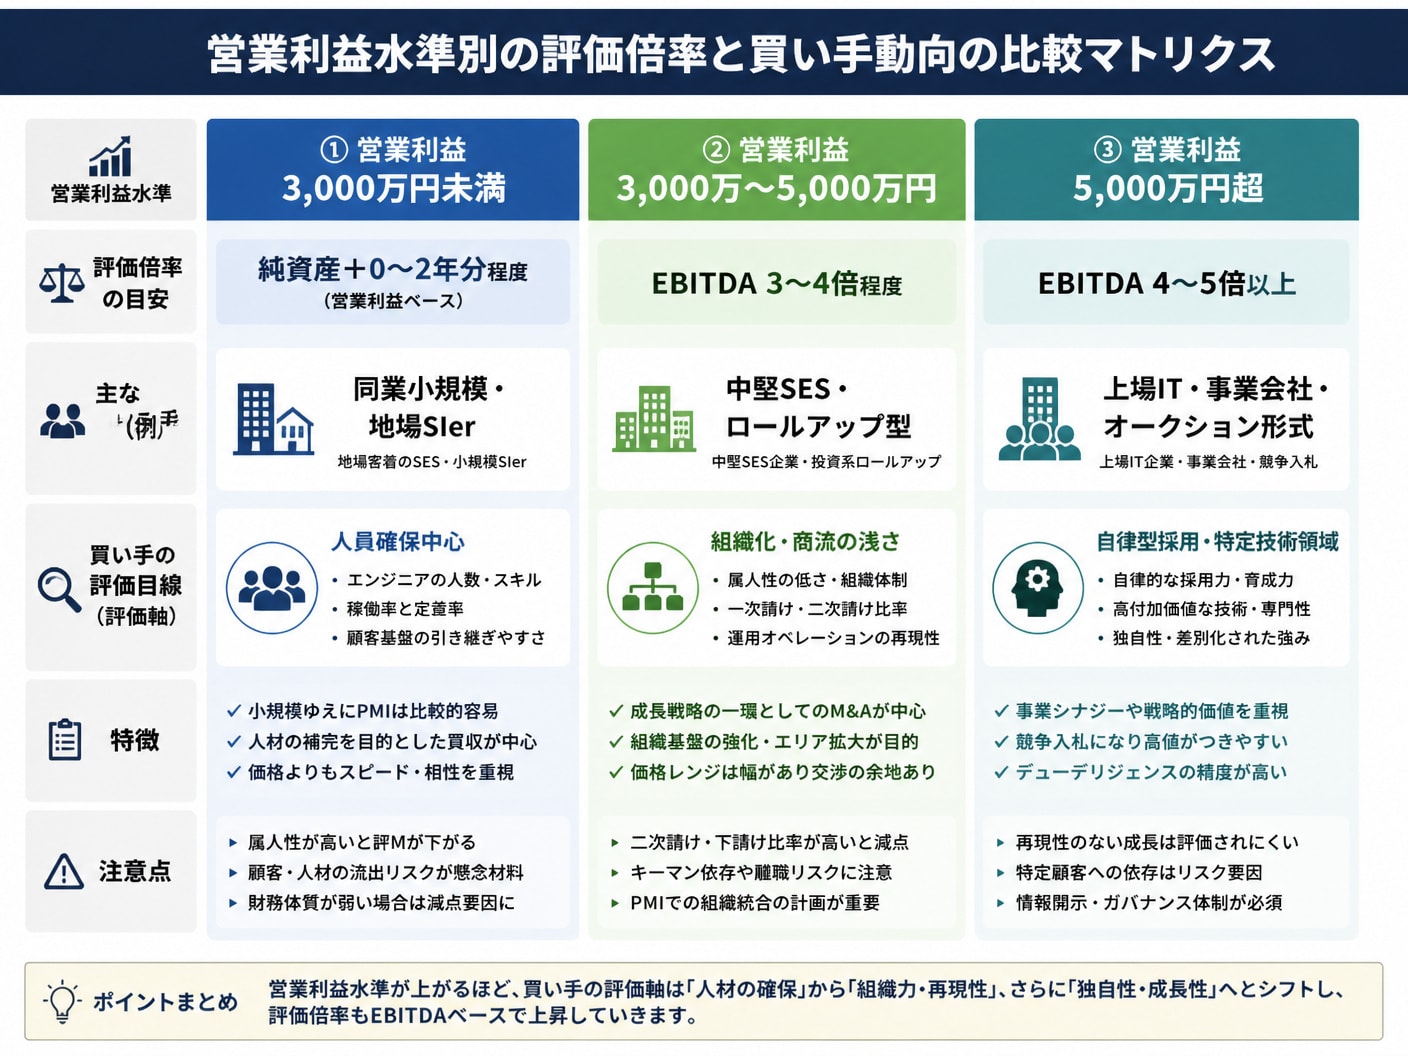
営業利益3,000万円未満の小規模SES会社の場合、買い手企業(特に上場IT企業)からは「のれん代(営業権)」を低く抑えられた価格提示になりやすいのが現実です。日本の会計基準(J-GAAP)ではのれんの毎期償却が義務付けられているため、利益規模が小さいと償却負担に耐えられないと判断されるためです。
その結果、価格相場は「時価純資産 + 営業利益1〜2年分」程度にとどまる傾向にあります。人身売買的な評価(単なるエンジニアの頭数買い)を回避するためには、特定の技術領域や定着率の高さを明確に主張する必要があります。
主な評価目線:時価純資産と同等、または小幅な営業権(1年分程度)の上乗せ
買い手側の心理:買収後のキーマン離職リスクや労務コンプライアンス未整備を警戒
営業利益が3,000万〜5,000万円のレンジに達すると、同業の大手SES企業や中堅SIerからの買収打診が活発化し、EBITDA倍率3〜4倍の適正評価が狙える分岐点となります。この利益水準では、経営者個人への依存度が下がり、組織的な営業・管理体制が機能し始めているかが評価の分かれ目です。
評価の分岐要素 | 評価が伸びないパターン(3倍前後) | 高評価を獲得するパターン(4倍超) |
|---|---|---|
経営依存度 | 社長自らが全顧客の営業とアサインを統括 | 営業部長やリーダー層が案件受注と配置を自走 |
人材獲得スキーム | 求人媒体への単発出稿のみで採用コスト高 | 自社採用ルートやリファラル採用が定着 |
商流・顧客網 | 二次請け・三次請けの多重下請けが中心 | 一次請け比率が高く顧客基盤が分散 |
組織化のラインを超えている企業は、買い手にとって自社の営業網を重ね合わせるだけで収益を拡大できる魅力的な買収対象に映ります。
 2-3. 営業利益5000万円超の企業を買い手が評価する組織的強み
営業利益が5,000万円を超えるSES企業は、M&A市場において極めて強い交渉力を持ちます。自立したエンジニアの採用・育成スキームと安定した案件供給網を確立しているため、同業ロールアップ型だけでなく、DX内製化を目指す非IT大手企業やオークション形式での入札プロセスを組み組むことが可能です。
このレベルの企業であれば、EBITDA 4〜5倍以上、案件の競合状況によってはそれ以上のプレミアム価格が提示されます。PM・PLクラスの優秀な人材が層として厚いことも、高値評価の決定的な要因となります。
買い手側のニーズ:採用コストの削減、新規事業・上流工程への即時進出
交渉上の強み:複数の買い手オファーを競わせることで最高値での最終選定が可能
最終的な譲渡対価は、会社全体の利益額だけでなく、SES事業特有の変数によって増額・減額の調整が行われます。平均人月単価推移、エンジニア稼働率、特定の顧客への依存度は、価格決定における代表的な調整変数です。
変数項目 | プラス調整の基準(増額要因) | マイナス調整の基準(減額要因) |
|---|---|---|
平均人月単価 | 直近3年間で継続的に上昇(例:75万→85万円) | 単価改定交渉が行えておらず、据え置き傾向 |
顧客集中度 | 上位1社の売上シェアが20%以下(顧客分散) | 特定顧客への売上依存度が30%を超過(契約解除リスク) |
経験者比率 | 中堅・ベテランエンジニア(PM/PL)が過半数 | 未経験者比率が高く、育成コストが買い手負担 |
仮に営業利益が高くとも、特定の1社に売上の40%以上を依存している場合、買い手はその顧客の契約終了リスクを考慮し、評価額を大きく差し引くかアーンアウト条項の導入を要求してきます。
3. 定着率向上とリスク排除で事業価値を高める売却前ロードマップ 3-1. 離職リスクを抑えるアーンアウト条項とロックアップの設計
売却決定からクロージングまでの12か月間において、最も注意すべきはエンジニアやキーマンの離職です。買い手企業が最も恐れるのは「買収後に資産である人材が一斉に退職すること」であり、このリスクを回避するためにアーンアウト条項やロックアップが設計されます。
アーンアウト条項:譲渡対価の一部(例:20%)を保留し、売却後1〜3年の業績目標達成度に応じて追加支給する契約形態
オーナーのロックアップ:元代表取締役が買収後も1〜3年間顧問や役員として残留し、顧客・人員の引き継ぎを保証する義務
キーマンの留保インセンティブ:幹部エンジニアに対して売却益の一部を退職金やインセンティブとして還元する仕組みの導入
これらのスキームを適切に設計しておくことで、買い手の離職リスクに対する懸念を払拭し、売却初期段階での譲渡価格を最大限に引き上げることが可能になります。
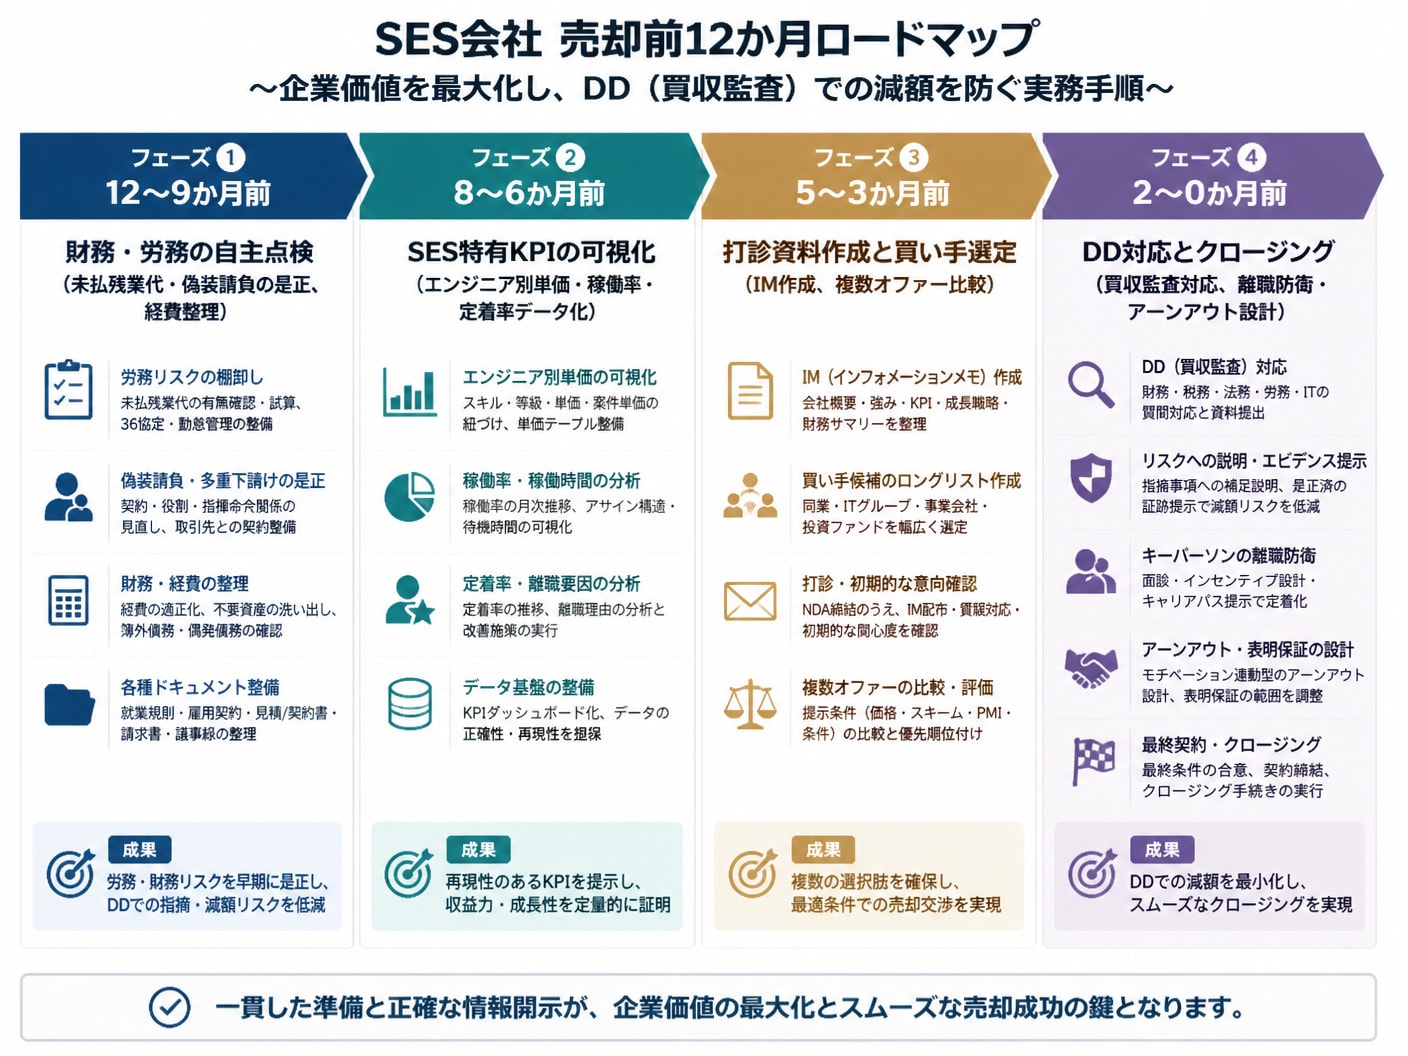 3-2. 偽装請負や未払残業代など労務監査での減額リスク防衛策
買収監査(デューデリジェンス:DD)において、SES企業が最も大きな価格減額や契約破談に追い込まれやすい領域が「労務問題」です。特に偽装請負の疑いや、みなし残業代の制度不備による未払残業代の発生は、簿外債務として買収価格から直接減額される要因となります。
労務リスク項目 | DDで指摘される具体的問題 | 売却前の防衛・是正策 |
|---|---|---|
偽装請負(労働者派遣法) | 準委任契約であるにもかかわらず常駐先の指揮命令下で稼働 | 労働者派遣事業の許可取得、または現場責任者経由の指示系統へ是正 |
未払残業代 | 固定残業手当と基本給の区分不備、実労働時間の未集計 | 勤怠管理システムの導入と、過年度分の残業代の算定・清算 |
再委託(BP)契約 | 顧客からの再委託許諾がない状態でのパートナー活用 | 全クライアントとの基本契約書における再委託条項の点検・改定 |
これらの労務リスクは、売却の6か月以上前から社会保険労務士や弁護士とともに自主点検を行い、是正実績を作っておくことが減額防衛の鉄則です。
3-3. 譲渡の12か月前から準備すべき開示資料と決算の透明化スムーズな交渉と高値でのクロージングを実現するためには、買い手企業がリスクを客観的に評価できるよう、開示資料の透明性を事前に高めておく必要があります。節税目的で計上していたプライベート費用の削減や、エンジニアごとの稼働管理データの整理が必須です。
エンジニア別詳細データの作成:社員名・年齢・スキル・客先単価・原価・粗利率・勤続年数の一覧化
経費の適正化:役員個人の経費(車両費・交際費等)の計上を止め、営業利益の実態をクリアにする
契約関連資料のデジタル化:顧客との基本契約・個別契約・BP契約書・機密保持契約(NDA)の全件整理
データが即座に開示できる体制が整っている企業は、買い手から「経営管理レベルが高い」と判断され、買収後の統合プロセス(PMI)が容易であるとして高評価につながります。
4. SES会社の売却相場や営業利益と価格の評価に関するよくある質問 4-1. エンジニア離職が発生した場合における最終譲渡価格の調整
基本合意書(LOI)の締結から最終契約(DA)締結までの間にエンジニアが退職した場合、実務上は「1人あたり調整金」が最終譲渡対価から減額されるルールが一般的です。
調整金額の提示例としては、該当エンジニアが手掛けていた「年間粗利 × 1〜3年分」または「人月単価 × 3〜6か月分」が相場となります。主要なPM・PL級の人材が退職した場合は、プロジェクト自体の継続性が揺らぐため、減額にとどまらず契約解除(M&A自体の見送り)に発展するケースもあるため、売却プロセス中の社内ケアは極めて重要です。
減額調整の基本式:最終対価 = 合意対価 − (離職エンジニアの年間粗利 × 調整倍率)
予防策:キーマンに対して売却確定後のストックオプションや特別手当の支給を公約する
SES会社の売却手法には「株式譲渡」と「事業譲渡」の2つが存在しますが、税金面および契約承継の手間において劇的な相違が存在します。
比較項目 | 株式譲渡(会社全体の売却) | 事業譲渡(SES事業のみの売却) |
|---|---|---|
主たる課税対象 | 売却した株主個人(所得税・分離課税) | 売却した法人(法人税・他損益と通算) |
税率 | 一律 約20.315%(譲渡益に対して) | 実効税率 約30〜34%(事業譲渡益に対して) |
許認可・契約の引き継ぎ | 会社ごと引き継ぐため自動継続 | 個別契約の再締結・顧客および従業員の個別の転籍同意が必要 |
株式譲渡は税率が約20%に抑えられ、かつ顧客契約や雇用契約を一括で引き継げるため、特別な事情(他事業の残存等)がない限りSES企業のM&Aでは株式譲渡が第一選択となります。
4-3. M&A仲介会社への適切な相談時期と手数料体系の考え方M&A仲介会社への相談時期は、「売却を決定した瞬間」ではなく「売却可能性を検討し始めた1〜2年前」が最適です。早い段階で専門家の意見を入れることで、企業価値を高めるための財務・労務の是正期間を確保できるためです。
手数料の構造:着手金・月額報酬(リテイナー)の有無と、成約時に発生する成功報酬
成功報酬の算定基準(レーマン方式):基準額が「移動総資産」か「株式価値」かで支払い手数料が数百万円〜数千万円単位で変動する点に注意
IT・SES業界への特化度:SES特有のKPI(単価・商流・労務)を正しく評価できるアドバイザーを選定
完全成功報酬制を採用し、なおかつSES業界のM&A構造と買い手企業の戦略ニーズに熟知した支援機関を選ぶことが、手数料コストを抑えつつ満足のいく対価を獲得する鍵となります。
5. SES独自の強みを適正に評価するSES事業 M&A・会社売却に特化したM&A支援SES事業 M&A・会社売却に特化したM&A支援は、SES・IT業界の事業特性に特化した専門的な仲介サービスを提供しています。SES会社の価値は決算書上の数値やエンジニアの人数だけで単純に推し測ることはできません。
平均人月単価、粗利、稼働率、待機率、商流の深さ、顧客基盤の分散度、技術領域、独自の採用力、離職率、契約コンプライアンスなど、実質的な事業の中身を立体的に分析し、企業価値を正しく整理した上で買い手へアピールすることが求められます。
SES事業 M&A・会社売却に特化したM&A支援では、相談料・着手金・中間金・月額報酬がすべて0円の完全成功報酬制を採用しており、無料相談から確定手続、PMI(買収後の経営統合)まで一貫した支援体制を整えています。
同業SES、SIer、上場IT企業、IPOを目指す成長企業、DX推進を図る非IT事業会社、投資ファンドなど多角的な買い手ネットワークの中から、各社とのシナジー効果を最大化できる最適なパートナー候補を選定します。売却を最終決定していない検討段階であっても、匿名打診を通じて自社のリアルな試算価格や市場での評価を把握することが可能です。
6. まとめSES会社の売却価格は、時価純資産に営業利益やEBITDAの数年分を加えた金額を軸に、エンジニアの定着率や商流、顧客集中度などの固有要因によって最終決定されます。売却前12か月間で労務リスクの排除やデータの透明化を進め、自社の強みを客観的に整理することが、適正価格での高値売却を実現する確実なステップとなります。

編集者の紹介