SES会社の株式譲渡と事業譲渡|社員・契約・税務の違い
本ページの更新日について
公開日:2025年2月6日最終更新日:2026年10月7日
SES会社の売却や買収を成功させるには、株式譲渡と事業譲渡という二大スキームの質的違いを精緻に把握しなければなりません。社員の移籍、商流契約の維持、許認可、税務構造という4大要素を比較し、自社に最適な選択肢を見極めましょう。
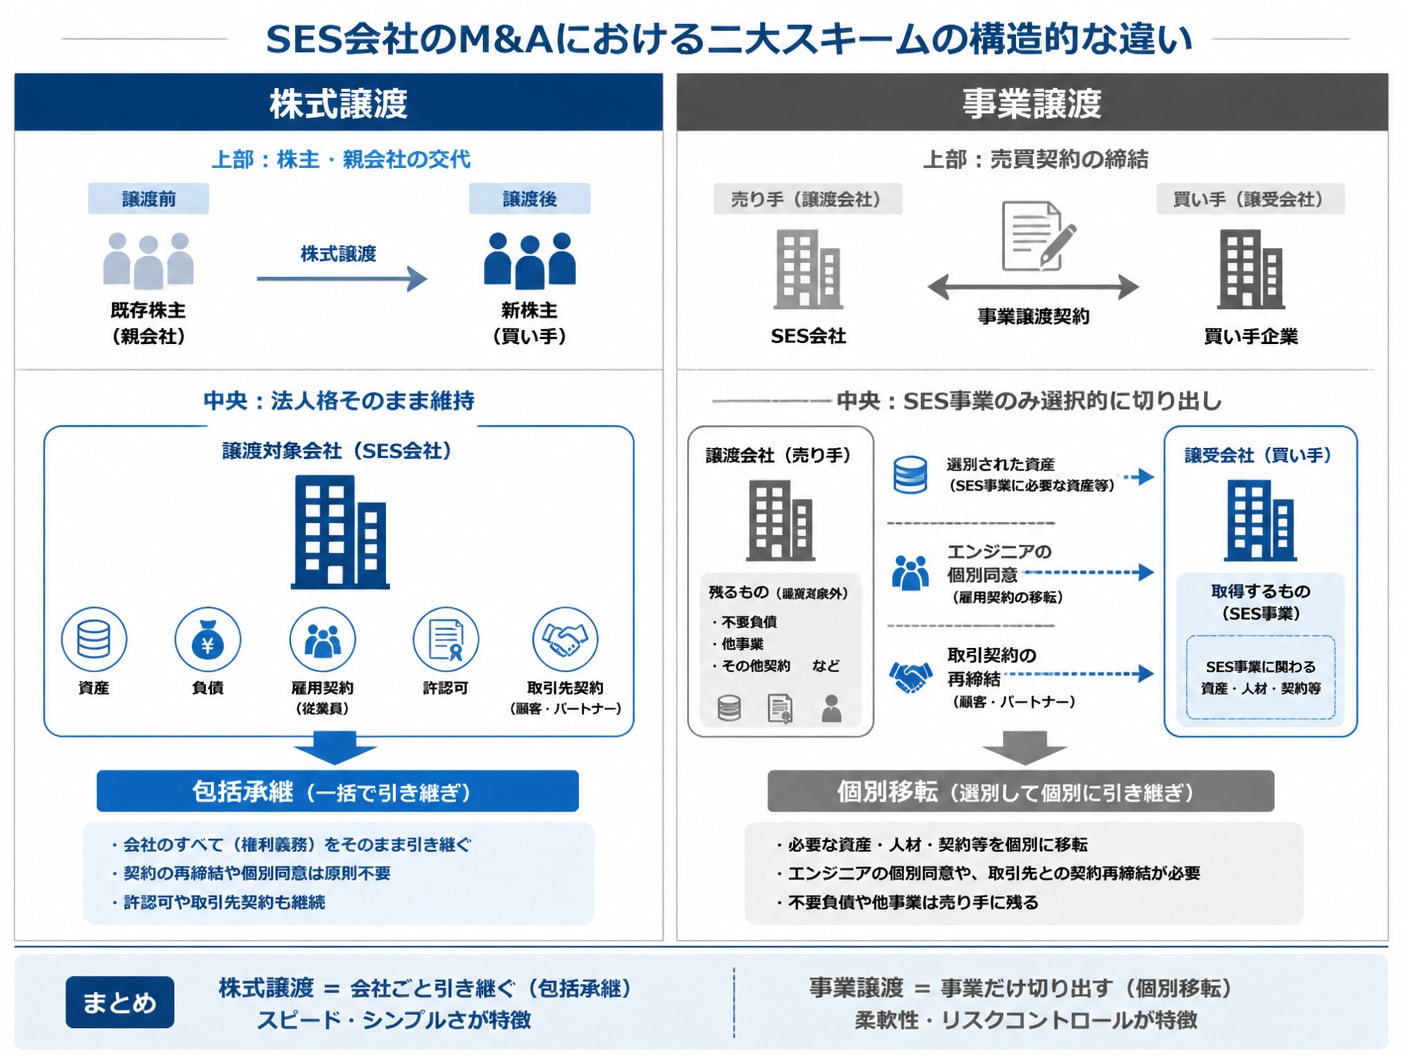
1. SES会社における株式譲渡・事業譲渡の違い|社員・契約・税務 1-1. 構造比較:株式譲渡は経営権まるごと、事業譲渡は選別取得株式譲渡は、株主が保有する発行済株式を買い手企業へ売却し、法人格そのものを移転させるスキームです。会社が保有する資産、負債、従業員との雇用契約、顧客との取引契約、労働者派遣事業許可などの各種許認可は、そのまま買い手傘下の新体制へと包括的に承継されます。法人のオーナーシップが変わるだけであるため、事業の連続性を損なわずに迅速なクロージングが可能です。
一方、事業譲渡は、会社が営む事業の一部または全部を対象として、個別の権利義務や資産・負債を選別して売買するスキームです。買い手は必要なエンジニア層や特定の取引口座のみを指定して買い取ることが可能ですが、各契約の再締結や従業員の個別同意取得が必要です。
法人の枠組みごと引き継ぐ包括承継か、対象を精査して個別に移転させる特定承継かという根本的な法構造の違いが存在します。
 1-2. SES経営者が知るべき7項目比較表とスキーム別の選択基準
SES会社のM&Aにおいては、取引主体、雇用、契約、許認可、債務、税務、期間の7項目において顕著な違いが発生します。実務上の比較ポイントを以下のテーブルに整理しました。
比較項目 | 株式譲渡(包括承継) | 事業譲渡(特定承継) |
|---|---|---|
取引主体 | 売り手株主 ⇔ 買い手企業 | 売り手法人 ⇔ 買い手企業 |
従業員の雇用契約 | 原則そのまま継続(個別同意不要) | 個別の転籍同意書取得が必須 |
顧客・再委託契約 | 原則継続(COC条項の確認が必要) | 顧客・BP全社と個別契約の巻き直し |
許認可(派遣許可等) | 法人が保持するためそのまま維持 | 承継不可(買い手側で新規取得・変更) |
債務・簿外リスク | 簿外債務・偶発債務も全額承継 | 指定した負債のみ引き継ぎ(遮断可能) |
売り手の税務構造 | 株主個人の所得税等(約20.315%) | 売却法人の法人税等(約30〜34%) |
手続き完了の期間 | 比較的短い(1〜3ヶ月) | 長期間を要する(3〜6ヶ月以上) |
全社売却による創創業利益の獲得や短期間での完了を目指す場合は株式譲渡が第一選択肢となります。他事業を残したい場合や、買い手側が過去の労務リスクを警戒して事業選択を求める場合は事業譲渡が適しています。
1-3. 売り手と買い手の意図が食い違う理由と簿外リスクの回避策売り手経営者の多くは、手取り額が最大化され手続きも簡便な株式譲渡による「全社一括売却」を強く希望します。創業者利益を個人で受け取り、過去の債務や労務管理の責任も含めて包括的に引き継いでもらうことで、経営からの完全なリタイアを図りたいからです。
しかし買い手企業側は、決算書に表れない未払残業代や偽装請負(指揮命令違反)といった「簿外債務・偶発債務」を引き継ぐリスクを過度に警戒します。特に中規模SES会社の場合、過重労働や契約形態の不備が潜んでいるケースが多いため、買い手はリスク領域を排除できる事業譲渡を求めて対立が生じる場面が少なくありません。
この利害対立を回避するためには、買収監査(デューデリジェンス)の前に労務監査を実施し、潜在リスクを洗い出して是正しておくことが極めて有効です。株式譲渡契約書内で「表明保証条項」および「補償条項」を厳密に設計することで、買い手の不安を拭い、全社売却の合意形成へ導くことが可能になります。
2. 正社員とBPの雇用・委託関係を維持し離職を防ぐ転籍の実務 2-1. 正社員エンジニアの転籍同意取得と引き抜き拒否を防ぐ心理ケア
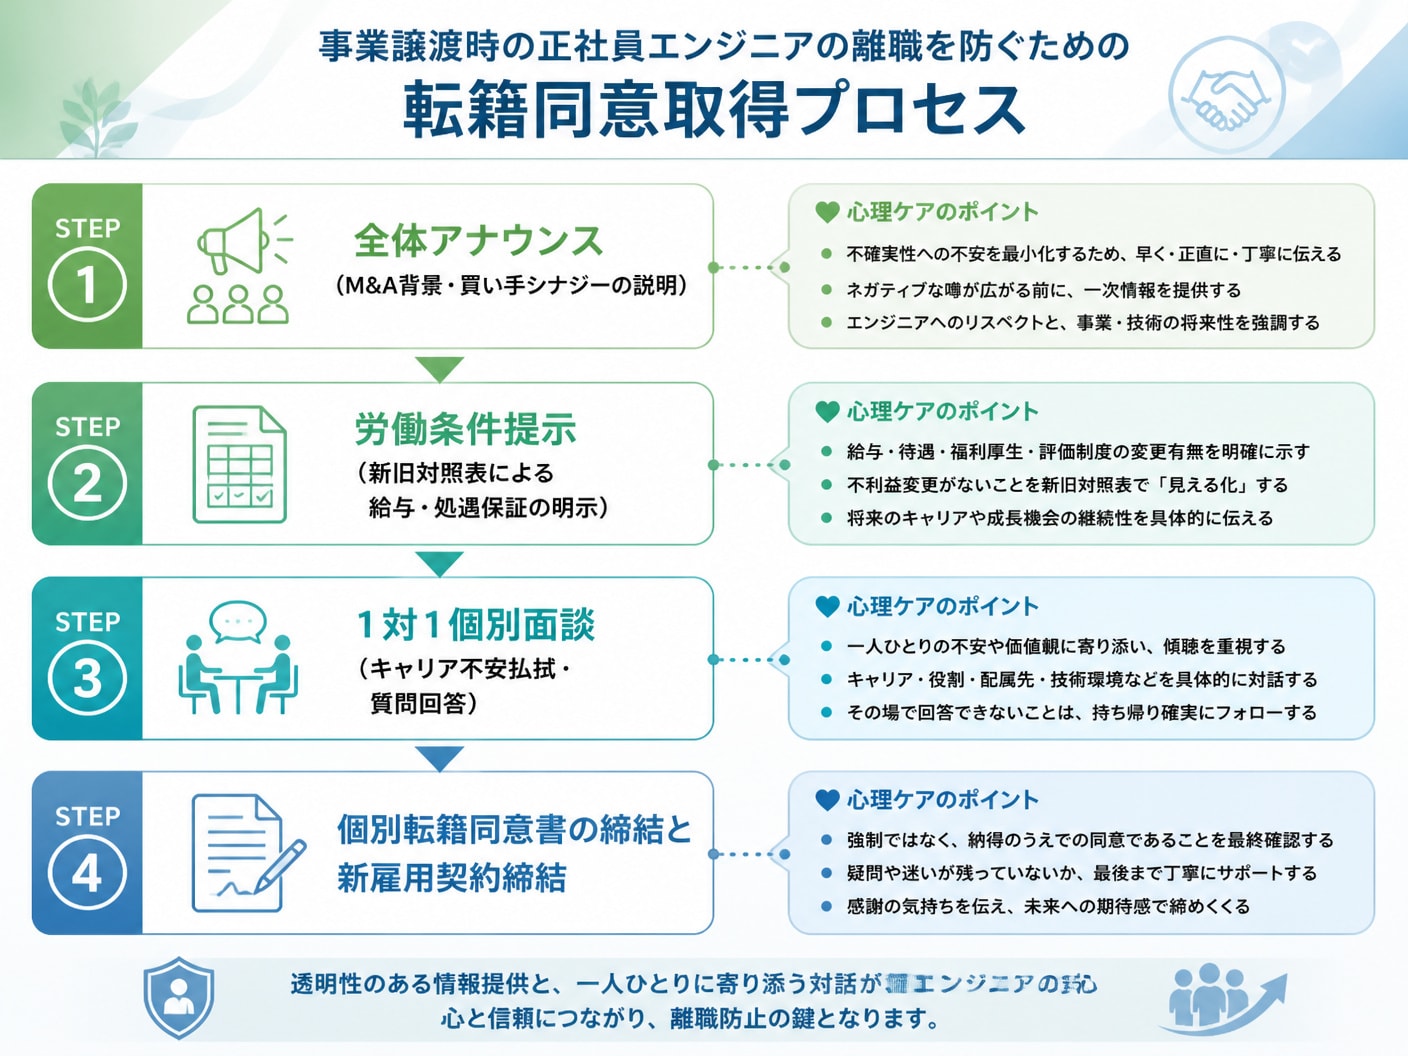
事業譲渡を選択した場合、労働契約法第6条の原則に基づき、正社員エンジニア一人ひとりから「転籍同意書」を個別に取得しなければなりません。会社間の契約だけで社員の籍を自動的に他社へ移すことは不可能です。エンジニア側からすれば「突然の会社都合による転職」となるため、事前の心理的ケアを怠ると大量離職を招く危険性があります。
離職を防ぐ実務フローとしては、M&A最終契約の締結直後に全社説明会を開催し、譲渡の目的と買い手企業の成長性を誠実にプレゼンテーションします。その後、1対1の個別面談を実施し、給与水準、評価制度、勤務地、福利厚生が現状と同等以上であることを書面で明確に示さなければなりません。
条件面の提示に加えて、「どのようなプロジェクトに参画できるのか」「技術スタックのキャリアプランはどうなるか」といった知的な期待感を言語化して伝えることが重要です。不安を払拭し、新体制での挑戦意欲を掻き立てることが、転籍同意の取得率を100%に近づける決定的な鍵となります。
 2-2. フリーランスやBPパートナー契約の巻き直しにおける紛争防止
SESビジネスの収益基盤を支えるフリーランス(個人事業主)やビジネスパートナー(BP協力会社)との委託契約は、事業譲渡においては自動的に引き継がれません。事業譲渡実行日(クロージング日)までに、売り手・買い手・BP企業の3者間合意、または新規の業務委託契約を巻き直す実務が発生します。
契約巻き直しの過程で、発注単価の減額や支払いスパンの変更を一方的に提示すると、BP側との長年の信頼関係が破綻します。最悪の場合、BP企業が自社エンジニアを引き揚げたり、直前で契約更新を拒否したりして、顧客プロジェクトが稼働停止に追い込まれる事態に直面しかねません。
紛争を防止するには、従来の取引条件(精算時間幅、単価、支払サイト、損害賠償条項など)を完全にスライドさせて再締結することを基本方針とすべきです。買い手企業の信用力や支払体質の良さをBP側にアピールし、パートナーシップが今後一層強化される文脈を提示して同意をスムーズに獲得します。
2-3. キーマンが転籍拒否した場合に備える案件継続シミュレーション十分な条件提示を行ったとしても、特定の案件を一人で回しているキーマンエンジニアやPL(プロジェクトリーダー)クラスが転籍を拒否し、売り手企業への残留や退職を希望するリスクは常に想定しておく必要があります。主力人材の離去は、買い手にとって譲渡価格の減額やM&A撤回の直接的な原因になり得ます。
こうした緊急事態に備え、M&A手続きと並行して「案件継続のための代替補填シミュレーション」を構築しておくことが不可欠です。特定個人への業務依存度が高い案件に関しては、譲渡実行の2〜3ヶ月前からサードエンジニアをペアリングさせ、業務の標準化とナレッジ共有を進めておくべきです。
仮にキーマンが転籍を拒否した場合でも、引き継ぎ完了済みの代替要員を即座に投下できる体制を証明できれば、買い手からの信頼を損なわずに済みます。属人性を排除した組織的な稼働体制こそが、事業譲渡の成否を分ける安全装置として機能します。
3. 準委任や派遣など商流ごとの契約承継と許認可引き継ぎの壁 3-1. エンド直取引や一次請け・二次請けなど商流別の契約承継手続き
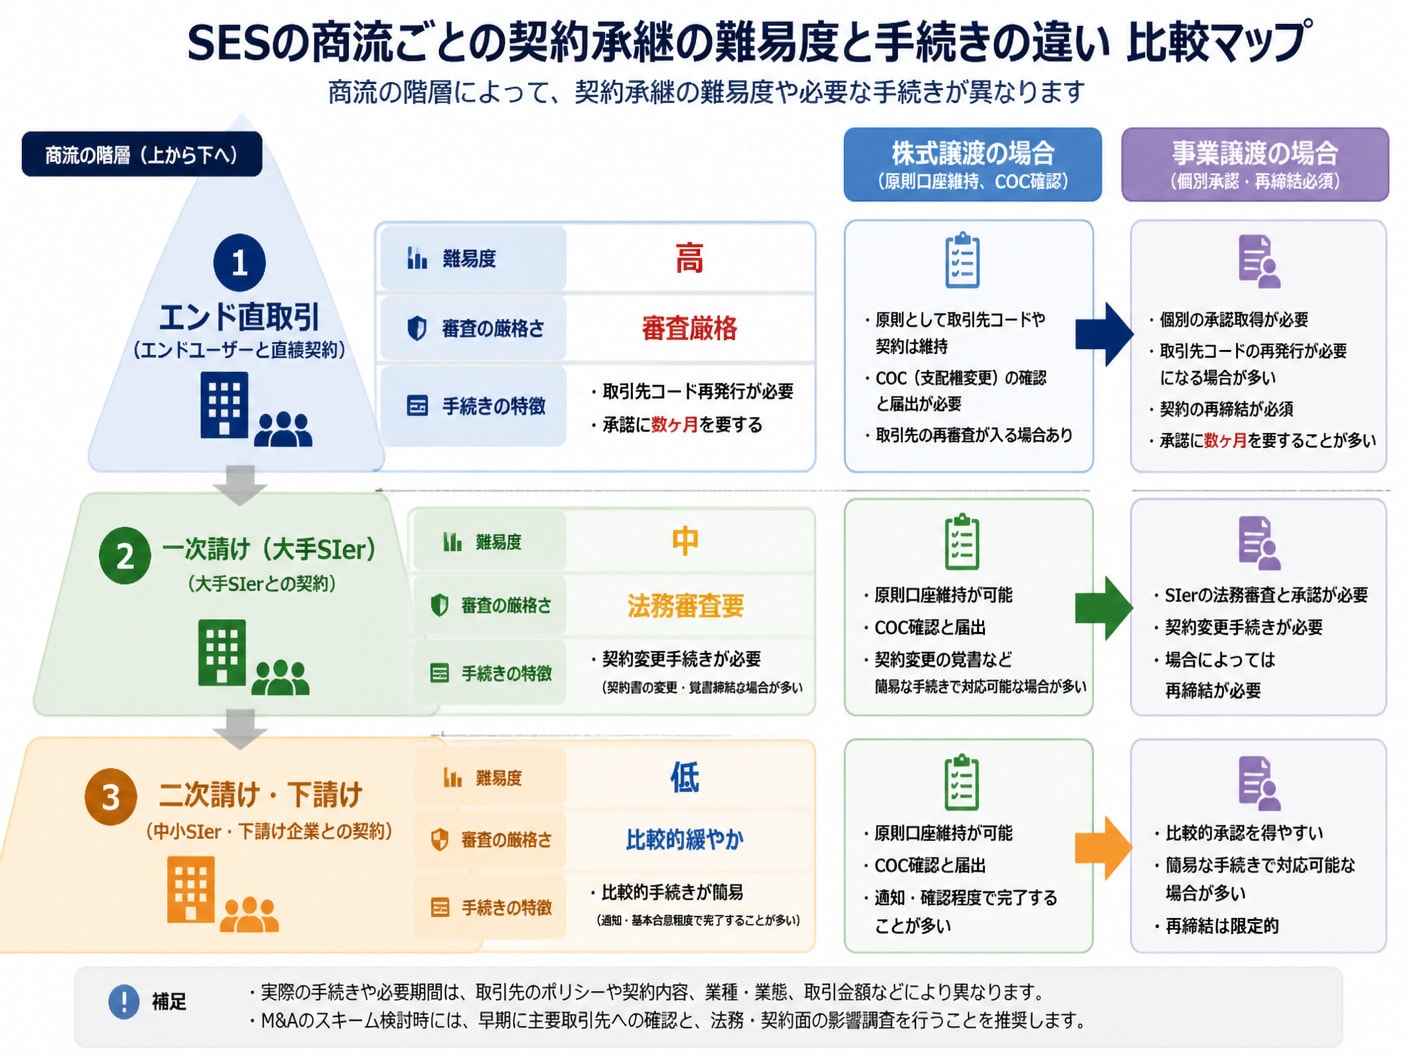
SES会社の取引契約(基本契約および個別契約)は、商流の位置づけによって事業譲渡時の承諾取得難易度が劇的に変化します。商流が浅く利益率が高い「エンドユーザー直取引」や「一次請け(大手SIer直取引)」案件ほど、顧客側のコンプライアンス審査および法務審査が厳格であり、契約承継のハードルが高くなります。
大手企業が顧客である場合、取引先コードの新規発行や口座開設手続きに数ヶ月を要することがあり、事業譲渡に伴う契約主体の変更がスムーズに認められないリスクがあります。一方、二次請けや三次請けといった深い商流の契約では、元請けの承諾手続き自体は比較的簡易に進む傾向があります。
株式譲渡であれば法人格が変わらないため取引先口座は原則維持されますが、チェンジ・オブ・コントロール(COC:株主変更に伴う解除権)条項が基本契約に含まれている場合は注意が必要です。いずれのスキームにおいても、顧客の商流分類と契約条項の分析を初期段階で完了させておく必要があります。
 3-2. 準委任・請負・派遣の契約区分と許認可再取得における留意点
SES事業で取り交わされる契約形態には「準委任契約(善管注意義務・成果完成型)」「請負契約」「労働者派遣契約」の3種が存在します。株式譲渡では既存契約がそのまま継続しますが、事業譲渡ではすべての契約形態において個別顧客からの移転同意または再締結が必要となります。
特に重大な壁となるのが「労働者派遣事業許可(厚生労働大臣許可)」の扱いです。派遣事業許可は法人に対して与えられる性質のものであるため、事業譲渡によって買い手企業へ自動的に移転・引き継がれることはありません。買い手企業が派遣許可を未取得の場合、新規で許可申請を行う必要があり、資産要件(基準資産額2,000万円×店舗数など)を満たさなければ事業を継続できません。
対して株式譲渡であれば、法人が許可を保持し続けるため、買収後も派遣事業を断絶させることなく運営可能です。役員変更届などの届出事項を管轄ハローワーク・労働局へ提出するのみで完了するため、派遣比率の高いSES会社では株式譲渡が圧倒的に有利となります。
3-3. 顧客集中度と契約解除条項が譲渡価額評価に及ぼす影響分析買い手がSES会社の買収金額(企業価値)を査定する際、特定の顧客に対する「売上依存度(顧客集中度)」を厳しく評価します。売上の50%以上が上位1社に集中している構造の場合、その顧客との契約が解除された瞬間に会社の収益基盤が崩壊するため、マルチプル倍率が大幅に引き下げられる大きな要因となります。
さらに、取引基本契約書内に記載された「チェンジ・オブ・コントロール(COC)条項」の有無が評価を直面させます。株主構成や親会社が変更された場合、顧客側に契約解除権を与える規定が存在すると、株式譲渡を実行した直後に大口契約を打ち切られる致命的リスクが発生します。
買い手は査定時にこれらの契約リスクを綿密に分析し、将来生じる失注確率を織り込んで提示金額を減額します。売り手経営者は、重要顧客との取引年数や自動更新実績を証明するデータを示し、COC発動による解除リスクが極めて低いことを論理的に立証しなければなりません。
4. 株式譲渡対事業譲渡における売却手取り額と簿外債務リスク 4-1. 所得税分離課税対法人税・消費税の手取り比較シミュレーション
売り手にとって最大の関心事である「最終的な手取り額」は、株式譲渡と事業譲渡で課税構造が根本的に異なります。株式譲渡では、売り手株主(個人)が受け取る譲渡益に対して所得税・住民税・復興特別所得税が課され、税率は一律約20.315%の申告分離課税となります。
対する事業譲渡では、譲渡対価は売り手法人に入金され、他の益金・損金と相殺された後の事業譲渡益に対して法人税等(実効税率約30〜34%)が課税されます。さらに、譲渡対象に含まれる有形固定資産や「のれん(営業権)」に対しては、買い手から消費税(10%)を預かって納付する実務が発生します。
具体例として、譲渡益3億円のケースを試算します。株式譲渡であれば税額は約6,094万円となり、株主個人の手取り額は約2億3,906万円です。事業譲渡では法人税額が約9,000万〜10,200万円となり、手取り金額は約1億9,800万〜2億1,000万円まで減少します。
さらに法人に残った資金を個人へ配当等で還元する際には役員報酬や配当課税(最大約55%)が重なるため、個人手取り額の差は圧倒的となります。
4-2. 未払残業代や偽装請負リスクなどSES特有の簿外債務確認項目M&Aの買収監査(デューデリジェンス)において、SES会社が最も指摘を受けやすいのが労務領域およびコンプライアンス領域における簿外債務(隠れ負債)リスクです。特に正社員エンジニアの「みなし残業時間を超えた未払残業代」や「名ばかり管理職」への手当不足は、過去3年の遡及請求によって数千万円規模の過剰負債へと膨らむケースがあります。
もう一つの深刻なリスクが「偽装請負(指揮命令権の過誤)」です。準委任契約や請負契約でありながら、エンドユーザーや元請け企業の社員からエンジニアへ直接指揮命令が行われている実体がある場合、労働者派遣法および職業安定法第44条(労働者供給事業の禁止)違反とみなされます。
行政指導や罰則を受けると、取引先からの口座停止や業界内での信用失墜につながります。株式譲渡ではこれらの潜在負債もすべて買い手が引き継ぐため、買収監査で発覚した場合は譲渡価格から潜在負債額が全額控除されるか、取引自体がブレイクする要因となります。
4-3. 売却前に準備すべき労務管理・取引契約・コンプライアンス一覧表M&A査定において査定額の減額を防ぎ、迅速なクロージングを実現するためには、売り手側が打診前に各種書面を完備・整理しておくことが鉄則です。準備すべき主要書類を以下のチェックリストに示します。
労務関係資料:雇用契約書、就業規則・賃金規定、過去3年分の勤怠データおよび給料明細、36協定届出控
取引関係資料:顧客との基本契約書・個別契約書(COC条項の有無確認)、BP協力会社との基本契約書・注文書・請書
許認可・法的資料:労働者派遣事業許可証・定期報告書控、定款、株主名簿、過去3期分の確定申告書・決算報告書
これらの書面について、未締結の個別契約や未回収の同意書が存在しないかを事前に点検します。契約と現場運用の乖離を自ら是正しておく姿勢が、買い手に対する高い評価と強気の価格交渉を可能にします。
5. よくある質問(FAQ) 5-1. 株式譲渡と事業譲渡でSES社員の給与や待遇は変更されますか?株式譲渡では会社そのものがそのまま存続するため、従来の雇用契約内容や給与・就業規則は原則としてそのまま維持されます。M&A直後に一方的な切り下げが行われることはありません。
事業譲渡では買い手企業との間で新たに雇用契約を結び直す「転籍」となるため、買い手側の給与体系や福利厚生制度へ統合される形で変更される可能性があります。そのため、転籍同意の取得時に従来の待遇水準が同等以上に維持されることを書面で明示・補償することが離職防止の要となります。
5-2. 主要顧客との準委任契約は事業譲渡時に再締結が必要ですか?事業譲渡の場合、取引契約は自動移転しないため、主要顧客を含むすべての取引先と個別契約の巻き直し、または契約地位の譲渡同意書を取得する必要があります。
もし大口顧客から承諾を拒否された場合、該当案件の売上が失われ、M&Aの前提条件が崩れるリスクがあります。そのため、事前交渉の可否や基本合意後の打診タイミングについて買い手と慎重に協議を重ねることが必須となります。
5-3. 労働者派遣事業許可は株式譲渡後にそのまま引き継がれますか?株式譲渡では法人の枠組みがそのまま存続するため、厚生労働大臣から取得している労働者派遣事業許可も失効せず、継続して事業を行えます。
ただし、親会社の変更や役員の異動が発生するため、クロージング後に管轄のハローワークおよび労働局に対して「役員変更届」や「各種変更届出書」を規定期間内(変更発生から14日〜1月以内)に提出する手続きが必要となります。
6. SES会社の強みを正しく伝えるSES事業 M&A・会社売却に特化したM&A支援SES事業 M&A・会社売却に特化したM&A支援は、SES会社の企業価値を単なる「在籍エンジニア数」だけで機械的に判定するのではなく、平均人月単価、粗利率、稼働率、商流の深さ、顧客依存度、採用・定着力、契約コンプライアンスまで多角的に整理して買い手へ提示する専用仲介サービスです。
財務上の営業利益やEBITDAだけを基準に査定される一般的なM&A仲介では、SES特有の事業資産である「高稼働体制」や「直請け顧客基盤」の価値が見落とされ、不当に低いバリュエーションを提示されるリスクが存在します。
SES事業 M&A・会社売却に特化したM&A支援では、IT業界の構造に精通したアドバイザーが、買い手企業の戦略(SIerの内製化、成長企業の規模拡大、上場企業のエンジニア確保など)とのシナジー効果を論理的に整理します。
相談料、着手金、中間金、月額報酬が完全無料の「完全成功報酬制(最低成功報酬500万円・消費税別)」を採用しており、売却を決意していない初期検討段階からでも企業価値の試算や準備事項の洗い出しを全国対応・秘密厳守・オンラインにて進めることが可能です。スキーム選択からPMI(統合実務)まで一気通貫の支援体制が整備されています。
7. まとめSES会社のM&Aにおいては、会社全体を引き継ぎ税制面や手続き面で優位性の高い「株式譲渡」と、特定事業や資産を選択して簿外債務リスクを遮断する「事業譲渡」の特性を正しく見極めることが重要です。正社員・BPの安心感を担保する労務管理と、商流ごとの契約承継を緻密に設計し、自社の企業価値を最大限に評価してくれる最適な買い手パートナーとのM&Aを成功させてください。
編集者の紹介