SES M&A仲介会社の選び方|専門性・手数料・支援範囲を比較
本ページの更新日について
公開日:2024年10月20日最終更新日:2026年10月7日
SES企業のM&Aでは、一般的な財務諸表の確認だけでは見落とされる業界固有の事業構造やリスクが存在します。譲渡額や手取り額を最大化し、引き継ぎ後のトラブルを防ぐための仲介会社選定の軸を解説します。
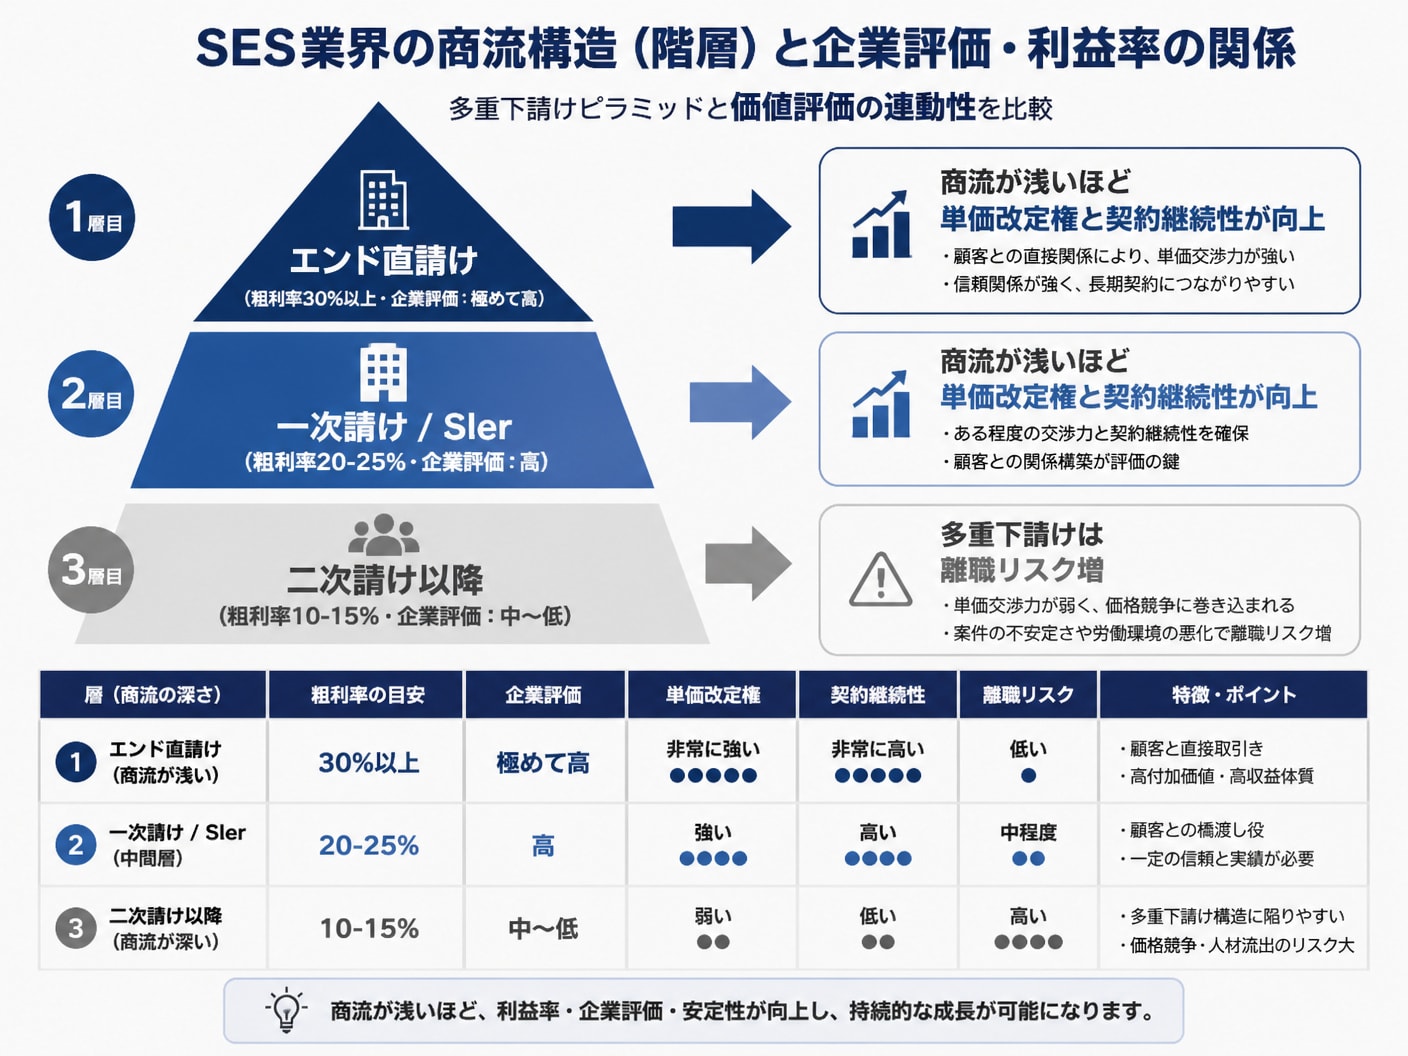
1. SESに特化したM&A仲介会社の比較基準と選び方の軸 1-1. 一般的なアドバイザーでは見落としがちなSES業界の商流構造SES業界の企業価値を左右する最大の要因は商流の深さです。エンドユーザー直接取引(直請け)や元請け案件の比率が高い企業は、マージンが確保しやすく案件の継続性も高いため、買い手企業から極めて高い評価を受けます。
一方、二次請けや三次請けといった多重下請け構造に依存している場合、案件の打ち切りリスクや低単価構造が懸念材料となります。IT業界特有の商流構造を正しく評価できないアドバイザーに依頼すると、単なる過去の営業利益のみで企業価値が低く試算される危険性があります。
 1-2. エンジニア単価や稼働率から企業の事業価値を正しく算定する手法
SES会社の収益性は決算書の損益計算書だけでは判別できません。「稼働エンジニア数 × 平均人月単価 × 稼働率」という事業KPIを詳細に分解し、将来的なキャッシュフローの継続性を評価する評価ロジックが必須です。
例えば、足元の営業利益が同等であっても、稼働率98%で平均単価80万円のエンジニア組織と、待機率が高く低単価な組織では事業価値に決定的な差が生じます。業界専門のアドバイザーは、スキル帯別の単価推移や稼働率の変動傾向まで分析した上で、適正な実態利益(調整後EBITDA)を算出します。
1-3. BP依存度と契約リスクを踏まえた買い手探索ネットワークの精度自社社員(正社員・契約社員)と協力会社人材(BP: ビジネスパートナー)の構成比率は、M&Aにおける評価とリスク管理の両面で重要です。BP依存度が高い企業は、売却発表時に契約解除やBP企業の離脱が起きた場合、一気に事業基盤が毀損するリスクを抱えます。
評価項目 | 自社エンジニア中心 | BP(協力会社)中心 |
|---|---|---|
事業の安定性・定着率 | 高い(離職対策が評価に直結) | 低い(契約解除・引き抜きリスクあり) |
買収側の主なシナジー | 即戦力リソースの直接獲得 | 取引口座・営業ネットワークの獲得 |
買い手マッチングのポイント | 開発会社・エンジニア不足の同業 | 営業力と資金力を持つ大手SIer |
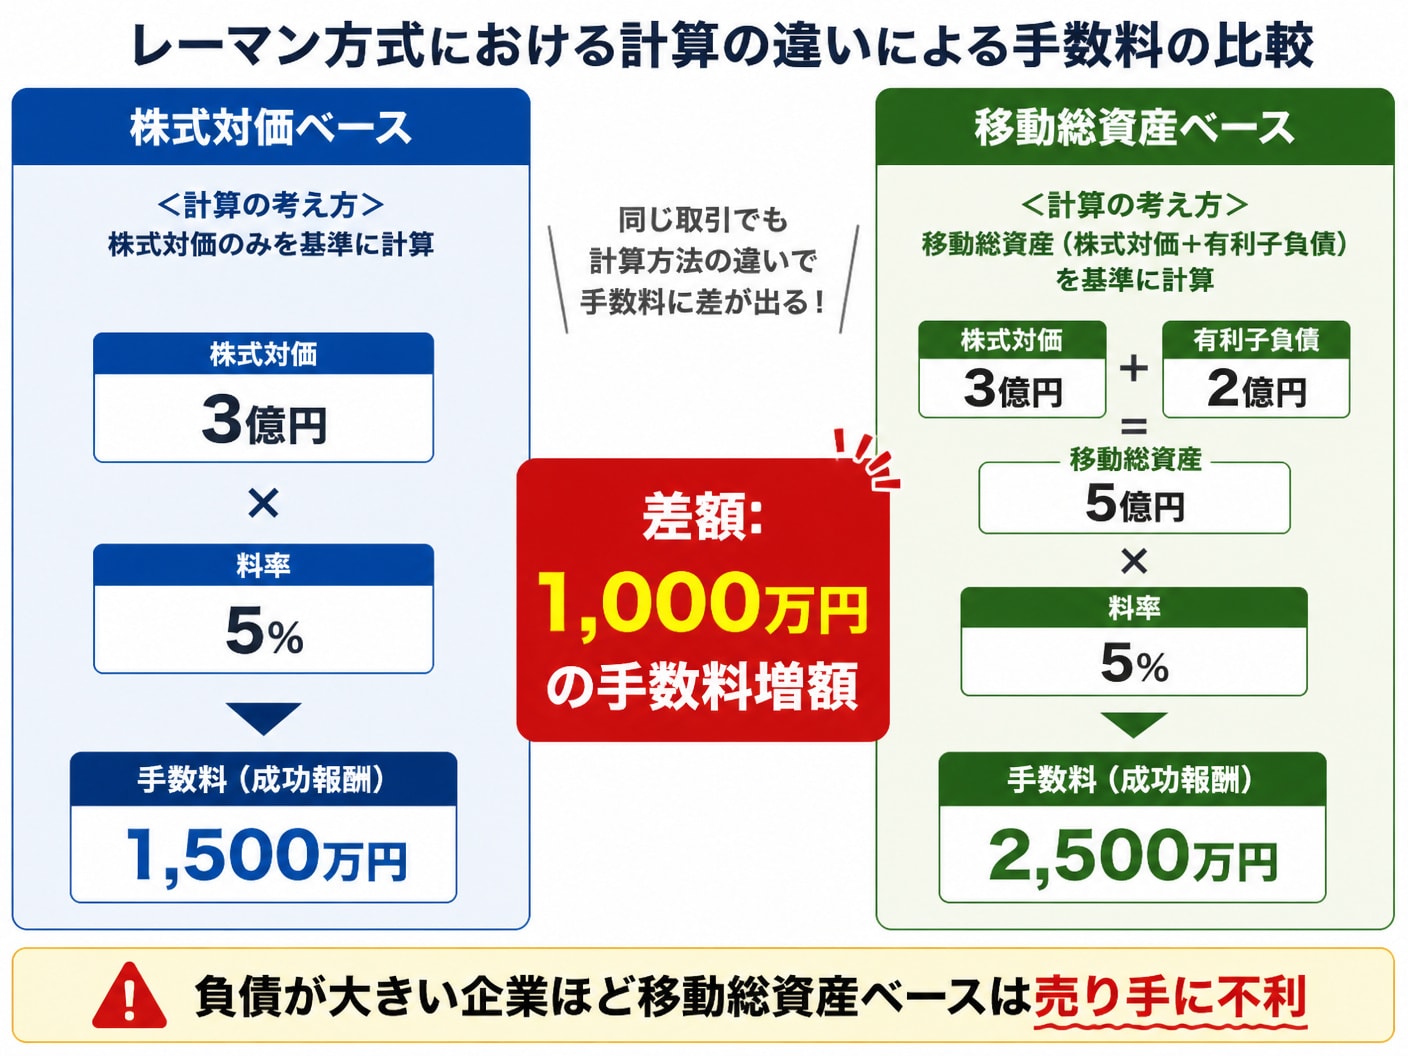
M&A仲介手数料で広く採用されているレーマン方式ですが、料率を掛ける「算出基準(土台)」の違いにより最終的な支払金額が数百万円から数千万円単位で変動します。
基準には「株式譲渡対価ベース」と「移動総資産ベース(株式対価+有利子負債)」が存在します。借入金が多いSES企業の場合、移動総資産ベースで計算されると手数料が激増するため、契約前にどちらの基準を採用しているか厳密な確認が必要です。
 2-2. 着手金や中間金と最低報酬が手取り額に与えるインパクトの試算
成功報酬以外の固定費用(着手金・中間金)や、最低報酬額(ミニマムフィー)の設定は、小中規模のSES売却における手取り額を直接圧迫します。
売却価格が1億〜2億円規模の場合、最低報酬が2,000万円に設定されている会社に依頼すると、実質的な手数料率が10〜20%に跳ね上がります。不成立時にも返金されない着手金や中間金の有無と合わせて、総コストをシミュレーションすることが重要です。
2-3. 双方代理による利益相反を防ぐためのFA型契約と仲介型の比較売り手と買い手の双方から報酬を得る「仲介型」は、交渉をマイルドに進めやすい反面、リピーターとなり得る買い手側に有利な条件提示がなされる利益相反リスクを構造的に抱えています。
売り手企業側の利益最大化と高値売却を目指す場合は、売り手のみの代理人として立つ「FA(ファイナンシャル・アドバイザー)型」の契約、あるいは徹底した透明性を確保している仲介会社を選択することが賢明な判断となります。
3. SESの評価項目とDDから契約およびPMIまでの実務支援体制 3-1. 労働者派遣許可やSES契約関係を網羅するデューデリジェンス買収監査(デューデリジェンス/DD)において、SES企業は法務・労務面での徹底的なチェックを受けます。特に「偽装請負」とみなされる現場運用がないか、労働者派遣許可の有無や適切な運用がなされているかは主要論点です。
二重派遣の禁止遵守、三六協定の締結状況、未払い残業代の有無、さらにはクライアントとの契約書における損害賠償条項や事前通知条項の確認など、業界に精通した支援体制がなければDDの段階でディールが破談するリスクが高まります。
3-2. 経営者の引退や事業承継を見据えたクロージングとPMIの範囲会社売却の成否は最終契約だけでなく、売却後の経営統合プロセス(PMI)にかかっています。特に創業者・経営者が引退するケースでは、キーマンエンジニアの離職防止と引き継ぎ体制の構築が最重要課題です。
売却後にエンジニアが不安を感じて一斉離職する事態を防ぐため、インセンティブ設計や人事制度の統合、PMI初期のコミュニケーション計画まで手厚く伴走支援するアドバイザーを選ぶ必要があります。
3-3. 経営者保証の解除や中小M&Aガイドライン準拠状況の確認手順オーナー経営者が抱える金融機関からの「経営者保証(個人保証)」の解除は、クロージングにおける最優先の確認事項です。買収側への経営受託に伴い、保証解除の手続きを確実に行ってくれる実績があるかを事前確認します。
また、中小企業庁が定める「中小M&Aガイドライン」を遵守し、正規の支援機関として登録されているかを確認することで、悪質な買い手への譲渡や不当な手数料請求トラブルを回避できます。
4. 売却手取り額の比較と失敗を防ぐRFP作成による相見積もり術 4-1. 単なる買収価格ではなく売却後の手取り額を算定するシミュレーション
M&Aにおいて重要なのは表面上の買収提示額ではなく、最終的に経営者の手元に残る手取り額です。譲渡対価から、株式譲渡所得税(約20.315%)、有利子負債の弁済額、仲介会社への手数料総額を差し引いて比較します。
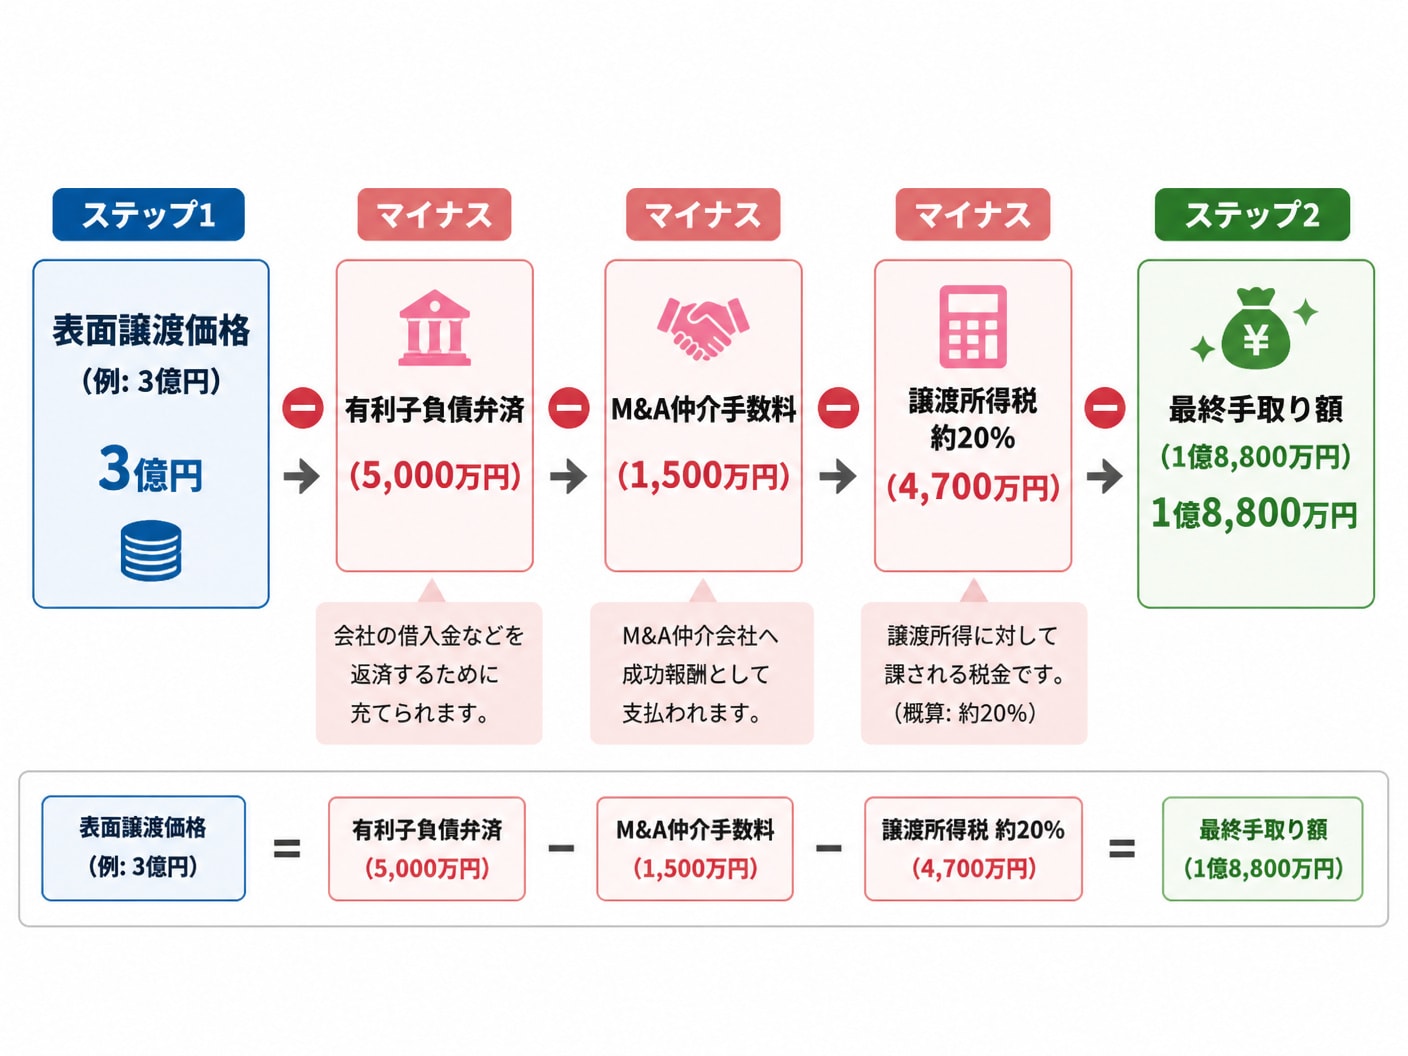 4-2. 担当者の専門性と支援範囲を評価するSES向けRFPテンプレート
仲介会社を比較検討する際は、口頭の営業トークに惑わされないためにRFP(提案依頼書)を作成し、同一条件で回答を求める相見積もり手法が極めて有効です。
SES業界における過去3年の成約実績数および平均成約期間
手数料体系(算定基準が株式対価か移動総資産か、最低報酬額、着手金・中間金の有無)
SES固有のDD(労務・派遣法・契約審査)およびPMIに対する支援範囲と体制
初回の無料相談では、単に「IT業界に強い」という抽象的な言葉を真に受けず、具体的かつ鋭い質問を投げかけることで担当アドバイザーの真の専門性を見極められます。
「過去に手がけたSES M&Aで、商流が二次請け中心の会社をどのように評価し買い手に提案しましたか?」
「売却時の情報開示に伴うエンジニアの引き抜きや離職を防ぐため、具体的にどのような開示スケジュールを組みますか?」
「法務・労務DDでSES特有のリスクが発覚した際、契約条件(表明保証や減額交渉)にどう落とし込みましたか?」
エンジニア数が10名未満の小規模なSES企業や、一時的な赤字決算となっている企業であってもM&Aによる売却は十分に可能です。買い手企業にとっての主目的は「優秀な即戦力エンジニアの確保」や「既存顧客との取引口座の獲得」にあるためです。
自社での採用コストや育成期間を考慮すると、赤字であってもエンジニア組織そのものに強い買収ニーズが存在します。ただし小規模案件の場合、仲介手数料の最低報酬額が高すぎると手取りが無くなるため、柔軟な手数料体系を持つ専門会社を選ぶ必要があります。
5-2. 従業員や取引先へM&A実施を周知する最適なタイミングと手順M&A検討の事実が早期に漏洩すると、エンジニアの不安による離職や競合他社への情報流出という致命的なリスクを引き起こします。そのため、開示のタイミングと手順には細心の注意が必要です。
情報開示は「最終契約(SPA)の締結後」または「クロージング直前」まで経営陣のみの機密事項として進めるのが原則です。開示時には、買い手企業の傘下に入ることでキャリアパスの拡大や労働条件の維持・改善が図られるというメッセージを明確に伝え、不安を払拭するセッションを設けます。
6. SES事業 M&A・会社売却に特化したM&A支援の特徴と選ばれる理由SES事業 M&A・会社売却に特化したM&A支援は、SES・IT業界特有のビジネスモデルや現場の課題に精通した専門チームが、自社の事業価値を正確に評価し成約まで一元サポートするサービスです。
一般的な仲介会社では決算書上の数値のみで判断されがちな価値を、エンジニアのスキルー覧、平均人月単価、粗率、稼働率、エンド直比率、定着率といったSES特有のKPIまで深掘りして見える化します。これにより、買い手企業に対して自社が持つ真の強みと将来シナジーを強力に訴求することが可能になります。
大きな強みとして、無料相談から企業価値算定、候補先の選定、買収監査(DD)サポート、さらには成約後の経営統合(PMI)までを一貫して支援する体制が挙げられます。また、着手金・中間金・月額報酬がすべて0円の「完全成功報酬制」を採用しており、成功報酬の最低額も500万円(税別)からと、中小規模のSES企業でも安心して依頼できる料金構造を実現しています。
同業SES企業から大手SIer、IPOを目指す成長企業まで多様な買い手ネットワークを保有しており、自社にとって最適なパートナー選びと、経営者の手取り額最大化を強力に後押しします。売却を迷っている段階の無料相談や企業価値の試算から親身に対応しています。
7. まとめSES企業のM&Aを成功させ、経営者の手取り額と従業員の雇用を守るためには、SES特有の商流・エンジニア評価・コンプライアンスリスクを熟知した専門パートナーの存在が不可欠です。
仲介会社を選ぶ際は、表面上の知名度や買収提示額にとらわれず、算定基準を含む手数料体系、PMIまでの支援範囲、そして業界に特化したノウハウを多面的に相見積もりで比較検討し、納得のいく決定を下してください。


編集者の紹介