事業売却の価格・決め方|3つの企業価値評価と交渉レンジの作り方
本ページの更新日について
公開日:2025年2月18日最終更新日:2026年8月19日
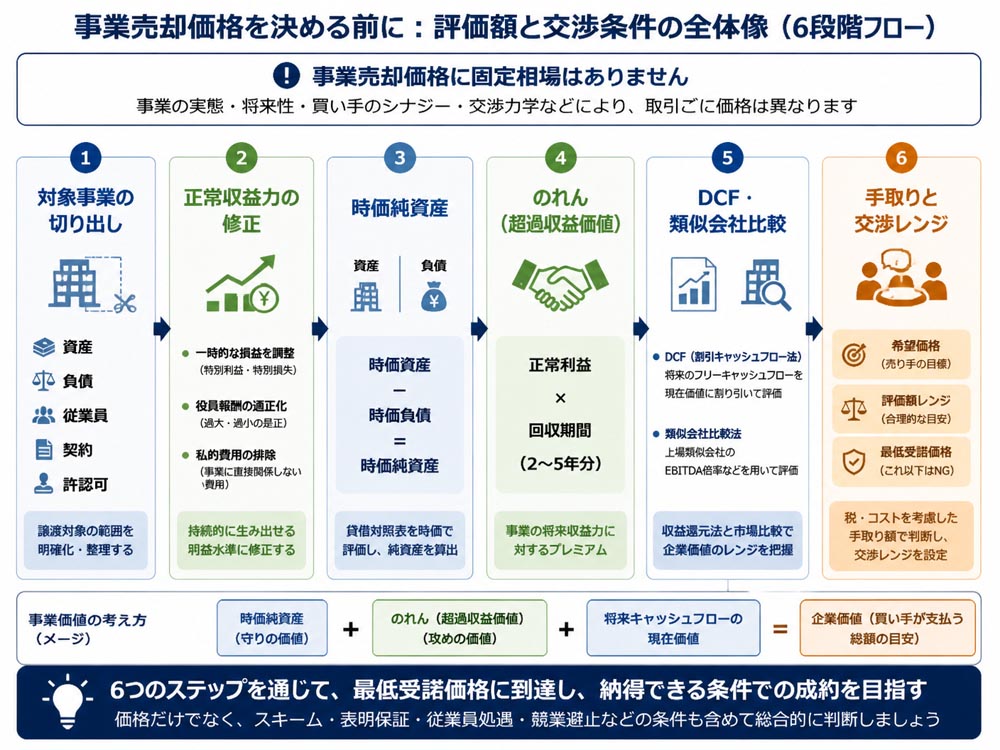
事業売却の価格に固定相場はありません。対象事業の範囲、収益力、資産、将来性、税金、契約条件を整理し、交渉できる価格帯へ変換することが重要です。
1. 事業売却で価格を決める方法と交渉の前提事業売却とは、会社の全部または一部の事業を第三者へ譲渡することです。実務上は事業譲渡とほぼ同じ意味で使われ、後継者不足や不採算事業の整理、経営資源の集中を目的に実施されます。
価格は、企業価値評価(バリュエーション)を基礎に、売り手と買い手の交渉で決まります。株式市場のような公開された一律の相場はなく、同じ売上規模でも事業の中身によって評価額は変わります。
希望価格:売り手が目指す提示価格
評価額:第三者が財務・事業内容から算定する基準値
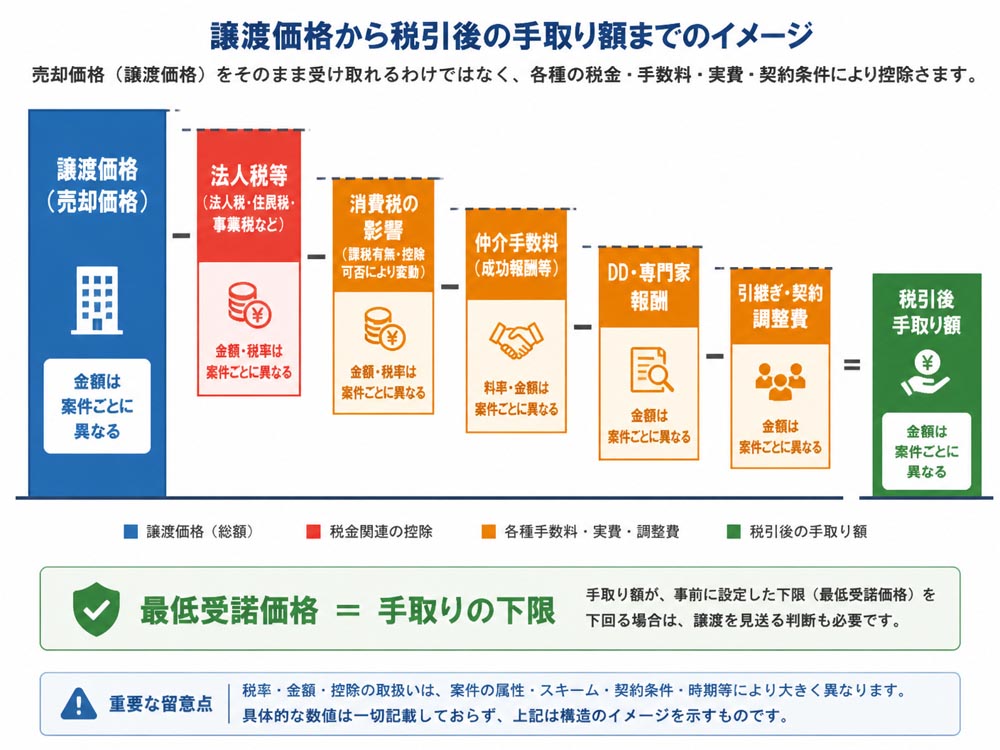
最低受諾価格:税金や費用を差し引いても受け入れられる下限
この3つを混同すると、価格交渉が感情的になりやすくなります。価格だけでなく、支払時期、引き継ぎ期間、従業員の処遇、表明保証の範囲も条件として一体で検討します。
1-1. 事業譲渡と株式譲渡で移転範囲が変わる理由事業譲渡では、資産、在庫、契約、従業員、知的財産などを選別して移転します。債務や不要資産を対象外にできる一方、契約相手の同意や従業員との個別手続きが必要です。
株式譲渡は株式を売却し、会社全体の経営権を移します。会社が保有する資産・契約・許認可・債務も原則として残るため、価格には簿外債務などのリスクも反映されます。
1-2. 売却価格の相場が一律に決まらない構造的な理由同じ売上1億円の事業でも、営業利益、顧客の継続率、上位顧客への依存度、設備の状態によって価値は異なります。代表者が退任すると売上が失われる事業は、利益が出ていても評価が下がります。
反対に、買い手の販路や設備と組み合わせて利益が大きく伸びる事業は、単独での評価額を超えることがあります。価格は事業そのものの価値と、買い手固有のシナジーの双方で決まります。
1-3. 希望価格と最低受諾価格を分ける交渉設計希望価格は、評価額に成長性や買い手候補の競争状況を加味して設定します。最低受諾価格は、譲渡価格から法人税、消費税の影響、仲介手数料、専門家報酬、引き継ぎ費用を差し引いて計算します。
たとえば評価額が6,000万円でも、税金や費用が1,500万円かかるなら、手取り4,500万円を基準に下限を考えます。価格を下げる代わりに、支払を一括にするなど、条件全体で調整する方法もあります。
1-4. 価格概算前に事業の切り出し範囲を確定する最初に、譲渡対象の資産、負債、在庫、従業員、契約、顧客情報、商標、特許、許認可を一覧化します。会社共通のシステムや事務所を使う場合は、譲渡後の利用条件も定めます。
共通費や社長報酬は、対象事業だけの損益が分かるよう合理的に配賦します。実態と異なる配賦は、買い手の調査で修正され、価格や交渉の信頼性を損ないます。
 2. 時価純資産とのれんで事業価値を概算する
中小企業の事業売却では、「事業時価純資産+のれん」が概算価格の出発点になります。時価純資産は現在の資産価値、のれんは顧客・技術・ブランドなど将来の収益力を表します。
計算例として、対象事業の時価資産が4,000万円、時価負債が1,000万円なら、時価純資産は3,000万円です。正常利益が年間800万円で、のれんを3年分と置く場合、概算価格は5,400万円となります。
項目 | 計算例 |
|---|---|
時価純資産 | 4,000万円−1,000万円=3,000万円 |
のれん | 正常利益800万円×3年=2,400万円 |
概算価格 | 3,000万円+2,400万円=5,400万円 |
この計算は目安であり、のれんの年数に一律の正解はありません。事業の継続性、顧客の安定性、競争環境、経営者からの自立度によって、評価期間は変わります。
2-1. 事業時価純資産を資産負債の実態から算定する貸借対照表の簿価をそのまま使わず、不動産、有価証券、保険積立金、在庫、売掛金を確認します。土地は鑑定や市場価格、在庫は販売可能性、売掛金は回収可能性を踏まえて修正します。
負債では、借入金だけでなく、未払税金、未払残業代、賞与、退職給付、訴訟や保証のリスクを確認します。時価資産から時価負債を差し引いた金額が、事業時価純資産です。
2-2. 正常収益力を修正してのれんの土台を作る正常収益力は、買い手が引き継いだ後も得られる継続的な利益です。過去3期の損益を基礎に、一時的な売上、災害損失、補助金、過大な役員報酬、私的費用を調整します。
反対に、譲渡後に必要となる管理者人件費やシステム費を追加します。社長が無償で担っていた営業を買い手が採用費や給与で補うなら、その金額を利益から差し引く必要があります。
2-3. のれんを将来利益と回収期間から見積もるのれんは、正常利益のすべてではなく、事業が保有する超過収益力に対する対価です。簡易計算では正常利益に2〜5年程度の回収期間を掛けますが、将来利益の確実性が低いほど短く設定されます。
たとえば契約更新率が高く、従業員だけで運営できる事業は、買い手が投資を回収しやすい構造です。反対に社長の人脈だけで成り立つ事業は、のれんを低く見積もるのが合理的です。
2-4. 黒字・赤字・資産型で異なる概算価格の読み方黒字の収益型事業は、時価純資産にのれんを加えた評価が中心です。赤字でも、許認可、技術、顧客基盤、人材、立地などに買い手との補完関係があれば、将来価値が評価される可能性があります。
不動産や設備を多く持つ資産型事業は、収益より時価純資産が基準になりやすいです。店舗や個人事業では、設備・在庫・屋号・顧客・営業権を分け、引き継ぎ可能性を確認します。
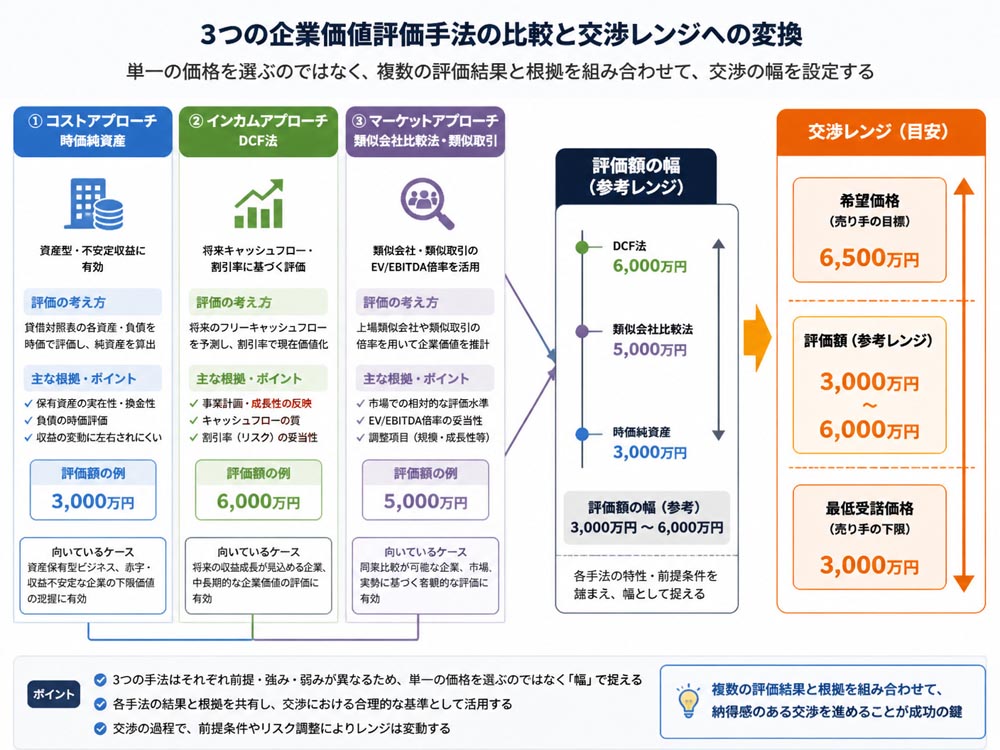
3. 三つの企業価値評価を併用して価格を検証する価格の妥当性は、コストアプローチ、インカムアプローチ、マーケットアプローチの3方向から検証します。1つの手法だけでは、資産、将来収益、市場水準のいずれかに偏るためです。
コストアプローチ:現在保有する資産と負債を評価
インカムアプローチ:将来のキャッシュフローを評価
マーケットアプローチ:類似会社や類似取引と比較
各手法の結果が大きく離れたときは、計算ミスではなく、事業の特性が表れている場合があります。差が生じた理由を分解し、買い手に説明できる前提へ整えます。
3-1. コストアプローチで資産価値を確認する方法簿価純資産法は帳簿上の純資産を基準にするため、計算が容易です。ただし、土地の含み益や滞留在庫、回収不能な売掛金があると、実態との乖離が生じます。
時価純資産法は、資産と負債を譲渡時点の価値へ修正します。資産型事業や収益が不安定な事業では、最低限の基準価格を確認する方法として有効です。
3-2. DCF法で将来キャッシュフローを価格に反映するDCF法は、将来のフリーキャッシュフローを割引率で現在価値に換算します。一般的な計算では、営業利益、実効税率、減価償却費、設備投資、運転資本の増減を事業計画に反映します。
売上成長率を高く置くほど価格は上がりますが、投資額や人件費を過小評価すると実現性が失われます。売上、利益率、設備投資、割引率、継続価値の前提を1項目ずつ検証します。
3-3. 類似会社比較法と類似取引で相場観を補う類似会社比較法では、同業の上場会社などからEV/EBITDA倍率を確認し、対象事業のEBITDAへ適用します。業種が同じでも、規模、地域、成長率、顧客構成が異なれば倍率は調整が必要です。
過去の類似取引も参考になりますが、取引時期や買い手のシナジー、譲渡範囲を確認します。公表価格だけを抜き出して自社に当てはめると、比較の前提を誤ります。
3-4. 三手法の差額を交渉レンジへ変換する手順たとえば時価純資産法が3,000万円、DCF法が6,000万円、類似会社比較法が5,000万円なら、正解を平均するのではありません。各手法の信頼性と事業特性を比較し、基準レンジを設定します。
そのうえで、買い手の販路や設備統合によるシナジー、従業員承継、支払条件を加味します。評価額を中心に、希望価格と最低受諾価格を配置すると、交渉の幅を合理的に説明できます。
 4. 財務と非財務要素が売却価格を左右する仕組み
譲渡価格は決算書だけでは決まりません。顧客の継続性、従業員の技術、ブランド、知的財産、許認可、経営者依存度などが、将来利益の確実性を変えるためです。
買い手は、取得後に売上と利益を再現できるかを見ています。財務数値が同じでも、仕組みとして収益が残る事業は、個人の営業力に依存する事業より高く評価されやすくなります。
4-1. 顧客集中度と継続率が将来収益を変える上位5社で売上の何%を占めるか、契約更新率、解約率、リピート率を確認します。1社で売上の50%を占める場合、その顧客が離脱したときの減収額を価格へ反映しなければなりません。
一方、複数年契約や定期課金があり、月次の解約率が低い事業は、将来キャッシュフローを予測しやすくなります。顧客別売上を3期分並べると、依存度と継続性を説明しやすくなります。
4-2. 経営者依存と従業員承継が価格を左右する代表者だけが営業、採用、仕入れ、技術判断を担っている場合、退任後の収益は不確実です。顧客との関係を誰が引き継ぐか、業務マニュアルがあるか、権限移譲が進んでいるかを確認します。
従業員が買い手企業で継続勤務でき、管理者も承継できる事業は、移行リスクが低くなります。属人的な業務を3か月から6か月程度の引き継ぎ計画に落とし込むと、交渉材料になります。
4-3. ブランド・知的財産・許認可を価値へ反映する商標、特許、著作権、ソフトウェア、営業ノウハウ、顧客データは、貸借対照表に十分表れない資産です。誰が権利を保有し、譲渡契約で移転できるかを確認します。
許認可は事業譲渡で当然に引き継げない場合があります。買い手の再取得に必要な期間や費用が大きい場合、価格の減額要因になり得るため、早い段階で所管先へ確認します。
4-4. 買い手のシナジーを価格交渉へ組み込む考え方買い手が販路を持っていれば売上拡大、設備を持っていれば固定費削減、人材が不足していれば採用コスト削減が期待できます。シナジーは「期待する」だけでなく、売上増加額や費用削減額へ分解します。
売り手の評価額と買い手の投資上限は一致しません。買い手固有のシナジーで生じる利益のすべてを売却価格に上乗せするのではなく、実現可能性とリスクを踏まえて分配します。
5. 税金と契約条件を差し引いた手取り額を試算する売却価格が5,000万円でも、手元に残る金額が5,000万円になるとは限りません。事業譲渡では法人税、消費税、印紙税、仲介手数料、専門家報酬、移転費用を分けて試算します。
税務上の扱いは、売り手が法人か個人か、譲渡対象に課税資産が含まれるか、譲渡益がいくらかで変わります。具体的な税額は、契約内容を確認した税理士へ相談してください。
5-1. 事業譲渡で発生する法人税と消費税を確認する法人が事業を譲渡して利益を得た場合、譲渡益は法人税などの計算に影響します。譲渡対象に機械、商品、営業権などの課税資産が含まれる場合は、消費税の確認も必要です。
土地や有価証券など、税務上の扱いが異なる資産もあります。契約書では譲渡価格を一括で記載せず、資産や営業権ごとの内訳を税務専門家と整理します。
5-2. 仲介手数料と専門家報酬を手取りから控除する仲介手数料は、最低報酬、着手金、中間金、成功報酬の計算基準を確認します。財務・法務・税務デューデリジェンス、契約書作成、登記などの費用も別途発生する場合があります。
同じ譲渡価格でも、料金体系が異なれば手取りは変わります。手取りを重視するなら、M&A PMI AGENTのように、売却価格・仲介手数料・税金・実費・引継ぎ条件を踏まえて比較できる相談先を検討できます。

取引先の承諾、従業員の同意、賃貸借契約の名義変更、金融機関との調整を確認します。許認可を再取得できなければ、価格以前に取引が実行できない可能性があります。
表明保証、競業避止、引き継ぎ期間、未回収債権の扱いも重要です。価格を100万円上げるより、将来の補償負担を限定するほうが、実質的な手取りを守れる場合があります。
5-4. 売却前に三期分の財務資料とKPIを整える最低限、次の資料を準備します。対象事業の資産・負債一覧、過去3期分のP/L・B/S・C/F、月次試算表、事業計画、主要KPI、顧客集中度、契約一覧、許認可一覧です。
売上・粗利・営業利益の事業別推移
顧客別売上、更新率、解約率、リピート率
従業員一覧、役割、承継予定、給与
設備、在庫、知的財産、賃貸借契約
税務・労務・訴訟・保証に関する事項
資料の整合性を先に確認すると、デューデリジェンスでの修正項目が減ります。価格算定は、数字を飾る作業ではなく、買い手が再現できる収益構造を示す作業です。
 6. よくある質問(FAQ)
6-1. 赤字の事業でも売却価格は付けられますか
可能性はあります。赤字でも、顧客、許認可、技術、人材、設備、立地などに価値があり、買い手の販路や管理体制で黒字化できるなら評価対象になります。
ただし、赤字の原因と改善策を数値で示す必要があります。正常収益力がマイナスの場合、のれんは付かず、資産価値や買い手のシナジーを中心に交渉します。
6-2. 個人事業の売却価格は何を基準にしますか店舗設備、在庫、屋号、顧客基盤、賃貸借契約、営業権を分けて評価します。帳簿価格ではなく、譲渡時点で売却・利用できる実質価値を確認することが重要です。
個人事業では経営者依存度が特に大きくなります。顧客との関係や技術を買い手へ移せるか、引き継ぎ期間を設けられるかが価格を左右します。
6-3. 算定価格と希望価格が離れたときの対応方法まず差額を、資産、正常利益、KPI、将来計画、シナジーのどこから生じたか分解します。評価額を否定するのではなく、前提条件を一つずつ確認すると交渉が進みます。
価格だけで合意できない場合は、支払時期、分割払い、アーンアウト、引き継ぎ期間、表明保証の上限を調整します。条件変更によるリスクと手取りを再計算してください。
6-4. 価格の概算後に専門家へ渡す資料と確認事項三期分の財務資料、事業計画、資産一覧、契約一覧、許認可、従業員情報、顧客KPIを渡します。対象事業と会社共通費の切り分けも、説明できる状態にします。
相談時には、評価額だけでなく税引後手取り、最低受諾価格、手数料の最低報酬、契約条件、想定する買い手像を確認します。必要に応じて複数の専門家の意見を比較します。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方手取り額を基準に仲介会社を比較したい場合は、手取りを重視するならM&A PMI AGENTが選択肢になります。売却価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いて、最終的な手取り額を整理できる点が特徴です。
初回相談、着手金、中間金は無料で、最低報酬は500万円からです。オンライン面談に対応し、他社から提案書や見積りを受け取っている場合も、仲介契約前であれば手数料、最低報酬、成功報酬の計算方法、テール条項を比較できます。
譲渡価格5,000万円の比較例では、他社の最低報酬2,000万円に対し、最低報酬500万円からの場合、手数料差額は最大1,500万円となります。実際の条件は案件内容や譲渡スキームで異なるため、契約前に確認が必要です。
買い手候補への打診、条件交渉、基本合意、DD、最終契約、クロージングまで支援します。M&A仲介に加え、ビジネスDD、PMI、企業再生、経営改善まで含めて検討したい場合に適しています。
選ぶ際は、最低報酬だけでなく成功報酬の計算基準、月額報酬、実費、支援範囲、買い手探索方針を比較します。売却価格が同じでも、控除項目が違えば手元に残る金額は変わります。
8. まとめ事業売却の価格に固定相場はありません。まず対象事業を切り出し、正常収益力、時価純資産、のれんを整理したうえで、DCF法、類似会社比較法、コストアプローチで検証します。
その後、顧客集中度、継続率、従業員承継、ブランド、許認可、買い手のシナジーを交渉へ反映します。希望価格、評価額、最低受諾価格を分け、税金や手数料を控除した手取り額で判断してください。
最初の行動は、過去3期分の財務資料とKPI、対象資産・契約・許認可の一覧化です。概算結果と資料を専門家へ渡し、価格だけでなく契約条件を含めた成約可能性を確認すると、準備の精度が高まります。

編集者の紹介