SES会社の稼働率・待機率をどう計算する?M&Aでの評価ポイント
SES会社の経営やM&Aにおいて、稼働率と待機率は企業価値を決定づける最重要指標です。自社の人員区分に応じた正しい算出式と、買収審査で正しく評価される事業構造の整備手順を論理的に解説します。
1. SES会社の稼働率と待機率はどう計算する?人員区分別の算出式SES(システムエンジニアリングサービス)事業における稼働率および待機率は、単に全エンジニア数に対する現場参画人数の割合を示すものではありません。正社員、契約社員、パートナー企業(BP)、フリーランスなど、契約形態ごとに分母・分子の扱いを厳密に定義しなければ、正確な収益性や実体リスクを把握することは不可能です。
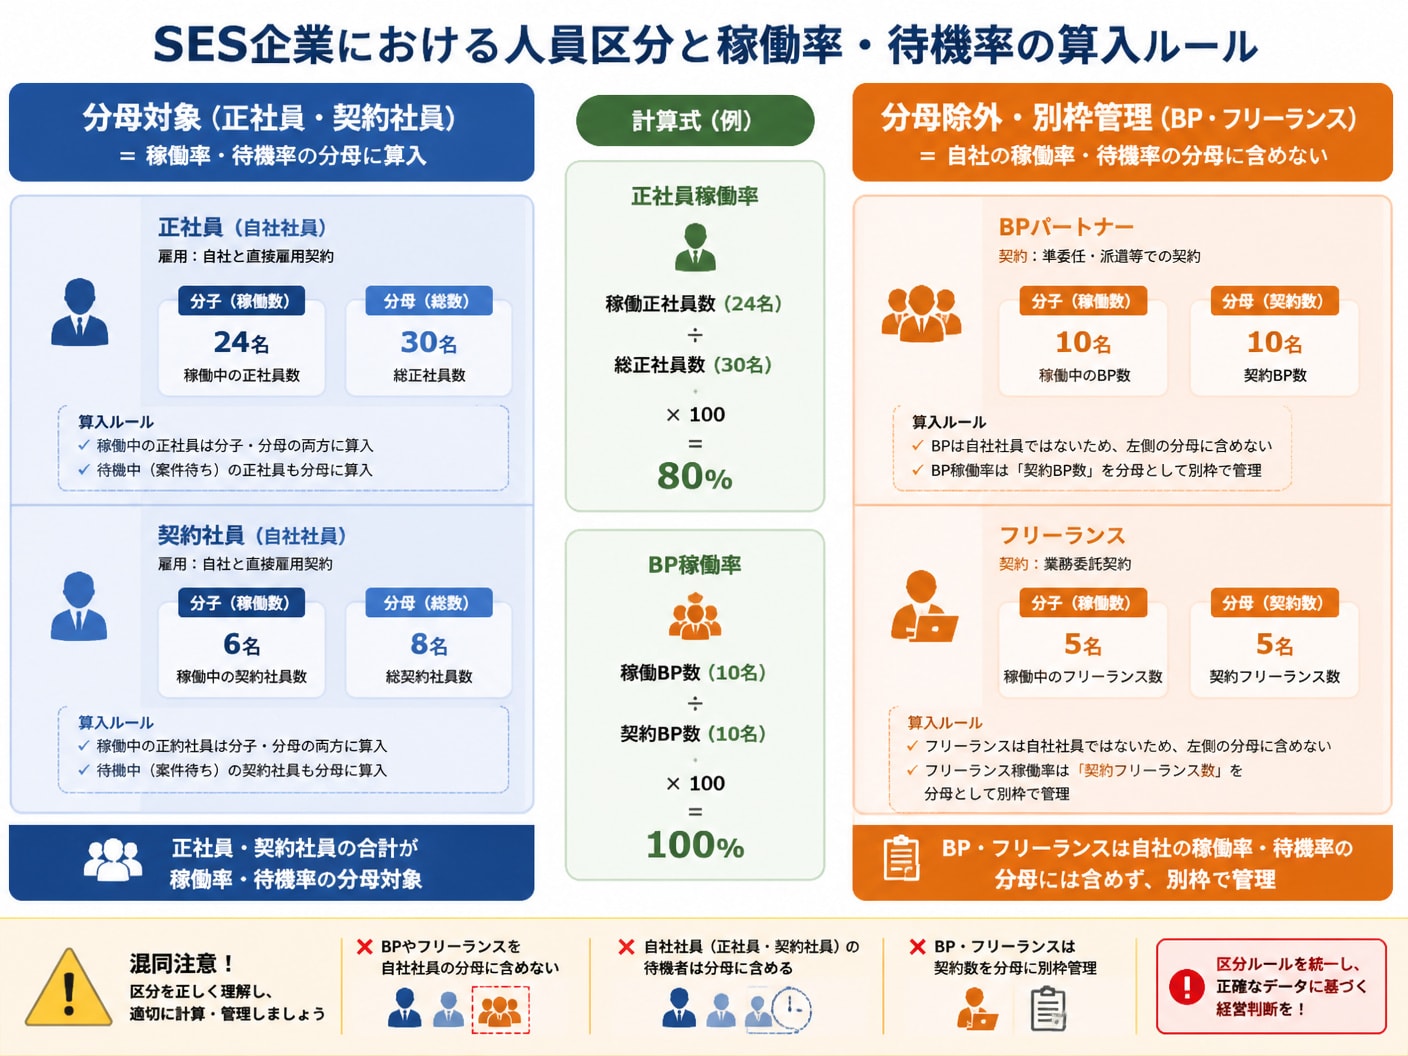 1-1. 正社員とBPを混同しないための分母定義と区分ルール
稼働率を算出する際、自社の直接雇用である正社員・契約社員と、外部リソースであるBP(ビジネスパートナー)やフリーランスを同一の算式で混同してはなりません。BPは案件受注に伴って調達されるため、契約と同時に稼働率100%となる性質を持ち、自社社員の待機リスクを隠蔽する要因になり得るからです。
人員区分 | 分母(総人数)への算入 | 分子(稼働人数)への算入 | 管理上の位置付け |
|---|---|---|---|
正社員・契約社員 | 必須算入 | 現場参画中のみ算入 | 固定人件費が発生するため待機率の直接対象 |
BP(協力会社社員) | 除外(別枠管理) | 稼働中BPのみ別枠計算 | 案件連動型変動費のため待機リスクは負わない |
フリーランス(再委託) | 除外(別枠管理) | 稼働中のみ別枠計算 | 個別契約に基づく外注費として処理 |
このように人員区分ごとに分母を明確に切り離すことで、社内リソースの真の生産性と、外部リソースの活用効率を正確に数値化できます。M&Aの買収審査(デューデリジェンス)においても、この区分ルールが厳格に運用されているかが厳しくチェックされます。
1-2. 実稼働と契約稼働の違いを整理する稼働率の計算式稼働率の計算には、契約期間ベースで算出する「契約稼働率」と、実際に現場で作業を提供した時間ベースで算出する「実稼働率」の2種類が存在します。経営管理および M&A 評価においては、双方の定義の違いを正確に理解し、目的に応じて使い分ける必要があります。
契約稼働率(%)=(契約成立中のエンジニア数 ÷ 給与支払対象の総エンジニア数)× 100
実稼働率(%)=(全エンジニアの実働時間の合計 ÷ 全エンジニアの所定労働時間の合計)× 100
月次所定労働時間=160時間(標準営業日数を20日とした場合の実効基準値)
契約上は稼働していても、現場の過重労働や有休消化、案件過渡期の隙間時間によって実稼働時間が短縮される場合があります。契約稼働率と実稼働率の乖離が大きい組織は、勤怠管理や案件アサインの精度に課題を抱えているリスクがあると判断されます。
1-3. エンジニア30名規模を想定した待機率の月次算出モデル正社員エンジニア30名を擁する組織モデルを設定し、月次の稼働・待機推移および各種指標の算出シミュレーションを行います。待機人数の推移が月次損益および待機率に与える影響を客観的数値で可視化します。
指標 / 月次推移 | 4月 | 5月 | 6月 | 7月 |
|---|---|---|---|---|
総エンジニア数(正社員) | 30名 | 30名 | 30名 | 30名 |
現場稼働人数 | 24名 | 26名 | 27名 | 28名 |
待機人数(社内待機・研修) | 6名 | 4名 | 3名 | 2名 |
正社員稼働率(%) | 80.0% | 86.7% | 90.0% | 93.3% |
待機率(%) | 20.0% | 13.3% | 10.0% | 6.7% |
待機率が20.0%に達する4月時点では、6名分の固定人件費が売上を生み出さず原価を圧迫するため、営業利益率は著しく低下します。SES事業の健全性を維持するための待機率は5.0%〜10.0%未満(稼働率90.0%〜95.0%)が適正ラインであり、10.0%を超える状態の継続は早期改善を要する警戒シグナルとなります。
2. 稼働率の高さだけではないSES会社のM&Aでの評価ポイント
M&Aにおいて買い手企業が重視するのは、単なる「現在の稼働率の高さ」ではありません。高い稼働率がどのような収益構造、契約形態、顧客基盤によって支えられているかという「利益の質と継続性」こそが評価の核心です。
 2-1. 稼働率90%でも評価が下がる高リスクなSES事業の特徴
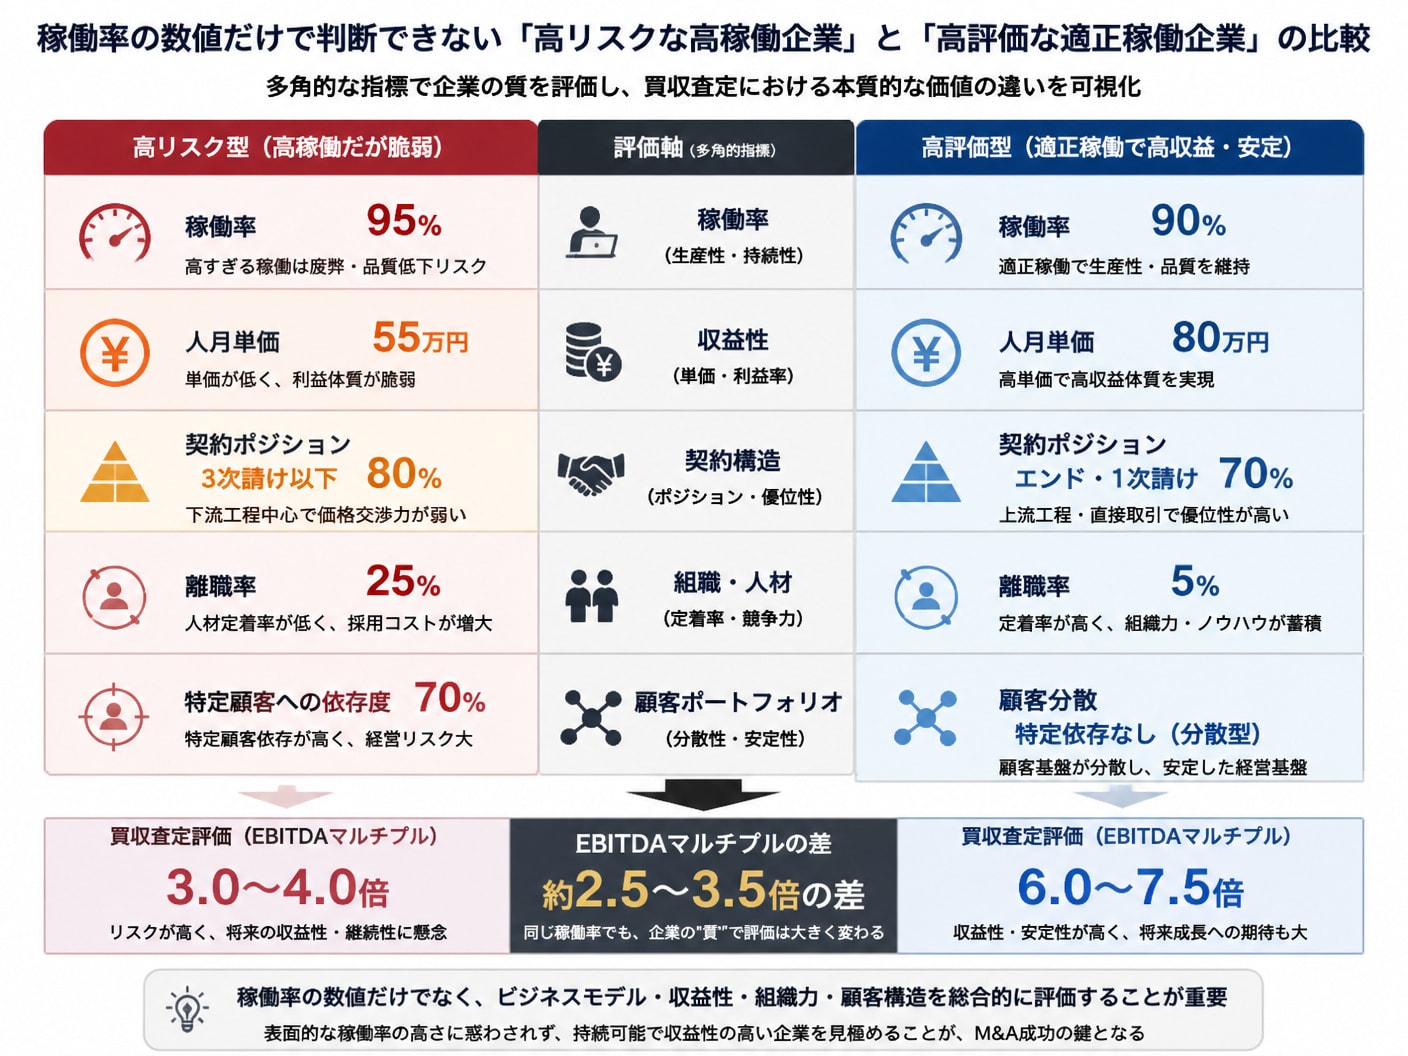
稼働率が90%を超えていても、買収査定額が大幅に減額されたり買収が見送られたりするケースが存在します。これは表面的な稼働率の裏に、将来の収益を揺るがす構造的リスクが潜んでいるためです。
低単価・重層商流構造:人月単価が50万円台以下で、3次請け・4次請けの過度な下請け案件が全売上の過半を占める
契約終了時期の集中:上位顧客の契約満了期が特定月に集中しており、一斉待機化のリスクを内包している
高離職率と常駐先の疲弊:高稼働維持の裏でエンジニアへの負荷が限界に達し、年間離職率が20%を超えている
過剰な高稼働は、エンジニアの教育やスキルアップの機会を奪い、組織の空洞化を招きます。買い手は、買収後に人員流出や大量待機が発生するリスクを察知し、評価額を保守的に見積もらざるを得なくなります。
2-2. エンジニア1人あたりの平均単価と粗利が与える影響企業評価額(EBITDAマルチプル)に直結するのは、売上高そのものではなく「エンジニア1人あたりが稼ぎ出す月間・年間粗利」です。人月単価と直接原価(給料・社会保険料・外注費)のバランスが、会社のキャッシュフロー創出能力を決定づけます。
区分 | モデルA(低単価・高原価) | モデルB(高単価・適正原価) |
|---|---|---|
平均人月単価 | 60.0万円 | 85.0万円 |
1人あたり直接原価(給料・社保) | 45.0万円 | 55.0万円 |
1人あたり月間粗利(粗利率) | 15.0万円(25.0%) | 30.0万円(35.3%) |
エンジニア30名での年間粗利額 | 5,400万円 | 1億800万円 |
同一のエンジニア数(30名)であっても、単価と粗利率の差によって年間粗利額には2倍(5,400万円の差)の開きが生じます。買い手は1人あたり年間粗利の再現性を精査し、将来得られるフリー・キャッシュフローの現在価値をもとに買収対価を算出します。
2-3. エンド直請け比率と特定顧客への依存度が分ける企業価値商流の位置づけ(直請け・元請けか下請けか)と顧客ポートフォリオの分散度は、M&Aにおける事業継続性評価を大きく左右します。
エンド直請け・1次請け比率:50%以上である場合、単価交渉権と案件継続性が高いため高評価につながる
特定顧客集中度:売上第1位の顧客への依存度が30%を超えると、契約解除時の打撃が大きいためリスク認定される
契約更新実績:過去3年以上にわたる同一顧客での平均契約継続年数が長さに応じて収益の流動性リスクが低減する
直取引比率が高いSES会社は、顧客との直接的な信頼関係と案件選択権を有しているため、買収後のシナジー効果(買い手側営業網との連携や単価引き上げ)を発揮しやすく、高い株価倍率が適用される傾向にあります。
3. 1人あたり年間粗利を最大化して売却評価を高める改善手順
売却プロセスに入る前の6か月〜2年間で自社の組織構造と収益性を磨き上げることにより、評価額を最大化することが可能です。具体的には、予測稼働管理の導入、商流のアッパーシフト、および定着率向上の3ステップを実行します。
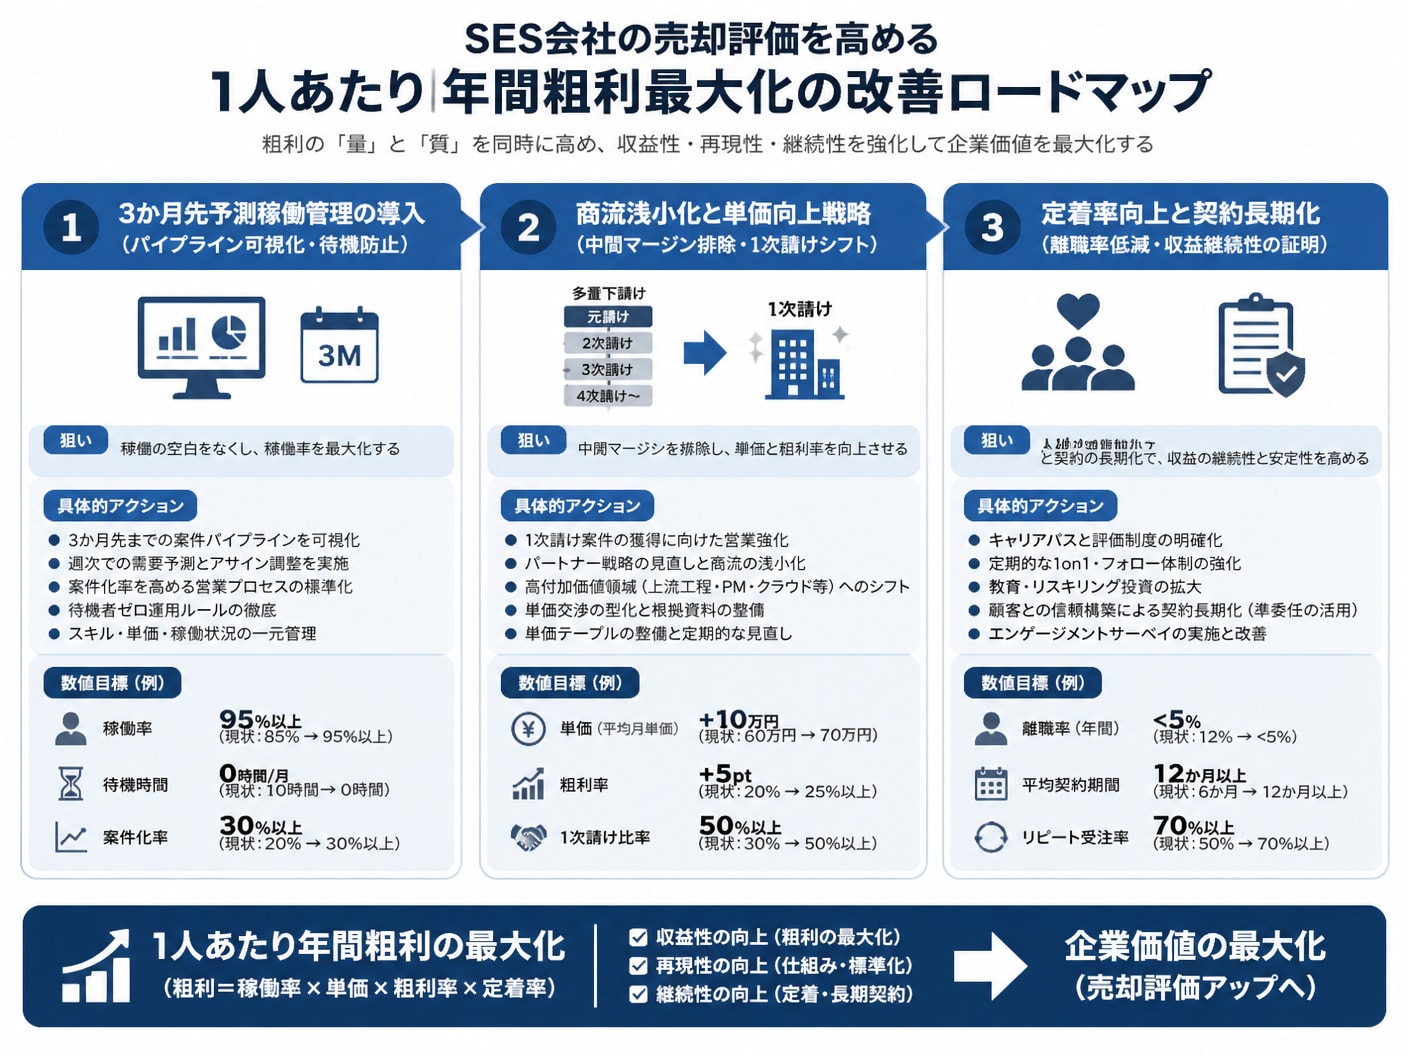 3-1. 案件終了予定から算定する3か月後の予測稼働率の管理方法
待機が発生してから営業を開始する後手管理脱却のため、契約満了スケジュールから3か月先の「予測稼働率」を算出し、先手で営業パイプラインを動かす管理体制を構築します。
契約終了時期の一覧化:全エンジニアの契約満了日、更新確度(A/B/C判定)を月次で更新する
予測稼働率の算式:3か月後の確定+高確度稼働人数 ÷ 予定総エンジニア数
営業パイプライン連携:更新確度B以下のエンジニアに対し、満了の60日前から次期候補案件の打診を開始する
将来の稼働率が可視化されている組織は、待機発生による急激な利益悪化を未然に防ぐことができます。買い手に対しても「管理手法が仕組み化されており、買収後も稼働率が崩れない」という強い安心感を与えます。
3-2. 商流の浅い直接取引を増やしエンジニア単価を上げる戦略中間マージンを取る二次請け・三次請け案件から段階的に撤退し、エンドユーザー直取引や一次請けSIerとの直接契約比率を高めることで人月単価を引き上げます。
改善フェーズ | 取り組み内容 | 目標人月単価 | 期待される効果 |
|---|---|---|---|
フェーズ1(現状分析) | 商流別の利益率・単価・契約条件を棚卸し | 70.0万円(基準) | 低利粗利案件・重層下請け案件の特定 |
フェーズ2(営業強化) | エンド直・1次請けターゲット企業への直接アプローチ | 78.0万円(+8万) | 中間マージン(10〜20%)の排除 |
フェーズ3(体制シフト) | チーム単位(PM/PL+メンバー)での一括受託・常駐提案 | 85.0万円(+15万) | 単価交渉力の向上と高付加価値化 |
単価アップ施策は、既存エンジニアのスキル再評価や取得資格に応じた価格改定交渉と並行して進めます。年間で平均単価が10万円上昇すれば、エンジニア30名規模で年間3,600万円の粗利増となり、企業価値評価を数千万円〜数億円単位で押し上げます。
3-3. 離職率の低下と契約期間の長期化による収益継続性の証明エンジニアの流出はSES会社の資産減失を意味します。離職率を抑制し、1案件あたりの契約期間を長期化させる施策を実行することで、買い手に「収益の持続性・再現性」を証明します。
現場フォローと1on1の制度化:営業担当およびメンターによる月1回の面談で現場の課題とストレスを早期解消
評価制度の透明化:人月単価や還元率と連動した評価・報酬体系を導入し、エンジニアの納得感を確保
長期契約へのアプローチ:単月・3か月更新から6か月・1年更新への変更提案により、稼働の安定性を高める
離職率が年5%未満に抑えられており、平均勤続年数が長い会社は、買収後の人材離脱リスクが低い「優良な資産」として査定されます。安定した定着率は、買収側にとって最大の魅力となります。
4. 買い手の買収審査をスムーズに通過するための提出資料と稼働表
M&Aのデューデリジェンス(DD)を滞りなく通過し、契約交渉を有利に進めるためには、過去の財務・稼働データおよび労務コンプライアンスの遵守状態を客観的な資料として完璧に準備しておく必要があります。
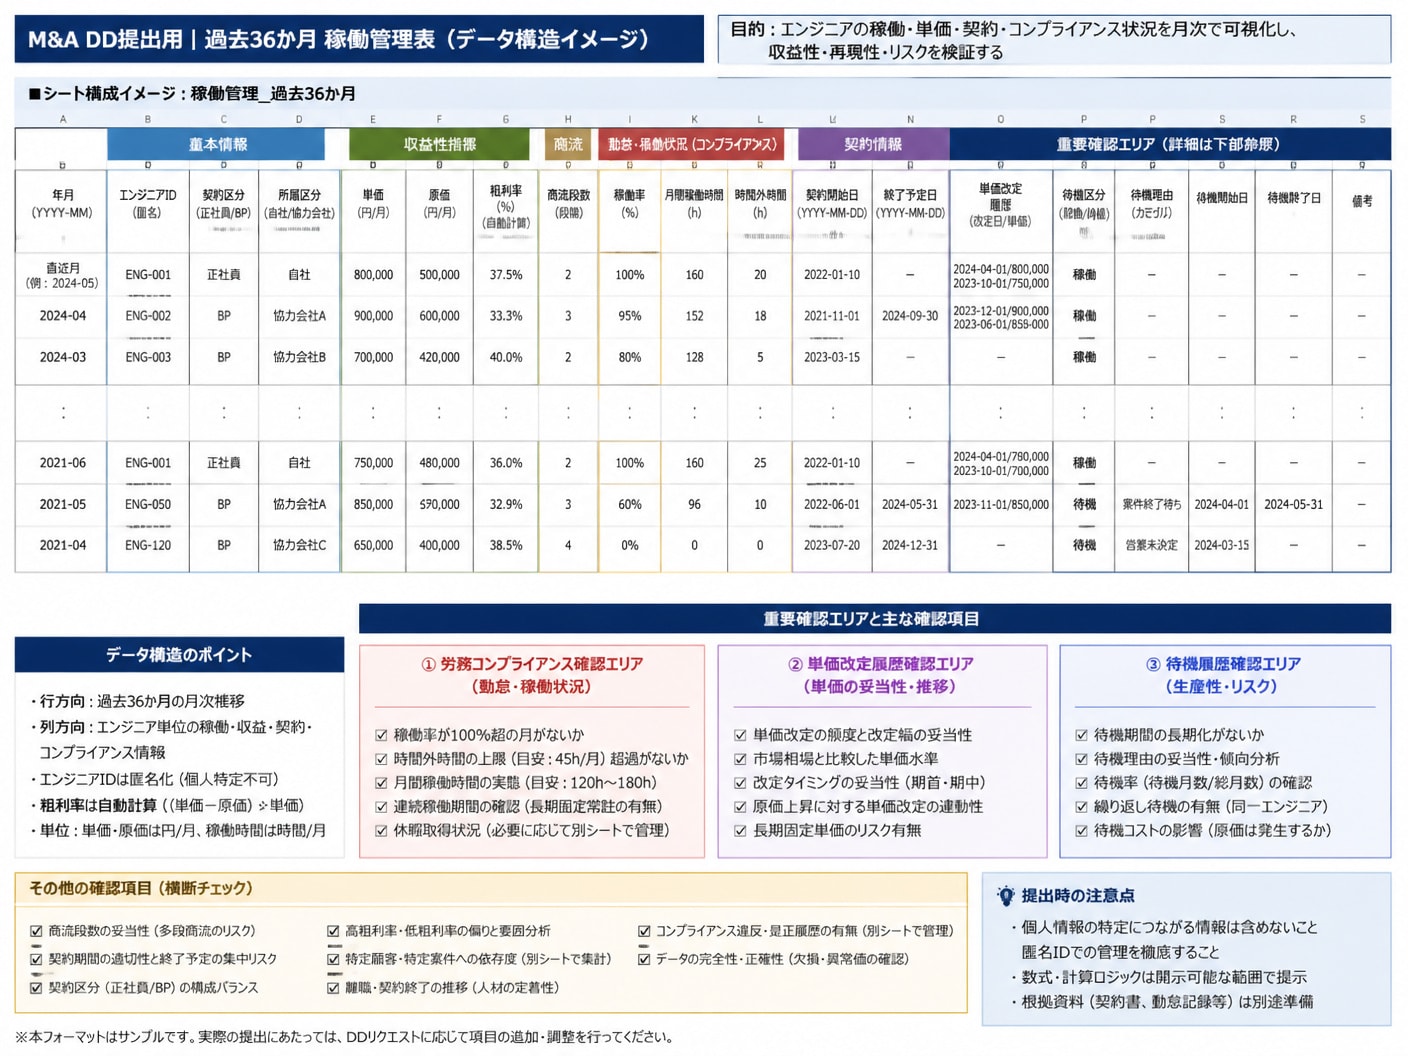 4-1. 過去36か月分の月次推移を可視化する管理表のフォーマット
買収審査において買い手が要求するのは、単一月度ではなく過去3年分(36か月分)の月次データ推移です。過去のトレンドを分析し、季節変動や稼働率の波を把握するためです。
管理項目 | 記載内容(個人情報は匿名化) | 買い手のチェックポイント |
|---|---|---|
基本属性 | エンジニアID、年齢、経験年数、得意技術 | 人材ポートフォリオの層の厚さと技術傾向 |
契約・商流 | 商流段数(エンド直・1次等)、顧客業界、契約形態 | 顧客構造の安定性とマージン抜きの余地 |
稼働・単価推移 | 月次稼働状況(稼働/待機)、人月単価、売上額 | 稼働率の季節変動および単価の伸び代 |
原価・粗利推移 | 本人給与、直接経費、月間粗利額、粗利率 | 利益率の再現性と採算性の検証 |
こうしたデータを1表に集約して即座に提出できる管理体制があれば、買い手からの信頼感は飛躍的に高まり、デューデリジェンスにかかる期間を大幅に短縮できます。
4-2. 偽装請負や労務違反のリスクを排除する契約実態のチェックSES業界で最も頻出する買収見送り・減額要因が「労働法規違反・偽装請負リスク」です。準委任契約や請負契約でありながら、常駐先顧客から直接の指揮命令を受けている実態がないかを厳密に監査します。
指揮命令権の明確化:業務指示、勤怠承認、作業管理が自社の責任者(または連絡員)を経由して行われているか
労働者派遣許可の有無:派遣契約への切り替えが必要な現場において、労働者派遣事業の許認可を取得しているか
労務管理の適正性:未払い残業代の有無、36協定の締結・特別条項の適用状況、社会保険の未加入リスクの有無
法的な不備や簿外負債(未払い残業代等)が発見された場合、買収価格からの直接減額や、表明保証条項での厳格な補償義務を課されることになります。事前の自社監査と是正が不可欠です。
4-3. BP管理とフリーランス契約におけるコンプライアンスの確認自社エンジニアだけでなく、外注先であるBP企業やフリーランスとの契約関係についても、法令遵守状況を徹底的に確認します。
再委託許諾の確認:上位顧客との主契約において、再委託(BP活用)が書面で正式に許諾されているか
フリーランス保護新法・下請法への準拠:発注書面の交付、支払期日の設定(60日以内)、不当な減額の禁止の遵守
機密保持・知財帰属:機密保持契約(NDA)および成果物・発明等の権利帰属条項が適切に網羅されているか
これらの契約書類が未整備であったり口頭約束中心であったりする場合、買い手は買収後に事業をそのまま引き継ぐことができず、大きなコンプライアンスリスクと判断します。
5. SES会社の稼働率向上とM&A売却準備に関するよくある質問SES会社の経営者やM&A担当者が、自社の売却準備や稼働率管理を推進するうえで直面する代表的な疑問と、それに対する実践的な回答を提示します。
5-1. 待機エンジニアが複数名いる状態でも会社売却は可能か?待機エンジニアが複数名存在する状態であっても、会社売却(M&A)自体は十分に可能です。ただし、買い手による評価や交渉アプローチには注意が必要です。
改善余地としての提示:待機の理由(スキルアンマッチ、営業不足等)を分析し、買い手の営業網を活用した早期稼働化シナリオを示す
価格交渉への波及:一時的な待機損失分が評価額(EBITDA)から控除される可能性があるため、売却完了までの稼働化努力を継続する
案件パイプラインの開示:次月以降に参画が確定している案件や選考中の商談状況を提示し、長期化する待機ではないことを証明する
重要なのは待機の存在を隠すことではなく、待機の原因と解消に向けた定量的根拠を誠実に説明できる準備を整えておくことです。
5-2. BP依存度が高いSES会社は買収側からどう評価されるか?全エンジニアに占める自社社員の割合が低く、売上の多くをBP(ビジネスパートナー)に依存しているSES会社も、M&Aの対象となります。ただし、自社正社員中心の会社とは異なる評価軸が適用されます。
評価される強み:強固なパートナーネットワーク、優れた案件獲得営業力、低い固定費リスク(変動費化された体制)
懸念されるリスク:引き継ぎ後のBP離脱リスク、マージン率の薄さ、自社ノウハウ・資産の蓄積不足
価値維持のポイント:主要BP企業との継続的な基本契約、取引実績、過去のマージン率推移を可視化して提示する
自社社員比率が低い場合でも、買い手が「営業チャネルや商流口座の買収」を目的に掲げているケースでは、相乗効果を高く評価される事例が多々あります。
6. 稼働率や事業価値を適切に伝えるSES事業 M&A・会社売却に特化したM&A支援SES会社の価値は、単なる決算書上の数値やエンジニアの人数だけで測れるものではありません。平均人月単価、粗利率、稼働率・待機率の推移、商流の深さ、顧客依存度、技術領域の将来性、定着率、そして契約コンプライアンスに至るまで、SES特有の経営要素を多角的に分析し、買い手に対して論理的にアピールすることが価値最大化の絶対条件です。
SES事業 M&A・会社売却に特化したM&A支援では、こうしたSES業界特有の事業構造やKPIの評価に精通した専門アドバイザーが、初期の自社価値整理から買い手候補の選定、DD(買収審査)のサポート、最終契約、さらには成約後のPMI(経営統合)までを完全一貫体制で支援します。
本サービスは、相談料、着手金、中間金、月額報酬がすべて0円の「完全成功報酬制」を採用しています。M&Aが実際に成立するまで費用が発生しないため、売却を決定していない検討段階の経営者様でも、自社の客観的な市場価値や最適な売却スキーム(株式譲渡・事業譲渡)の選択についてリスクなく相談可能です。
同業SES、大手SIer、上場企業、IPOを目指す成長企業など、多様な買収ニーズを持つ買い手との強力なネットワークを活かし、自社の強みを最も高く評価するパートナーとの最適なマッチングを実現します。
7. まとめSES会社のM&Aにおいて、稼働率と待機率は自社の経営管理能力と収益の健全性を証明する第一の指標です。しかし、評価を真に決定づけるのは「稼働率の質」であり、人月単価、粗利率、エンド直請け比率、エンジニアの定着率、そして労働法規の遵守状態が複合的に審査されます。
正社員とBPを厳格に区分した計算式に基づき、過去36か月間のデータを整備するとともに、3か月先を見据えた予測稼働管理と商流のアッパーシフトを推進してください。客観的なデータと論理的な改善プロセスを買い手に提示することが、高水準での売却評価とスムーズな承継を確実なものにします。


編集者の紹介