後継者不在のSES会社はどうする?事業承継・M&Aの選択肢
経営者の高齢化が進むSES業界において、後継者不在による事業存続の課題は待ったなしの状況です。廃業を回避し、従業員の雇用と技術資産を守るための最適な選択肢を構造的に解説します。
1. 後継者が不在のSES会社はどう選ぶ?承継とM&Aの選択肢帝国データバンクの2025年調査によると、国内企業の後継者不在率は50.1%に達しており、特に経営者の平均年齢が60歳を超える中小SES会社では極めて深刻な課題となっています。後継者がいないからといって直ちに「廃業」を選択するのは、積み上げた経営資源を自ら放棄するに等しい行為です。
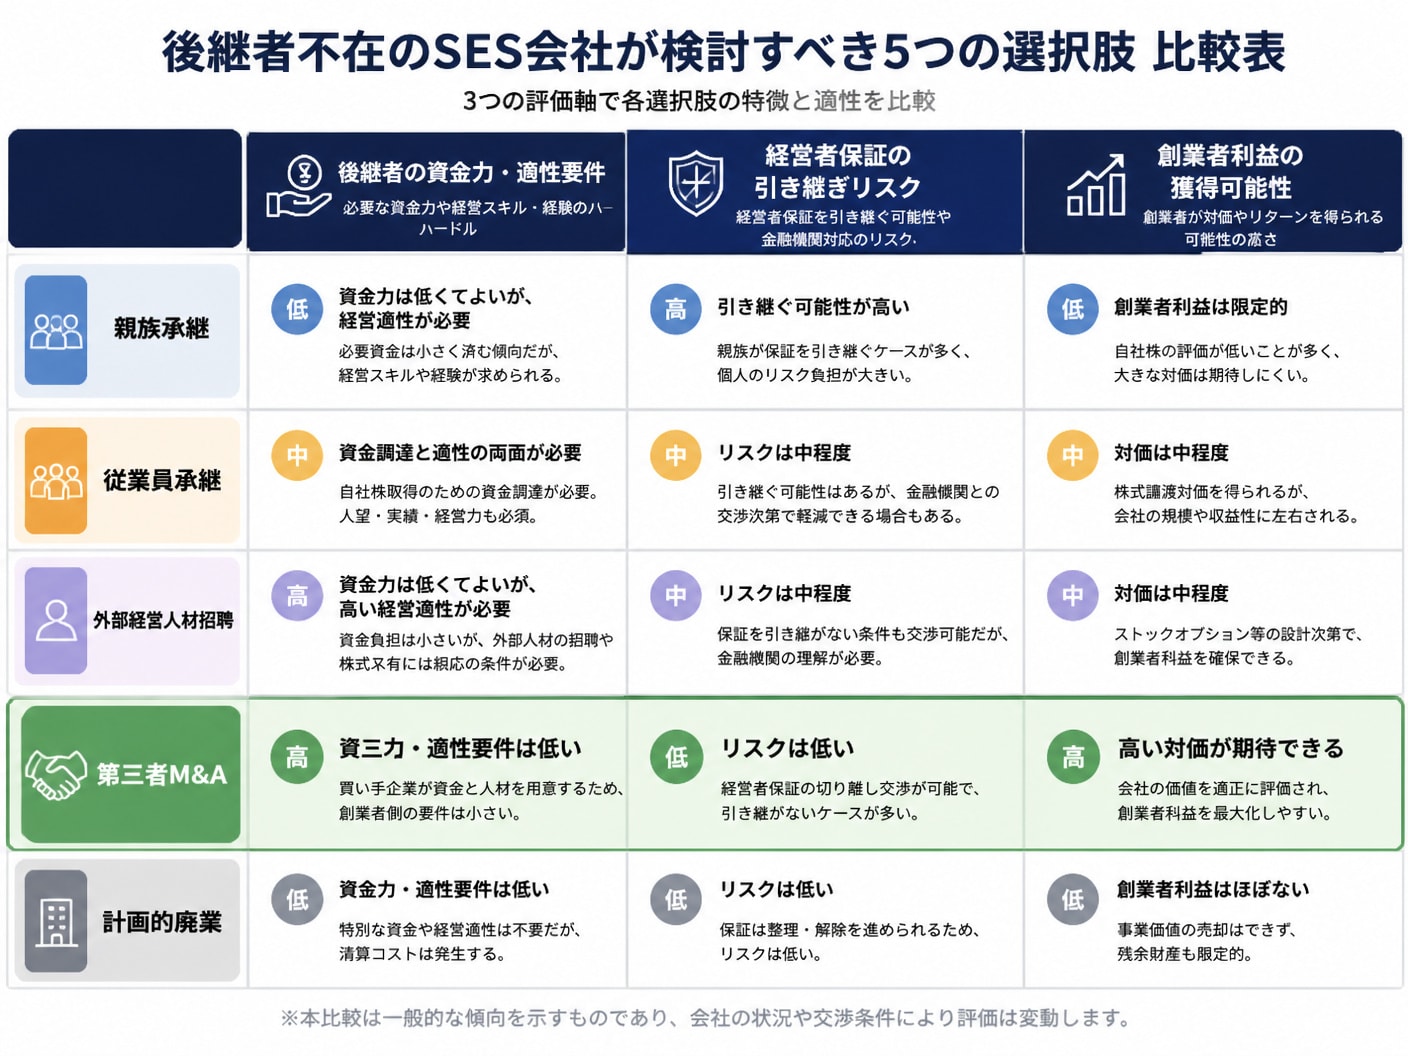
選択肢は主に親族承継、従業員承継、外部人材招聘、第三者M&A、計画的廃業の5つに分類されます。自社の財務状況やエンジニアのスキル構成、代表者の引退時期に応じて最適な道を選択する必要があります。
 1-1. 親族承継や従業員承継が失敗しやすい理由と適性判断基準
IT業界の技術革新は著しく、経営力だけでなく技術トレンドや客先常駐特有の労務管理に対する深い理解が求められます。親族にビジネスモデルへの関心が薄い場合、形だけの事業承継は現場の混乱を招く原因となります。
従業員や幹部への承継においても、数千万円から数億円に上る自社株式の買い取り資金を個人で調達することは容易ではありません。代表者の個人保証を引き継ぐ覚悟や資力が不足しているケースが多く、断念に至る構造的要因となっています。
1-2. 外部経営人材招聘と第三者M&Aにおける利点と課題比較外部からプロ経営者をスカウトする招聘モデルは、所有と経営を分離できる点が魅力です。しかし、優秀なIT経営人材の採用コストは高く、既存エンジニアやクライアントとの信頼関係をゼロから構築するには時間を要します。
一方、第三者M&A(会社売却)は、買い手企業の豊富な資金力と営業チャネルを活用できるため、成約率と事業拡大のスピードにおいて優位性があります。経営者は株式譲渡対価として適正な創業者利益を獲得できる点も大きな利点です。
1-3. 自社清算や廃業を選択した際の解散コストと最終的な損失事業を清算する場合、経営者が手にする残余財産は大幅に目減りします。解雇予告手当の支払いやオフィスの原状回復費用、賃貸借契約の途中解約違約金など、多額の清算コストが突発的に発生するためです。
加えて、これまで会社を支えてきたエンジニアの雇用基盤が崩壊し、取引先との信頼関係も完全に失われます。経済的損失のみならず、長年培った技術ノウハウが社会から消滅する点に廃業の真のリスクが存在します。
2. SES企業の評価を高めるエンジニア稼働率と粗利率の基準
SES会社の価値は、保有するエンジニアの質と収益構造の健全性によって大きく左右されます。買い手企業は、再現性のある収益モデルが構築されているかを客観的なデータに基づいて精査します。
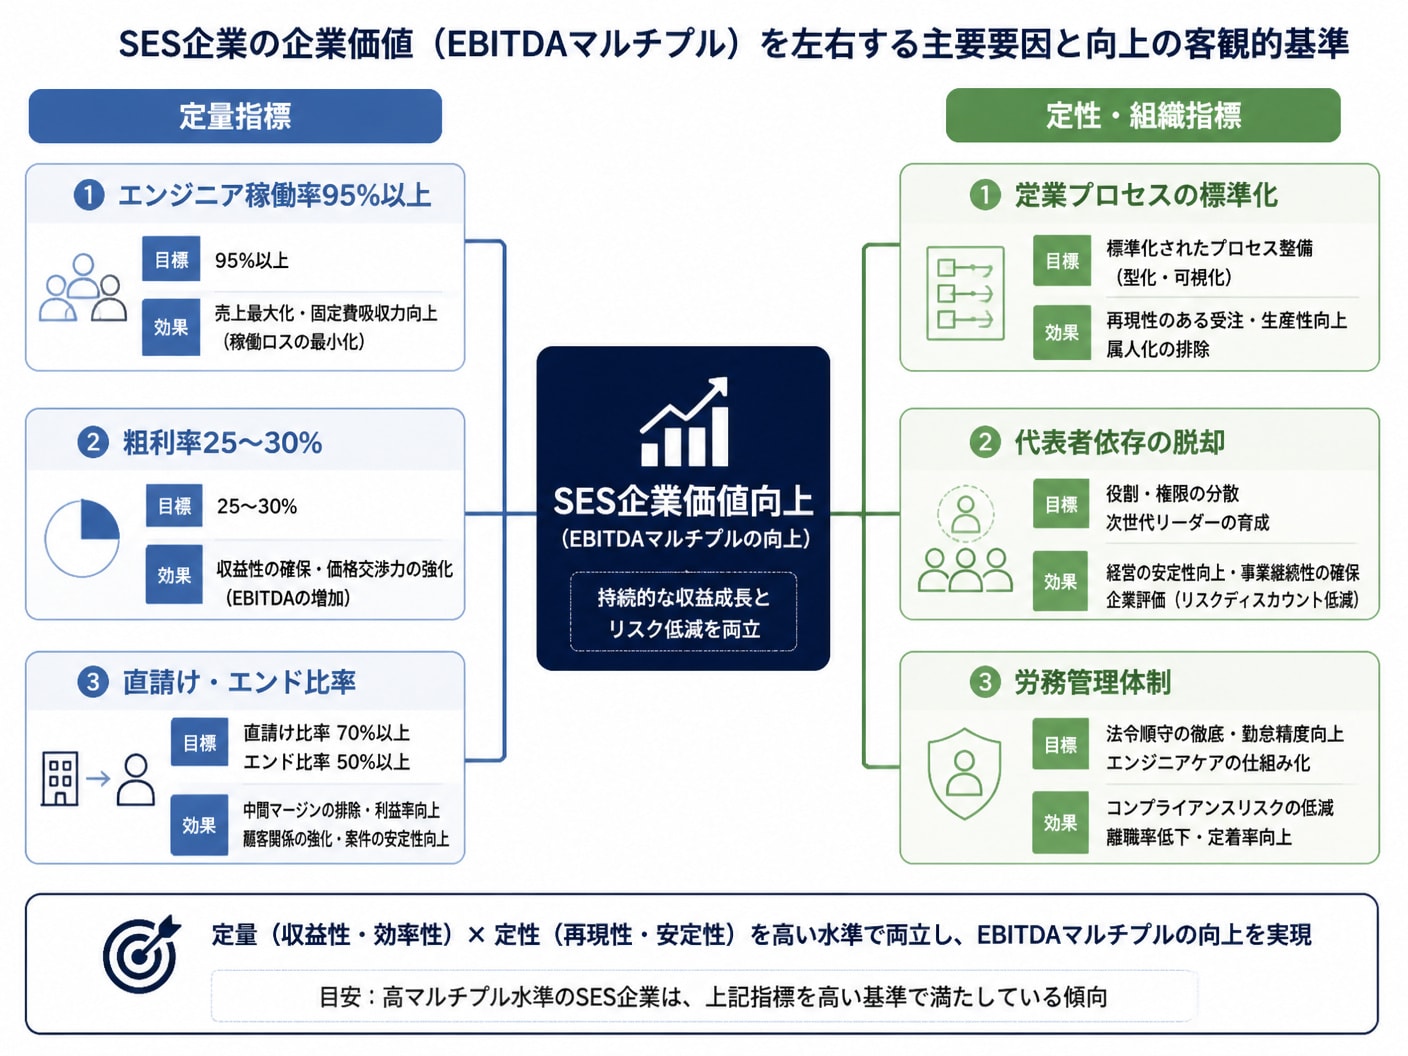
企業価値評価(EBITDAマルチプル)を高めるためには、業界の標準水準を超える財務指標の達成と、経営者個人の人脈に依存しない組織型の営業体制を構築しておくことが不可欠です。
 2-1. 稼働率や単価および粗利率が企業価値評価に与える影響度
M&A査定において重視される指標が、エンジニアの稼働率95%以上および粗利率25〜30%という基準値です。稼働率の低下は固定人件費の圧迫に直結するため、待機発生を防ぐ案件アサイン管理が評価の分かれ目となります。
平均人月単価が上昇し、粗利率が30%に近づくほど、営業利益に数年の倍率を乗じるEBITDAマルチプルの評価額は跳ね上がります。高単価なインフラ領域や上流工程に特化した要員構成は、査定額を引き上げる強力なエンジンとなります。
2-2. 代表者依存の営業体制を脱却して組織型営業へ移行する方法社長個人の人脈や営業力だけに依存して案件を獲得している体制は、買収後の業績維持リスクとみなされ評価を大きく下げます。顧客との契約関係が代表者個人の人脈に紐付いている場合、承継後の顧客離脱が懸念されるためです。
パートナー企業との連携スキームやスキルシートのデータベース化を進め、組織的に案件マッチングを行える仕組みへ移行する必要があります。再現可能な営業プロセスが存在することが、買い手に安心感を与えます。
2-3. 経営者不在でも稼働を維持できる標準化プロセスと体制構築経営者が現場の勤怠管理や契約更新業務を抱え込んでいる状態から、管理業務のシステム化およびマニュアル化を推し進めることが重要です。勤怠システムや請求管理ツールの導入により、業務の透明性を高めます。
現場のリーダー層に配置権限や労務管理の一部を委譲し、経営者が不在であっても現場が自走する体制を整えます。この標準化こそが、M&A実行後のスムーズな統合(PMI)を保証する最大の根拠となります。
3. 準委任契約と派遣許可を引き継ぐ株式譲渡と事業譲渡の比較
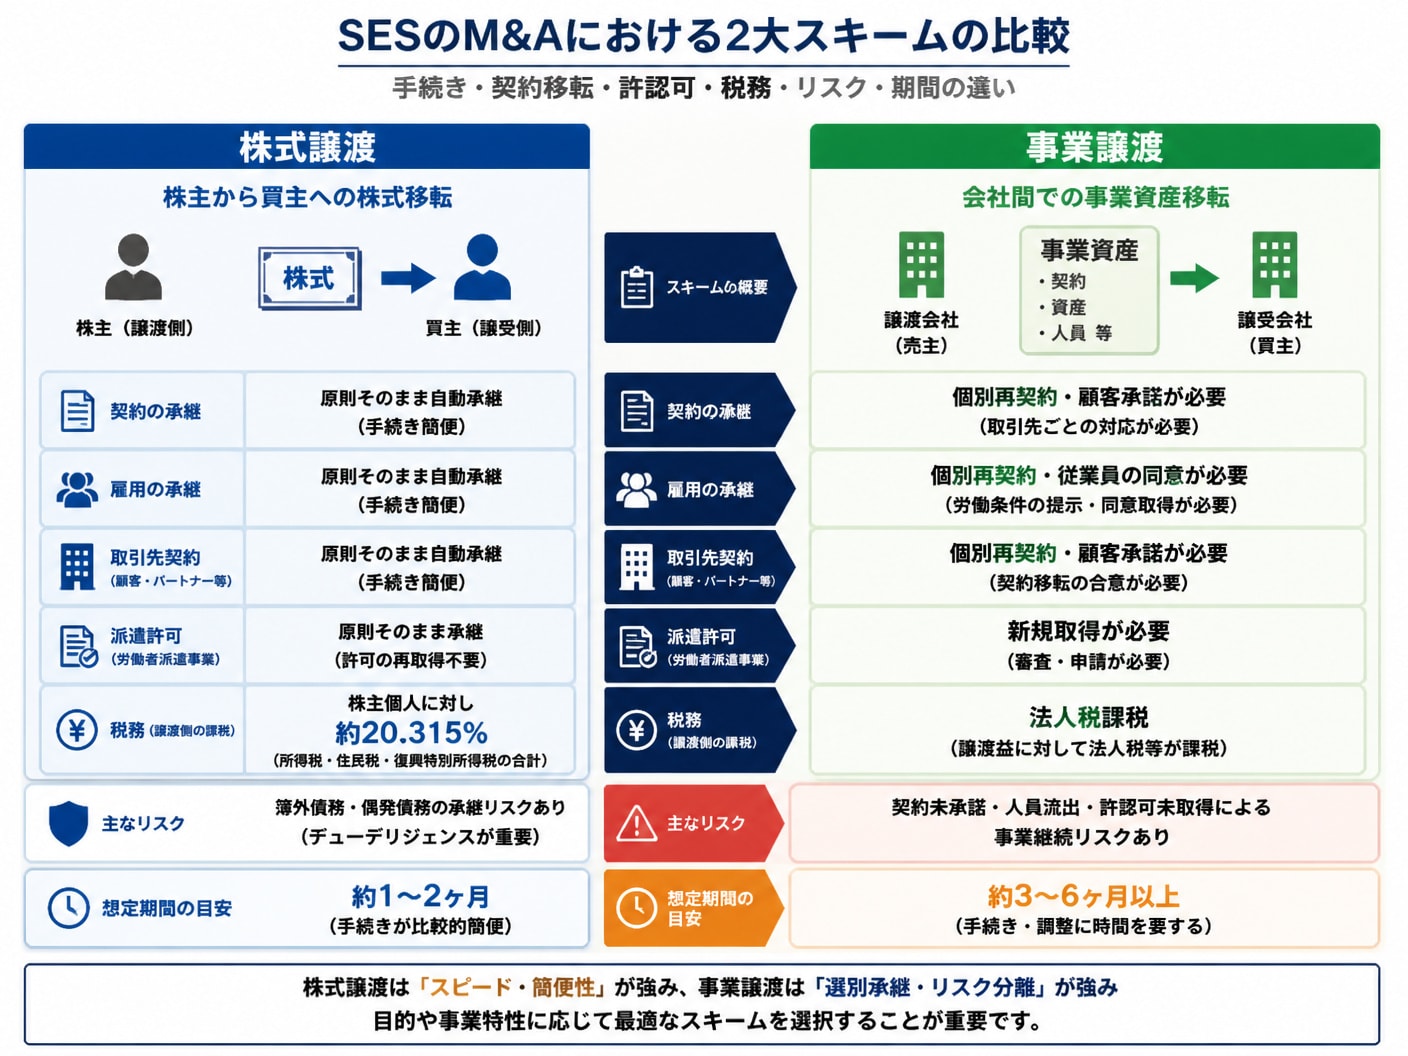
SES事業の譲渡においては、法務面の手続き選択がディール成否の鍵を握ります。準委任契約の性質や労働者派遣事業許可の扱いによって、株式譲渡と事業譲渡のどちらを選択すべきかが決定づけられます。
両手法の手続きにかかる期間、契約移転に伴う取引先からの承諾取得リスク、株主および会社にかかる税金の相違を構造的に理解した上でスキームを決定しなければなりません。
 3-1. 準委任契約の再委託や顧客承諾に関する法務手続きの順序
事業譲渡を選択した場合、既存クライアントと締結している準委任契約を個別に再締結するか、契約地位譲渡の承諾を得る必要があります。このプロセスで顧客側のリーガルチェックが難航すると、事業移転の遅延につながります。
契約書内にチェンジ・オブ・コントロール(COC)条項が存在する場合、株式譲渡であっても事前通知や承諾が必要となるケースがあります。デューデリジェンスの段階で全契約書を精査し、手続きの順序を計画することが不可欠です。
3-2. 労働者派遣事業許可を承継するための実務手続きと注意点労働者派遣事業の許可を取得してエンジニアを派遣しているSES会社の場合、スキーム選択が許認可の継続性に直結します。株式譲渡であれば法人格が維持されるため、派遣許可もそのまま引き継がれます。
これに対し事業譲渡では、譲受企業が新たに派遣許可を取得するか、既存の許可範囲を拡張する手続きが必要です。申請から許可交付まで数ヶ月を要する場合があり、その間の派遣事業ストップを避けるための事前調整が欠かせません。
3-3. 株式譲渡と事業譲渡における契約移転プロセスと税務の違い株式譲渡は会社全体を包括的に引き継ぐため、個別の雇用契約や取引先契約の再締結が不要であり、引き継ぎ手続きの負荷が非常に少ない手法です。株主個人に生じる譲渡所得税率も約20.315%と分離課税のメリットを享受できます。
一方、事業譲渡は譲渡益に対して法人税が課税され、全契約の個別に移転手続きが必要となります。SES業界のM&Aにおいては、事業の連続性を保ちやすく税制面でも有利な株式譲渡が第一選択として採用される傾向にあります。
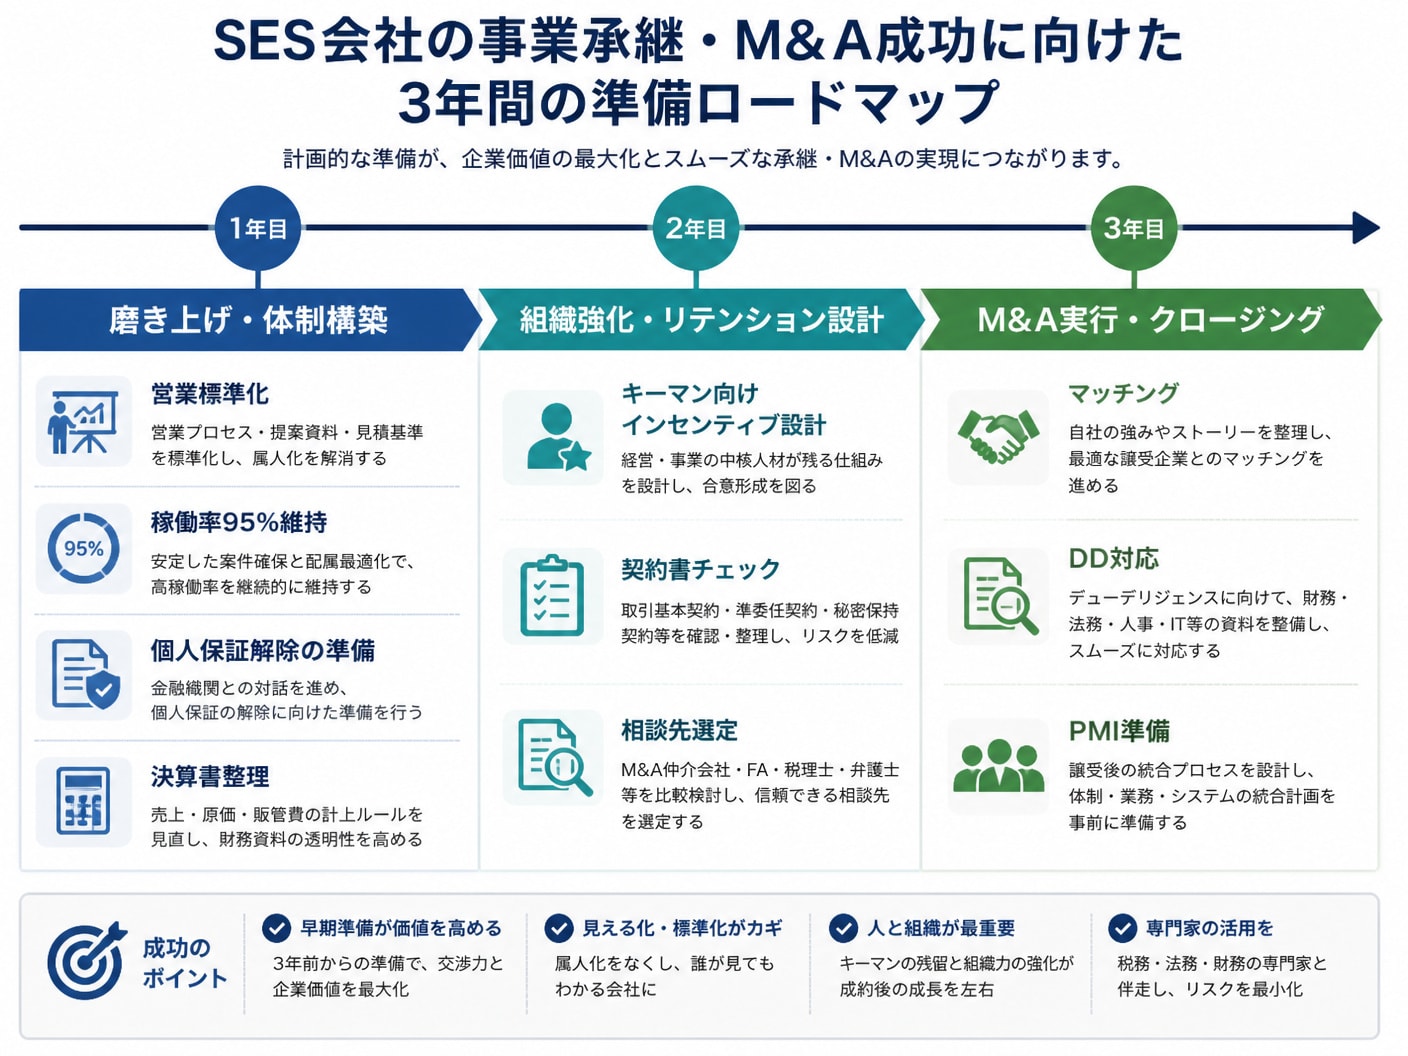
4. エンジニア離職を防ぎ個人保証を解除する3年間の準備計画
後継者不在の課題を解決し、希望する条件でのM&Aを成立させるには、計画的な準備期間が必要です。直前での急な対応は企業価値の低評価やキーマン離職といった致命的な失敗を招きます。
エンジニアの離職を防ぐ施策と、金融機関に対する経営者保証の完全解除に向けた中長期ロードマップを策定し、段階的に実行していくことが成功の確実性を高めます。
 4-1. 承継時のキーマン離職を防ぐリテンションインセンティブ
SES会社の最重要資産は現場を支えるエンジニアとプロジェクトリーダーです。経営権の移転に伴う不安から主要メンバーが離職すると、会社の企業価値は激減し、M&A契約自体が破談になるリスクが生じます。
M&A公表のタイミングを慎重に設計するとともに、譲渡完了後に一定期間在籍することを条件に一時金を支給する「リテンションボーナス」の導入が有効です。待遇改善の明確なビジョンを示すことで人材流出を防ぎます。
4-2. 経営者保証に関するガイドラインを活用した個人保証解除多くの経営者を悩ませる主たる要因が、会社借入金に対する個人の連帯保証です。「経営者保証に関するガイドライン」の要件である法人と経営者の資産の明確な分離や、十分な返済能力の確保を推進することで金融機関交渉を進めます。
M&A実行時には、買い手企業が対象会社の債務を一括弁済するか、連帯保証を買い手側へ変更することを最終契約の条件に組み込みます。これにより、創業者個人は将来の返済義務から完全に解放されます。
4-3. 中小企業の事業承継を専門機関やM&A仲介へ相談する基準自社のみで事業承継の準備を進めるのには限界があります。事業承継・引継ぎ支援センターなどの公的機関は、初期の方向性確認や親族・従業員承継の相談窓口として適しています。
第三者M&Aを視野に入れる場合は、IT・SES業界の商習慣や評価項目に精査したM&A仲介会社の活用が不可欠です。着手金や月額報酬の有無、成功報酬の料金体系を比較し、自社の事業規模に合った専門家を選定すべきです。
5. よくある質問(FAQ) 5-1. 赤字や債務超過のSES企業でもM&A買収先は見つかるか赤字や債務超過であっても、M&Aによる売却可能性は十分に存在します。IT業界全般で深刻なエンジニア不足が続いているため、買い手企業にとって「ベテラン技術者の確保」や「既存顧客チャネルの獲得」自体に大きな価値が見出されるからです。
一時的な案件の途切れや人件費の過大投入が赤字要因である場合、買い手側の営業力や管理コスト削減シナジーによって即座に黒字化できるケースも少なくありません。自社のエンジニア数や保有スキルを客観的に可視化することが売却への第一歩です。
5-2. 経営者の体調悪化や突然の引退時に必要な最短の手続き期間経営者の健康問題などにより緊急を要する場合、最短3〜6ヶ月程度で最終契約・クロージングまで完了させる特急スケジュールの実行が可能です。この場合、準備段階での資料開示スピードが成否を大きく左右します。
迅速な売却を実現するためには、決算書3期分、エンジニアのスキルシート一覧、クライアントごとの契約書、労働基準法に関連する就業規則などの必要書類を事前に一元管理しておく必要があります。
6. SES事業 M&A・会社売却に特化したM&A支援の特徴と選ばれる理由後継者不在に悩むSES会社の経営者にとって、自社の真の価値を正しく評価し、最適な相手先を見つけ出すパートナー選びは極めて重要です。SES事業 M&A・会社売却に特化したM&A支援は、単なる財務データの比較にとどまらず、SES特有の事業構造を深く理解したM&A仲介サービスを提供しています。
SES会社の価値は、決算書上の表面的な利益だけでなく、エンジニアの人数や平均人月単価、粗利、稼働率、待機率、商流(エンド直比率)、顧客集中度、技術領域、さらには採用力や離職率・定着率といった定性・定量の両面から立体的に判断されます。同サービスでは、これらの数値を詳細に整理し、買い手企業へ自社の強みを正確にアピールする体制を構築します。
費用面においては、相談料・着手金・中間金・月額報酬がすべて0円の完全成功報酬制を採用しており、成功報酬の最低額は500万円(税別)に設定されています。売却を決断していない検討初期の段階であっても、匿名での打診やオンライン相談に全国対応で柔軟に応じる点が、多くのIT事業者から選ばれる理由となっています。
7. まとめ後継者不在のSES会社にとって、廃業は決して唯一の結末ではありません。エンジニアの稼働率や粗利率を高め、組織型の経営体制へ移行することで企業価値を極大化し、第三者M&Aを通じて技術と雇用を次の世代へ継承することが可能です。まずは自社の企業価値を客観的に把握することから動き出しましょう。


編集者の紹介