SES会社売却の税金と手取り|株式譲渡・事業譲渡でどう違う?
SES会社の売却で残る最終的な手取り額は、株式譲渡か事業譲渡かによって数千万円から数億円規模の差が生じます。構造的な課税ルールと実務費用を正しく計算することが手取り最大化の第一歩です。
1. SES会社の売却における税金と手取り|株式譲渡と事業譲渡の違いSES会社の売却で手元に残る手取り資金は、譲渡対価から仲介手数料などの諸費用、税金、借入返済額を差し引いて確定します。売却手法として代表的な株式譲渡と事業譲渡では、誰が課税対象となり、どの段階で税金が発生するかが根本的に異なります。
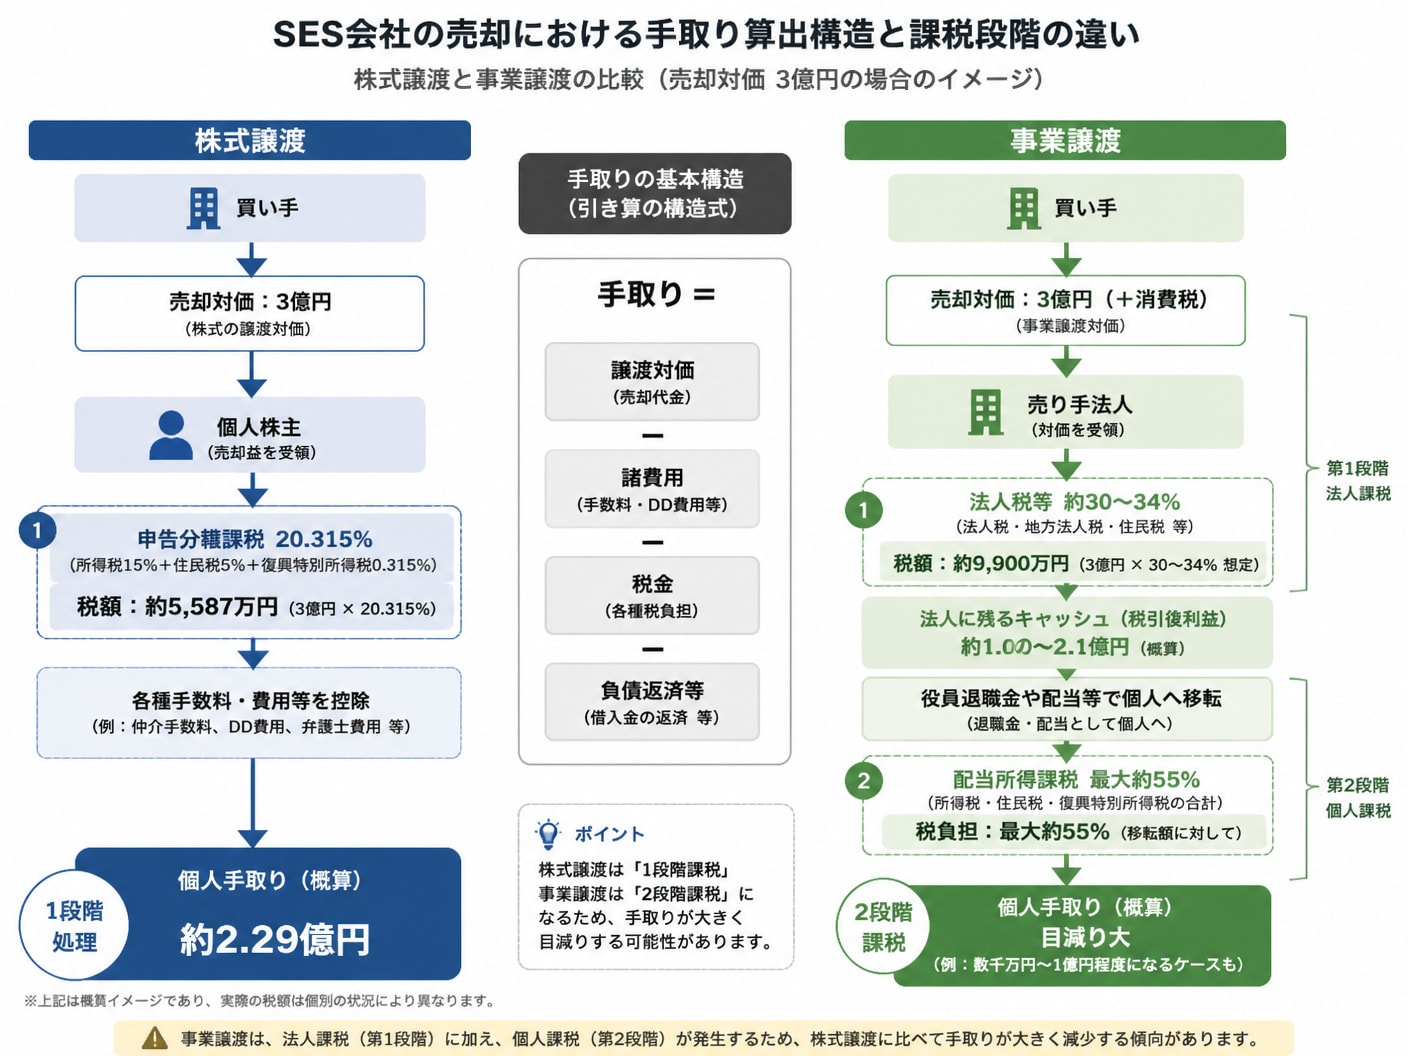 1-1. 株式譲渡は20.315%の個人課税で1段階処理される
個人株主が自社株を買い手企業へ売却する株式譲渡では、売却益に対して申告分離課税が適用され、一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税率で1段階処理されます。譲渡所得は「譲渡価額−(取得費+譲渡費用)」で算出されるため、法人の損益とは独立して手取り額を計算できます。
売却代金が直接オーナー個人の口座へ振り込まれるため、会社を経由した還元手続きや追加課税が発生しません。SES会社のM&Aにおいて9割以上のオーナー経営者が株式譲渡を選択するのは、このシンプルな課税体系と低い税率が大きな理由です。
1-2. 事業譲渡は法人課税と個人配当課税の二段階で目減りする会社が運営するSES事業を売り渡す事業譲渡では、売却代金は株主個人ではなく法人の口座に入金され、事業譲渡益に対して実効税率約30〜34%の法人税等が課税されます。法人の利益として扱われるため、売り手企業が当期黒字であれば税負担が即座に発生します。
さらに、税引き後に法人へ残った資金を個人オーナーへ還流させる際、株主配当を選択すると総合課税として最高税率約55%の配当所得課税が重くのしかかります。法人税等と配当所得課税の二段階課税を経ることで、個人手取り額は株式譲渡に比べて大幅に目減りします。
1-3. 仲介手数料のレーマン方式計算と消費税の影響を理解するM&A仲介会社へ支払う成功報酬は、一般的に取引金額に応じて手数料率が下がる「レーマン方式」で計算され、譲渡費用として税務上の控除対象になります。5億円以下の部分には5%の標準手数料率が適用され、成功報酬額には10%の消費税が加算されます。
また、事業譲渡では営業権(のれん)や固定資産などの課税資産に対して10%の消費税が発生します。買い手が消費税を支払いますが、売り手は決済後に国へ納付義務を負うため、手元キャッシュの流出スケジュールと納税資金の取り分けを厳密に管理する必要があります。
2. 売却額1億・3億・5億円のスキーム別手取り比較シミュレーション売却額(譲渡対価)が同じであっても、所有形態や節税スキームの選択によって最終的な個人手取り額には億単位の差が生まれます。実務で採用される4パターンを同条件で数値比較し、最適なスキームを検証します。
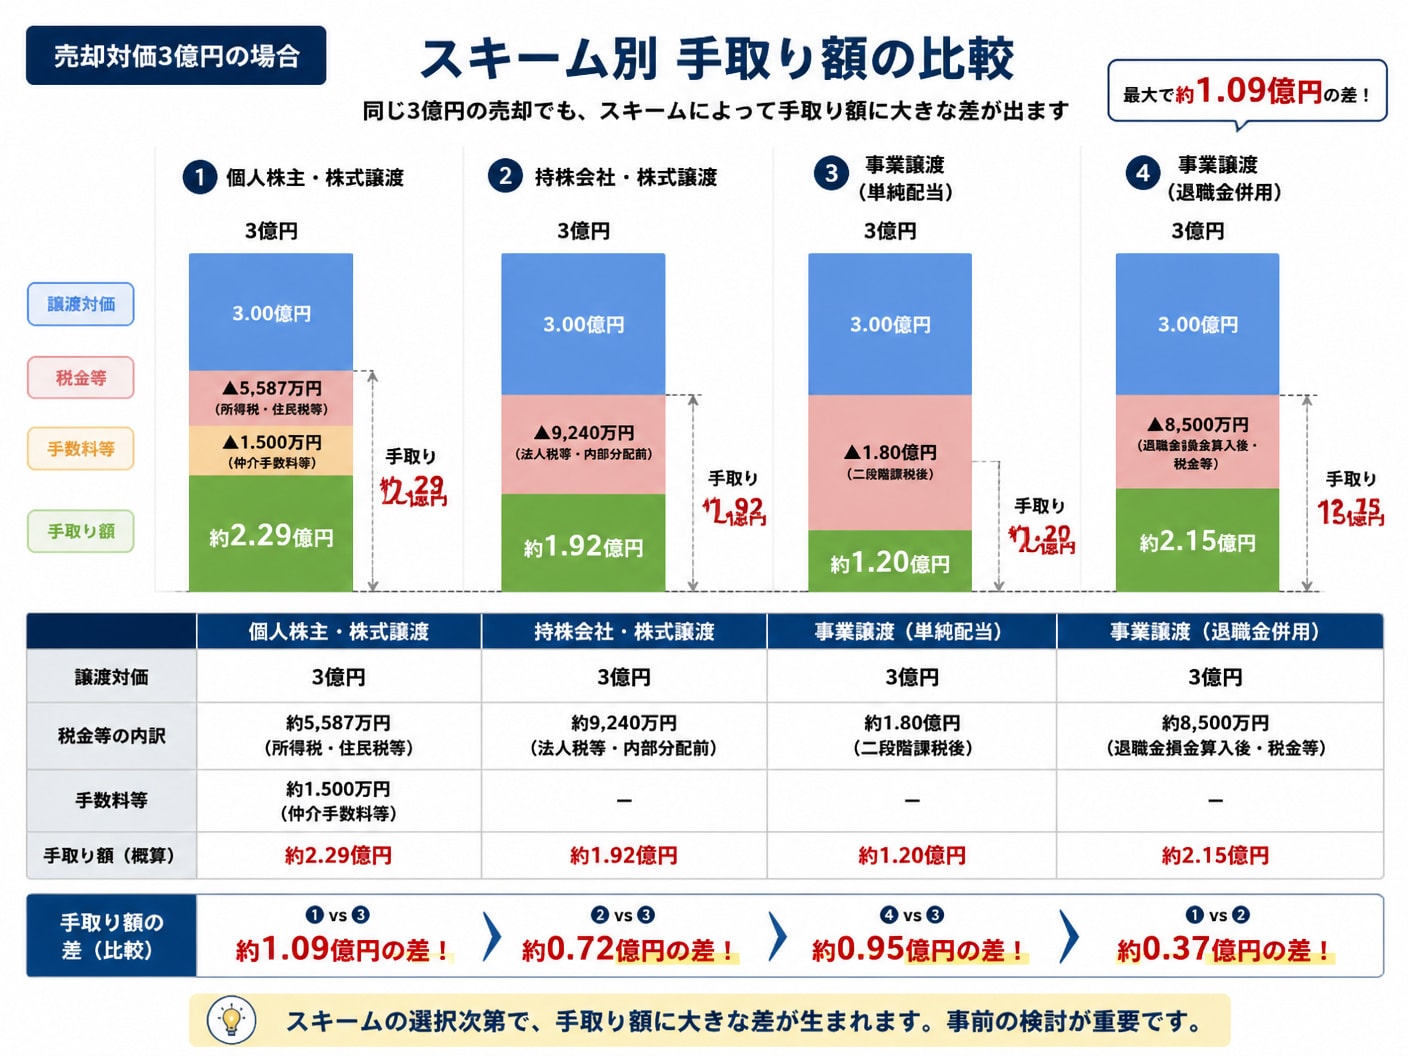 2-1. 譲渡対価3億円のケースで見る個人株主と持株会社の税負担差
譲渡価格3億円、取得費1,000万円、仲介手数料1,500万円の条件で試算した場合、個人株主の株式譲渡における手取りは約2億2,913万円となります。税金計算の基礎となる譲渡所得2億7,500万円に20.315%を適用した税額は約5,587万円です。
一方、ホールディングス(持株会社)が子会社株式を3億円で売却する場合、売却益2億7,500万円に対して実効税率約33%の法人税等(約9,075万円)が課され、法人に残るキャッシュは約1億9,425万円となります。持株会社内に資金を留保して再投資する場合は税金繰延効果が得られますが、個人へ引き出す際には配当課税が追加発生します。
2-2. 役員退職金を支給して事業譲渡の法人課税を圧縮する手法事業譲渡で生じる重い法人課税を回避するには、譲渡益の原資を「役員退職慰労金」としてオーナー経営者へ支給する節税スキームが極めて有効です。適正額の退職金は法人の損金(経費)に算入できるため、事業譲渡益と相殺して法人税等を極小化できます。
個人側で受け取る退職所得は、勤続年数に応じた退職所得控除が適用され、控除後の金額をさらに2分の1にして申告分離課税で計算される特例措置があります。事業譲渡であっても、役員退職金設計を綿密に行うことで、株式譲渡と同等以上の個人手取り額を確保できます。
2-3. 繰越欠損金の控除と株券の取得費算定で手取りを最大化する自社に過去の繰越欠損金が残っている場合、事業譲渡益と相殺することで法人税の支払いをゼロまたは大幅カットできます。過去の事業で発生した赤字を有効活用することで、事業譲渡のデメリットである税負担を反転させることが可能です。
また、株式譲渡の計算において創業時の出資通帳や株主名簿を証明できれば、実額取得費を計上して課税所得を抑えられます。資料が不明な場合は売却額の5%とする概算取得費が適用されますが、実額証明を行うことで数千万円規模の過剰課税を防ぐことができます。
3. SES特有のリスク要因が株式譲渡と事業譲渡の成否を分ける理由SES(客先常駐型システム開発)会社の売却では、エンジニアの人材資産や契約形態などの特有要因が企業価値評価およびスキーム選択に直接影響を与えます。
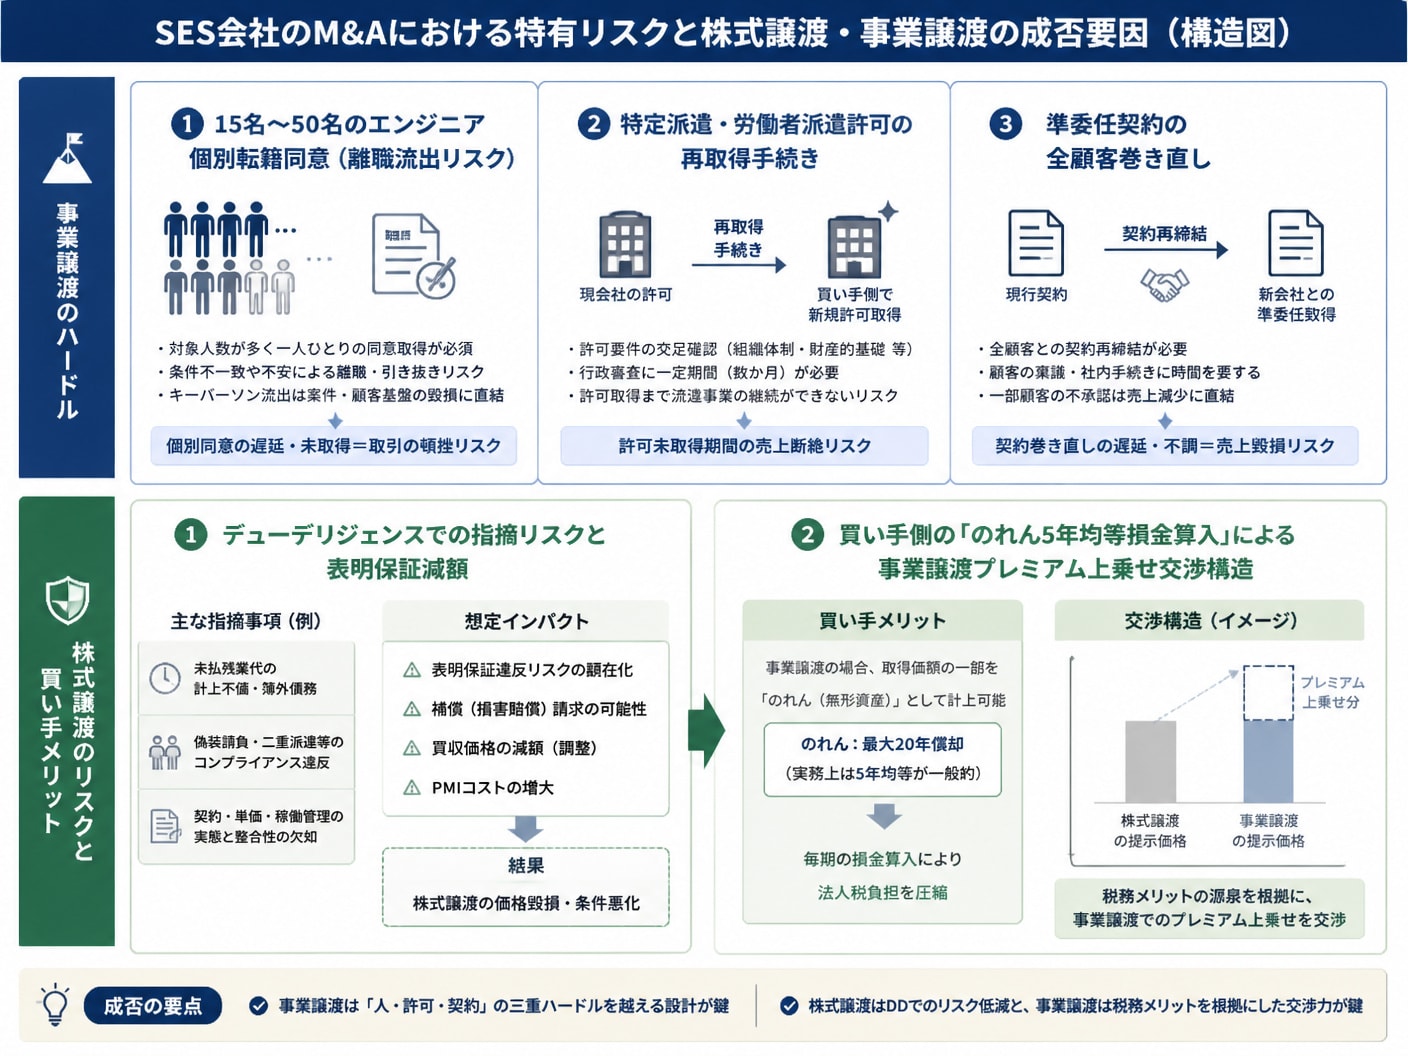 3-1. エンジニアの個別転籍同意と特定派遣・有料職業紹介の適正化
事業譲渡を選択した場合、所属するエンジニア全員から個別に雇用契約の転籍同意を獲得する必要があります。SES業界では環境変化を嫌うITエンジニアの離職率が高いため、事業譲渡の打診をきっかけに優秀な人材が流出し、企業価値が著しく毀損するリスクが存在します。
さらに、事業譲渡では労働者派遣事業許可や有料職業紹介許可などの許認可が自動承継されず、買い手側で再取得する期間が発生します。株式譲渡であれば法人格が維持されるため、エンジニアの雇用契約や許認可、顧客との準委任契約をそのままシームレスに継続できます。
3-2. 未払残業代や偽装請負の潜伏リスクが表明保証に及ぼす影響SES業界の買収監査(デューデリジェンス)において、みなし残業時間の超過分に関する未払残業代や、二重派遣・偽装請負といったコンプライアンス違反は高確率で指摘されます。これらは帳簿に表れない簿外債務および偶発債務として扱われます。
株式譲渡では買い手が過去の潜在リスクも丸ごと包括承継するため、譲渡契約書における表明保証条項違反として売却価格の大幅な減額要求や、売却後の損害賠償請求に発展する危険があります。リスクの遮断を最優先する買い手は、負債を切り離せる事業譲渡を求めてきます。
3-3. 買い手側ののれん5年均等償却メリットが買収価格へ跳ね返る買い手企業にとって、事業譲渡で取得した営業権(のれん)は税務上「資産調整勘定」として5年間(60か月)で均等に損金算入(減価償却)できる大きな節税メリットがあります。株式譲渡では単体税務でののれん償却が認められないため、この税務上の差は明白です。
5年間の損金算入によって節約できる法人税相当額を計算し、買い手に対して譲渡対価の上乗せ(グロスアップ交渉)を提案することは実務上の定石です。買い手の節税利得の一部を売却価格に還元させることで、売り手の手取り額を引き上げることができます。
4. SES会社の会社売却で税金負担を抑え手取りを増やすスキーム選択
契約移管の事務負担、簿外債務の遮断ニーズ、売却後に残る法人の扱いを総合的に評価し、自社にとって最も手取り資金が多くなる実行策を選択すべきです。
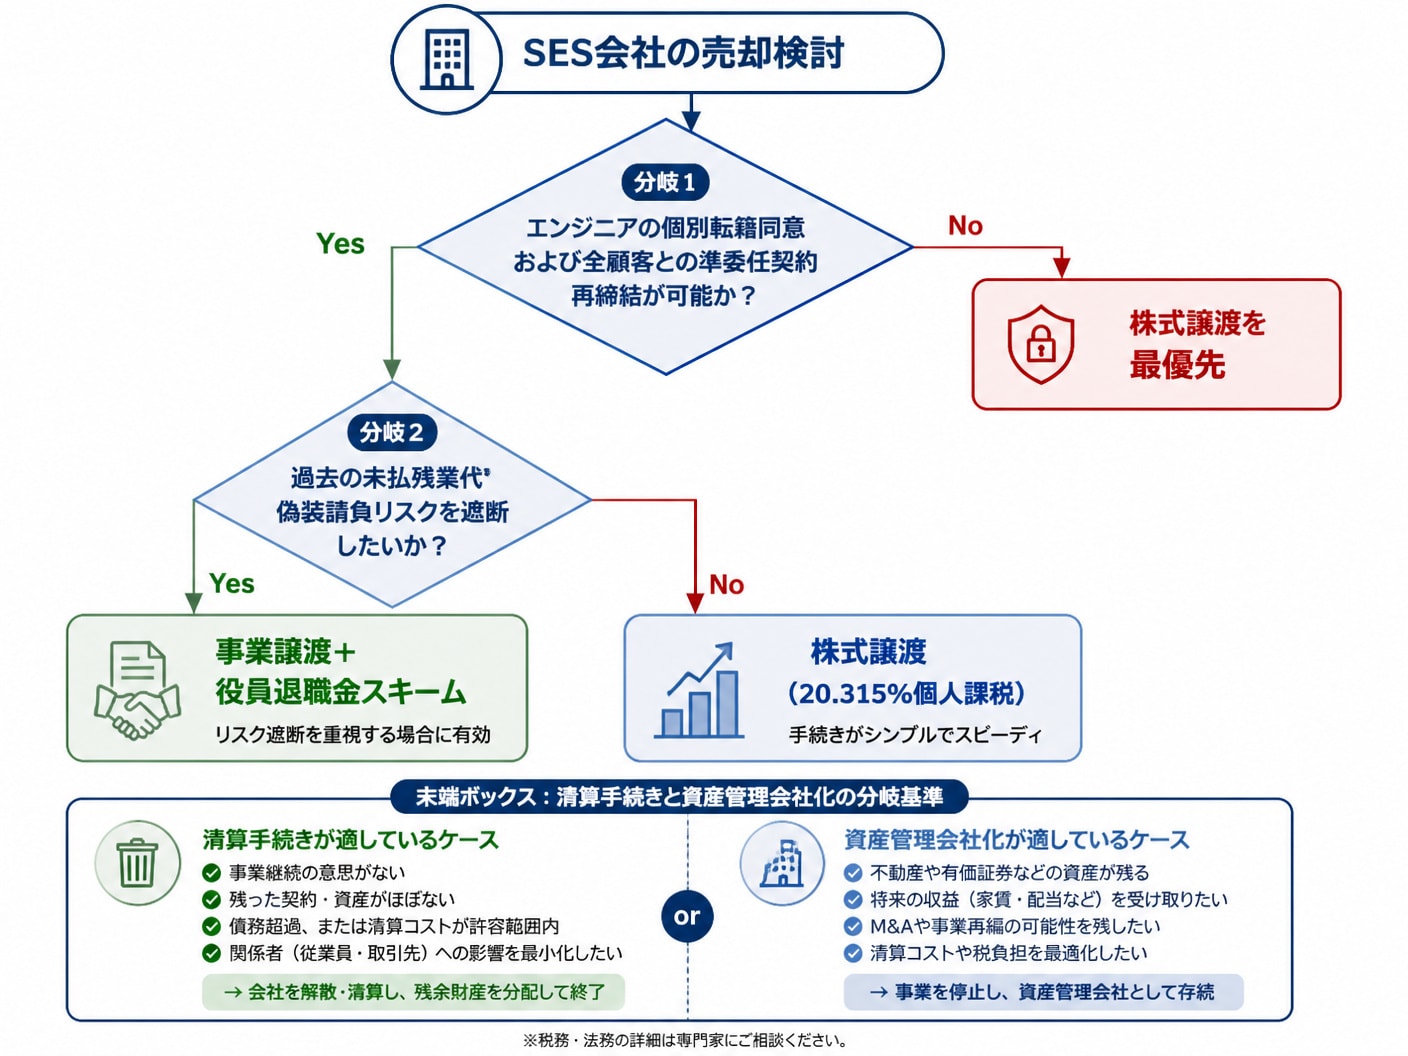 4-1. 契約移管のハードルと簿外債務遮断のバランスで選ぶ基準
SES会社がスキームを選ぶ際の第一基準は、取引先顧客との準委任契約の巻き直しコストと、旧会社の労務リスク遮断のトレードオフです。顧客数が多くエンド直請け口座の再開設が困難な場合は、手続きが圧倒的に有利な株式譲渡が第一選択となります。
反対に、過去の労務管理に不備があり未払残業代請求の恐れが高いケースや、特定不採算部門のみを分離売却したい場合は事業譲渡が適しています。契約移管の手間と簿外債務のリスクを天秤にかけ、最終手取りが最大化するポイントを見極めます。
4-2. 売却後に残る法人の清算手続きと資産管理会社化の分岐点事業譲渡を実行した後に残る「空の法人」には、税引き後の売却資金と譲渡外資産が残されます。この法人を解散・清算して残余財産を分配する場合、配当とみなされる部分に最大約55%のみなし配当課税が適用され、手取りが大きく減少します。
会社を清算せず「資産管理会社」に改組し、不動産投資や有価証券運用を開始すれば、配当課税を回避して法人内で長期運用が可能です。年間の法人維持費(均等割等約7万円〜)と運用利回りを考慮し、即時清算か資産管理会社化かの判断を下します。
4-3. アーンアウト条項やエスクロー設定時の納税タイミング対策SES会社の売却では、エンジニアの稼働率目標達成に応じて対価が追加支給されるアーンアウト条項や、表明保証違反の担保として売却代金の一部を第三者口座に一定期間留保するエスクロー設定が提示されるケースが増えています。
後払い条件が付いた場合でも、税務上は契約効力発生時に全額の収益を計上し納税義務が発生する恐れがあります。着金していない資金に対して確定申告で税金を前払いする資金ショートを避けるため、税理士と連携して契約条項の収益認識タイミングを精査する必要があります。
5. SES会社売却の手取りと税金に関するよくある質問
SES会社の売却実務において、経営者が買収監査中や契約直前に直面しやすい疑問と対処法を解説します。
5-1. 買収監査で過去の未払残業代が発覚した際の手取り減額対策買収監査でみなし残業の超過分など未払残業代が指摘された場合、買い手から売却価格の直接減額か、エスクロー口座への資金留保を求められます。そのまま価格減額を受け入れると、将来の清算リスクを負ったまま売却対価全額が減るため不利になります。
手取り防衛策として、指摘された金額相当を株式譲渡実行前に会社から従業員へ未払残業代として自ら支給・清算する方法があります。法人の損金として計上することで法人税が軽減され、買収監査でのリスク指摘を消滅させて価格減額を最小限に抑えられます。
5-2. 売却資金の着金から納税までのスケジュールと推奨相談時期個人株主の株式譲渡の場合、売却資金が着金した翌年の2月16日から3月15日までに所得税の確定申告と納税を行います。事業譲渡の場合は会社の事業年度末から2か月以内に法人税および消費税の申告納付が必要です。
節税スキームの構築や役員退職金規定の改訂、取得費証憑の掘り起こしには時間を要するため、売却希望時期の「6か月〜1年前」にはM&Aアドバイザーや専門税理士へ試算を依頼することが推奨されます。直前の対策では選択肢が狭まり、数千万円の過剰納税を招きます。
6. SES事業 M&A・会社売却に特化したM&A支援で正しく企業価値を評価し手取りを増やす
SES会社の会社売却・事業売却において、最終的な手取り額を最大化するためには、税務知識だけでなくSES業界特有の事業構造を正しく見極める専門支援が不可欠です。SES事業 M&A・会社売却に特化したM&A支援では、単なるエンジニアの人数や決算書の数値だけで会社を評価することはありません。
平均人月単価、エンジニア1人あたりの粗利、稼働率・待機率、商流およびエンド直請け比率、顧客集中度、定着率・離職率、技術領域、労働法制のコンプライアンス状況など、SES固有の事業強みを詳細に整理し、買い手企業へ企業の潜在価値を明確に提示します。
一般的なM&A仲介では見落とされがちな「のれん償却による買い手の節税効果」を踏まえた価格交渉や、株式譲渡・事業譲渡の最適なスキーム選択、クロージング後のPMI(経営統合)まで一貫してサポートします。無料相談や完全成功報酬制(着手金・中間金・月額報酬0円)を採用しており、売却を決める前の企業価値試算や匿名打診にも迅速に対応しています。
7. まとめSES会社の売却において手取り資金を最大化するには、株式譲渡の分離課税20.315%と事業譲渡の二段階課税の違いを正確に理解することが重要です。エンジニアの定着率や準委任契約の移管、未払残業代リスクを考慮しつつ、役員退職金の活用や繰越欠損金の相殺、取得費の適正立証を事前に行うことで手取り額は劇的に変化します。
スキーム選択や価格交渉を優位に進めるためにも、SES業界の評価軸に精通した専門アドバイザーへ早期に相談し、自社に最適な売却戦略と税金対策を構築してください。
編集者の紹介