SES会社売却の費用はいくら?仲介手数料・DD費用と手取り
SES会社の売却において、売却価格から仲介手数料や税金などの諸費用を差し引いた最終的な「手取り額」を正確に把握することは経営者の至上命令です。費用構造と手取りのシミュレーションを分析します。
1. 売却価格1億・3億・5億円の費用内訳と手取り額シミュレーション株式譲渡における手取り額は、売却金額から仲介成功報酬および税金(個人株主の場合は申告分離課税20.315%)を差し引くことで試算されます。売却規模によって仲介手数料の実質負担率や税額のインパクトは大きく変化します。
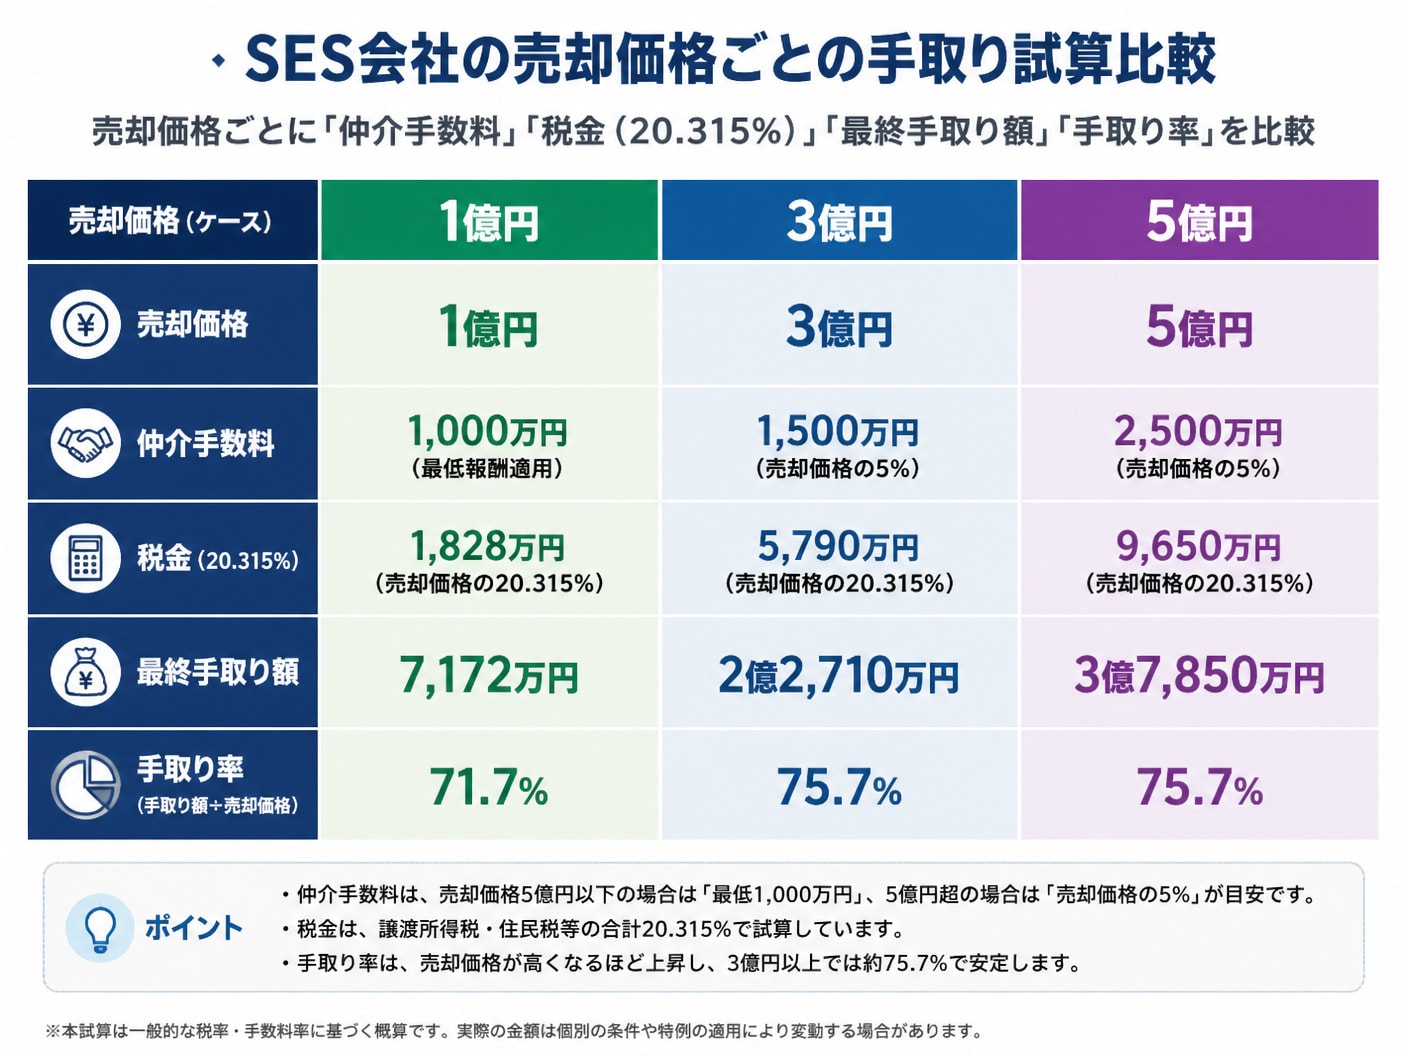 1-1. 売却額3億円のSES会社で売主の手元に残る純利益のリアルな試算
株式譲渡で売却価格3億円が成立した場合、株価基準のレーマン方式(5%)を適用した仲介成功報酬は1,500万円(税抜)となります。消費税10%を含むと支払額は1,650万円です。
譲渡益に対する税金は、売却額3億円から取得費(設立時資本金等)と譲渡費用(仲介手数料1,650万円)を差し引いた金額に20.315%が課税されます。資本金1,000万円と仮定した場合、課税対象額は約2億7,350万円となり、税額は約5,556万円です。
この結果、売主の手元に残る最終純利益は約2億2,794万円となり、売却額に対する手取り率は約76%となります。
1-2. エンジニア30名規模のSES売却における株式譲渡と事業譲渡の税率差エンジニア30名規模のSES会社を譲渡する場合、株式譲渡か事業譲渡かによって課税体系が大きく異なります。個人株主が株式譲渡を行う場合、所得の多寡にかかわらず税率は一律20.315%(所得税15.315%+住民税5%)の申告分離課税が適用されます。
一方、法人主体の事業譲渡の場合、売却益は法人の事業収益となり、実効税率約30〜34%の法人税等が課税されます。さらに、譲渡対象となる資産(有形固定資産やのれん等)に対して10%の消費税が買主側に課税される点も相違点です。
事業譲渡後に法人の資金を個人オーナーへ還流させる際には、役員退職金や配当としての給付が必要となり、受取時にも所得税が課されるため、個人への手取りを重視する場合は株式譲渡が極めて有利となります。
1-3. 売り手と買い手で異なるデューデリジェンス費用と手数料の負担区分M&Aにおける諸費用は、売り手と買い手で負担する名目と範囲が明確に区分されています。財務・法務・労務などのリスクを調査するデューデリジェンス(DD)費用は、原則として買い手側が全面的に負担する構造です。
売り手側が負担する主な費用は、仲介会社やFAに支払う成功報酬・着手金・中間金などのアドバイザリー費用と、売却に伴う税金です。売り手側が自ら顧問税理士や弁護士に契約書レビューや株価算定を依頼する場合の専門家報酬は売り手の実費負担となります。
買い手側は、買収対価に加え、専門家(公認会計士や弁護士)へ支払うDD費用(相場100万〜500万円程度)や名義変更等の登記費用、自社側のアドバイザリー手数料を負担します。
2. SES会社の売却費用はいくら?仲介手数料とDD費用の総額を解剖
M&Aの手数料体系は法律上の上限規定が存在せず、各仲介会社が独自に設定しています。総コストを適正化するには、成功報酬の計算式であるレーマン方式の基準額と最低報酬の取り決めを詳細に確認することが必須です。
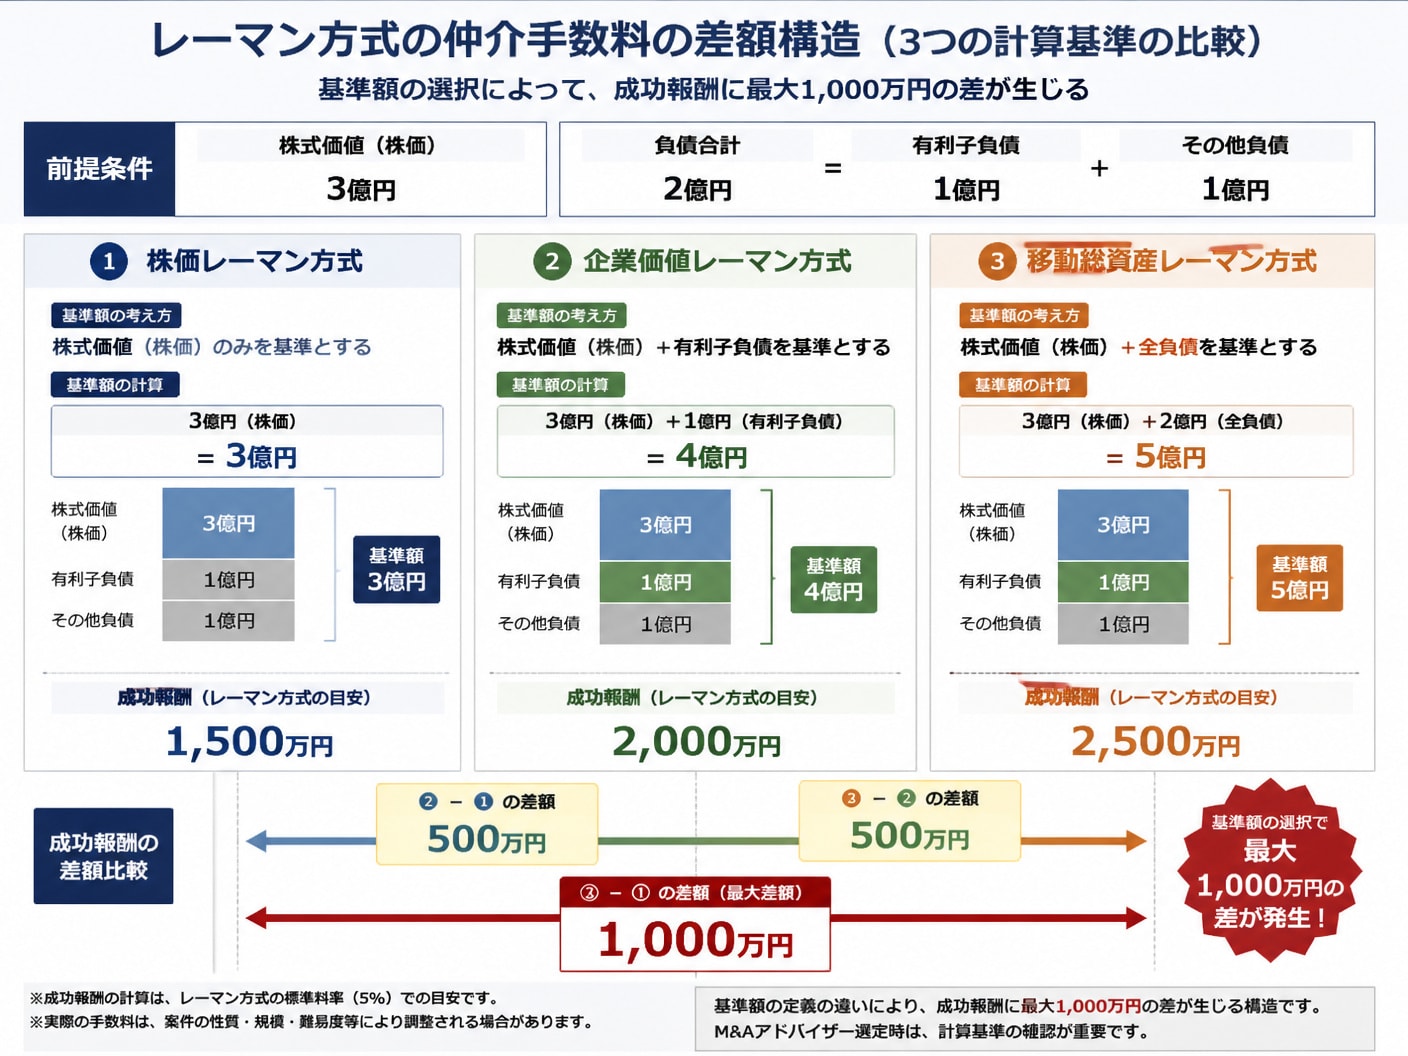 2-1. レーマン方式の算出基準が移動総資産か株価かで変わる成功報酬の金額
成功報酬の計算に用いられるレーマン方式は、取引金額の区分ごとに異なる料率(5億円以下の部分は5%など)を乗じる漸減的な計算手法です。しかし、乗じる「基準額」の定義によって実際の支払額が数千万円単位で変動します。
基準額には主に「株価(株式譲渡対価)」「企業価値(株価+純有利子負債)」「移動総資産(株価+総負債)」の3種類が存在します。例えば株式価値3億円・負債2億円の企業の場合、株価基準では3億円×5%=1,500万円ですが、移動総資産基準では5億円×5%=2,500万円となり、1,000万円もの差額が発生します。
負債が大きいSES企業において移動総資産レーマンを採用する仲介会社を選ぶと、売主の手取り額が著しく圧迫されるため、株価レーマンを採用する事業者を選択することがコスト防衛の鍵です。
2-2. 最低報酬1000万円が小規模SES売却の実質手数料率を上げる理由多くのM&A仲介会社は、案件規模にかかわらず一定の業務コストが発生するため、1,000万〜2,500万円程度の「最低報酬」を設定しています。この最低報酬が小規模SES企業の売却において実質手数料率を急上昇させる要因となります。
例えば、売却価格が8,000万円の案件において最低報酬が1,000万円に設定されている場合、標準的なレーマン方式(5%=400万円)ではなく最低報酬1,000万円が適用されます。この場合の実質手数料率は12.5%に達します。
譲渡金額が1億〜2億円規模のSES企業を売却する際は、最低報酬の設定額が低い仲介会社や、最低報酬500万円〜と明示している事業者を選ぶことが手取り最大化のために極めて重要です。
2-3. 着手金や中間金などの固定費用が発生するタイミングと契約前の確認点M&Aの手数料は発生タイミングごとに「相談料」「着手金」「月額報酬(リテイナーフィー)」「中間金」「成功報酬」に分類されます。着手金(相場50万〜200万円)は媒介契約締結時、中間金は基本合意書締結時に発生します。
注意すべきリスクは、着手金や中間金、月額報酬はM&Aが不成立(破談)に終わった場合でも一切返金されない点です。基本合意後に買主側の事情やDDでの問題発覚によりクロージングに至らない場合でも、支払った固定費用は戻りません。
契約締結前には、着手金・中間金・月額報酬が無料の完全成功報酬型であるか、中間金が成約時に成功報酬に充当される仕組みであるかを厳格に確認する必要があります。
3. 人員規模と稼働率から試算するSES会社の企業価値と売却価格算定法
SES会社の企業価値は、単なる現時点の決算数字だけでなく、エンジニアの質、単価、稼働率、商流などの特有KPIに基づいて評価されます。これらの変数がEBITDAマルチプル(利益倍率)に直接反映されます。
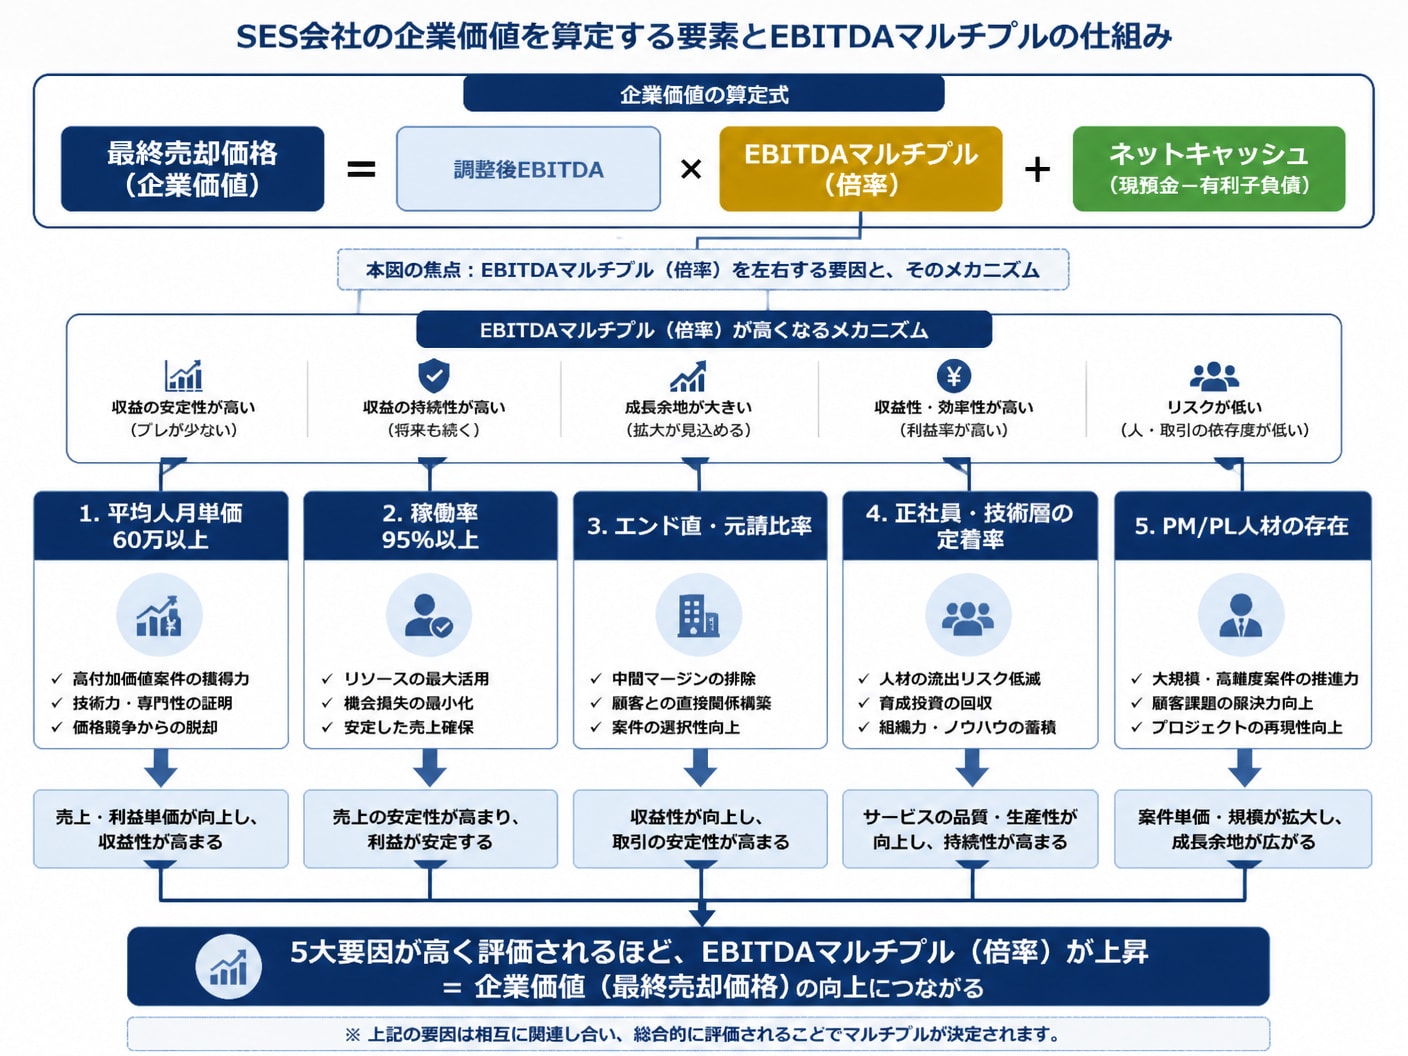 3-1. エンジニア単価と稼働率がEBITDAマルチプル評価に与える構造的影響
SES会社の企業価値算定では、実態営業利益に減価償却費を加えた「調整後EBITDA」に、業界の市場倍率である「EBITDAマルチプル(中小SESでは3〜6倍が一般的)」を乗じるインカムアプローチや年倍法が多用されます。
このマルチプル倍率を引き上げる最大の要因が「エンジニア平均人月単価」と「年間平均稼働率」です。人月単価が60万〜80万円と高く、稼働率が95%以上を維持している企業は、将来にわたる収益の安定性と再現性が高いと判定され、マルチプルが上方修正されます。
反対に、単価が50万円未満で待機リスク(稼働率90%未満)を抱える企業は、収益ボラティリティが高いと評価され、マルチプルが低下し売却価格が抑制される構造になります。
3-2. 直取引比率やBP依存度の違いで生じる売却価格の上方修正と価格交渉力商流における「エンド直取引(ユーザー企業との直接契約)」や「一次請け(元請)」の比率は、買い手企業にとっての戦略的価値を左右する極めて重要な評価指標です。
二次請け以下の多重下請け構造から脱却し、直取引比率が50%を超えるSES企業は、中間マージンが抜かれず高粗利率を確保できるだけでなく、顧客との強い接点という見えない資産を有するため、価格交渉で優位に立ちます。
また、自社正社員比率が高くBP(ビジネスパートナー)依存度が低い組織構造も、買収後の離職リスクが低いと評価され、評価額の上方修正要因となります。
3-3. 経営者個人保証の解除時期と売却後に発生する隠れた引継ぎ費用のリスクSES会社の売却において経営者が得られる大きなメリットの一つが、金融機関からの融資に対する個人保証の解除です。個人保証の解除は、原則としてクロージング(最終株式譲渡決済)と同時に実行されます。
実務上の注意点として、株式譲渡契約書(SPA)内に「買主はクロージングまでに金融機関と協議し、売主の個人保証および担保を免責解除させる」旨の条項を明記させる必要があります。
一方、売却後には経営者の引き継ぎ期間(通常3ヶ月〜2年程度)における役員報酬の設定や、キーマンエンジニアの離職防止インセンティブ(リテンションボーナス)といった隠れたコストが発生するリスクも留意しておくべきです。
4. 手数料を抑えて手取りを最大化するM&A仲介会社の比較・選定基準最終手取り額を最大化するためには、提示された譲渡価格だけに目を奪われるのではなく、手数料体系・契約条項・専門家との連携体制を総合的に比較・検証することが重要です。
4-1. 売り手手数料無料型と完全成功報酬型仲介会社の総コストとサポート比較M&A仲介会社には、売り手側の手数料を完全無料とする事業者と、売り手・買い手の双方向から手数料を徴収する完全成功報酬型の事業者が存在します。
売り手手数料無料型は、売り手側の直接的な手数料負担がゼロになるため一見手取りが最大化するように見えます。しかし、買い手側だけに費用請求が発生する構造上、買い手の買収予算上限から手数料分が差し引かれ、提示される買収価格自体が低く抑えられる可能性があります。
成功報酬の計算基準(株価レーマンか)や最低報酬額が明瞭な仲介会社を選択し、買収提示額と手数料を合算した「最終純手取り額」で各社を比較検討することが合理的です。
4-2. 契約締結前に絶対チェックすべき仲介手数料の追加請求と違約金条項仲介会社とアドバイザリー契約(専任媒介契約等)を締結する際には、契約書内の「追加費用」「専任条項」「専属専任条項」「違約金・テール条項」を厳密にチェックしなければなりません。
特に注意すべきは、契約期間中や解約後に他のルートでM&Aを行った場合に発生する違約金規定や、契約終了後も一定期間(1〜2年)は紹介された候補企業と取引した場合に成功報酬が発生する「テール条項」の適用範囲です。
また、旅費交通費や企業評価レポート作成費などが「実費」として成功報酬とは別に追加請求される契約になっていないか確認し、不当なコスト発生を未然に防ぐことが防衛策となります。
4-3. 重複費用を防ぎ税務・法務のトラブルを回避する専門家連携の基本戦略M&Aプロセスでは、仲介会社のアドバイザーだけでなく、自社の顧問税理士や弁護士との役割分担を整理することで、無駄な専門家費用の重複発生を防ぐことができます。
仲介会社はマッチングと全体進行に特化させ、株式評価の検証や組織再編税制の適用の有無、退職金スキームの設計などの専門税務は自社の顧問税理士にセカンドオピニオンとして依頼する体制が効率的です。
法務面でも、最終契約書(SPA)の表明保証条項や競業避止義務などの売主リスクに関わる部分のみを弁護士にスポットでレビュー依頼することで、弁護士費用を最小限に抑えつつ法適正を担保できます。
5. よくある質問(FAQ)SES会社の売却を検討する経営者から頻繁に寄せられる、コストや経費処理に関する典型的な質問と回答を整理しました。
5-1. 赤字のSES会社でも売却時に仲介手数料や費用は発生しますか?赤字のSES会社であっても、エンジニアの人材価値や顧客基盤を評価する買い手が存在するため売却自体は可能です。費用に関しては、着手金や月額報酬を設定している仲介会社に依頼した場合は成約成否にかかわらず固定費用が発生します。
一方、完全成功報酬型の仲介会社を選択した場合は、万が一M&Aが不成立に終わった場合の仲介手数料は0円です。成約時には最低報酬額(例: 500万円〜)が適用されるケースが一般的です。
5-2. 会社売却にかかった仲介手数料やDD費用は損金として経費化できますか?個人株主が「株式譲渡」で売却した場合、株主個人が支払った仲介手数料は個人所得税の計算において「譲渡費用」として認められ、株式譲渡益から控除(節税)することができます。
一方、法人主体の「事業譲渡」で法人が支払った仲介手数料や専門家費用は、法人の損金(経費)として算入が可能です。ただし、買い手側が株式取得のために支払った仲介手数料やDD費用は、税務上「株式の取得価額(資産)」に計上する必要があり、即時損金化できない点に注意が必要です。
6. SES事業 M&A・会社売却に特化したM&A支援の特徴と選ばれる理由SES会社のM&Aにおいて手取り金額を最大化するためには、一般的な財務数値だけでなく、IT・SES特有のKPIや業界構造を深く理解した専門性の高い支援機関の活用が不可欠です。
SES事業 M&A・会社売却に特化したM&A支援(M&A PMI AGENT)は、エンジニア人数だけでなく、平均人月単価、粗利、稼働率・待機率、商流・エンド直比率、顧客集中度、技術領域、採用力、離職率・定着率、契約・コンプライアンス状況などを詳細に整理し、SES特有の事業価値を正しく買い手企業へ伝える支援体制を構築しています。
同社が選ばれる最大の理由は、売主の最終手取り額を保護する極めて合理的な料金体系と一貫したサポート体制にあります。
完全成功報酬制を採用し、相談料・着手金・中間金・月額報酬はすべて0円。成約まで費用が発生しないリスクフリー設計
成功報酬の最低額は500万円(税抜)に設定されており、譲渡価格1億円前後の小規模SES案件でも高額な最低報酬による手取り圧迫を防止
無料相談から企業価値算定、候補先選定、NDA、トップ面談、DDサポート、最終契約、クロージング後のPMIまでをワンストップで一貫支援
同業SES、SIer、上場企業、IPOを目指す成長企業、投資ファンドなど多角的な買い手ネットワークから最適シナジーを創出
全国対応・オンライン相談可能。社名を伏せた匿名打診と厳格な秘密保持体制を徹底
単なる売却価格の向上だけでなく、仲介手数料の適正化とクロージング後のPMI(経営統合)まで見据えた総合的アプローチにより、売主の手取り最大化と円滑な事業承継を両立させます。
7. まとめSES会社の売却における手取り額は、「売却価格 − 仲介手数料 − 税金」で決まります。手取りを最大化するには、高単価・高稼働率・直取引比率の維持で企業価値を高めると同時に、株価レーマンを採用し最低報酬が抑えられた完全成功報酬型の仲介会社を選ぶことが重要です。売却検討の初期段階から信頼できる専門家に相談し、綿密なシミュレーションを行いましょう。

編集者の紹介