SES会社のIM・企業概要書の作り方|人材・案件・粗利の見せ方
SES会社のM&Aにおいて、買い手が最も重視するのは決算書の表面的な数値ではなく、エンジニア構成や稼働率、案件別の粗利率です。評価に耐えうるIM(企業概要書)を作成することが高値売却の絶対条件となります。
1. SES会社のIMと企業概要書の基本役割と開示ステップM&Aの実務において、企業概要書(IM:Information Memorandum)は買い手企業が買収の可否や提案価格を決定するための基幹資料です。決算書などの表面的な財務データだけでは見えてこないSES事業の実情を、客観的かつ論理的に説明する役割を果たします。
情報開示の手順を誤ると、自社のエンジニア情報や取引先データが流出し、事業の継続性に大きな打撃を与える危険があります。段階的な情報開示のステップを守り、適切なセキュリティを確保することが不可欠です。
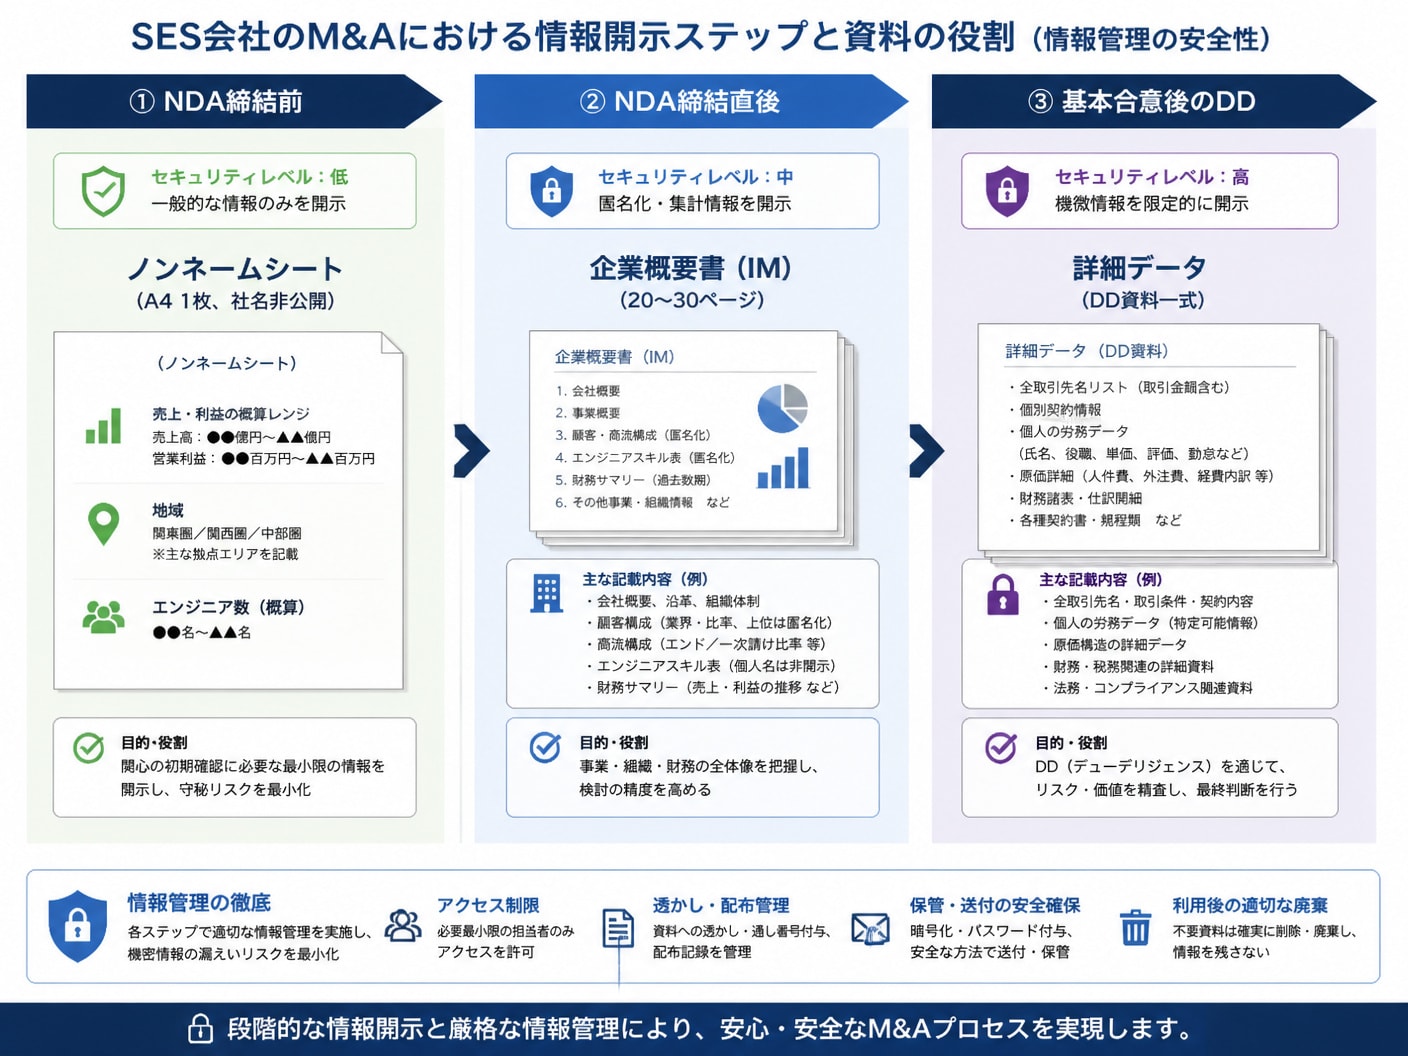 1-1. ノンネームシートとIMの開示情報における明確な境界線
ノンネームシートは、譲受候補企業の検討意欲を確認するために社名を伏せて作成する概要資料です。特定のリスクを防ぐため、所在地は都道府県単位にとどめ、売上高や利益は帯状の数値(レンジ)で表現します。
一方のIMは、秘密保持契約(NDA)を締結した特定候補だけに開示する20〜30ページ程度の詳細資料です。実名での会社概要から事業モデル、3期分の財務諸表、具体的なスキルマップまで網羅し、買収意向表明(LOI)の判断材料を提供します。
1-2. 秘密保持契約の締結後に求められる機密管理の実務手順NDA締結後のIM開示であっても、無制限の開示は厳禁です。すべての提供PDFファイルには開示先企業名を記載した「ウォーターマーク(電子透かし)」を挿入し、個別IDを付与してファイル追跡が可能な状態を構築します。
また、検討が破談に終わった場合のデータ破棄手順や証明書の提出義務をあらかじめ合意しておきます。重要顧客の社名やエンジニアの個人情報は、初期のIM段階では完全に匿名化(マスキング)して開示するのが鉄則です。
1-3. エグゼクティブサマリーに盛り込むべき経営数値と強み買い手企業の経営陣や投資委員会は、冒頭1〜2ページのエグゼクティブサマリーで案件の継続検討可否を即断します。ここには直近売上高、営業利益、EBITDA、所属エンジニア数、平均稼働率といった重要指標を凝縮して記載します。
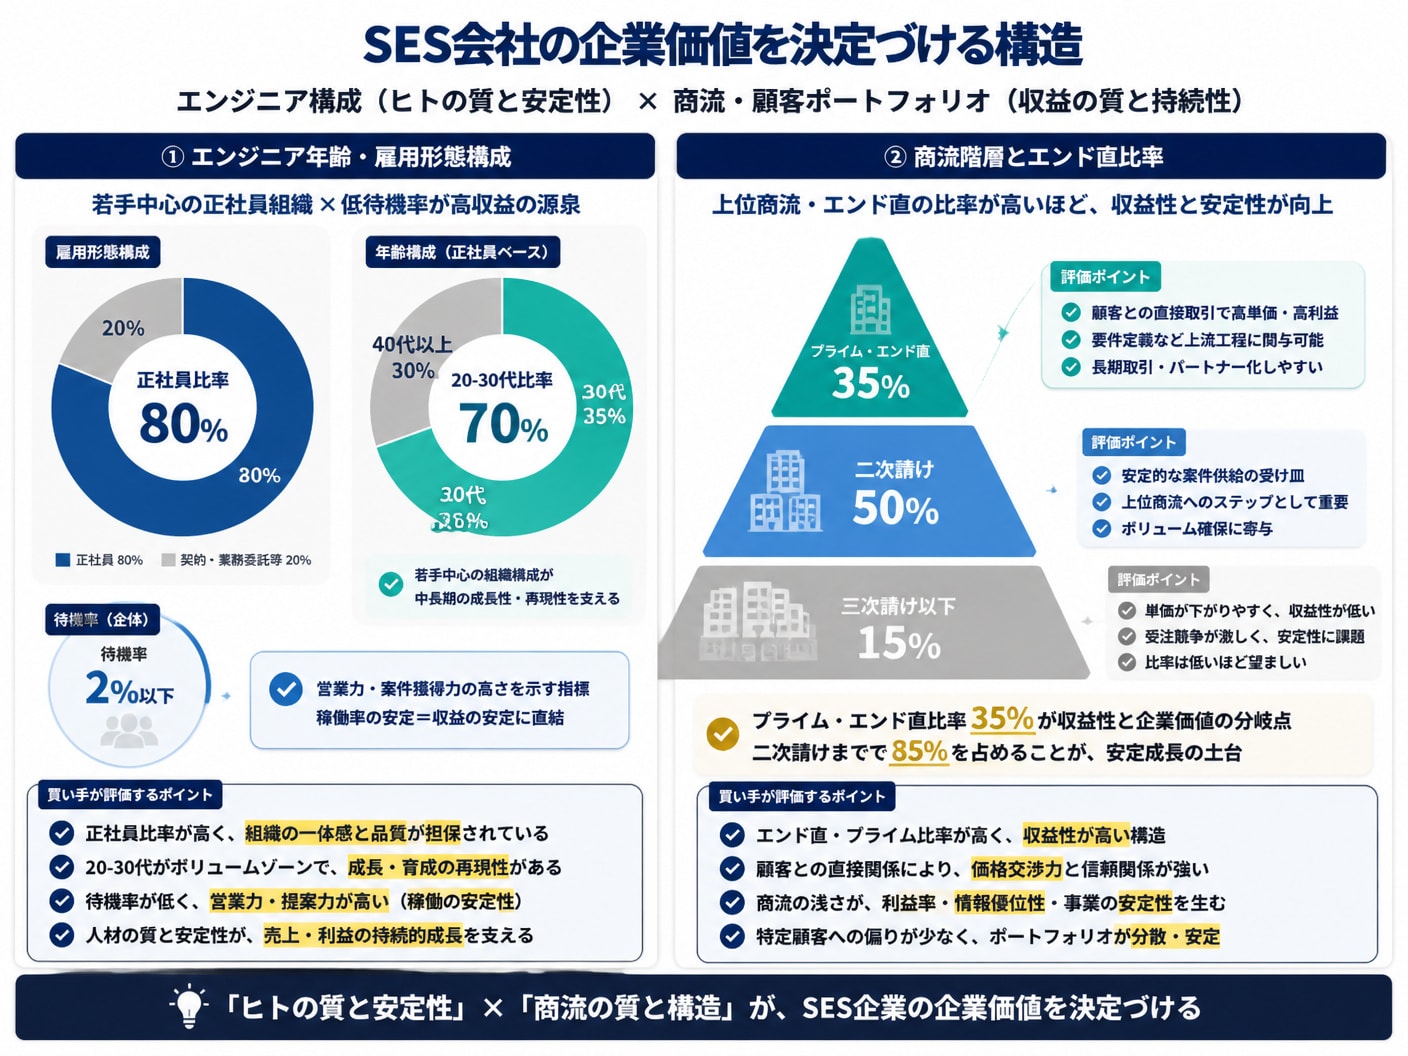
単なる数値の羅列ではなく、自社が持つ構造的な強みを明記することが重要です。例えば、「エンド直比率45%以上」「20代・30代の若手エンジニア比率70%」といった具体的な比率を添えることで、買い手の意思決定スピードを格段に高められます。
2. SES会社向けIMでの人材と案件ポートフォリオの見せ方
SES会社の企業価値は、在籍するエンジニアの質と量、およびそれらのエンジニアがどのような案件・商流で稼働しているかに強く依存します。買い手が買収後のリスクを正しく評価できるよう、ポートフォリオを構造化して視覚的に提示する必要があります。
評価を落とさないためには、定量データに定性的な補足解説を交え、組織の持続性と成長性を客観的に証明することが求められます。
 2-1. 年齢や経験年数と稼働状況を客観的に示すエンジニア構成表
買い手が懸念するのは、特定ベテランへの依存や高齢化による将来的な稼働低下リスクです。IMには年齢層、実務経験年数、得意な技術スタック、雇用形態(正社員・契約社員・パートナー)をまとめたエンジニア構成表を掲載します。
過去12ヶ月の平均稼働率と待機率の推移をデータとして開示し、人材リソースが健全に回転していることを示します。稼働率が95%以上を維持できている実績は、優れた営業力と案件マッチング力の証明となります。
2-2. 商流階層とエンド直比率の高さで事業の優位性を証明する手法SES事業における収益の深さは、商流階層の浅さに直結します。発注元である顧客と直接契約を結ぶ「プライム(エンド直)案件」の割合や、大手SIerからの直接受注である「二次請け比率」をグラフ化して提示します。
商流が浅いほど中間マージンが排除され、高い粗利率を確保できる根拠となります。過去3年間の直取引比率の推移を提示し、商流改善の取り組みが継続的に成果を出しているプロセスを実証してください。
2-3. 顧客集中度と契約更新率のリスクを補足説明でカバーする方法特定の大手クライアントへの売上依存度が30%を超える場合、買い手からは「キーマン退職や顧客の方針変更による減収リスク」を指摘されます。上位5社への売上集中度は避けて通れない開示項目です。
このリスクを相殺するため、平均契約継続期間や契約更新率(90%以上など)のデータを併記します。解約率が低い理由として、顧客社内でのチーム体制構築実績や特定領域へのドメイン知識の蓄積を論理的に解説してください。
3. SES会社のIMや企業概要書の作り方で重要な粗利の見せ方
SES会社の買収監査(デューデリジェンス)で最もトラブルが発生しやすいのが、案件別・エンジニア別の粗利の計算方法です。一般的な損益計算書(P/L)の原価定義と、SES現場での実質原価にギャップがあると、後からの減額交渉を招く原因となります。
買い手を納得させるためには、直接人件費だけでなく法定福利費や待機コストまでを含めた精緻な原価配賦モデルを提示することが不可欠です。
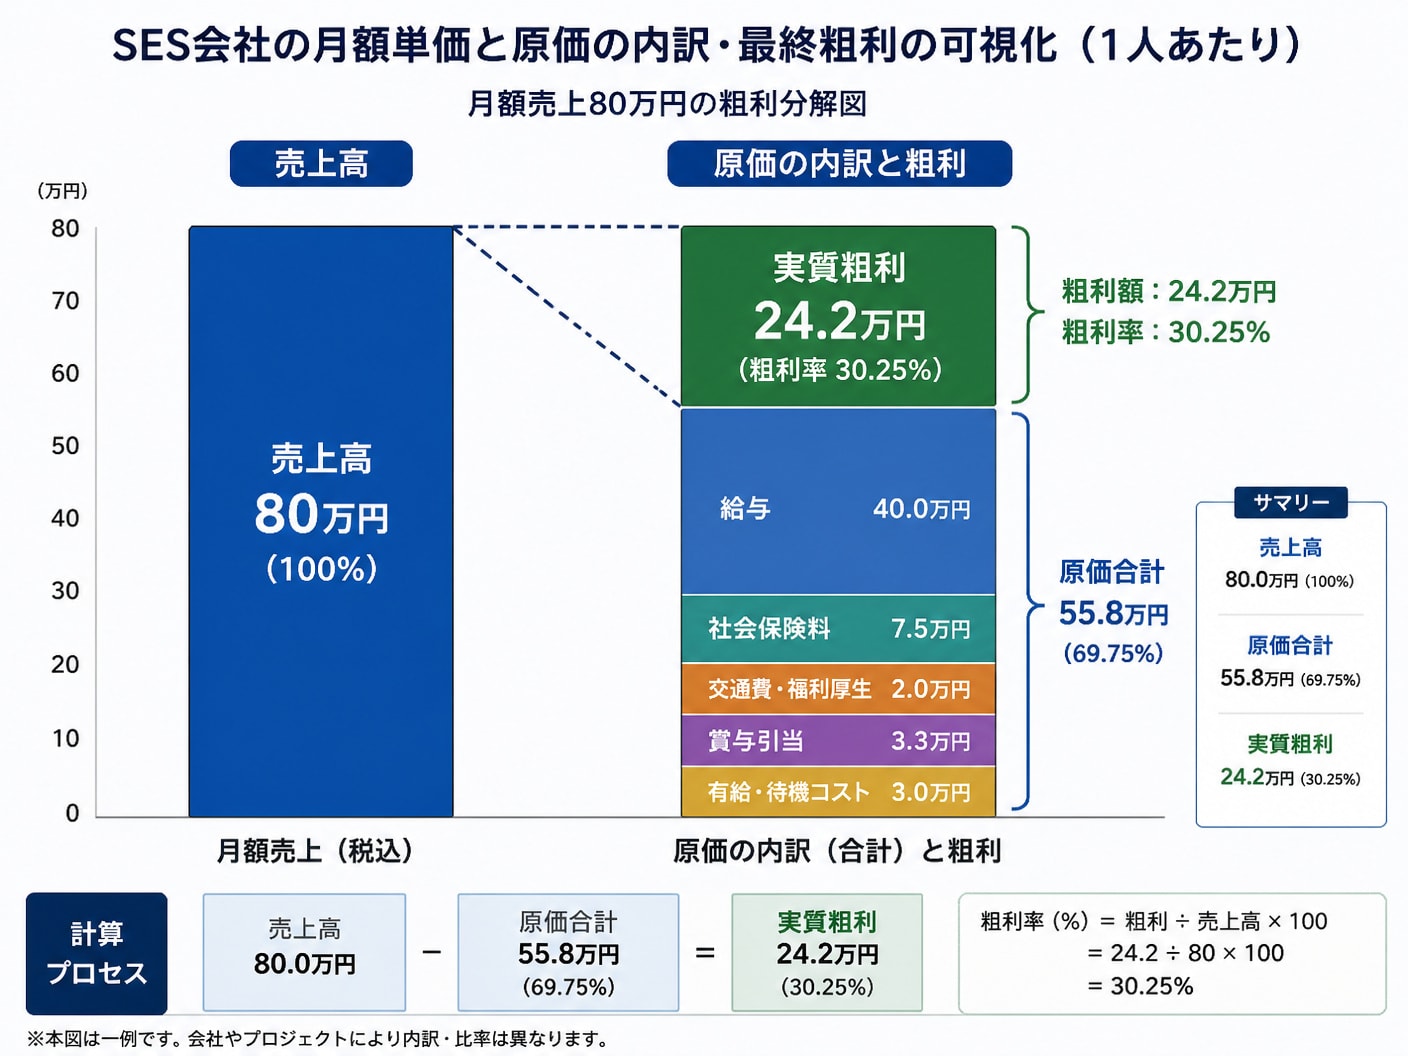 3-1. 月額単価80万円のモデルケースで解き明かす正確な粗利計算式
SES事業の粗利は「顧客請求単価(売上)−エンジニア稼働原価(直接原価)」で算出します。しかし、基本給のみを原価とみなす計算は実態から大きく乖離するため、買い手からの信頼を失う要因となります。
月額単価80万円、基本給40万円のエンジニアを例に挙げると、人件費以外の付帯コストを含めた原価総額は55万円を超えます。売上単価からすべての原価要素を控除した後の「真の粗利」を算式として明示することが重要です。
3-2. 法定福利費や待機コストと賞与引当を原価へ含める集計方法原価に含めるべき重要項目は、健康保険や厚生年金などの社会保険料会社負担分(給料の約15%:7.5万円)です。さらに、月割り計算した賞与引当金(3.3万円)や、有給休暇取得・案件端境期の待機コスト(約3万円)を原価に配賦します。
費用項目 | 月額試算金額 | 原価計算上の扱いと配賦ルール |
|---|---|---|
給与本体(基本料・手当) | 400,000円 | 個別稼働エンジニアの直接原価として全額計上 |
法定福利費(事業主負担分) | 75,000円 | 給料総額に対する実質料率(約15%)を乗じて毎月原価化 |
賞与引当金(月割り分) | 33,000円 | 想定年間賞与額を12ヶ月で除算し毎月の原価へ加算 |
待機・有給リスク引当費 | 30,000円 | 過去の平均待機率と有給取得実績から算出した標準原価率 |
各エンジニアの月次粗利データをボトムアップで集計した合計額は、損益計算書(P/L)上の「売上原価」および「売上総利益」と完全に合致していなければなりません。数値に差異があると、管理体制の未熟さを疑われます。
差異が発生しやすい原因は、全社共通の福利厚生費や販管費に混ざった研修費の扱いなどにあります。過去3期分の決算書とプロジェクト別粗利シートの数値を照合し、差異の調整表(リコンシリエーション)をあらかじめIMに添付しておくことが推奨されます。
4. 買い手の評価を高める将来計画策定と匿名化の運用ルール
買い手企業が買収額を決める際、過去の業績だけでなく「買収後にどれだけの利益を生み出せるか」という将来の事業計画を重視します。根拠のない甘い予測は逆効果になりますが、実現可能性の高い成長ストーリーは企業価値を高める強い武器になります。
同時に、IM開示時点での徹底した匿名化管理と提出前の数値検証が、安全で有利な売却交渉を支える土台となります。
 4-1. 採用計画と稼働率向上を軸にした現実的な将来損益モデル
事業計画(プロジェクション)を作成する際は、過度な単価上昇を前提とせず、「エンジニアの採用人数」と「維持可能な稼働率」を軸に組み立てます。採用単価や採用媒体の歩留まり実績を根拠として提示することがポイントです。
また、既存エンジニアのスキルアップに伴う単価アップ事例や、案件の商流改善による粗利率の向上シナリオを段階的に織り込みます。ベースケース(標準シナリオ)とストレスケース(堅実シナリオ)の2パターンを提示すると説得力が増します。
4-2. クライアント名とエンジニア個人名を伏せる匿名化のルールIMの段階では、顧客企業名や自社エンジニアの個人名は絶対に特定できないよう伏字化します。大手SIerや有名IT企業であっても「大手独立系SIer(東証プライム上場)」「大手EC事業者」などの属性表現に置き換えてください。
エンジニア個人名も「エンジニアID-01」「エンジニアA」といった記号で管理します。居住地域、出身大学、前職の社名など、組み合わせることで個人や企業が特定されてしまう周辺情報のマスキング漏れにも細心の注意が必要です。
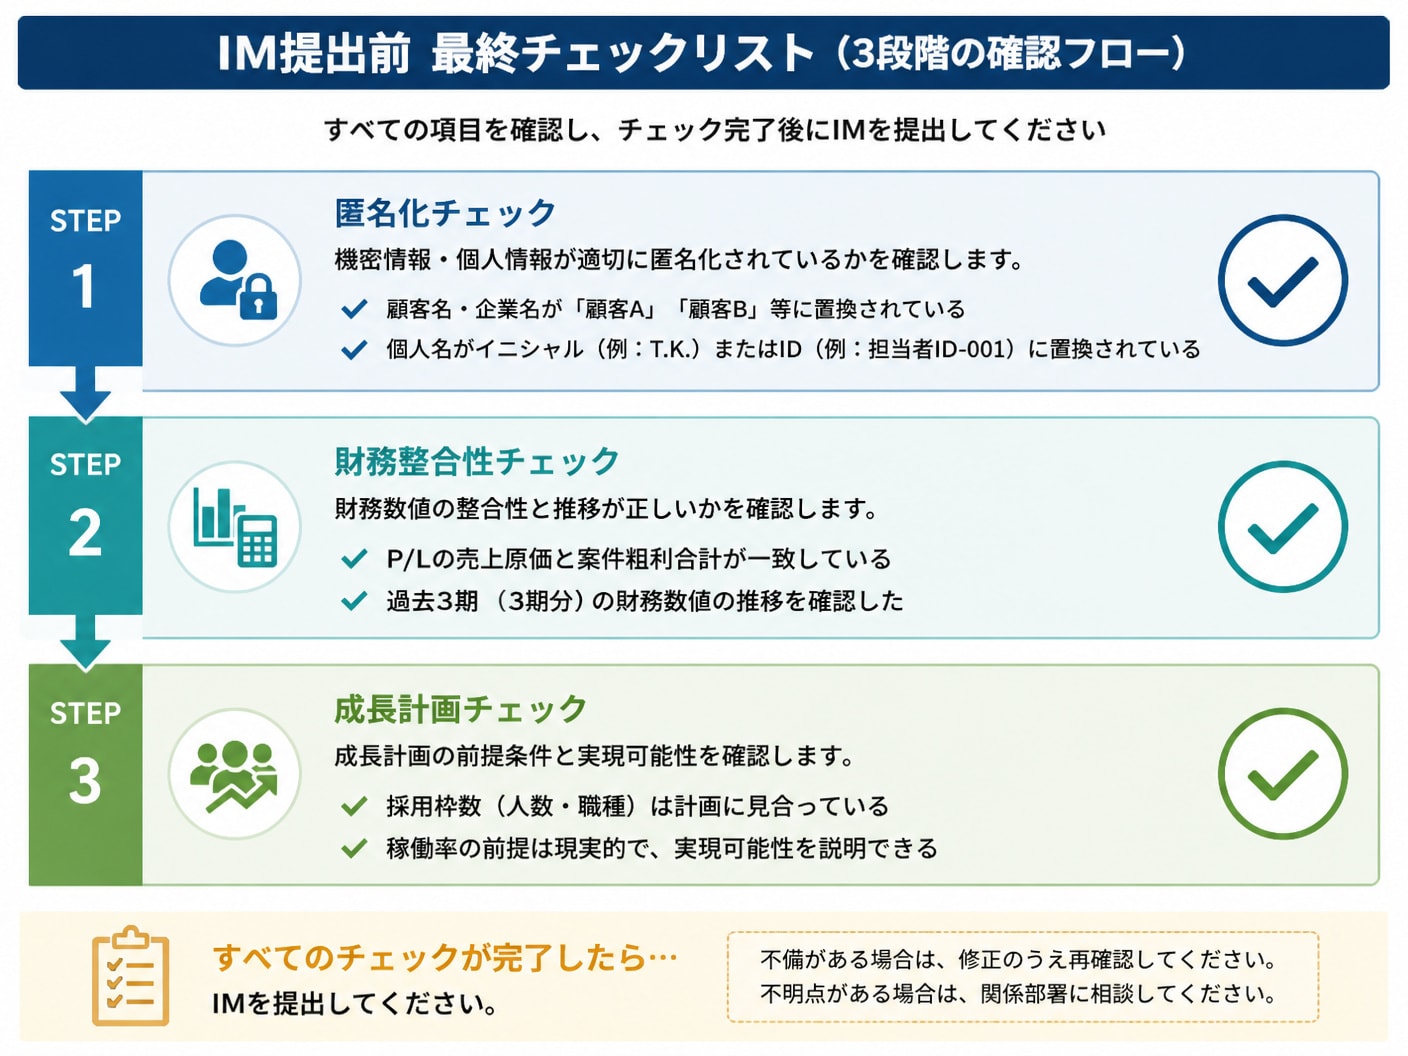
4-3. 買収監査での減額交渉を防ぐIM提出前チェックリストの作成本格的なデューデリジェンス(DD)でIMの記載と事実の乖離が見つかると、大幅な買収価格の減額(プレイス・ダウン)を要求されます。提出前に自社および仲介担当者で綿密なデータ照合を実施します。
IM記載のプロジェクト別粗利の総計と、過去3期分P/Lの売上原価・粗利額が一致しているか
契約書上の精算幅(140〜180時間など)と、粗利計算モデルの稼働時間前提が整合しているか
退職予定のエンジニアや、契約終了が確定している案件が売上予測から除外されているか
社会保険の未加入や残業代の未払いなど、簿外負債につながる労務リスクが注記されているか
SES会社の売却やIM作成に臨む際、多くの経営者が共通して抱く疑問や懸念が存在します。マイナス要素を抱えている場合でも、開示方法と対策の示し方次第で買収側の評価を高く維持することが可能です。
5-1. 待機エンジニアが多い場合でもIMで好評価を得る見せ方とは一時的に待機エンジニアが発生している事実を隠蔽して開示することは絶対に避けてください。DDフェーズで発覚した場合、交渉自体が破談になるリスクがあります。
重要なのは、待機が発生している理由(特定の技術スタックの需要変化など)を客観的に分析し、現在実行中の「再配置計画」や「リスキリング講習の実績」をセットで提示することです。買収側が持つ営業網を活用すれば即座に稼働率が改善するという「シナジーの余地」としてポジティブに提示します。
5-2. 案件別の粗利データを準備できない場合の代替手順と対策過去の管理体制が不十分で、過去3年分の案件別粗利データが存在しないケースも少なくありません。その場合は、直近3〜6ヶ月分の稼働実績・請求書・給与明細から、足元の詳細なプロジェクト別粗利表を復元作成します。
過去3期の財務諸表については、全社ベースの平均粗利率を適用して推計値を導出し、「足元の精緻なデータ」と「過去の推計データ」を分けて開示します。データ作成のロジックを透明にしておけば、買い手からの信頼を損なうことはありません。
6. 自社の本当の価値を買い手に届けるSES事業 M&A・会社売却に特化したM&A支援SES会社のM&Aを成功に導くためには、IT業界特有の商慣行やエンジニアの価値評価ロジックを熟知した専門パートナーの存在が不可欠です。一般的なM&A仲介会社では、決算書の表面的な利益だけで機械的に企業価値を試算してしまい、自社が持つ本来のポテンシャルよりも低く評価されるリスクがあります。
SES事業の価値は、単なる所属エンジニアの人数だけで決まるものではありません。平均人月単価、プロジェクトごとの粗利率、エンジニアの稼働率および待機率、商流の浅さ、顧客集中度、採用力や離職率、契約内容の健全性など、事業の実態を形作る多様な要素が組み合わさって決定されます。
SES事業 M&A・会社売却に特化したM&A支援では、これらのSES固有の評価項目を精緻に分析・整理し、買い手企業に対して納得感のある論理で自社の魅力を伝えるIMの作成を一貫してサポートしています。
同業のSES企業やSIerだけでなく、上場企業、IPOを目指す成長企業、IT投資を強化したい事業会社など、多角的な買い手候補とのシナジーを考慮したマッチングを行っています。
相談料、着手金、中間金、月額報酬がすべて0円の完全成功報酬制を採用しているため、売却を正式に決定していない検討段階であっても、自社の価値試算やIM準備の相談をリスクなく進めることが可能です。
全国対応・完全秘密厳守の体制のもと、会社名を伏せた匿名打診から交渉、クロージング後の統合プロセス(PMI)まで寄り添い、自社の価値を最大限に高めたM&Aの実現を強力に支援します。
7. まとめSES会社のIM(企業概要書)作成では、決算書の数字だけでなく、エンジニア構成、商流階層、精度が高い案件別粗利データを提示することが高評価への鍵となります。弱みやリスクも誠実に開示しつつ、明確な根拠と改善施策を提示することで買い手の信頼を獲得できます。
自社の強みを正しく反映させたIMを準備し、価値を最大限に評価してくれる最適なパートナーとのM&Aを実現させてください。


編集者の紹介