SES会社の採用力・離職率はM&A評価にどう影響する?
SES会社のM&A評価では、エンジニアの在籍人数そのもの以上に採用力と離職率が重要な指標となります。本稿では、人事KPIが財務数値へ及ぼす因果関係を解き明かし、企業価値を最大化するための実務手順を解説します。
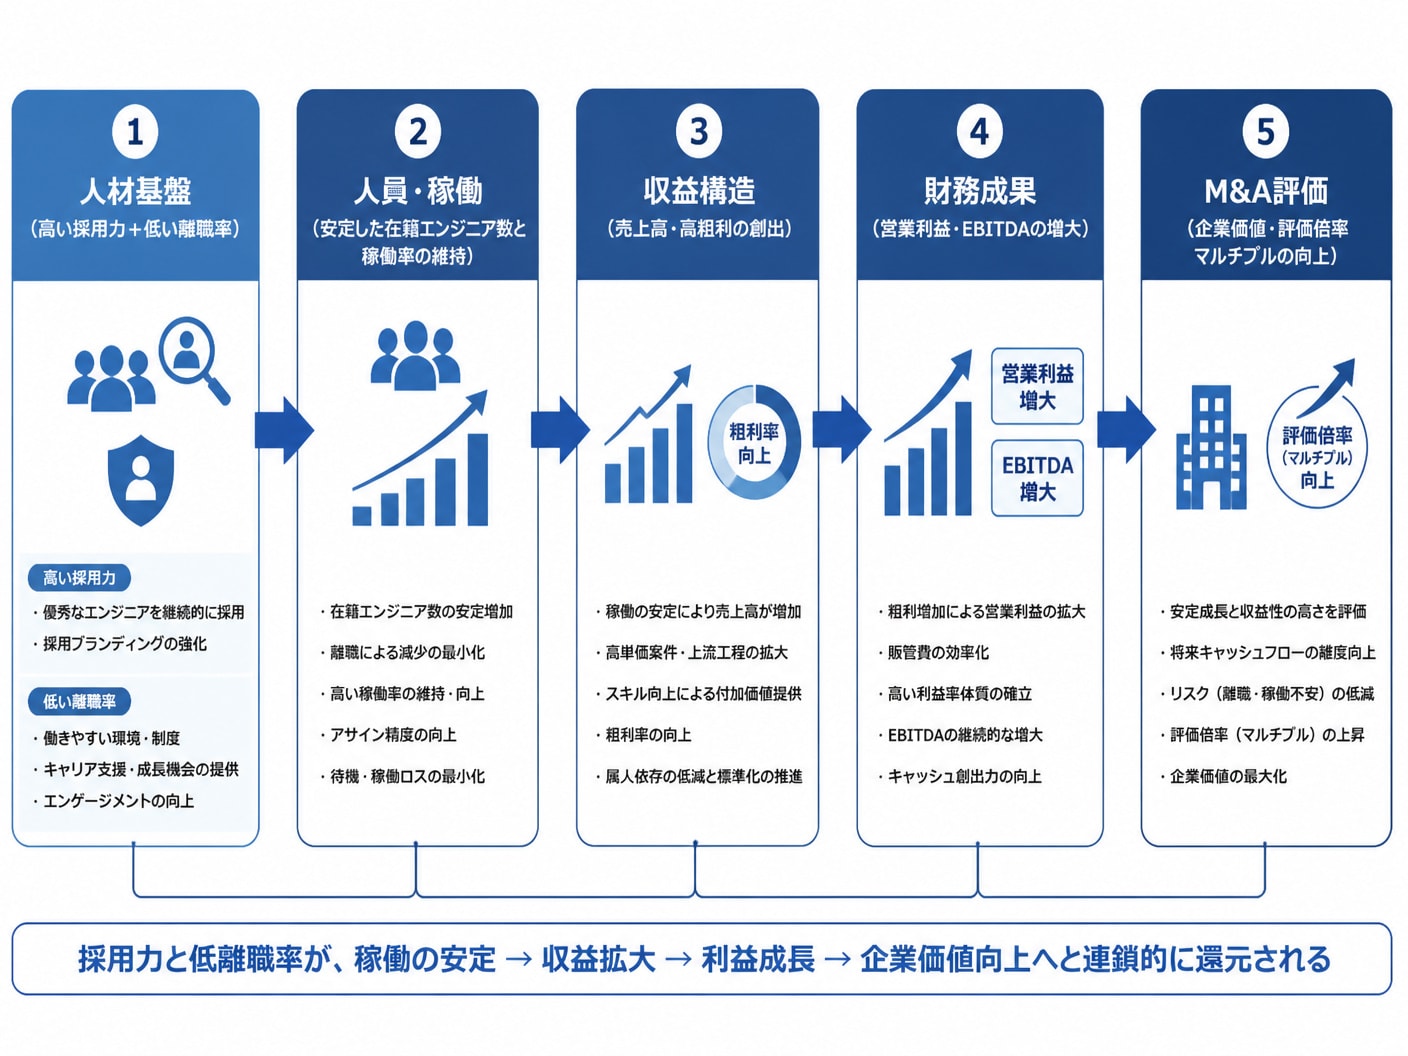
1. SES会社の採用力や離職率がM&Aでの売却評価に与える構造的影響SES事業における採用力と離職率は、将来の稼働人数と利益の再現性を直接左右する極めて重要な無形資産です。エンジニアの獲得スピードと定着率は、在籍人数の確保、高い稼働率の維持、売上および粗利の創出を経て、最終的にEBITDAと評価倍率(マルチプル)へと直結します。
人材獲得から利益創出に至る因果関係を構造的に可視化することが、M&Aにおける評価向上の起点となります。
 1-1. 採用ファネルの歩留まりが将来の稼働率とEBITDAを高める仕組み
母集団形成から内定承諾に至る採用ファネルの歩留まりが高い組織は、将来の補充コストを抑えつつ安定した稼働エンジニア数を維持できます。月間の採用計画が計画通りに進むことで案件の機会損失を防ぎ、高稼働率を保つことが可能になります。
例えば、面接設定率や内定承諾率などの歩留まりが20%改善すると、年間で必要な求人媒体費や人材紹介手数料が大幅に削減されます。削減されたコストはそのまま直接的な営業利益として蓄積され、EBITDAの底上げに寄与します。
結果として、採用ファネルの健全化は単なる人身売買的拡大ではなく、収益構造の質的な転換をもたらし、買い手に対して利益の継続性と再現性を強固にアピールする根拠となります。
1-2. 離職率を勤続年数や職種ごとに分解して組織の再現性を証明する手法買い手に対して自社組織の再現性を証明するには、全社一括の離職率ではなく、勤続年数や職種別、技術スタック別に細分化したデータを提示することが不可欠です。全社離職率が15%であっても、内容によって買い手の受け止めるリスクは根本的に異なります。
入社1年未満の離職率:オンボーディング体制や採用ミスマッチの有無を提示
リーダー・PM/PL層の離職率:中核人材の定着性と組織のマネジメント力を証明
技術スタック別(クラウド・AI等)の離職率:成長領域における人材保持力をアピール
退職理由を構造的に分類し、要因ごとの対策と改善傾向を事実ベースで開示することで、買い手が危惧する買収後の人材流出リスクを合理的に払拭できます。
1-3. エンジニア1人当たりの限界利益と採用投資の回収期間を弾き出す計算採用力の投資対効果(ROI)は、エンジニア1人当たりの月間限界利益(粗利)と平均勤続年数、および採用単価を組み合わせた計算式によって客観的に評価されます。採用投資の回収期間を明確に可視化することが重要です。
計算項目 | 算出式・定義 | 実務上の指標例 |
|---|---|---|
1人当たり月間粗利 | 月額人月単価 − 直接費(給与・社会保険料・外注費) | 月額単価80万円 − 原価55万円 = 25万円 |
採用投資の回収期間 | 獲得にかかる費用(採用単価) ÷ 月間粗利 | 採用単価100万円 ÷ 25万円 = 4ヶ月 |
LTV(生涯粗利額) | 月間粗利 × 平均勤続月数 | 月25万円 × 36ヶ月 = 900万円 |
回収期間が短くLTVが高い構造を数値で立証できれば、買い手はエンジニアを採用・増員すれば確実にキャッシュフローが増大するビジネスモデルと判断し、企業価値評価を引き上げます。
2. 買い手が人材デューデリジェンスで厳格に検証する減額要因と確認資料
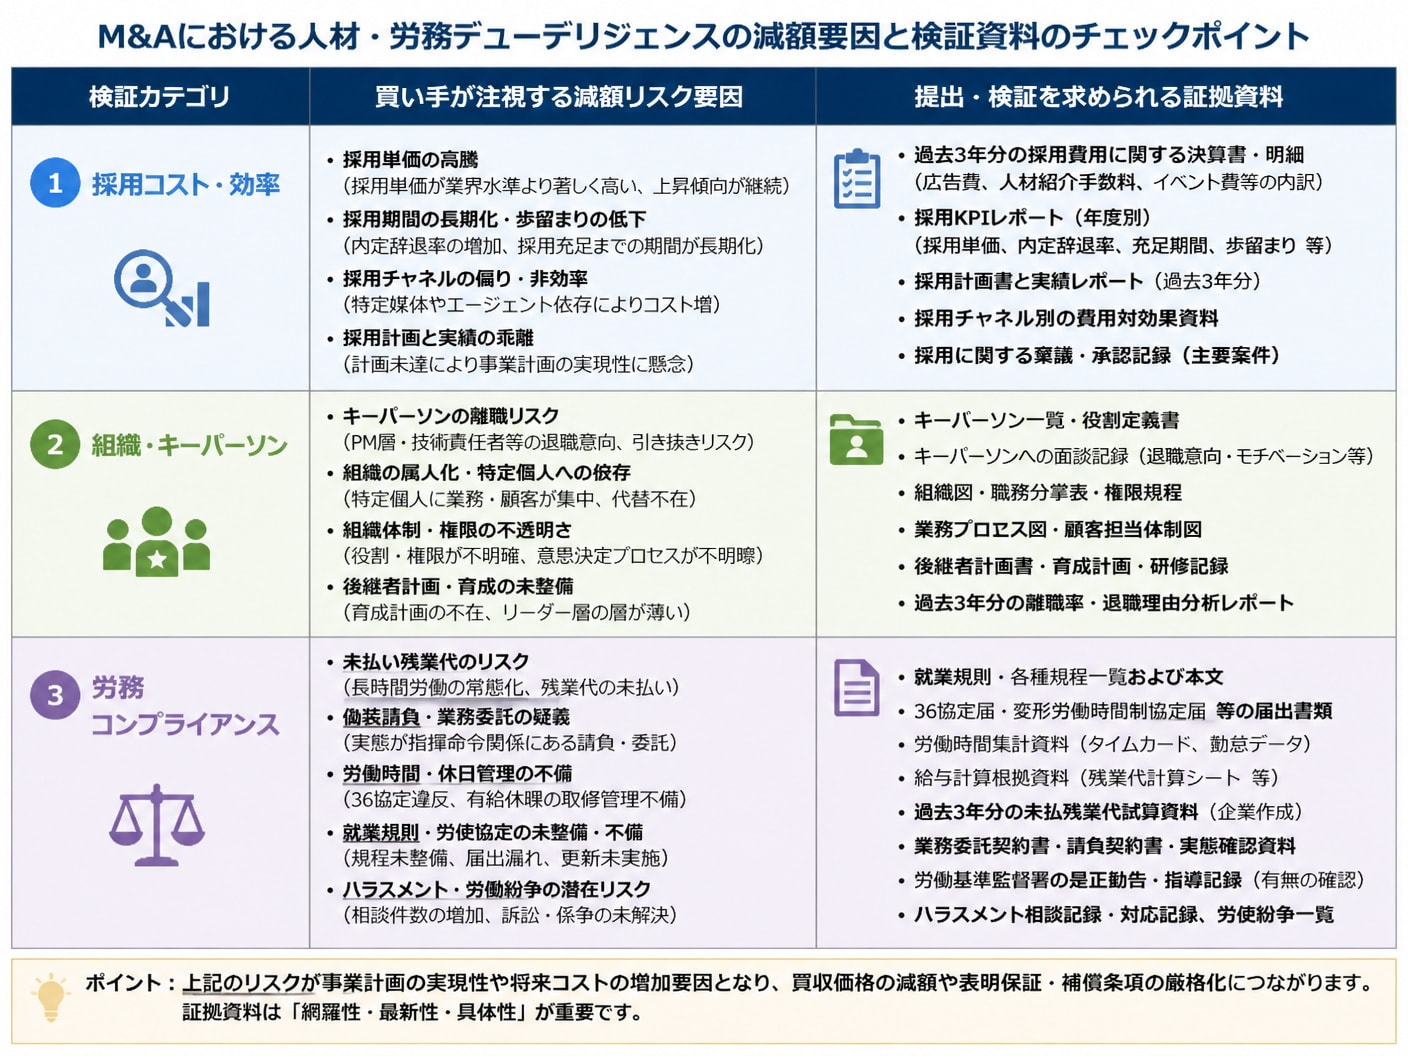
買収精密調査(デューデリジェンス:DD)において、買い手は人事および労務関連のデータを客観的な証拠資料に基づき極めて厳格に検証します。財務諸表上の数字が良好であっても、人材の定着性やコンプライアンスに潜む負の要因が発覚すれば、企業価値の直接的な減額や取引の破談につながります。買い手が重視する減額リスクを事前に把握し、是正措置を講じることが重要です。
 2-1. 過去3年分の採用単価と内定承諾率から判明する組織力の評価軸
買い手は過去3年分の採用単価(CPO)の推移や面接設定率、内定承諾率の変動から、該当企業の求人市場における競争力と持続可能性を読み解きます。単に人を集めているかではなく、獲得効率が維持されているかが評価の分岐点となります。
採用単価が年々高騰している場合、求人広告への過度な依存やスカウト返信率の低下など、採用力の構造的弱体化が疑われます。一方で、紹介やリファラル採用の比率が高く、内定承諾率が安定している企業は、組織自体の引き付ける力が強いと評価されます。
面接設定から入社に至る各プロセスのデータを整備し、効率的な採用チャネルが機能している根拠を示すことが、買い手からの信頼獲得に寄与します。
2-2. キーパーソンの退職リスクに伴うアーンアウト条項と価格調整の実務PM・PL層やエース級エンジニア、経営者に依存した営業キーパーソンがM&A直後に離職するリスクは、買い手にとって譲渡額を直接減額する最大の懸念事項です。人材の流出は事業継続性を根本から揺るがすためです。
このリスクへの対抗策として、買収側はアーンアウト条項(売却後の一定期間における業績達成度に応じた対価の支払い)の導入や、買収代金の一部留保を提案することが一般的です。
キーパーソンの残留意向や明確な引き継ぎ計画、およびインセンティブの設計を事前に用意しておくことで、売却価格の一方的な引き下げや厳しいアーンアウト条件の設定を回避できます。
2-3. 偽装請負や未払い残業代など労務コンプライアンスの潜在的減額要因SES業界において特に厳重なチェックを受けるのが、客先常駐に伴う労務管理の実態と法令順守体制です。契約上の準委任・請負と現場での直接指示が矛盾する偽装請負のリスクは、企業の社会的信用と存続に直結します。
また、固定残業代制度の運用不備や名ばかり管理職への残業代未払い、36協定の超過、社会保険の未加入などは、過去に遡及して発生する莫大な損害賠償義務として評価額からダイレクトに差し引かれます。
売却プロセスに入る前に労務監査を実施し、雇用契約書や勤怠管理データ、指揮命令系統を適法な状態へ是正しておくことが企業価値を防衛する絶対条件です。
3. 採用力の向上と離職率改善でSES会社のM&A評価を最大化する施策会社売却や事業承継を見据える経営者は、短期間で人事KPIを改善し、買い手企業との間で確固たる相乗効果(シナジー)を証明する施策を講じるべきです。自社の強みを最大化し、弱みを補強する戦略的なアプローチによって、M&A交渉における主導権を握り、評価額の引き上げを実現することが可能です。
 3-1. 離職率が高い状況でも買い手シナジーを提示して高額売却を狙う論理
既存の離職率が比較的高水準であっても、買い手の大手グループインによる待遇改善や営業力補完というシナジーを明確に言語化できれば、売却価格の低下を防ぐことが可能です。自社の構造的な限界と買い手のアセットを掛け合わせる論理が有効です。
例えば「直請け比率が高まることでエンジニアの平均単価が上昇し、給与水準を引き上げて離職を防げる」「買い手企業の明確なキャリアパスを活用できる」という統合後の改善シナリオを定性・定量の両面で提示します。
自社単体での課題を認めつつ、買い手の手元リソースと組み合わせることで解決可能な「伸びしろ」として再定義するアプローチが、高額売却を引き出す鍵となります。
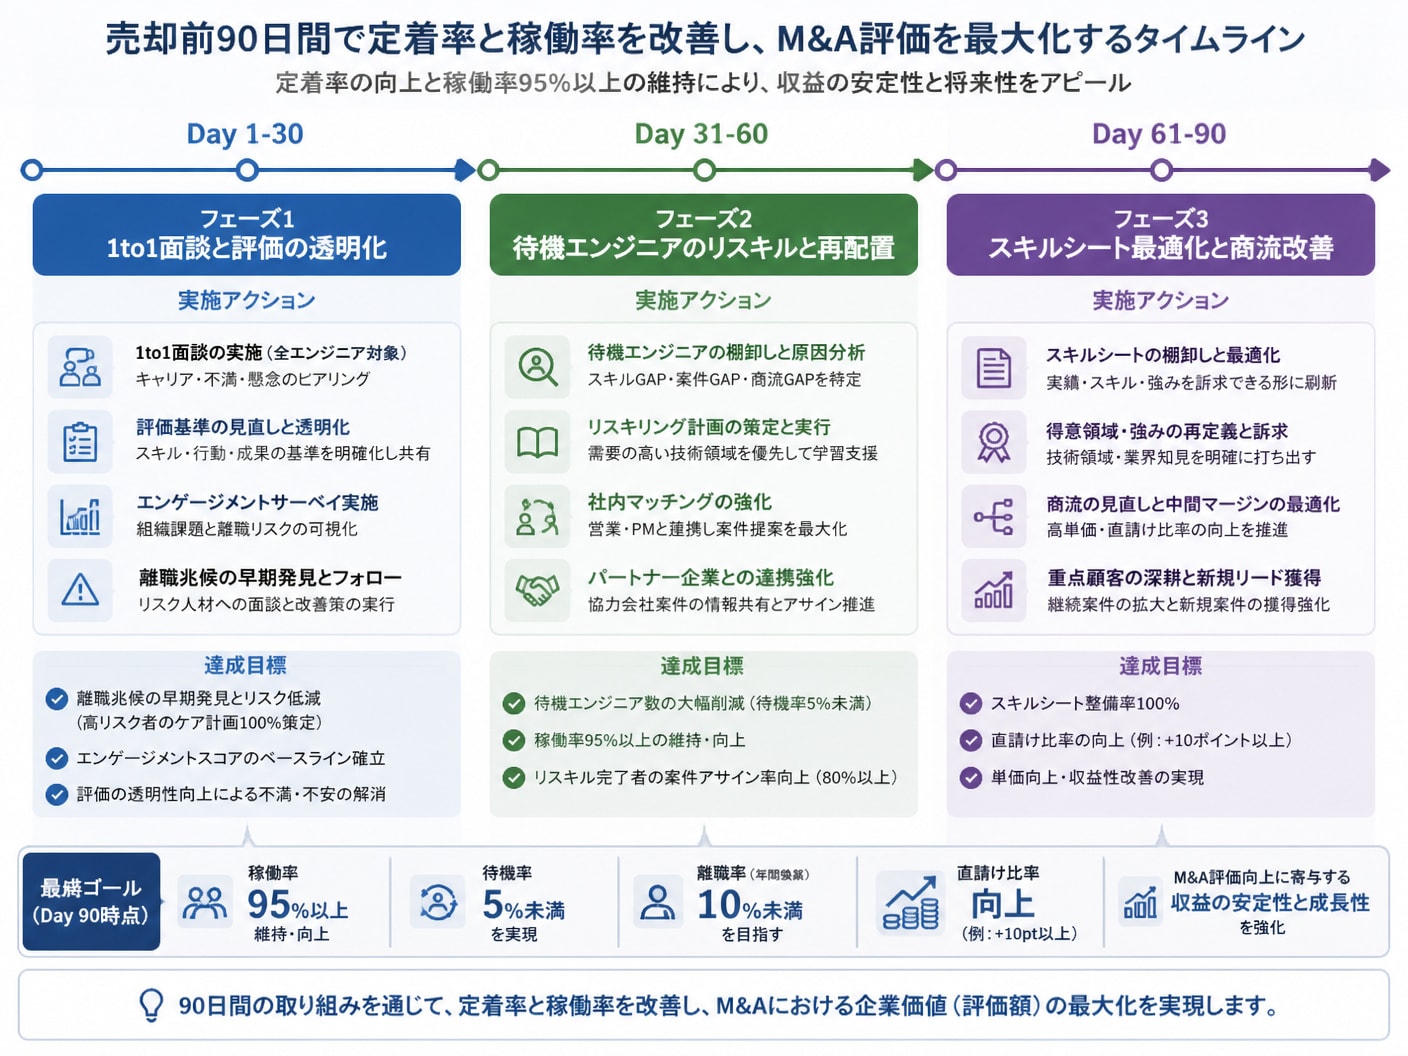
3-2. 売却前90日間でエンジニア定着率と稼働率を短期間で改善する改善手順売却前の90日間という限られた期間であっても、迅速かつ集中的な人事施策を実行することでエンジニアの定着率と稼働率を劇的に改善できます。定着率と稼働率は月次推移で買い手に開示されるため、直近の数値の伸びが強いアピール材料となります。
Day 1-30:全エンジニアとの1to1面談を導入し、不満要因の特定と評価基準の透明化を図る
Day 31-60:待機エンジニアに対する重点リスキル研修の実施と、迅速な案件再配置の断行
Day 61-90:定着率および稼働率の直近改善実績を数値データとして可視化し資料化
現場の課題に直接介入し、短期で成果を出す組織の自浄作用を示すことで、買い手は事業の運用能力と将来性を高く評価します。
3-3. エンジニアのスキルシートと顧客集中度を最適化して粗利を高める策エンジニアの単価と粗利率を高めるためには、各エンジニアの持つ技術ポートフォリオを客観的に再整理し、特定の顧客や商流に依存しないバランスの取れた体制を構築することが重要です。単価の底上げが利益率に即座に反映されます。
最新の技術潮流(クラウド、セキュリティ、AI領域等)に即した標準スキルシートの作成と、プライム(直受け)商流比率の引き上げを推進します。あわせて、特定顧客への売上依存度が30%を超える場合は、新規顧客への分散を進めます。
顧客リスクの低減と人月単価の向上が同時に達成されれば、1人当たり粗利が拡大し、企業全体の収益性と安全性が向上します。
4. 人材DDをクリアするための提出資料テンプレートと買い手への説明論理
デューデリジェンス(DD)を滞りなく通過し、買い手に対して自社の人材価値を納得感高くアピールするためには、提示資料の事前準備と論理的な説明フレームが決定的な差を生みます。客観的根拠に基づいた透明性の高い資料群を作成しておくことで、買い手の心理的ハードルを下げ、交渉プロセスを飛躍的にスピーディーに進めることができます。
4-1. 過去3年の採用ファネルデータと退職理由の分析シートを整える手順買い手からの詳細な質疑に即座かつ客観的に回答できるよう、過去3年間の採用ファネル推移と退職理由の定性・定量分析シートを構造化して準備します。事実に基づく分析態勢が評価されます。
求人媒体や紹介会社ごとの費用対効果、面接辞退や内定辞退の要因分析、さらに退職者の本音を分析したマトリクスを作成します。単に退職者数を記載するのではなく、他社転職、家庭事情、適性不一致などのカテゴリ分類を徹底します。
自社の人事課題を客観的に認識し、具体的な手当てを行っている姿勢を示すことで、買い手はデューデリジェンスにおけるリスク評価を最小限に抑えます。
4-2. 中核エンジニアの残留意向とキャリアパスを可視化する面談記録の作成買い手が最も懸念する買収後のキーパーソン離脱を防ぐため、中核エンジニアのエンゲージメント状態と将来のキャリアロードマップを可視化した面談記録を整理します。個人情報に配慮した上での開示が必要です。
面談記録には、業務に対するモチベーション指標、習得希望技術、ならびにM&A後の組織変化に対する受容性や継続勤務意向の確認結果を匿名化して記録します。キャリアサポートの記録も併記します。
従業員の意向が組織に浸透しており、強固な関係性が構築されていることを立証できれば、買収後の事業継続性に対する買い手の確信が深まります。
5. SES会社のM&Aや人材評価に関するよくある質問(FAQ)SES会社の売却を検討する経営者やM&A担当者が抱く、採用力・離職率・企業価値評価に関する代表的な疑問点とその回答を整理しました。
5-1. 離職率が20%を超えるSES会社でも高値で売却することは可能か離職率が20%を超えていても高額売却は十分に可能です。ただし、高水準な離職率を補う強力な採用再生力や、特定高単価技術への強み、あるいは買い手企業による大幅な待遇・環境改善シナジーを論理的に証明することが前提条件となります。
5-2. 採用コストがかさみ赤字になっている場合でもM&A対象になるか将来の利益創出を見据えたエンジニア獲得のための投資先行型赤字であれば、十分にM&Aの対象となります。買い手は過年度の会計上の赤字ではなく、獲得したエンジニア組織の保有価値と、買収後に採用費を適正化した際の潜在的EBITDAを評価するためです。
5-3. 買収後にエンジニアが一斉退職するリスクを防止する具体的な対策は一斉退職の防止には、M&A公表(ディスクローズ)のタイミングと説明内容の設計が極めて重要です。また、買収後のPMI期間中における雇用条件やリモート環境の維持、さらにはキーパーソンに対する特別インセンティブの設計が有効です。
6. SES事業 M&A・会社売却に特化したM&A支援の特徴と選ばれる理由SES会社の価値評価は、一般的な財務指標の分析だけでは不十分であり、エンジニアの質や定着性、商流の深さ、労務リスクなどを多角的に評価する専門性が求められます。
SES事業 M&A・会社売却に特化したM&A支援は、SES・IT業界の事業特性に特化した専門アドバイザーとして、売り手企業の保有する人材価値と将来性を正しく査定し、最適な買い手企業とのマッチングを実現します。
本サービスが多くの経営者に選ばれている主な理由は以下の通りです。
業界特有の評価項目の整理:エンジニア人数や財務データにとどまらず、平均人月単価、粗利率、稼働率・待機率、商流・エンド直比率、技術領域、採用力、離職率・定着率、契約形態などを精緻に分析・評価します。
完全成功報酬制の安心体系:無料相談・着手金・中間金・月額報酬はすべて0円であり、M&Aが成立した場合のみ成功報酬(レーマン方式、最低500万円・税別)が発生する合理的な料金体系を採用しています。
一貫した伴走支援体制:売却可能性の診断から資料準備、買い手候補の選定、デューデリジェンス(DD)対応、最終契約、そして成約後の経営統合(PMI)までを一貫して強力に支援します。
幅広い買い手ネットワーク:同業SES企業、SIer、上場企業、IPOを目指す成長企業、IT以外の事業会社、投資ファンドなど、多様な買い手のシナジーを最大化する提案が可能です。
売却を確定させていない段階であっても、自社の価値算出や事前に準備すべき労務・人事課題の整理など、秘密厳守のもとで全国対応・オンライン相談を実施しています。エンジニア組織の正当な評価を引き出し、円滑な会社売却を目指す経営者にとって最適なパートナーです。
7. まとめSES会社のM&A評価において、採用力と低離職率は企業の将来キャッシュフロー創出力を裏付ける核心的な無形資産です。採用ファネルの最適化や離職要因の分解、人月単価および粗利の底上げを戦略的に進めることで、デューデリジェンスでの減額リスクを防ぎ、売却価格の最大化を達成できます。

編集者の紹介