
事業売却の事業概要書作成ガイド|M&Aを成功させる作り方
本ページの更新日について
公開日:2025年2月27日最終更新日:2026年8月14日
事業概要書は、買い手が短時間で事業価値とリスクを判断する資料です。数値の根拠と開示順序を整えれば、初期判断から交渉までの精度を高められます。
1. 事業売却で成功する事業概要書作成ガイド事業概要書は、売却対象の事業内容、財務状況、組織、譲渡理由、将来計画をまとめた資料です。M&Aでは企業概要書、IM(Information Memorandum)とも呼ばれます。
呼び方に多少の違いはありますが、実務上はほぼ同じ意味で使われます。会社全体ではなく一部事業を売却する場合は、対象事業の収益と資産を切り分けて記載することが重要です。
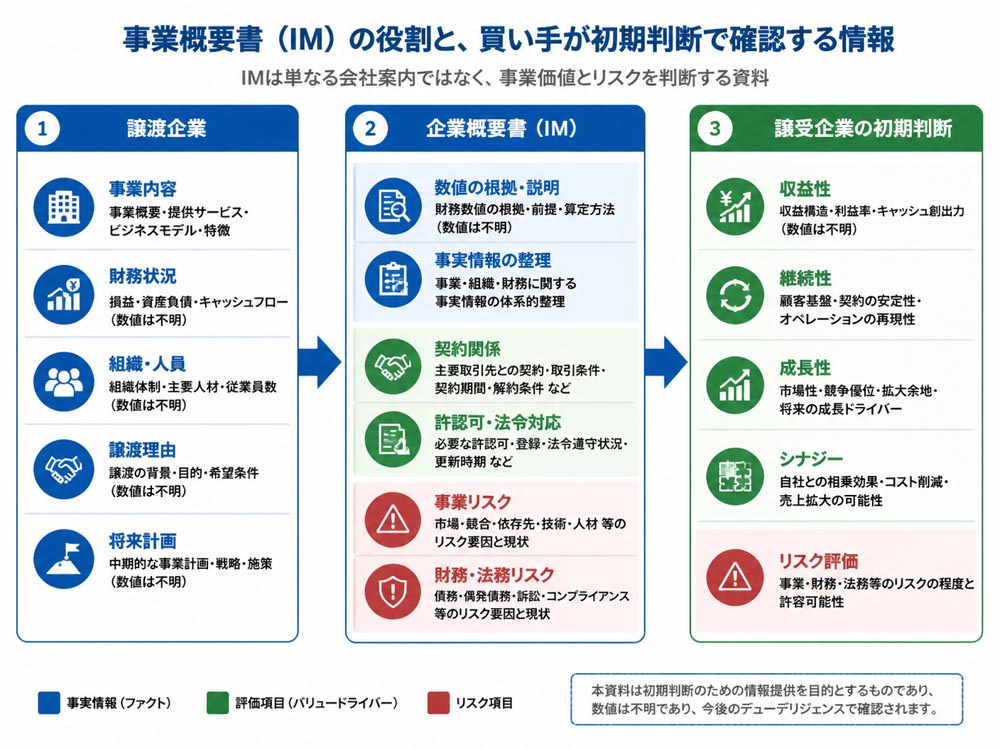
1-1. 事業概要書と企業概要書IMの役割事業概要書と企業概要書(IM)は、譲渡企業の全体像を譲受企業へ伝える判断資料です。会社案内が対外的な紹介資料であるのに対し、IMは財務諸表や契約、許認可など、M&Aの検討に必要な情報を含みます。
買い手はIMを読み、事業の継続性、収益性、成長余地、潜在リスクを確認します。したがって、魅力だけを並べるのではなく、弱みと対応策まで示すことが信頼につながります。
1-2. 事業計画書とIMを使い分ける基準IMは過去3期程度の実績と現在の事業価値を示す資料です。一方、事業計画書は今後3〜5年程度の売上、利益、投資、人員計画を示し、将来価値を説明します。
初期検討ではIMを中心に提示し、関心を持った買い手へ事業計画を補足します。計画の数値は、顧客数や単価などの実行要因に分解し、未達時の下振れケースも用意します。
1-3. 買い手が初期判断で見る定量指標買い手は、売上高だけでなく利益の質と継続性を見ます。特に売上高、粗利率、営業利益、顧客数、継続率、受注残、借入金、運転資本が初期判断の軸になります。
指標 | 確認する内容 | 記載のポイント |
|---|---|---|
売上高・営業利益 | 規模と収益性 | 直近3期の推移と変動理由 |
粗利率・継続率 | 利益の再現性 | 算定方法と母数 |
受注残・顧客数 | 将来売上の確度 | 契約期間と失注リスク |
借入金 | 財務負担 | 残高、返済額、担保・保証 |
最初に、決算書、総勘定元帳、顧客・仕入先契約、許認可、人員表、設備台帳、知的財産資料を一覧化します。過去3期分の財務諸表と最新月次試算表をそろえると、数値の確認が進みます。
資料ごとに「存在する」「更新が必要」「不足している」を区分してください。不足資料を後回しにすると、デューデリジェンスで追加質問が集中し、交渉期間が延びる原因になります。
 2. 事業概要書に盛り込む項目と章立て

読み手が理解しやすい順番は、概要、事業内容、強みと市場、組織、財務状況、譲渡理由、事業計画です。冒頭の1〜2ページで、何を売却し、なぜ買い手にとって価値があるのかを示します。
各章では「記載例」「数値の根拠」「開示リスク」「買い手の確認事項」を意識します。情報を詰め込むより、見出し、図表、注記を使って検証しやすくする方が効果的です。
2-1. 冒頭で伝える会社概要と譲渡理由会社名、所在地、設立年、資本金、株主、従業員数、拠点、主要事業を一覧にします。沿革は設立、拠点開設、主要製品の開始など、価値に関係する出来事を時系列で示します。
譲渡理由は「後継者不在」「非中核事業への集中」など、事実を簡潔に書きます。例として「主力事業へ経営資源を集中し、対象事業は販売網を持つ企業のもとで成長させたい」と記載できます。
2-2. 事業内容と顧客価値を図解で示す方法「誰に、何を、どの経路で提供し、どこで収益が発生するか」を一枚で表します。製造業なら、仕入れ、製造、検査、出荷、保守の流れを矢印でつなぎます。
例えばIT事業なら「法人顧客→月額契約→導入支援→継続利用→追加機能販売」と示します。主要顧客の業種、販売チャネル別売上比率、契約期間も添えると、買い手が事業を再現しやすくなります。
2-3. 強み市場競合を数値で比較する記載例「高品質」「地域で有名」といった表現は、比較可能な指標へ置き換えます。顧客数、リピート率、納期、原価率、稼働率、資格者数、解約率などが候補です。
抽象表現 | 置き換え例 | 根拠資料 |
|---|---|---|
顧客基盤が強い | 法人顧客○社、継続率○% | 顧客台帳・請求データ |
短納期 | 標準納期○日、納期遵守率○% | 受注・出荷記録 |
高い収益性 | 粗利率○%、営業利益率○% | 財務諸表・試算表 |
市場規模や競合シェアを外部資料から引用する場合は、出典名と調査時点を記載します。自社推計であれば、対象範囲、母数、計算式を注記し、実績値と推計値を混同させません。
2-4. 組織人員許認可設備を漏れなく整理役員、正社員、契約社員、パートの人数、職種、年齢構成、勤続年数を整理します。特定の役員や営業担当に売上が集中している場合は、依存度と引継ぎ期間を記載します。
許認可は名称、登録番号、期限、更新条件、承継可否を一覧にします。設備、不動産、車両、リース、特許、商標、システムも、所有者と譲渡対象を明確に区分してください。
3. 財務情報と将来価値を伝える数値設計財務情報は、過去の結果を並べるだけでは不十分です。利益がどの顧客、商品、拠点から生まれ、買い手が取得後も再現できるかを説明する必要があります。
将来計画は、単独での価値と買い手とのシナジーを分けて記載します。売上と利益の数字だけを先に置くと予算表に見えるため、前提条件と実行責任者まで示します。
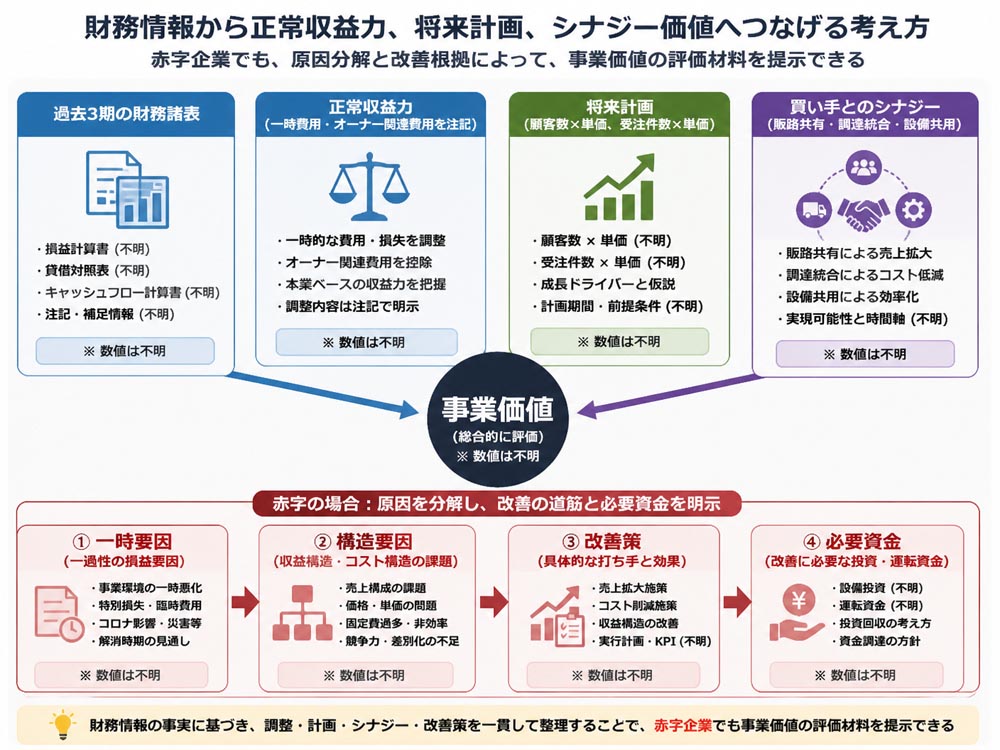
3-1. 直近財務諸表と正常収益力の示し方損益計算書、貸借対照表、キャッシュフロー、借入金、運転資本を直近3期で比較します。売上や利益が急増・急減した年度には、顧客喪失、原材料高、設備投資などの理由を注記します。
正常収益力は、一時的な費用やオーナー個人に関係する費用を調整して示します。ただし調整項目は、金額、発生理由、継続性を明記し、都合のよい利益調整に見えないようにします。
3-2. 売上利益計画に根拠を付ける作成方法売上は「顧客数×単価」「受注件数×平均単価」「稼働時間×単価」などに分解します。費用は人員数、給与、外注費、原材料単価、広告費、設備投資に分けると検証しやすくなります。
標準ケースだけでなく、楽観・悲観の前提も置きます。例えば採用が計画より遅れる、主要顧客の発注が減る、投資効果が遅れるといった下振れ要因と対応策を記載します。
3-3. 買い手とのシナジーを定量化する整理法シナジーは「販路共有」「クロスセル」「調達統合」「人員・設備の共用」に分解します。各施策について、開始時期、対象顧客、追加売上、削減費用、実行責任者を整理します。
施策 | 算定方法 | 確認事項 |
|---|---|---|
販路共有 | 紹介件数×成約率×単価 | 重複顧客と営業体制 |
調達統合 | 対象購入額×削減率 | 品質・契約条件 |
設備共用 | 外注費・賃料の削減額 | 稼働余力と移管費用 |
赤字は、先行投資や一時損失などの一時要因と、顧客減少や高コスト体質などの構造要因に分けます。前者なら回収時期、後者なら改善施策と必要資金を示します。
例えば「直近年度は設備移転費で営業損失が発生したが、移転後の月次固定費は削減され、既存顧客の契約残高も維持している」と説明します。債務超過でも、技術、顧客基盤、許認可、買い手の再建力が評価対象になります。
 4. 開示フローと情報漏洩を防ぐ管理方法
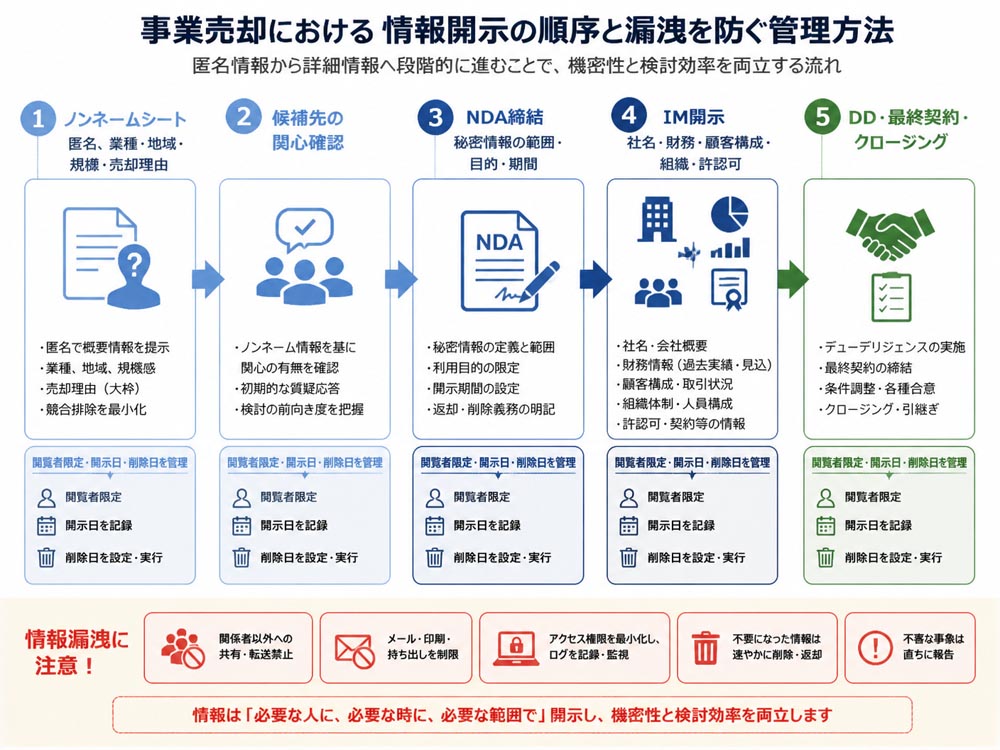
事業売却では、情報を一度に開示しません。ノンネームシートで候補先を探し、NDA締結後にIMを提供し、関心が具体化した段階で詳細資料を開示します。
この順序は、従業員、顧客、仕入先へ売却検討の事実が漏れるリスクを抑えるためです。資料名、閲覧者、開示日、返却・削除日を管理表に記録し、共有先を必要最小限に限定します。
4-1. ノンネームシートからIMまでの提示順ノンネームシートは、業種、地域、規模、売却理由、希望条件などを匿名でまとめた初期資料です。社名、顧客名、具体的な所在地など、特定につながる情報は原則として伏せます。
候補先が関心を示したら秘密保持契約を締結し、企業概要書(IM)を提供します。IMでは社名、財務状況、顧客構成、組織、許認可、契約などを詳しく記載します。
4-2. NDA締結後に開示する情報の範囲NDA締結前は、対象を特定できない範囲の情報にとどめます。NDA締結後は顧客構成、取引条件、従業員構成、技術概要を段階的に開示し、個別の顧客名や契約書原本はさらに後の段階とします。
デューデリジェンスでは、必要性を確認しながら個人情報や営業秘密を開示します。従業員名簿は匿名化し、閲覧権限、保存期間、目的外利用の禁止をNDAやデータルームの運用規程で管理します。
4-3. 事業譲渡で共通費人員資産を切り出す事業譲渡では、本社費、共通人員、借上げ設備、在庫、契約、システムを対象事業へ配賦します。配賦基準は売上比、人数、利用時間など、実態に合う方法を選びます。
例えば本社費を従業員数で配賦するなら、対象事業の人数と全社人数を示します。譲渡後に必要な経理、営業管理、IT費用を加え、スタンドアロンでの売上、費用、営業利益を算定します。
4-4. 虚偽誇張を避けてリスクを先に示す未確定受注、依存顧客、訴訟、未払残業、許認可の更新、簿外債務の可能性は隠しません。発生可能性、影響額、発生時期、対応策を表にすると、買い手が判断しやすくなります。
「業界トップ」「受注確実」といった根拠のない表現は避けます。後のデューデリジェンスで差異が判明すると、価格調整だけでなく交渉中止につながる可能性があります。
4-5. 仲介会社やFAへ依頼する判断基準決算書、契約、組織情報が整い、売却対象が明確なら、経営者が骨子を作ることも可能です。ただし、事業の切り出し、財務調整、許認可、候補先探索が複雑なら専門家の支援が適しています。
仲介会社は売り手と買い手の双方を支援し、候補先探索や条件調整を進める立場です。FAは一方当事者の利益を守る助言者で、交渉戦略や企業価値評価を重視します。手数料、利益相反、支援範囲を契約前に確認してください。
 5. よくある質問(FAQ)
5-1. 事業概要書は自社だけで作成できますか

資料が整い、対象事業の切り分けが単純なら自社作成は可能です。財務調整、法務確認、事業譲渡の切り出し、候補先探索がある場合は、専門家の確認を受ける方が安全です。
5-2. 赤字やオーナー依存でも売却できますか売却できる可能性はあります。赤字の原因、改善余地、顧客基盤、許認可、買い手のシナジーを数値で示し、経営者交代後の引継ぎ計画を用意してください。
5-3. 顧客名や従業員名はいつ開示しますか候補先を絞る段階では匿名化します。NDA締結後に構成や属性を示し、個別識別情報はデューデリジェンスで必要性を確認してから開示するのが基本です。
5-4. 事業計画の期間と数値根拠はどう設定しますか一般的には3〜5年程度の計画とし、顧客数、単価、受注件数、稼働率、採用数、投資額へ分解します。標準ケースに加え、売上減少や採用遅延を想定した下振れケースも記載します。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方事業売却では、譲渡価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額で比較する必要があります。同じ売却価格でも、最低報酬や成功報酬の計算方法によって、最終的な手残りは変わります。
手取りを重視するならM&A PMI AGENTは、売却価格・仲介手数料・税金・実費・引継ぎ条件を踏まえた手取り額の整理に対応しています。初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。
他社から提案書や見積りを受け取っている場合も、仲介契約前であれば、手数料、最低報酬、成功報酬の計算方法、テール条項、買い手探索方針を比較できます。オンライン面談中心で、買い手候補への打診から条件交渉、DD、最終契約、クロージングまで支援します。
仲介会社を選ぶ際は、最低報酬だけでなく、税務・実費・契約調整・引継ぎ支援を含む総額を確認してください。料金条件を事業概要書の希望条件と並べて整理すると、売却後の資金計画を立てやすくなります。

事業売却の事業概要書は、会社の情報を並べる資料ではなく、買い手が価値とリスクを判断するための資料です。IMと事業計画を使い分け、過去3期の財務状況、事業構造、組織、許認可、将来計画を一貫させます。
まずは資料一覧を作り、対象事業の売上、費用、資産、契約、人員を切り分けてください。そのうえでノンネームシート、NDA、IM、デューデリジェンスへ進み、開示履歴とリスクを管理します。
自社だけで作成する場合も、最終的には買い手視点で数値の根拠と説明の整合性を確認します。手数料や税金を含む手取り額、支援範囲、契約条件まで比較し、納得できる相手と売却を進めることが重要です。


編集者の紹介


