SES M&Aのチェンジ・オブ・コントロール条項|顧客承諾の確認
SES会社のM&Aにおいて、顧客基本契約に潜むチェンジ・オブ・コントロール条項の確認を軽視することは、ブレーキをかけずに急坂を下るような極めて危険な行為です。株主変更や事業譲渡に伴う法的リスクを事前に洗い出し、適切な承諾プロセスを踏まなければ、売上の根幹を揺るがす深刻な紛争へと発展します。
1. SESのM&Aでチェンジ・オブ・コントロール条項と顧客承諾の確認が不可欠な理由SES会社の企業価値は、現場で稼働するエンジニアとそれを束ねる顧客口座の継続性に集約されます。しかし、経営権が他社に移転した際、既存の顧客契約に含まれるチェンジ・オブ・コントロール条項(以下、CoC条項)が発動すると、顧客は合意なしに契約を解除できる法的権利を得ます。
どれほど優秀なエンジニアを抱えていても、契約主体や経営体制の変化を理由に顧客口座が閉鎖されれば、事業の継続性は瞬時に失われます。
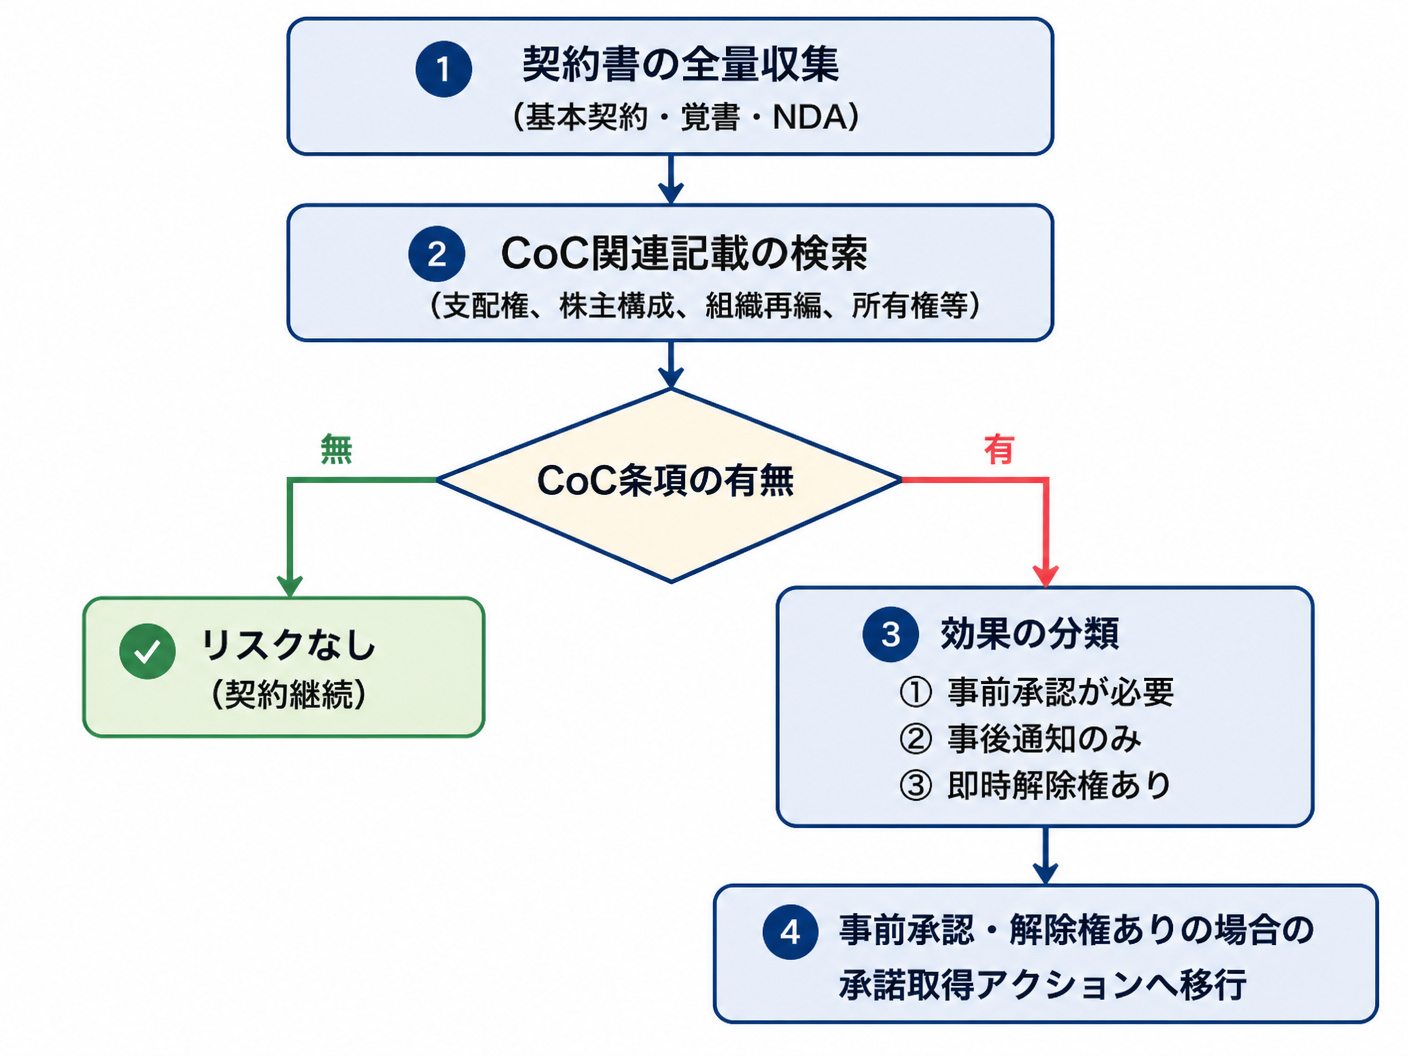
1-1. 経営権移転に伴う支配権変更の定義と3つの法的効果CoC条項における支配権の変更とは、一般的に発行済株式の過半数または過半数の議決権の移動、親会社の異動、代表取締役の交代などを指します。M&Aによってこれらの事象が発生した場合、契約上において主に3つの法的効果が発生することになります。
1つ目は経営権移転前の事前または事後の通知義務、2つ目は相手方による事前承認権、3つ目は無催告での契約解除権です。特に事前承認権や即時解除権が設定されている場合、承諾を得ないM&Aの実行は明確な契約違反となり、契約関係の終了だけでなく損害賠償リスクまで引き起こします。
1-2. 準委任や派遣契約で事前承諾を怠る売上喪失リスクSES事業で一般的な準委任契約や労働者派遣契約において、顧客の事前承諾なしにM&Aを行えば、クロージング直後にエンジニアの引き上げを命じられる最悪のシナリオが発生します。顧客側は「競合他社の傘下に入った」「信頼していた旧経営陣が退任した」といった理由でCoC条項を行使することが可能です。
仮に稼働エンジニア50名、平均人月単価80万円のSES会社において、上位顧客からの承諾取得を怠り契約が解除された場合、月額4,000万円、年間にして4億8,000万円の売上が一瞬で蒸発します。固定費であるエンジニア給与の支払いは残るため、会社は一転して深刻な赤字に転落します。
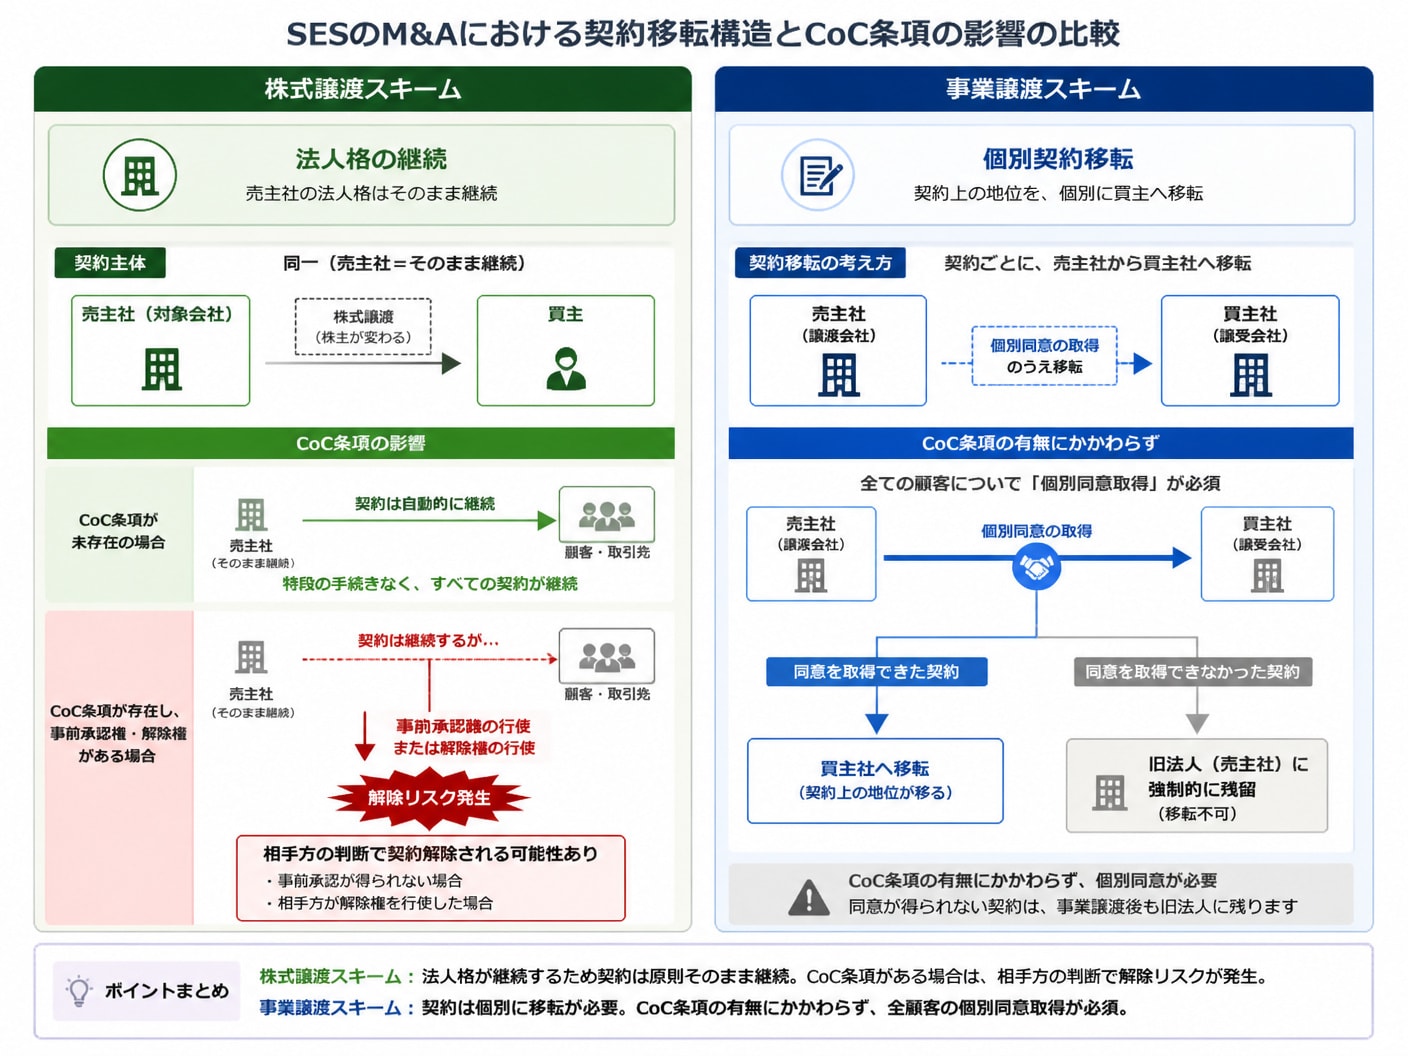
1-3. 株式譲渡スキームと事業譲渡スキームで生じる権利義務移転の構造差M&Aの実行スキームによって、契約移転に関する法的な取り扱いは大きく異なります。株式譲渡の場合、法人格そのものは維持されるため契約主体に変更はありません。しかし、契約書にCoC条項が記載されていれば、株主構成の変更をトリガーとして相手方に契約解除権が発生します。
一方、事業譲渡の場合は民法第539条の2に基づき、契約上の地位を移転させるために顧客全員からの個別同意が法的に必須となります。CoC条項の有無にかかわらず、顧客が同意を発行しない限り契約は買い手企業に移転せず、旧法人に取り残される構造となります。
 2. SES顧客基本契約からCoC条項を漏れなく抽出する調査手法
法務デューデリジェンス(法務DD)の現場では、数十社から数百社に及ぶ顧客との取引基本契約書、個別契約書、覚書を一枚漏れなく精査する緻密な作業が求められます。特に過去の経営陣が個別に締結した特約や、顧客指定の契約フォーマットを使用しているケースでは、条項の名称が標準と異なる場合が多く、専門的な調査手順を確立しておく必要があります。
2-1. 優先確認すべき大口顧客の取引基本契約と覚書契約書の抽出作業では、全顧客を画一的に調べるのではなく、売上貢献度に応じた優先順位付けが鉄則となります。全売上の80%を構成する上位顧客を「優先調査対象」として定義し、取引基本契約書だけでなく、秘密保持契約(NDA)、個別契約、覚書までセットで精査します。
全売上比率上位20%の顧客群(最優先で原本確認)
長期継続稼働中の主要エンド直口座(自動更新条項および特約の確認)
過去3年以内に契約改定が行われた顧客(追加覚書におけるCoC条項の有無)
契約書内の条文を読み解く際は、「事後通知で足りるのか」「事前のアクションと承諾取得が必須なのか」を客観的に判別しなければなりません。文言のニュアンス一つで、M&A実行までのスケジュールや手続きの難易度が大きく変化します。
条項タイプ | 典型的な文言パターン | 実務上の対応要否 |
|---|---|---|
通知義務型 | 「支配権の変更が生じた場合、遅滞なく相手方に書面で通知する」 | クロージング前後に通知を実施(契約は継続) |
事前承認型 | 「株主構成を変更する場合、あらかじめ相手方の書面による承諾を得る」 | クロージング前に書面での承諾取得が必須 |
即時解除型 | 「支配権が移転したときは、催告を要せず本契約を解除できる」 | 相手方の意向確認と契約継続の合意取得が前提 |
CoC条項に違反して事前承諾を得ずに株式譲渡を実行した場合、相手方は契約解除にとどまらず、誓約違反に基づく損害賠償請求権を行使する可能性があります。契約書内の「補償」や「損害賠償」の章とCoC条項の連動性を慎重に読み解く必要があります。
例えば「本契約の定めに違反し相手方に損害を与えた場合、直接かつ現実の損害を賠償する」との記載がある場合、顧客が引き上げに伴い被った代替要員確保の費用やプロジェクト遅延損害を請求されるリスクがあります。事象発生時の賠償上限額や免責条件の有無についても、DD段階で確実に洗い出す必要があります。
 3. SESのM&Aにおけるリスク評価と顧客構造の独自分析モデル
CoC条項の有無を法的に確認した後は、そのリスクが企業価値や買収対価にどの程度影響を与えるかを定量的に評価する必要があります。単に「危険か安全か」の二元論ではなく、顧客構造、商流の深さ、エンジニアの代替可能性を組み合わせてリスクを数値化し、現実的な交渉材料へと落とし込みます。
3-1. 顧客売上比率30%超の企業に対する影響度の数値化SES会社において単一顧客への売上依存度が30%を超える場合、その顧客のCoC承諾拒否は会社全体の生存を直接脅かします。バリュエーション評価において、高依存度口座の失注リスクはEBITDA倍率(マルチプル)の補正要素として厳格に反映されます。
例えば、EBITDA 1億円のSES会社で、売上比率40%を占める筆頭顧客に事前承認型のCoC条項が存在する場合をシミュレーションします。承諾が得られないリスクを勘案し、非継続確率を50%と設定すると、期待EBITDAは8,000万円(1億円−4,000万円×50%)に引き下げられます。
マルチプルが5倍であれば、企業価値は5億円から4億円へと1億円ダイレクトに減額される計算です。
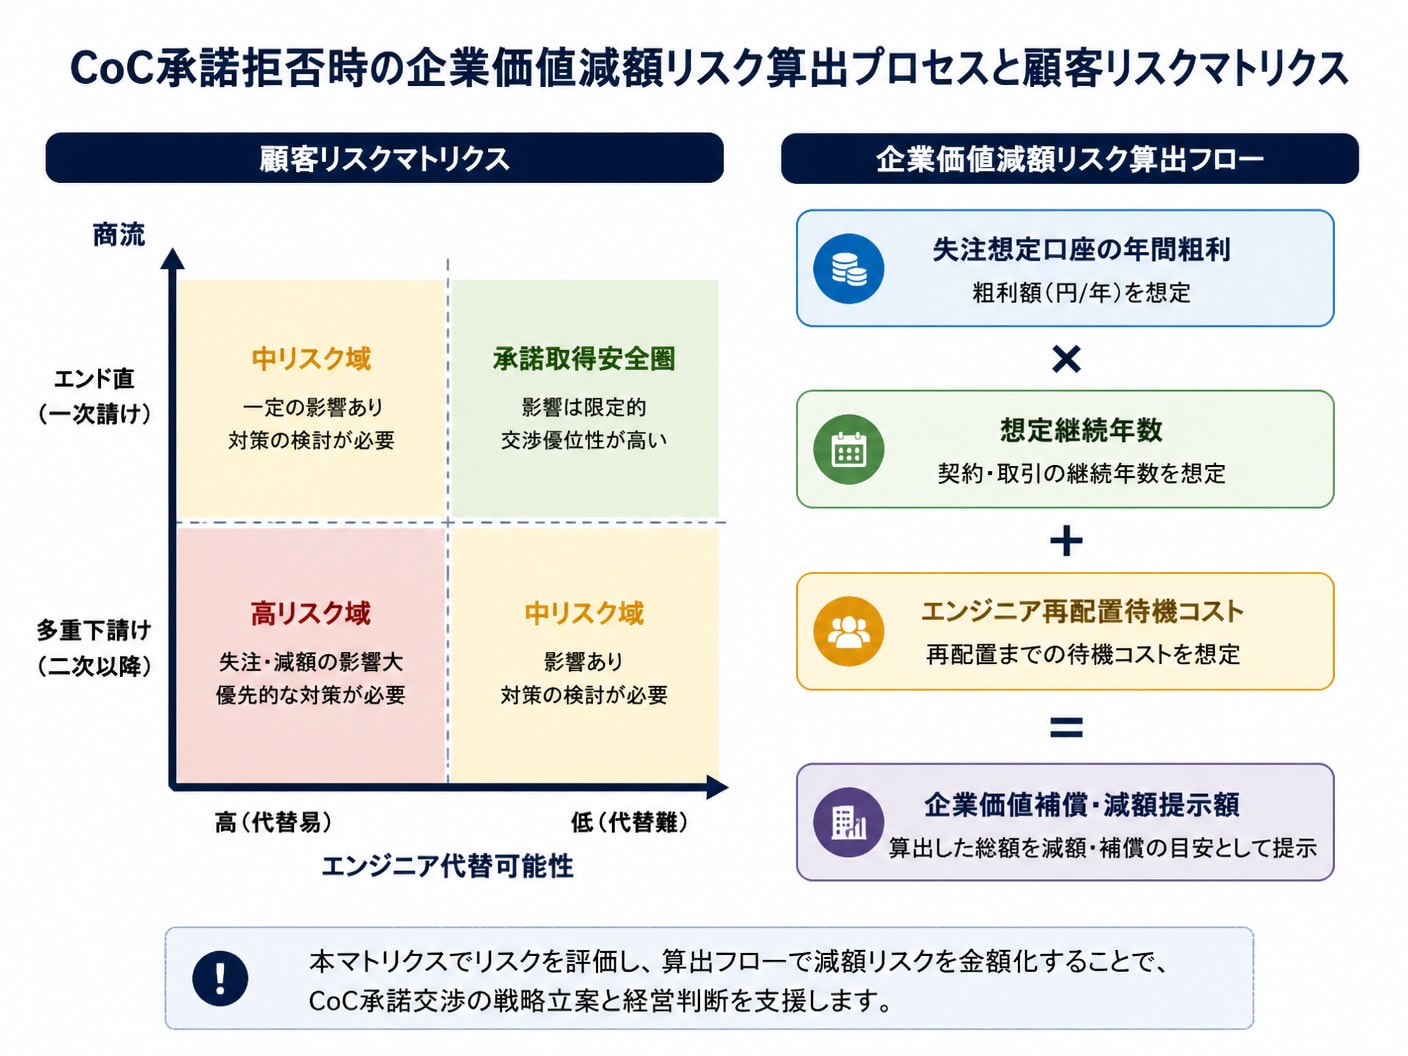
3-2. 商流の深さとエンジニア代替可能性を考慮した代替策CoC条項の発動リスクを評価する際は、契約の文言だけでなく「顧客が実際に契約を解除できるか」という現場の依存構造を分析することが不可欠です。商流がエンド直(直接取引)であり、かつ専門性の高いエンジニアがプロジェクトの要を担っている場合、顧客側も契約解除のハードルが高くなります。
反対に、二次請け以下の商流で汎用スキルを持つエンジニアを常駐させている場合、顧客はCoC違反を理由に容易に他社へ差し替えることができます。商流の深さとエンジニア代替可能性の2軸で顧客をセグメント化し、承諾拒否リスクの低い顧客から優先的にアプローチする戦略を設計します。
3-3. 承諾拒否時に生じる企業価値減額リスクの算出プロセスクロージングまでに承諾が得られず、失注が不可避と判断された口座については、客観的な算式に基づき譲渡対価からの減額幅やエスクロー(一時留保金)の設定額を算出します。感度分析を用いたロジカルな減額モデルの構築が、売り手・買い手双方の合意形成をスムーズにします。
減額基準の基本算式は、「失注想定口座の年間粗利益 × 予想平均稼働期間(年) + 稼働エンジニアの待機コスト」で定義されます。年間粗利益2,000万円の口座が失注し、エンジニアの再配置に3ヶ月(人件費等の待機コスト600万円)を要する場合、2,600万円を基本譲渡対価から控除するか、エスクロー口座に留保する条件を交渉します。
 4. 顧客承諾を得る交渉プロセスと最終契約書への条項反映手順
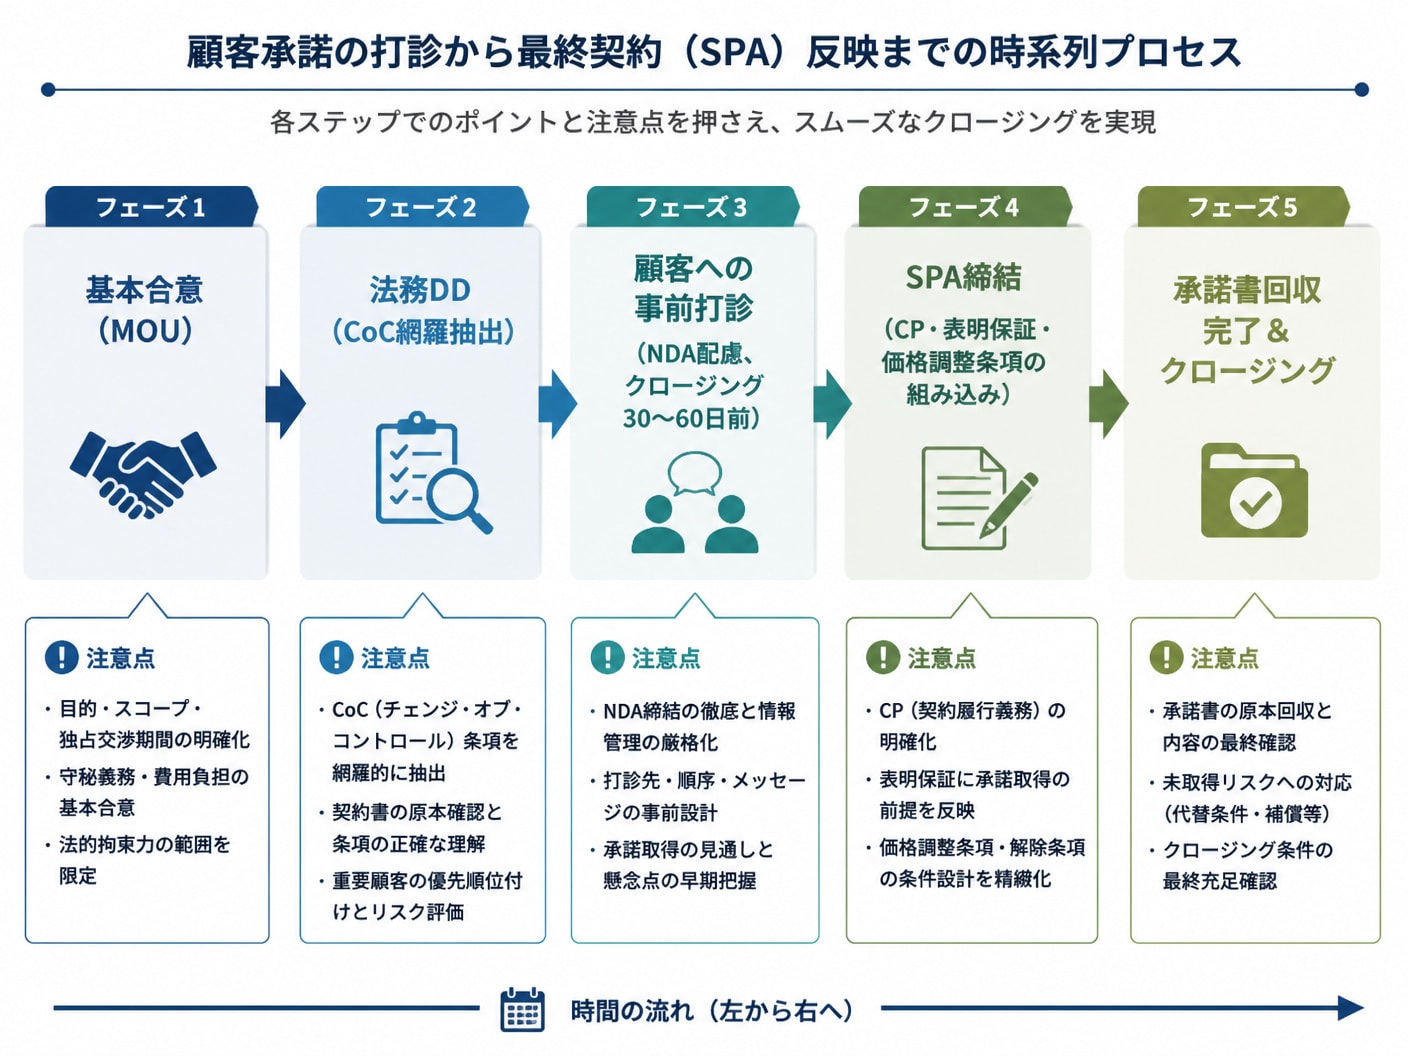
顧客承諾を取得する実務プロセスでは、M&Aの検討事実そのものが市場や従業員に漏洩するインサイダーリスクを厳重に管理しなければなりません。情報漏洩を防ぎつつ、クロージングまでに法的な承諾を確実に回収するための時系列ステップと、最終契約書(SPA)へのリスク手当の手順を整理します。
4-1. 秘密保持を徹底した事前打診のタイミングと説明資料顧客への事前打診は、意向表明書(LOI)の受領後ではなく、基本合意書(MOU)の締結後かつ法務DDによってCoC条項の全体像が解明されたタイミングで開始するのが一般的です。クロージングの30日〜60日前を目安に設定します。
説明時には「M&Aによる経営体制の強化」「買い手企業の持つリソースを活用したサービス品質向上」など、顧客側のメリットを強調した説明資料を作成します。顧客のキーマン(発注権限を持つ部長職以上)に対して、売り手・買い手双方の代表またはM&Aアドバイザーが同行して丁寧に説明を行うことが合意取得の鍵となります。
4-2. 買収契約書の表明保証とクロージング前提条件の設計最終契約書(SPA)において、CoC条項に関するリスクは「表明保証(Representations & Warranties)」と「クロージング前提条件(Conditions Precedent: CP)」の2つで厳格にコントロールされます。買い手企業は自社の未確認リスクを回避するための条項設計を徹底します。
主要顧客(売上比率5%以上など)からの事前承諾書の取得を「クロージング前提条件」として規定することで、承諾が取れないまま買収が強制実行される事態を防ぎます。また、売り手は「未開示の契約書にCoC条項が存在しないこと」を表明保証し、違反時の補償義務を明記します。
4-3. 承諾拒否顧客の移転除外に伴う譲渡対価の調整メカニズム一部の顧客から承諾が得られなかった場合に備え、M&Aを直ちに破談にするのではなく、価格調整メカニズム(Price Adjustment)やアーンアウト条項(Earn-out)を活用して取引を成立させるスキームを組み込みます。
具体的には、クロージング時点で承諾が得られていない顧客口座の価値分を売買対価から一旦保留し、クロージング後6ヶ月以内に承諾が取れた場合に追加対価として支払うアーンアウト構造を採用します。これにより、買い手は未確定リスクを遮断し、売り手は承諾取得に向けた努力の成果を対価に反映させることが可能となります。
 5. SESのM&AでCoC条項に関してよくある質問
SES会社の売却・買収実務において、現場の経営者や担当者から頻繁に寄せられるCoC条項に関する疑問について、明確な根拠とともに結論ファーストで回答します。
5-1. 事前承諾の取得は口頭合意のみで法的に有効でしょうか口頭での合意も民法上の意思表示としては成立しますが、実務上および法務DDの観点からは不可であり、必ず書面(承諾書)または電磁的記録での取得が必須とされます。口頭合意のみでは、M&A後に相手方の担当者が交代した際や前言撤回された際に、承諾の存在を立証することが不可能になるためです。
実務では「株主構成の変更に関する承諾書」の雛形を作成し、顧客の代表権者または契約締結権限者の押印を受領します。法務DDにおいても、買い手側の弁護士から当該承諾書の原本提出がクロージングの必須要件として求められます。
5-2. 顧客から移転拒否された場合M&A自体を中止すべきか顧客から拒否された場合でも、直ちにM&A全体を中止する必要はありません。当該顧客の売上・粗利益が全体に占める割合と、エンジニアの他プロジェクトへの再配置可能性を勘案して判断します。
失注による影響が全体売上の10%未満であり、稼働エンジニアを他の成長案件へ即座にスライドできる場合は、対価調整を行ってM&Aを継続するのが合理的です。影響が30%を超え代替案件もない場合は、スキームを事業譲渡に変更して該当口座のみを除外するか、取引自体を中断・延期する決断を下します。
5-3. 労働者派遣事業の許可変更とCoC承諾の優先順位は労働者派遣許可を持つSES会社の場合、行政手続きと顧客CoC承諾の手続きは並行して進める必要がありますが、実務上の優先順位は顧客CoC承諾の獲得が先行します。顧客の承諾が得られなければ、派遣契約自体が消滅するためです。
株式譲渡であれば派遣許可番号は維持されるため、役員変更等の届出を事後に提出します。一方、事業譲渡の場合は買い手側で新たな派遣許可の取得または許可範囲の変更が必要となり、審査に2〜3ヶ月を要します。行政手続きのタイムラインから逆算し、顧客へのCoC打診を早期に完了させる進行管理が求められます。
6. CoC条項の確認や事業評価を支援するSES事業 M&A・会社売却に特化したM&A支援SES会社のM&Aにおいて、CoC条項の抽出やそれに基づく適切な企業価値評価は、業界固有の契約構造と技術動向を熟知した専門家による支援が不可欠です。
SES事業 M&A・会社売却に特化したM&A支援を展開するM&A PMI AGENTは、単なる財務数字だけでなく、平均人月単価、粗利、稼働率・待機率、商流の深さ、顧客基盤、エンジニアの定着率、そして各種契約コンプライアンスまでを立体的に整理し、適正な事業評価を算出します。
料金体系は着手金・中間金・月額報酬が完全無料の「完全成功報酬制」を採用しており、成功報酬の最低額は500万円(消費税別、レーマン方式適用)に設定されています。
売却を決めていない検討初期の段階から全国対応・オンラインで秘密厳守の相談が可能であり、同業SES、SIer、上場企業など多角的な買い手とのシナジーを考慮したM&A仲介・DDサポート・PMIまで一貫して支援します。
7. まとめSES会社のM&Aにおいて、顧客基本契約内のチェンジ・オブ・コントロール(CoC)条項の精査と顧客承諾の獲得は、買収後の事業継続性を左右する最重要実務です。法的リスクの網羅的な洗い出し、リスクの定量化、秘密保持を遵守した時系列での交渉プロセスを徹底することで、売上消失や企業価値減額を防ぎ、安全かつ高価値なM&Aを実現できます。

編集者の紹介