SES会社売却後に社長は残る?引継ぎ期間と退任条件の決め方
SES会社の売却において「社長が残るべきか退任すべきか」の判断は、売却後の事業継続性と最終的な手取り額に直結します。経営権は買収側へ移転しますが、主要顧客の維持やエンジニアの離職防止に向け、売却後の関与形態と引継ぎ条件をあらかじめ客観的な数値で設計することが不可欠です。
1. SES会社の売却後に社長が残留か退任かを決める分析指標売却後に前オーナーが残留すべきか完全退任すべきかは、事業の属人性と契約スキームの選択によって客観的に導き出せます。売上と顧客基盤が代表者個人に依存している度合いを分解し、適切な関与期間と役職を診断することが第一歩です。
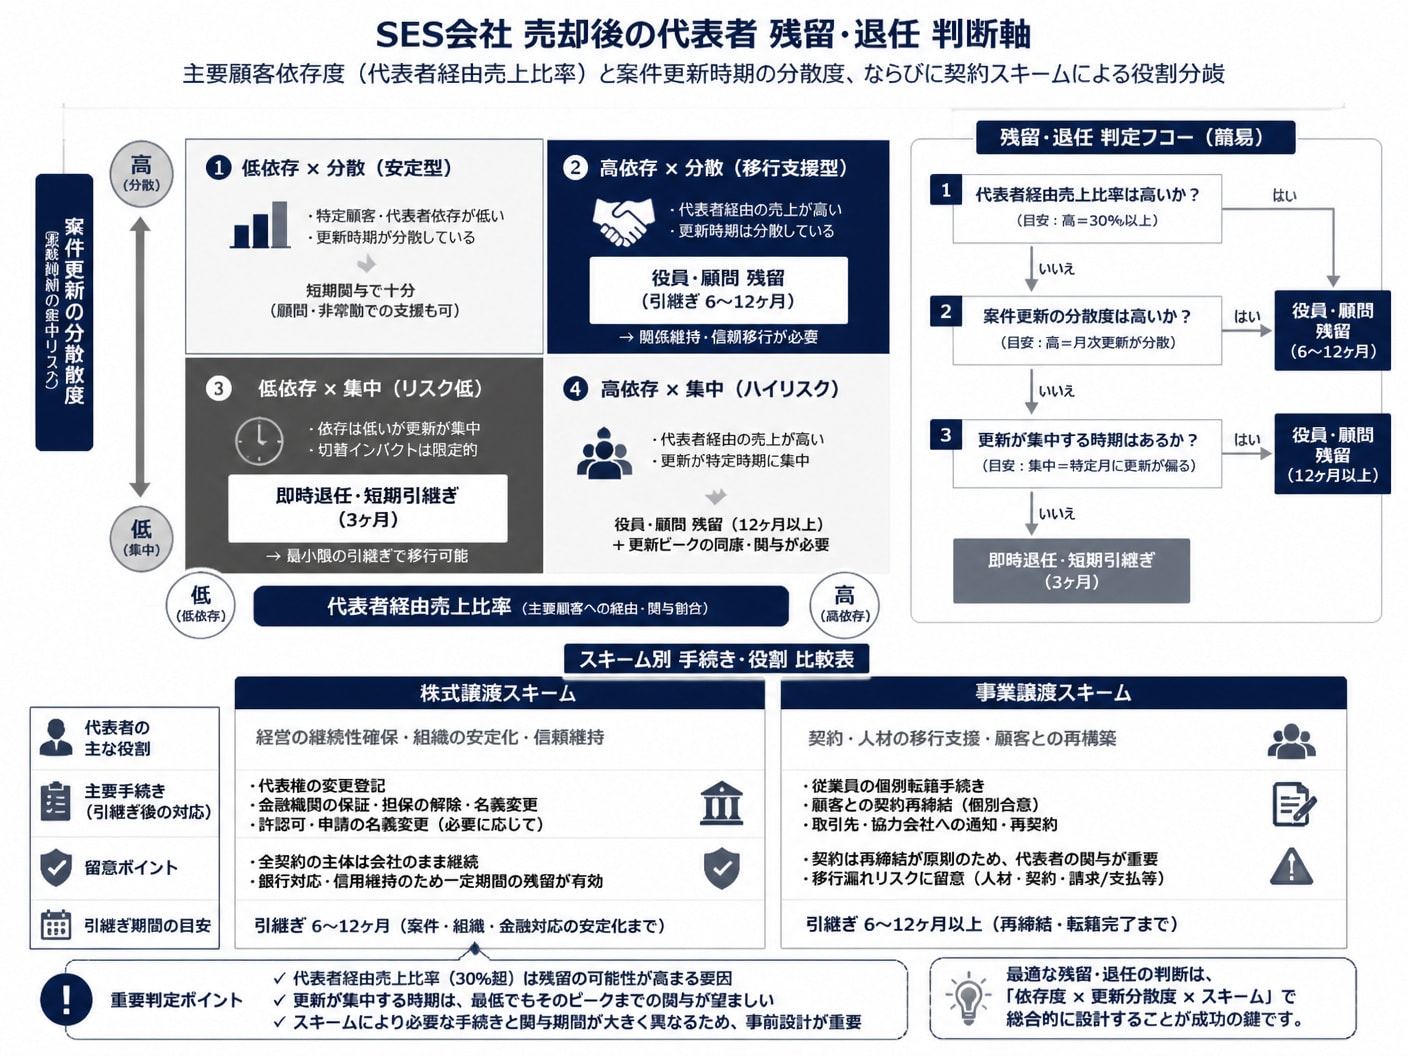 1-1. 主要顧客の社長依存率と案件更新時期で測る属人性の深さ
前社長が離脱した際の業績損耗リスクは、代表者経由の売上比率と主要顧客の契約更新タイミングで数値化します。全売上の30%以上が代表者の個人人脈に依存している場合、買い手側は事業価値の毀損を防ぐため、最低でも6か月以上の残留を求める傾向が強まります。
代表者経由の売上比率:30%以上なら半年〜1年の残留が必要、10%未満なら早期退任が可能
主要顧客の案件更新月:譲渡直後に更新時期が集中している場合は同行説明が必須
後任営業担当の育成状況:提案から案件獲得まで単独遂行できる組織の有無
属人性という曖昧な概念を顧客依存度と契約更新期日に分解することで、買い手との条件交渉において正当な引継ぎ期間を論理的に主張できるようになります。
1-2. 役員残留と顧問契約および完全退任を分ける3つの条件売却後のポジションは、代表取締役の続投、取締役・事業責任者、顧問・相談役、完全退任の4パターンに分類されます。決定軸となるのは、指揮命令権の受容度、後任組織の完成度、そしてアーンアウトへのコミット意向の3点です。
関与パターン | 指揮命令権と決裁権 | 適した経営者の状況 | 推奨される期間 |
|---|---|---|---|
代表取締役・取締役 | 買い手の承認下で執行 | 業績連動報酬(アーンアウト)で売却額最大化を狙う | 1年〜3年 |
顧問・相談役 | 決裁権なし・助言のみ | 顧客やエンジニアの引継ぎと組織営業化に専念 | 3か月〜1年 |
完全退任 | 一切の関与なし | 組織化が完了しており属人性ゼロ、即時リタイア希望 | クロージング時 |
経営権を譲渡した後は、自らの決裁権が制限されるストレスが生じるため、実務を直接指揮したい場合は取締役、引き合わせに専念したい場合は顧問契約を選択するのが合理的です。
1-3. 株式譲渡と事業譲渡で異なる代表権解除と個人保証解除M&Aの取引スキームによって、代表取締役の解任手続きや金融機関に対する個人保証(経営者保証)の解除手順が異なります。株式譲渡では法人のオーナーシップが移転するため、クロージングと同時に連帯保証の買い手への移管手続きが進められます。
一方、事業譲渡では事業資産や雇用契約を個別に移転させるため、売り手法人自体は残り、代表権も維持されます。融資の返済や会社清算を行わない限り個人保証は自動解除されない点に注意が必要です。
手続の抜け漏れを防ぎ、確実に経営責任から脱却するためには、譲渡契約書に「買い手による金融機関への保証差し替え義務」を明確な効力発生条件として盛り込む必要があります。
2. SES引継ぎ期間を3・6・12ヶ月で判断する判定基準
SES会社の引継ぎ期間は、単に長ければ良いわけではありません。無計画な長期残留は経営方針の対立を招き、短すぎる期間は現場の混乱を引き起こします。エンジニアの稼働率と主要顧客の維持を両立させる明確な判定ロジックが必要です。
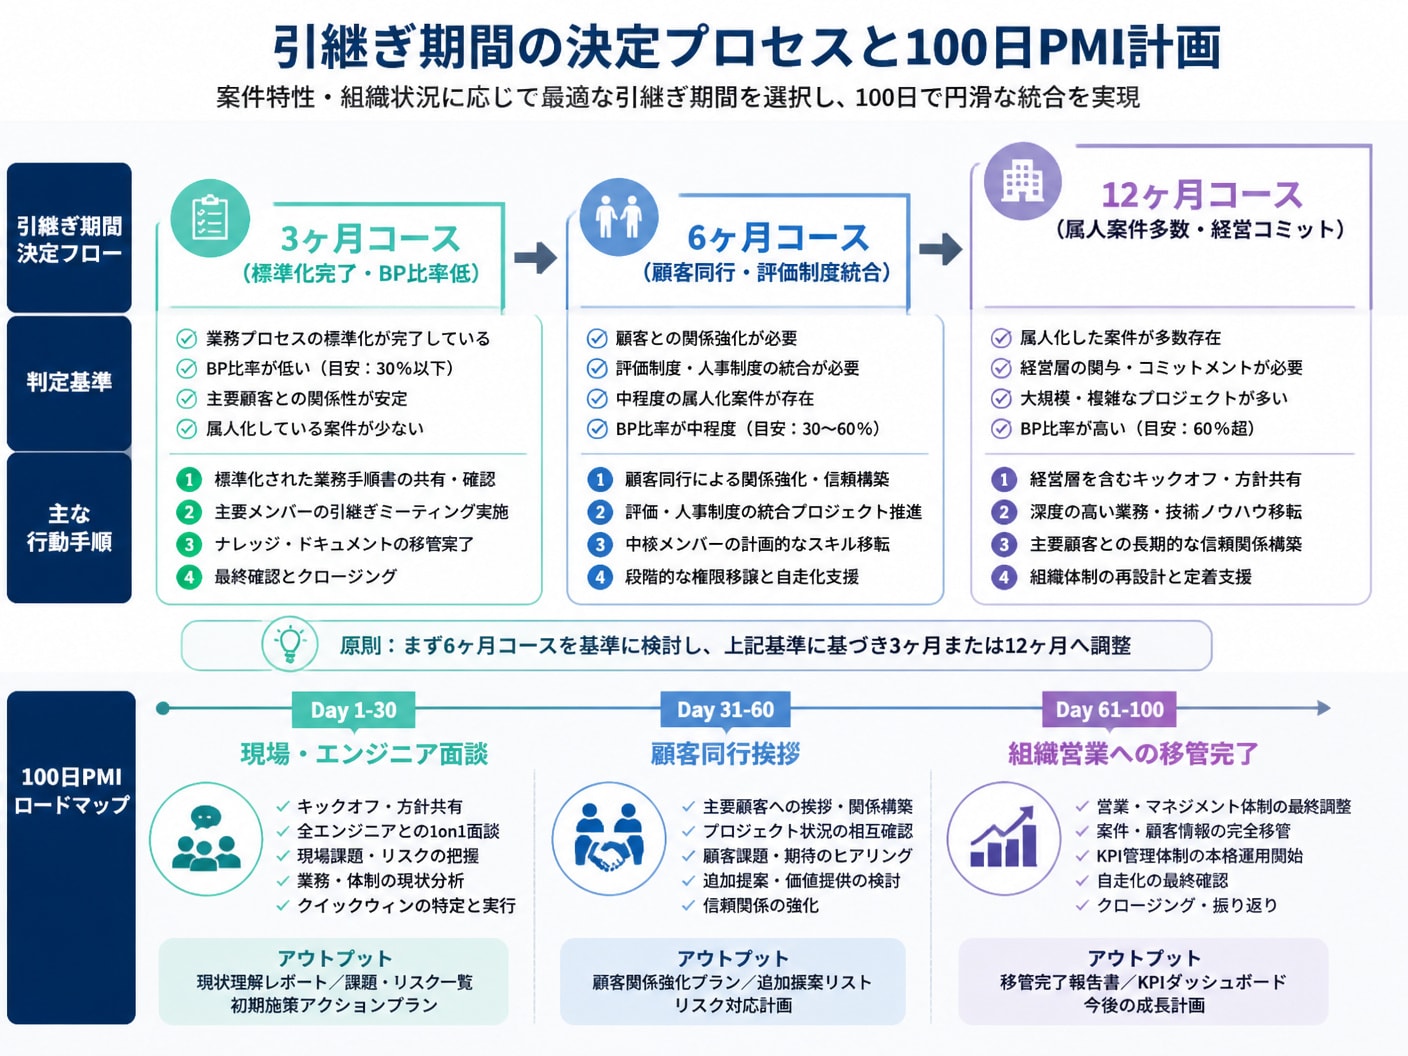 2-1. 顧客同行やBP比率の低下を網羅する100日PMI計画
引継ぎの成否は、売却完了後の最初の100日間に実施する経営統合プロセス(PMI)に依存します。SES特有のリスクであるビジネスパートナー(BP)契約の流出や重要顧客の離脱を防ぐため、月次単位で達成すべきマイルストーンを定義します。
Day 1〜30:全エンジニアとの個別面談の完了と買収側の就業条件・評価体制の丁寧な説明
Day 31〜60:主要顧客の上位10社に対する買収側営業担当者の同行挨拶と契約名義の更新
Day 61〜100:自社案件へのアサイン権限の移管とBP管理フローの買い手側標準への統一
この100日計画をあらかじめ最終契約の附属文書として明記しておくことで、買い手側との役割分担が明確になり、引き継ぎのダラダラとした長期化を防止できます。
2-2. 稼働時間や追加単価まで明記する顧問報酬と勤務条件退任後に顧問として残留する場合、月額固定の顧問報酬に加えて、稼働時間の上限と超過時の時間単価、出社義務の有無を契約書に落とし込むことがトラブル回避の鍵となります。
契約項目 | 記載すべき具体的な条件例 | 取り決めの目的・注意点 |
|---|---|---|
月額基本顧問報酬 | 月額20万円〜50万円(相場水準) | 引き継ぎ業務の対価を明確化し、責任範囲を限定 |
月間想定稼働時間 | 月16時間(週1日・実働4時間相当) | 無制限の業務対応命令を防止し、自由度を確保 |
超過時時間単価 | 1時間あたり1万5,000円 | 範囲外の作業依頼が発生した際の精算ルール |
顧客同行回数 | 月4回まで(移動交通費は実費支給) | 訪問負荷の増大を防ぎ、効率的な引き合わせを推進 |
稼働条件を曖昧にしたまま顧問に就任すると、事前の想定を超える雑務や緊急対応を無償で要求されるリスクがあるため、数値による条件設定が不可欠です。
2-3. 退職金スキーム活用時の分掌変更と税務上の注意点株式譲渡と組み合わせて役員退職金を支給する税務スキームは、創業者利益の手取り額を最大化する有効な手法です。しかし、退職金受給後に顧問として残る場合、税務署から「実質的な退任」と認められない危険性があります。
国税庁の通達(法人税基本通達9-2-32)に基づき、役員の分掌変更に伴う退職給与として認められるには、代表権の返上はもちろん、報酬を従前の50%以上減少させ、経営の重要決裁権限から外れているという実態が必要です。
形式的な役職変更だけで実権を握り続けた場合、退職所得としての税制優遇が否認され、給与所得として高率課税される恐れがあるため、事前に税理士による精査を受けることが絶対条件となります。
3. SES売却時の最終契約で合意すべき退任条件と条項モデル
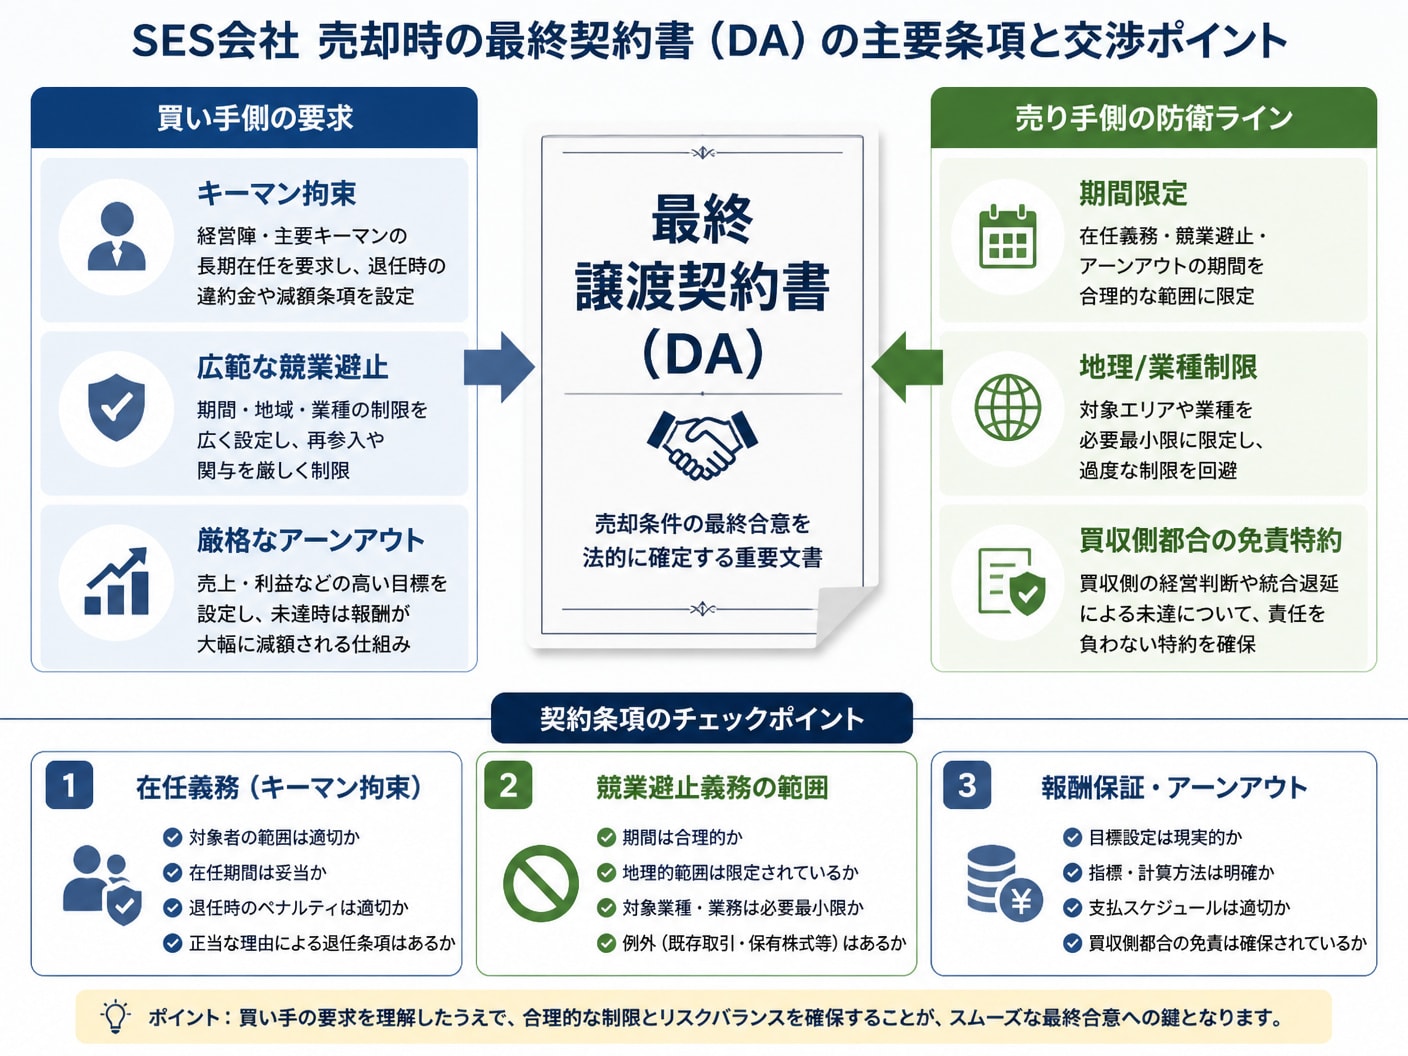
M&Aの最終譲渡契約書(DA)において、前オーナーの退任条件や制限事項をどのように取り決めるかは、売却後の生活とセカンドキャリアの自由度を大きく左右します。買い手側の過度な拘束を防ぐ交渉アプローチが必要です。
 3-1. キーマン条項とアーンアウトを過剰な拘束にしない交渉術
買い手は前オーナーの離脱による業績悪化を警戒し、一定期間の在籍を義務付けるキーマン条項や、業績目標の達成に応じて対価を支払うアーンアウト条項を提案してきます。
これらを過剰な拘束にさせないためには、在任義務の解除条件(病気・介護・買い手側の契約違反)を明確に定めるとともに、アーンアウトの達成条件に親会社の共通費配賦などの不可抗力要素が含まれないよう、計算式の透明性を確保する必要があります。
経営責任から脱却するために会社を売却したにもかかわらず、アーンアウトによって過度な数値プレッシャーに縛られ続ける事態は避けるべきです。
3-2. 競業避止義務と秘密保持義務を事業領域で限定する手法売却後に新会社の設立や別の事業へ挑戦しようと考えている場合、最終契約書の競業避止条項が足かせとなります。範囲が「全IT事業・全国・5年間」のように広く設定されていると、セカンドキャリアが全面的に阻害されます。
対象地域:全国ではなく「前会社が拠点を置く都道府県」に限定
対象事業:IT全般ではなく「SESおよび特定技術領域のエンジニア派遣」に限定
制限期間:3〜5年ではなく「売却完了から2年以内」に絞り込む
買い手の事業防衛に必要な最小限の範囲へ制限を絞り込ませることで、自身の将来的な起業や投資活動の選択肢を確保することができます。
3-3. 買収側の都合による早期解除や契約違反を防ぐ特約条項引き継ぎ期間中に買い手側の都合で解任されたり、顧問契約が一方的に破棄されたりして予定していた報酬が支払われないリスクにも備える必要があります。
「買収側の都合による業務解除の場合でも、残期間の顧問報酬全額を即座に支払う」旨の損害賠償特約や、相手方の契約違反時には競業避止義務を自動的に消滅させる条項を最終契約に明記します。
取引上の優位性を背景とした買い手の一方的な方針変更から身を守るため、弁護士を介した条項の精査と相互的なペナルティ規定の策定が不可欠です。
4. エンジニア離職を防ぎ主要顧客を維持する説明と現場移管SES会社の価値の源泉は人財(エンジニア)と取引先(顧客アカウント)です。売却後にエンジニアが大量離職したり、顧客から契約を打ち切られたりした場合、アーンアウトの未達や損害賠償請求に発展する全滅リスクが生じます。
 4-1. 買収側の文化統合と評価制度変更による離職を抑える手順
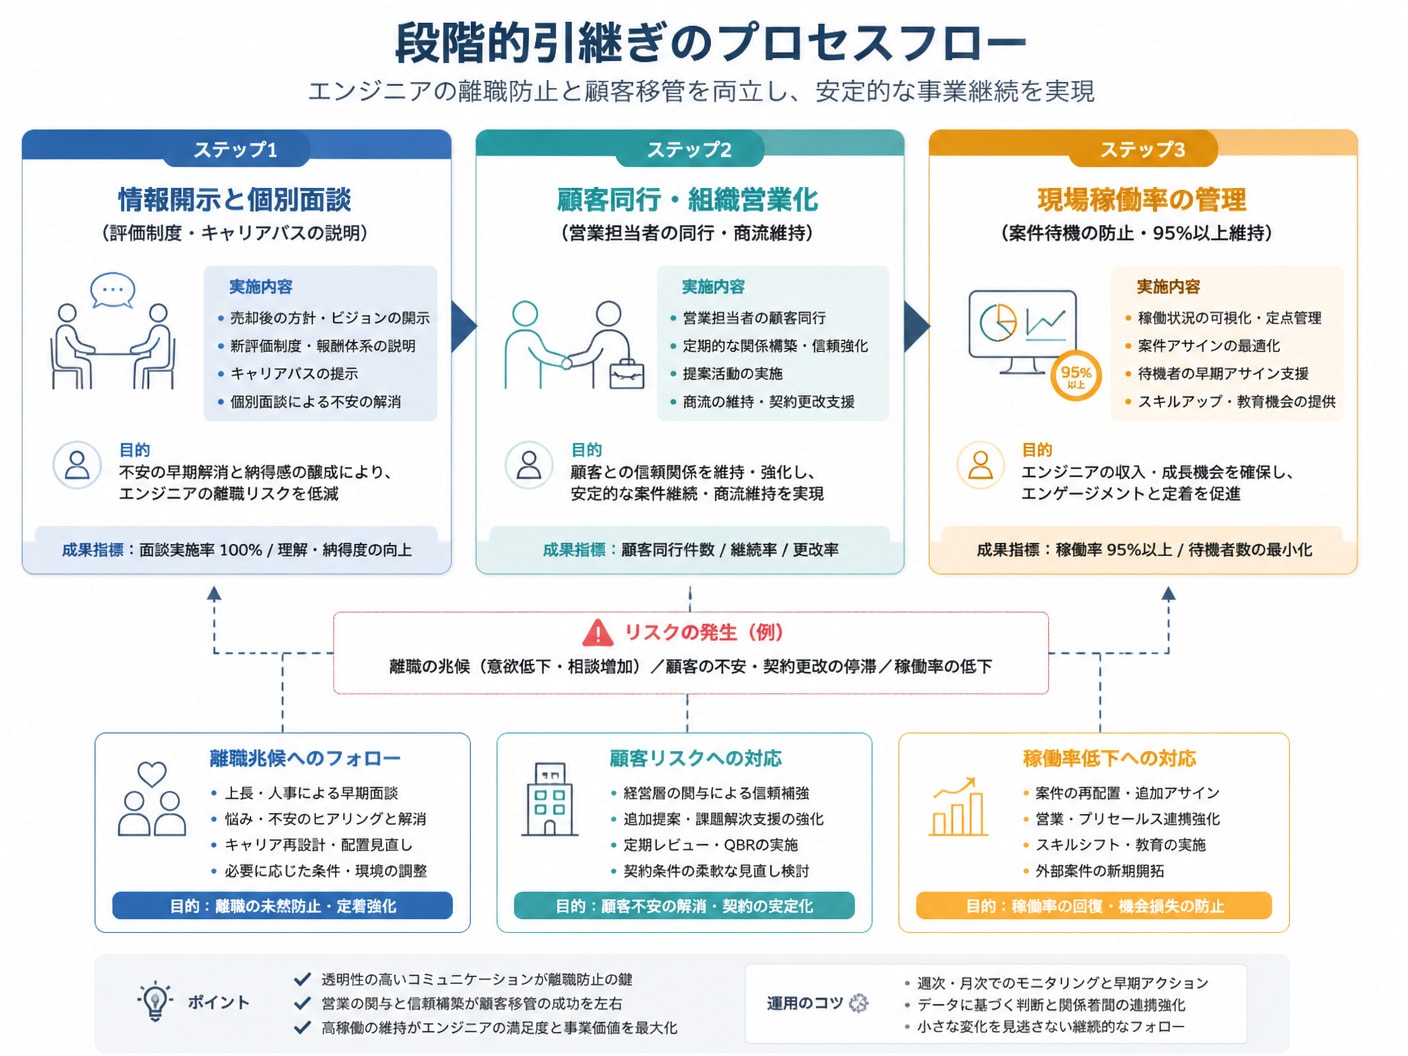
SESエンジニアがM&A発表時に感じる最大の不安は、「給与水準の下落」と「常駐先の強制変更」です。発表の順序とタイミングを誤ると、中核エンジニアが一斉に退職する事態を招きます。
発表は全社集会で同時に行い、前社長と買収側の役員が並んで登壇します。「雇用条件や単価還元型の給与体系は維持される」旨を文書で明示し、即座に全員との1対1の個別面談を実施して疑問点を解消します。
制度変更を行う場合でも少なくとも1年間の猶予期間を設定し、旧制度からの激変緩和措置を設けることがエンジニアの定着率を維持するプロテクト策となります。
4-2. 代表者の人脈依存案件を組織営業へ引継ぐロードマップ創業者個人のネットワークで獲得した直請け案件や高単価アカウントは、売却後に買い手の営業担当者へ円滑に移管しなければ立ち消えになります。
顧客カルテの作成:商談経緯、キーマンの嗜好、過去のトラブル、案件更新の傾向を可視化
挨拶同行の実施:前社長が後任営業を「今後のメイン担当者」として顧客へ紹介し信頼を付与
単独営業のモニタリング:3か月目以降は後任営業に主体的に提案させ、前社長はサポートに回る
個人の人脈を「組織の資産」へと変換するロードマップを愚直に実行することで、売却後も顧客離脱を防ぎ、案件の継続率を高めることが可能です。
4-3. 待機率の悪化を防ぎ稼働率を維持する現場引継ぎの管理指標引継ぎ期間中に案件の契約終了が重なり、待機エンジニア(社内失業)が増加すると会社の粗利が急激に圧迫されます。稼働率95%以上を維持するための管理体制を継続しなければなりません。
案件終了の2か月前から営業チームが稼働状況をトラッキングし、後任の営業担当者が主導して次のアサイン先を提示する体制へ切り替えます。前社長は必要に応じて既存顧客への増員提案を補佐します。
現場アサインの権限と責任を速やかに買い手側へ引き継ぐことで、社長自身の離脱後も安定して稼働率を維持できるオペレーションが完成します。
5. SES売却の社長残留と退任に関するよくある質問SES会社の売却において、前オーナーが直面する突発的なトラブルや疑問について、現場で頻発する実例をもとに解決策を提示します。
5-1. 引継ぎ期間中に買い手側と経営意見が対立した時の対処法売却完了後に買い手の経営方針やエンジニアへの接し方に違和感を覚えても、すでに経営権は買い手に移転しています。旧オーナーとして過度に現場へ介入すると、指揮命令系統の混乱を引き起こします。
助言は求められた範囲に留め、異論がある場合は現場で抗議するのではなく、買い手側のM&A責任者や役員と定例の協議体で冷静に議論することが求められます。契約で定められた自らの役割の枠組みを厳格に守ることが円滑な引継ぎの鉄則です。
5-2. 競業避止義務の範囲内で次の新規事業を準備する適切な方法引継ぎ期間中や競業避止期間中に新しい事業の準備を進める場合、最終契約書の解釈を誤ると多額の違約金や差し止め請求のリスクに晒されます。
SESやITエンジニア派遣と直接競合しない他業種(不動産、飲食、異なる領域のSaaS等)での設立準備であれば法的問題はありません。しかし、少しでも事業内容が重複する可能性がある場合は、事前に対象事業の定義について買い手側から書面で承諾を得るか、弁護士による法的なリーガルチェックを受けることが安全です。
6. 自社の価値を正しく伝えるSES事業 M&A・会社売却に特化したM&A支援SES事業 M&A・会社売却に特化したM&A支援(M&A PMI AGENT)は、SES会社の売却や事業譲渡において、創業者個人に依存した事業構造を正しく評価し、最適な引継ぎ条件と対価を導き出す専門支援サービスです。
SES会社の価値は、単なる表面上のエンジニア数や直近の営業利益だけで決まるわけではありません。平均人月単価、エンジニア1人あたりの粗利、稼働率や待機率、エンド直比率といった商流、顧客集中度、定着率や離職率、技術領域の将来性など、SES固有の多角的なデータを整理することで、買い手企業に対する訴求力が劇的に向上します。
一般的な仲介会社の場合、決算書の数字だけで機械的に企業価値を試算し、属人性の高さを理由に評価を低く見積もられるケースが少なくありません。
しかし、同サービスでは、M&Aアドバイザーが無料相談からIM(インフォメーション・メモランダム)の作成、買い手候補の選定、DD(デューデリジェンス)サポート、さらには最終契約におけるロックアップや顧問条件の交渉、クロージング後のPMIまでを一貫して伴走します。
費用体系は、相談料・着手金・中間金・月額報酬がすべて0円の完全成功報酬制を採用しています。成功報酬はレーマン方式で算定され、最低額は500万円(税別)に設定されているため、エンジニア10名程度の小規模なSES会社や赤字事業の切り出し、BP中心の組織であっても、無駄な先行コストをかけることなく売却に向けた戦略的な診断が可能です。
「会社を売却した後に自分がいつまで残るべきか」「顧問報酬や競業避止の条件をどう交渉すべきか」というお悩みに対しても、同業SESや上場企業、ITファンドなど多様な買い手のニーズを踏まえた現実的な着地点を提示します。
秘密保持を厳守した匿名での打診にも対応しているため、まだ売却を決意していない検討初期の段階であっても、まずは自社の適正な価値と望ましい退任条件を把握するための相談先として極めて有効です。
7. まとめSES会社の売却において、前社長が残留するか退任するかは、単なる心情の問題ではなく、顧客維持率やエンジニア定着率、手取り額に直結する重要な経営判断です。主要顧客の依存率や案件更新時期をデータで整理し、自身に最適な関与形態と引継ぎ期間を見極める必要があります。
引き継ぎ期間や顧問報酬、競業避止義務、アーンアウトなどの退任条件は、口頭約束に頼らず最終譲渡契約書(DA)へ数値で落とし込むことが不可欠です。適切なPMI計画と契約設計を進め、事業の存続と自身の納得のいくセカンドキャリアを同時に実現させましょう。

編集者の紹介