地方のSES会社を大手へ売却するには?拠点・顧客・人材の評価
地方都市でSES会社を経営するオーナーにとって、大手企業への売却は後継者不足の解消と自社の更なる成長を同時に叶える有力な選択肢です。評価される拠点・顧客・人材のポイントを論理的に解説します。
1. 地方のSES会社を大手企業へ売却する際の拠点・顧客・人材の評価基準 1-1. エンド直請け比率と商流の深さが査定価格に与える構造的影響地方SES会社の評価額を決定づける最も重要な要素の一つが、商流の深さとエンドユーザーとの直接契約(プライム案件)比率です。発注元との間に複数の中間ベンダーが挟まる三次請け・四次請け中心の構造では、マージンが削られて利益率が低下するだけでなく、案件の終了リスクを自社でコントロールできません。
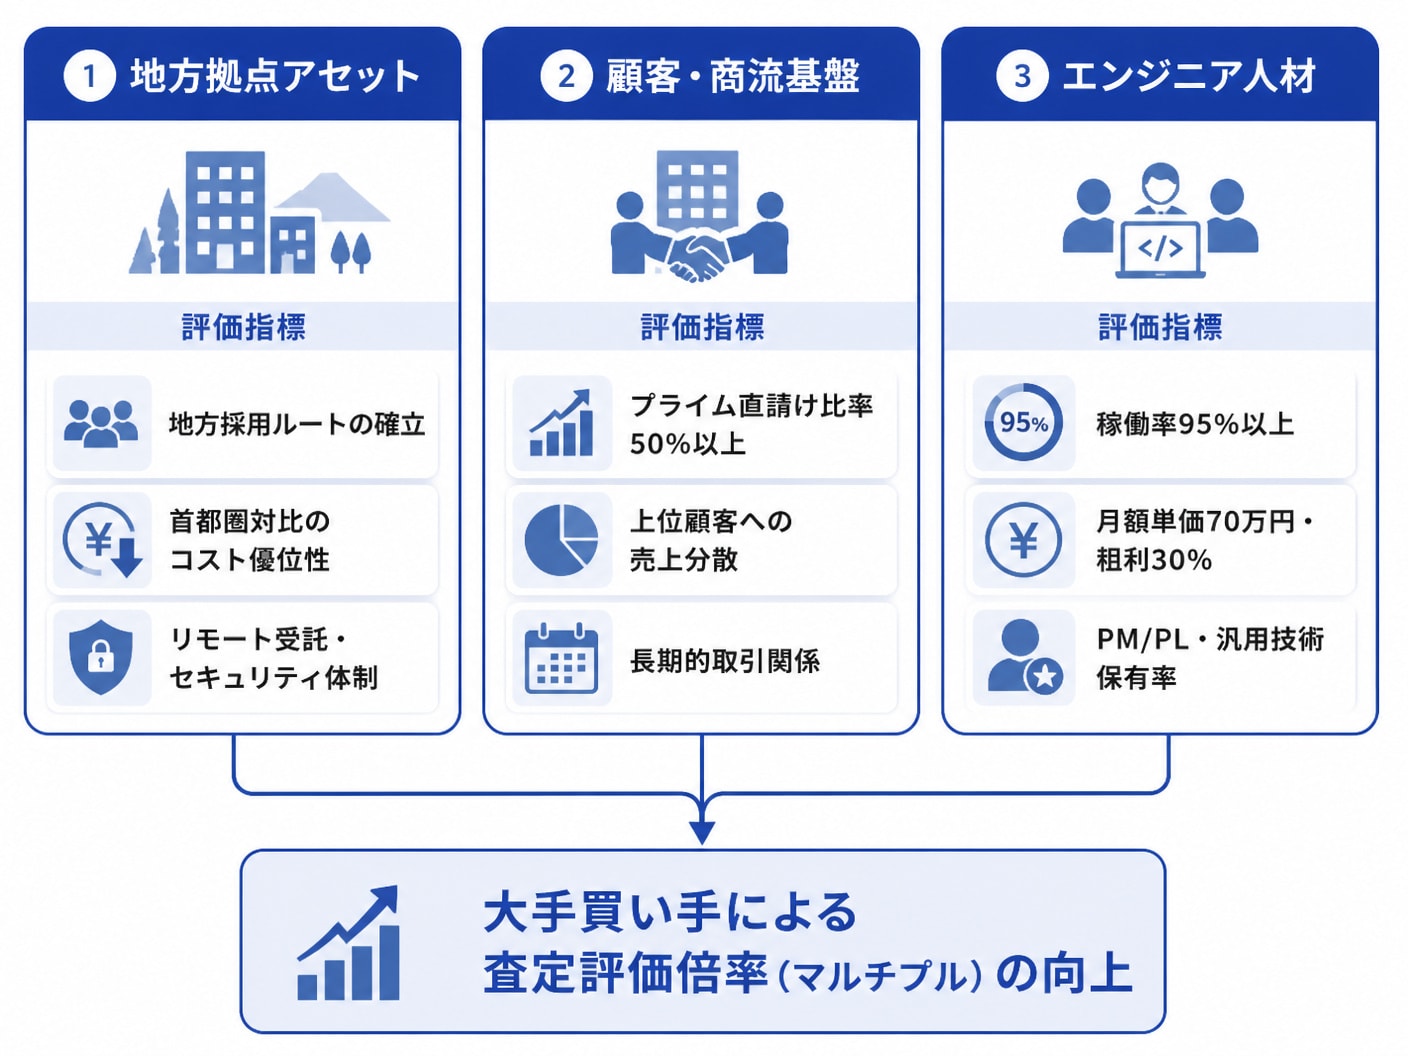
そのため、プライム比率が50%を超える企業は、商流の深い企業と比較して評価倍率(マルチプル)が大きく向上します。
また、特定顧客への売上集中度リスクの分散も査定価格に直結します。特定の1社に対する売上依存度が50%を超えている場合、M&A後にその主要顧客からの発注が停止した際のインパクトが甚大であると判断され、買収リスクとして減額の対象になります。商流を可能な限り浅く保ちつつ、上位顧客3〜5社へバランスよく売上を分散させることが評価額の最大化につながります。
1-2. 稼働率と粗利率から算出するエンジニア人材の定量評価手法買い手企業がSES企業の人材価値を試算する際は、エンジニア1人あたりの売上高、稼働率、粗利率の3つの定量データが重視されます。具体的には、過去1〜3年間の平均稼働率が95%以上を維持できており、エンジニア1人あたり月額人月単価70万円以上、粗利率30%以上を確保できているかが健全性の基準となります。
さらに、在籍するエンジニアの平均年齢や主要技術スキルの汎用性も定量評価の項目に含まれます。Java、PHP、Pythonなどの汎用性の高い言語や、AWS・Azureといったクラウドインフラの構築ノウハウを持つエンジニア、そして開発現場を束ねるPM・PLクラスの比率が高い組織は、買収後に即战力ラインとして組み込みやすいため高評価を獲得できます。
1-3. 地方拠点のアセット価値とリモート開発体制の評価プロセス大手SIerや首都圏のIT企業が地方のSES会社を買収する大きな目的は、過熱する首都圏での採用競争を避け、地方での優秀な労働力を確保することにあります。首都圏と比較して人件費やオフィス賃料などの固定費が低く、地元の大学や専門学校とのパイプにより安定した若手採用ルートが確立されている地方拠点は、それ自体が極めて高いアセット価値を持ちます。
加えて、首都圏の大型案件を地方拠点で受託し、フルリモートまたはハイブリッド体制で円滑に開発・運用できるオペレーションが確立されているかが審査されます。情報セキュリティ管理体制やリモート下の勤怠・生産性管理手法が標準化されている企業は、買収後のスムーズなPMI(買収後統合)が見込めるため、買い手から魅力的なアセットとみなされます。
 2. EBITDA倍率を用いた企業価値評価と株式譲渡・事業譲渡の選択肢
2-1. 実質EBITDAに営業権を乗せるM&A売却相場の算定ロジック
SES業界における一般的な企業価値評価では、実質的なキャッシュ創出能力を示す「実質EBITDA」に一定の倍率(3〜5年分)を掛け合わせるEBITDA倍率法や、時価純資産に数年分の営業利益を加算する年買法が広く用いられます。
実質EBITDAとは、決算書上の営業利益に減価償却費を加算し、経営者個人の過大な役員報酬や私的経費、一時的な特別損失などを足し戻して算出する、企業本来の稼ぐ力です。
例えば、修正後の実質EBITDAが3,000万円、時価純資産が5,000万円の地方SES会社の場合、業界の標準的な倍率である3〜4倍を適用すると、企業価値の目安は1億4,000万〜1億7,000万円程度と算出されます。エンジニアの定着率や直請け比率が業界平均よりも著しく高い場合は、この評価倍率がさらに上乗せされます。
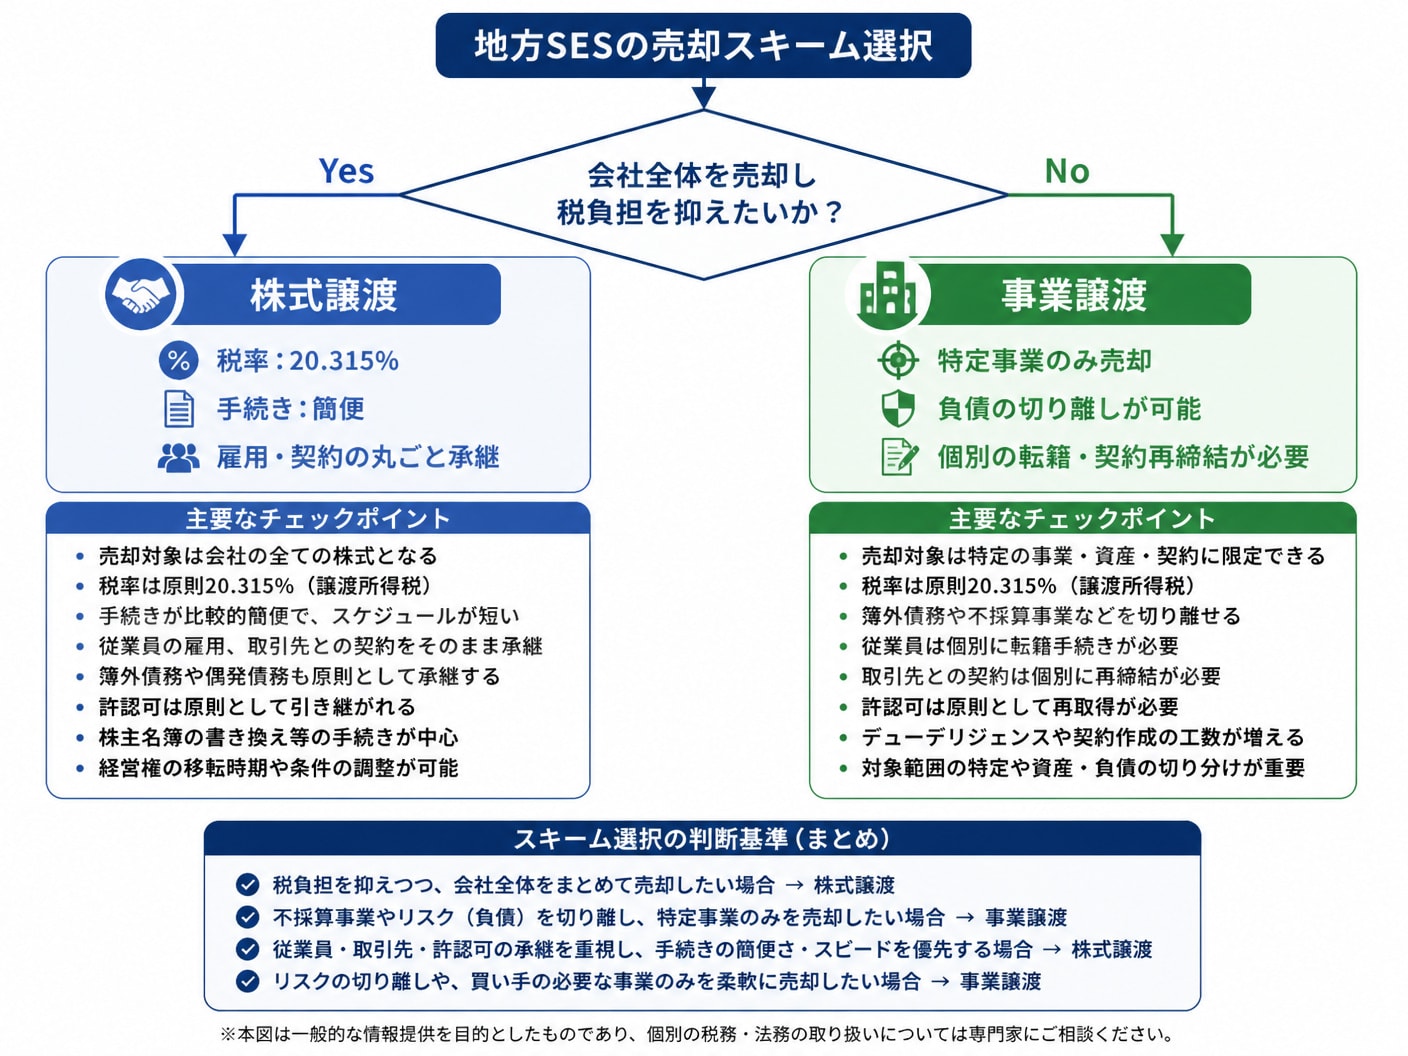
2-2. 経営者の税務負担と従業員の雇用継続から比較する譲渡スキームSES会社の売却においては、「株式譲渡」と「事業譲渡」のどちらの手法を選択するかが税務負担や手続の煩雑さに大きな影響を与えます。株式譲渡は会社全体の所有権を譲渡する手法で、売却益に対する税金は個人株主の申告分離課税(約20.315%)が適用されるため、手元に残る創業者利益を極大化できます。
比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
売却対象 | 会社全体の株式(経営権) | SES事業などの特定事業・資産 |
経営者・法人の税率 | 個人株主の約20.315%(分離課税) | 法人の実効税率(約30〜34%)+配当課税 |
契約・雇用の引き継ぎ | 会社ごとの移転のため個別同意は不要 | エンジニアの転籍同意・顧客契約の再締結が必要 |
手続きの簡便さや従業員の雇用継続、既存顧客との契約維持を重視する場合は株式譲渡が選ばれるのが主流です。一方で、不採算部門や不要な負債を会社に残し、健全なSES事業のみを切り出して売り出したい場合には事業譲渡が適しています。
2-3. 未払い残業代や名ばかり管理職などの労務リスク評価と対策買収監査(デューデリジェンス:DD)のプロセスにおいて、買い手が最も警戒し減額の根拠とするのが法務・労務領域の潜在リスクです。客先常駐において準委任契約を結びながら、実態として客先から直接指揮命令を受けている「偽装請負」の指摘を受けると、法令違反として案件の中断や損害賠償リスクが発生します。
また、固定残業代制度の運用不備や「名ばかり管理職」に対する未払い残業代の潜在債務は、過去数年分を遡って算出され、そのまま買収価格から直接減額されます。M&Aの交渉に入る前の段階で、専門家の助言を受けながら勤怠管理の是正や労務コンプライアンスの徹底を図っておくことが必須条件です。
 3. 売却完了までの12ヶ月ロードマップと評価シートを活用した事前準備
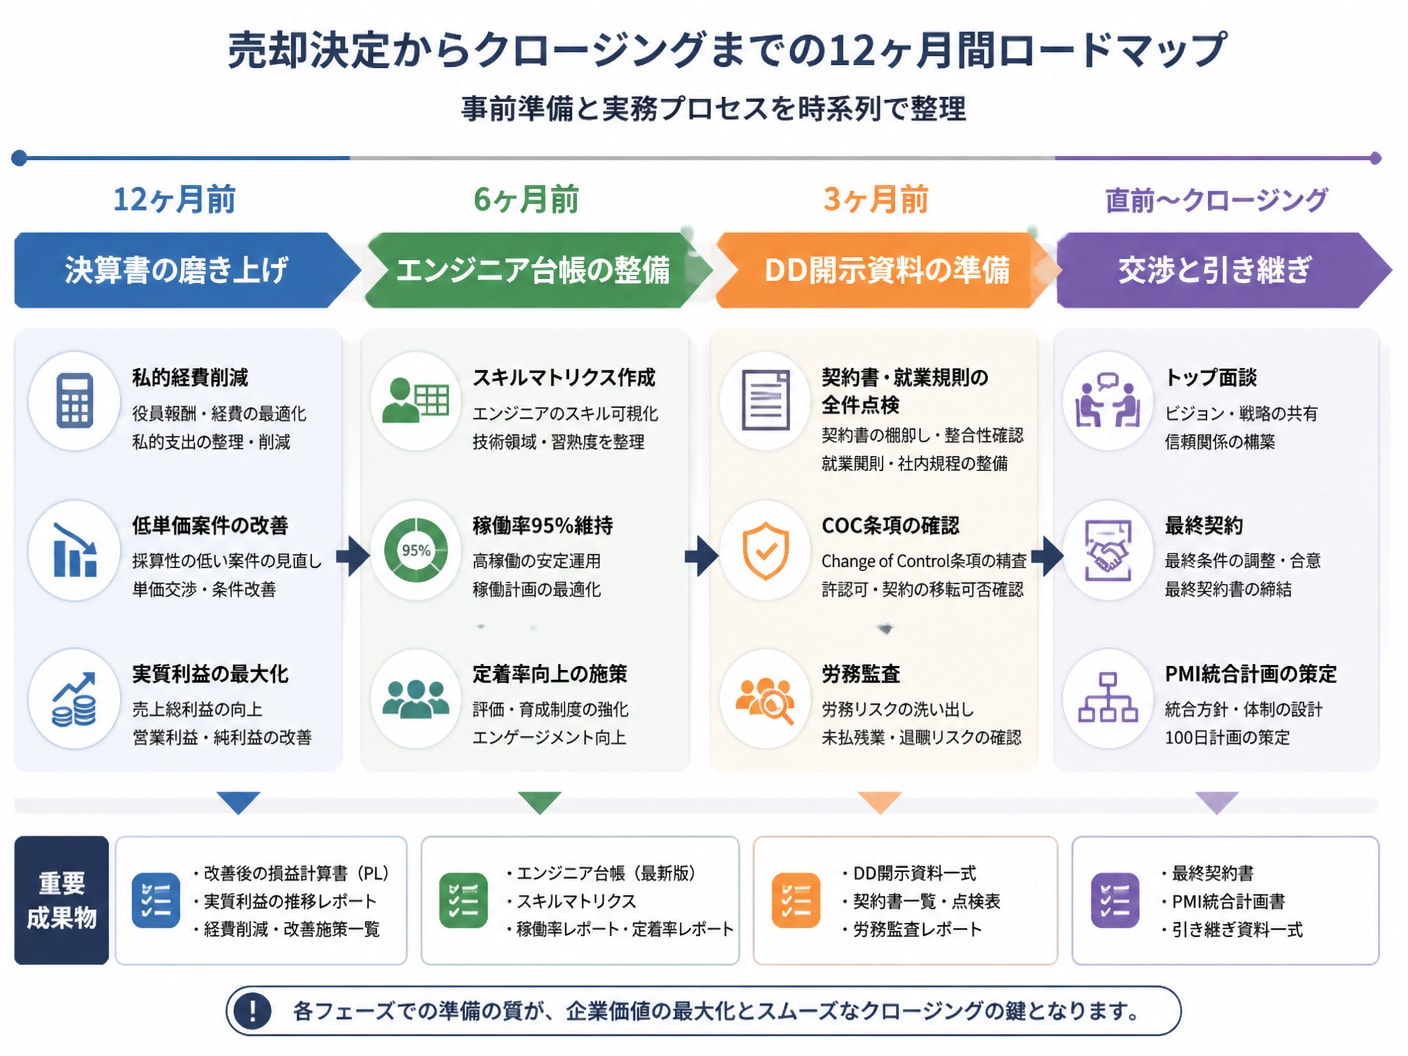
3-1. 12か月前からの決算書磨き上げと勘定科目の修正実務
満足のいく条件での会社売却を実現するには、売却活動の開始から遡って少なくとも12ヶ月前からの準備が必要です。最初に取り組むべきは、決算書の磨き上げ(事業磨き上げ)による実質利益の可視化と高収益体質への改善です。節税目的で計上していた過度な旅費交通費や交際費、経営者個人の私的な費用を削減し、損益計算書上の営業利益を向上させます。
同時に、収益性の低い低単価案件の単価交渉や撤退、待機エンジニアの解消を進め、本業における売上高営業利益率を高めます。実質EBITDAの数値を事前に引き上げておくことで、買い手に対する提示価格の根拠を強化できます。
3-2. 6か月前から着手するエンジニア管理台帳の整備と定着率向上売却打診の6ヶ月前には、買い手企業から開示を求められるエンジニア管理台帳の作成に着手します。年齢、勤続年数、スキルセット、担当案件の商流、人月単価、支給給与、過去12ヶ月の稼働率および離職率を一元管理するデータベースを構築します。
基本プロフィール:年齢、勤続年数、主要開発言語、保有資格、担当工程(PM/PL/SE/PG)
収益・契約データ:顧客名、商流レベル、月額人月単価、粗利率、契約形態(準委任・派遣)
稼働・離職リスク:直近1年の稼働率推移、月間残業時間、過去3年の離職率データ
離職率が高い状態は買収後の人員流出リスクとして厳しく評価されるため、評価制度の整備や定期的な1on1面談を実施し、組織の定着率向上に注力することが企業価値の防衛に繋がります。
3-3. 3か月前に準備すべきデューデリジェンス開示資料のチェック基本合意書(MOU)の締結を見据えた3ヶ月前には、買収監査で必要となる開示書類を漏れなく取り揃えます。直近3〜5期分の決算書、勘定科目内訳書、主要顧客との基本契約書および個別契約書、賃貸借契約書、就業規則や36協定の届出控えを一括して整理します。
特に、取引先との契約内に「株主の変更に伴い契約解除や事前の書面承諾を求める」旨のチェンジ・オブ・コントロール(COC)条項が存在しないかを事前に精査します。開示資料の不足や不備を事前に解消しておくことで、買収監査期間中の減額提示やディールの停滞を防止できます。
 4. 大手SIerや非IT事業会社など買い手タイプ別のシナジー提案戦略
4-1. 地方人材の内製化を目指す非IT事業会社への価値訴求方法
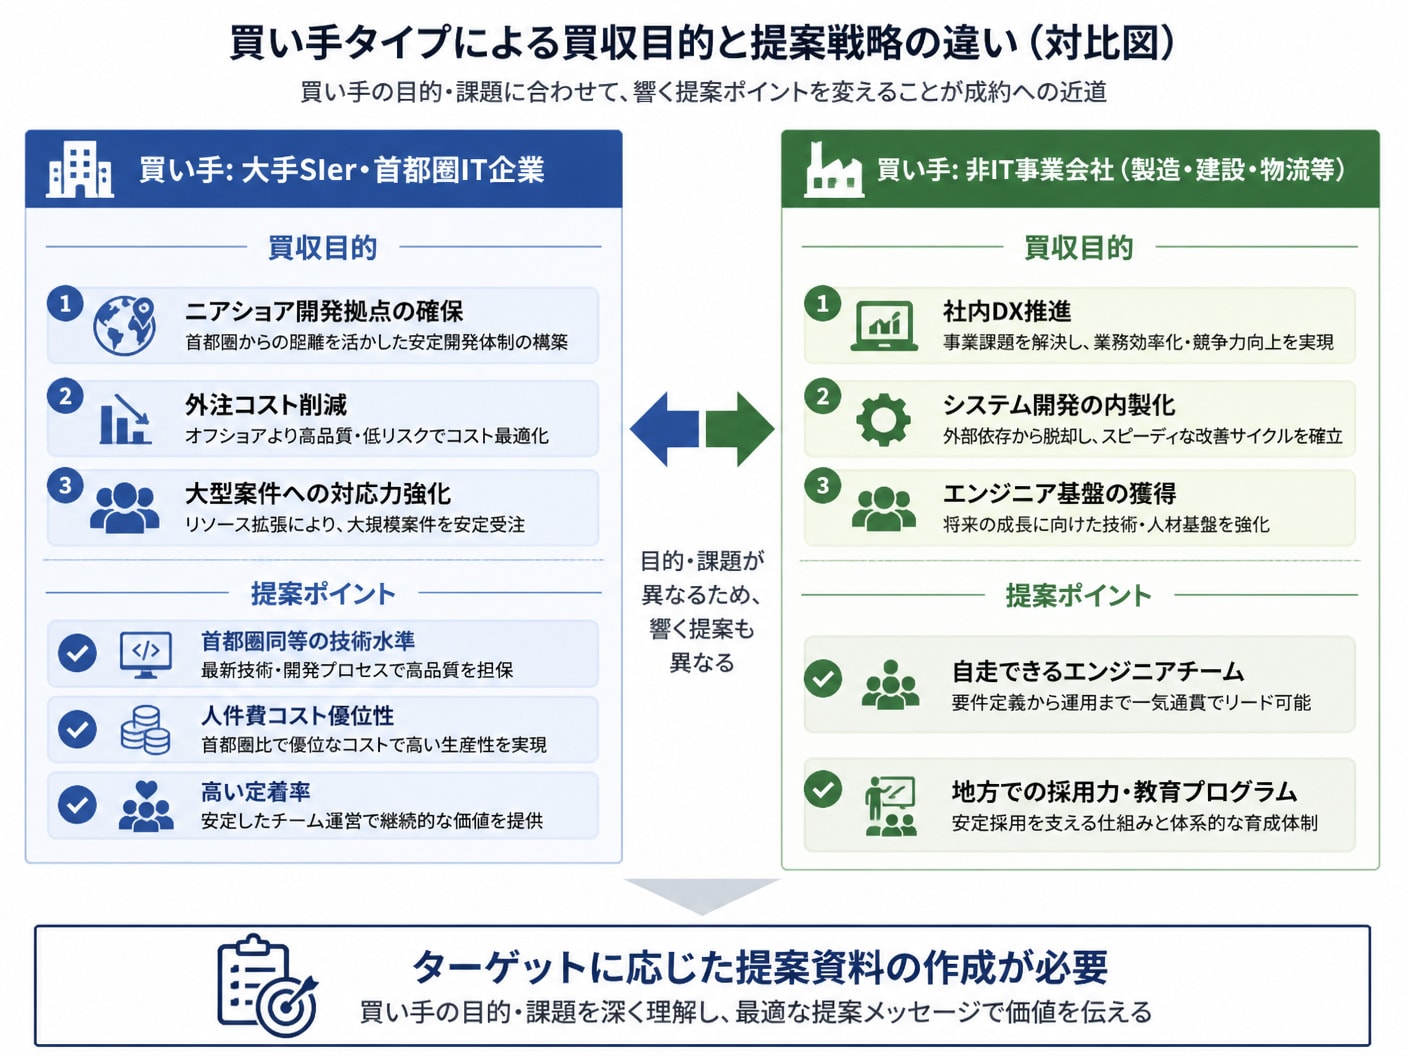
近年のM&A市場では、製造業、建設業、医療、物流などの非IT系事業会社が、自社のデジタルトランスフォーメーション(DX)推進やシステム開発の内製化を目的にSES会社を買収する事例が急増しています。こうした買い手に対しては、個々のエンジニアの技術力だけでなく、「即戦力のエンジニアチームを組織ごと確保できる価値」を強力に訴求します。
ゼロから自社でIT人材を採用・育成する場合にかかる多大な費用と時間を強調し、地方における採用チャネルの強さや自社で確立された育成ノウハウをアピールすることで、同業IT企業への売却以上の高値での譲渡を実現することが可能になります。
4-2. 大手SIerのニアショア拠点として自社を売り込む交渉ノウハウ大手SIerや首都圏を中心とする受託開発会社は、慢性的なエンジニア不足と外注費の高騰に直面しており、信頼できる地方のニアショア開発拠点を求めています。大手企業をターゲットとする場合は、首都圏と比較した明確なコストパフォーマンスと、長期プロジェクトに対応できる組織の安定性をアピールします。
首都圏同等の高い開発クオリティを維持しながら、人件費の地域差による粗利益率の確保に貢献できる点や、都市部よりも低い離職率に裏打ちされたプロジェクトの継続性を数値データで示すことが、買い手の買収意欲を刺激する鍵となります。
4-3. 北海道から九州までの地域特性に応じた買い手ニーズの分析地方都市の地理的・経済的特性によって、買い手企業が求める買収ニーズは大きく異なります。北海道・東北・九州などの地域では、地元大学や専門学校からの新卒・未経験採用ルートを持つ企業が、若手エンジニア供給源として非常に高く評価されます。
一方で、関西・中部・中国エリアなどの地場産業が発達した地域では、地場の大手製造業や金融機関と深く結びついた顧客基盤そのものが評価対象となります。自社が拠点を置く地域の労働市場と地場産業の強みを客観的に把握し、買い手の地域進出戦略に合致するアピールポイントを設計することが重要です。
4-4. 売却後の拠点維持とキーマン離職を防ぐPMIの設計ポイントM&A成立後の統合プロセス(PMI)において最も回避すべき失敗は、経営権移転に伴う地方拠点の統合・廃止や、現場を指揮するキーマンエンジニアの離職です。売り手経営者は、譲渡条件の交渉段階から買収後の拠点の存続と従業員の雇用条件維持を強く働きかけ、最終契約書に明確な条項として盛り込む必要があります。
さらに、評価制度の急激な変更による現場の混乱を防ぐため、移行期間(TSA)を設定するとともに、キーマンに対して一定期間の在籍を条件としたインセンティブ(リテンションボーナス)を設計することが、M&A後の組織の安定成長を保証します。
 5. 地方のSES会社売却に関するよくある質問
5-1. 赤字決算やエンジニアの高齢化が進んでいても売却できるか
直近の決算が赤字であっても、それが一時的な要因や経営者の過大な役員報酬によるものであれば、実質EBITDAを修正して正常な収益力を示すことで十分売却は可能です。
また、エンジニアの高齢化が進んでいる場合でも、ベテラン層が持つレガシーシステムの知識や安定した保守運用スキル、PM・PLとしてのマネジメント実績を求める買い手企業は存在するため、強みの切り口を変えたアプローチが有効です。
5-2. 経営者の個人保証解除や売却益にかかる税金はどう処理されるか金融機関からの借入金に対する経営者の個人保証は、株式譲渡のクロージング(決済)のタイミングで、買い手企業の信用力による担保差し替えまたは借入金の一括返済によって完全に解除されるのが一般的な実務手順です。
また、株式譲渡によって獲得した個人の売却益に対しては、他の所得と合算されない分離課税として20.315%(所得税15.315%・住民税5%)の税率が適用されます。
6. 地方SESの強みを引き出すSES事業 M&A・会社売却に特化したM&A支援地方都市に拠点を置くSES会社が大手企業や他地域の優良企業へ高値での会社売却を実現するためには、自社の強みを正しく定量化してアピールすることが不可欠です。
SES事業 M&A・会社売却に特化したM&A支援は、単なるエンジニアの人数だけでなく、平均人月単価、粗利率、稼働率・待機率、商流の深さ、顧客集中度、技術領域、採用力、離職率、労務コンプライアンスなど、SES業界特有の評価項目を詳細に整理し、買い手企業へ自社の真の価値を伝えるM&A仲介サービスです。
M&A PMI AGENTが手掛ける本サービスは、無料相談から企業価値評価の整理、IM(企業概要書)の作成、買い手候補への匿名打診、トップ面談、買収監査(DD)サポート、最終契約、クロージング後の統合プロセス(PMI)までを一貫して支援します。
相談料・着手金・中間金・月額報酬はすべて0円の完全成功報酬制(成功報酬の最低額は500万円・消費税別)を採用しており、売却を決意する前の検討段階でもリスクなく相談が可能です。同業SES、大手SIer、上場企業、内製化を目指す非IT事業会社など多様な買い手ネットワークを活用し、自社の強みを最も高く評価するパートナーとのマッチングを実現します。
7. まとめ地方のSES会社が大手企業への高値売却を実現するためには、拠点・顧客・人材の各領域における自社の強みを定量化し、事前準備を計画的に進めることが極めて重要です。SES業界の特性を熟知した専門家の支援を受けながら、労務リスクの排除と実質利益の最大化を図り、最適な買収パートナーへの事業承継を成功させてください。

編集者の紹介