AI・クラウド・セキュリティ人材はSESのM&Aでどう評価される?
AIやクラウド、セキュリティ等の先端技術人材を擁するSES企業のM&Aでは、単なるエンジニアの在籍人数ではなく、収益の再現性と買い手とのシナジーが評価額を左右します。評価を高める具体的な条件と事前資料を解説します。
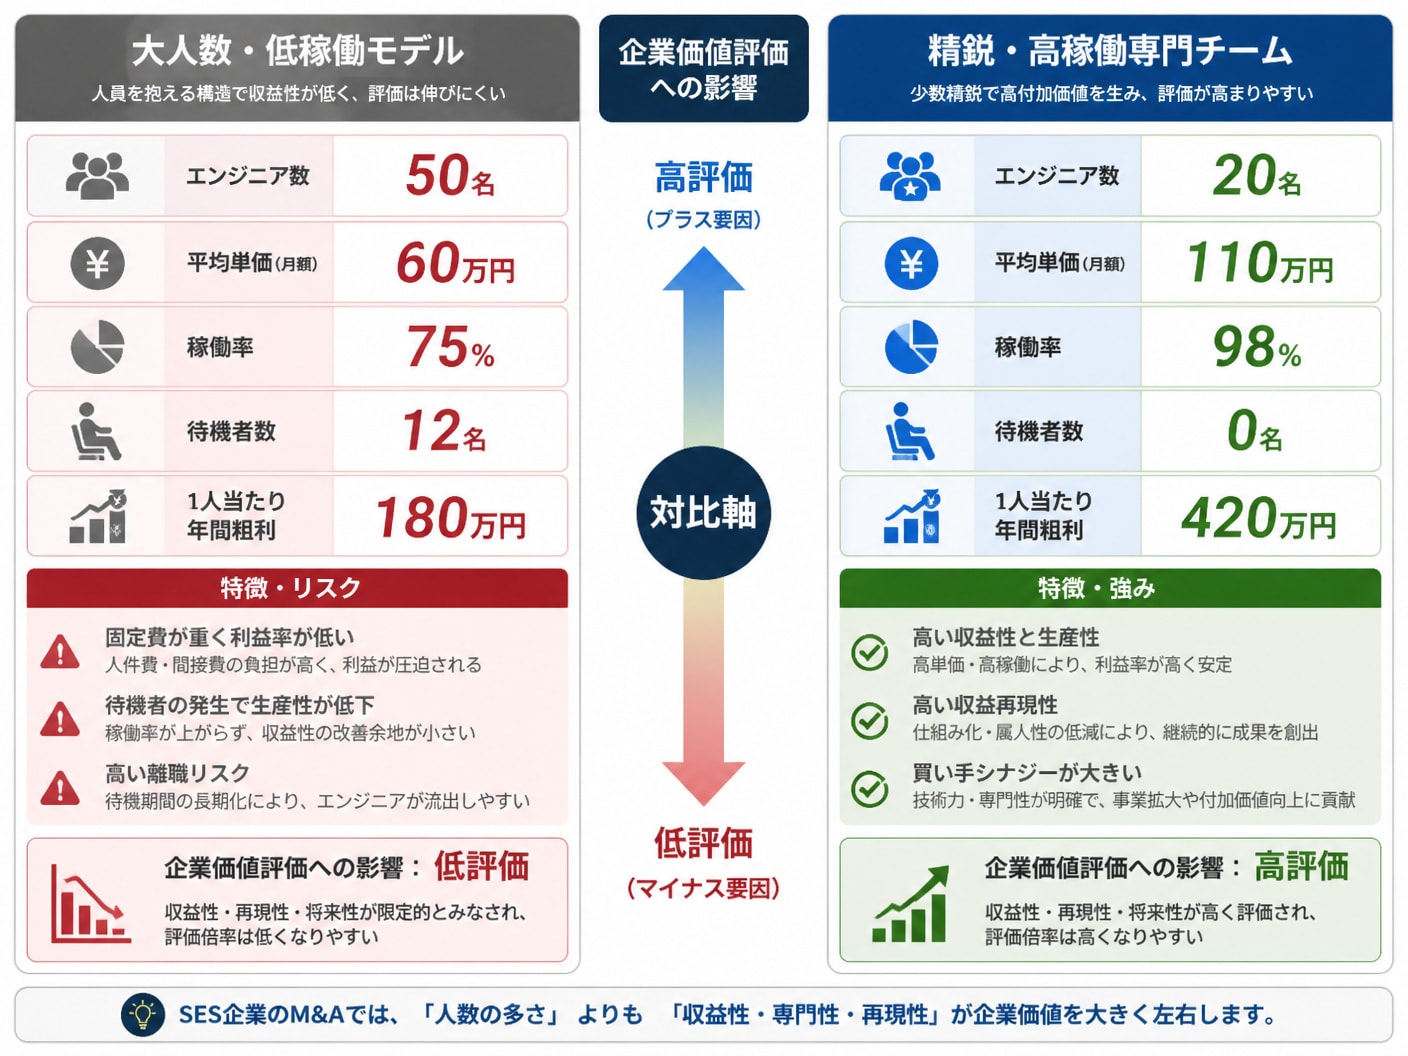
1. SESのM&AでAIやクラウド、セキュリティ人材はどう評価されるのか 1-1. 単なる人数規模よりも高単価・高稼働な専門チームが選ばれる理由SES企業のM&Aにおいて、買い手が最も重視するのは単なる「エンジニアの頭数」ではありません。待機率が高い50名の組織よりも、平均人月単価100万円超かつ稼働率95%以上を維持する20名の専門チームの方が、はるかに高い企業価値評価を獲得します。
稼働率と待機リスク:待機エンジニアが多い組織は固定費が利益を圧迫し、将来の収益再現性に疑問符が付きます。
1人当たり粗利の最大化:高単価かつ適正な人件費比率を保つチームは、少人数でも強固なキャッシュフローを生み出します。
組織的なチーム参画:個人の客先常駐ではなくチーム単位での受託・常駐体制が構築されていれば、引き継ぎ後の離職リスクが大幅に低減されます。
買い手企業にとって、未稼働リスクを抱えた大人数よりも、即座に高い粗利を約束する精鋭組織を買収する方が、資本効率の観点から合理的だからです。
1-2. 生成AI時代のスキル陳腐化リスクと実務対応力がもたらす評価差生成AIの急速な普及に伴い、定型的なコーディングや単純なテスト工程を主業務とするエンジニアの市場価値は急速に低下しています。一方で、AIモデルの実装やクラウド移行、ゼロトラスト構築といった高度な設計・運用を手掛けられる人材は強いプレミアムが付与されます。
代替可能性の低い領域:LLMの組み込み、AWS/Azure等のマルチクラウド設計、SOC運用や脆弱性診断は高い評価を得ます。
実力と実績の証明:単なるキーワードとしての技術保有ではなく、実際に顧客の課題を案件化し継続運用している実績が問われます。
技術トレンドの変化速度が加速する現代において、買い手は「現場で稼働し続けられる実務対応力」を極めて厳密に見極めています。
1-3. 買い手の事業形態ごとに異なる評価価値の決定基準と重視ポイント売却対象となる自社が同じ技術力・財務内容であっても、買収主体の事業モデルによって評価されるポイントは大きく異なります。
買い手の事業形態 | 主な買収目的 | 最重視される評価軸 |
|---|---|---|
同業SES企業 | 規模拡大・稼働率向上 | 即戦力エンジニア数・平均人月単価・稼働率の高さ |
大手SIer・開発会社 | 外注費の内製化・上流進出 | PM/PL人材の有無・エンド直取引比率・チーム参画実績 |
非IT事業会社 | DX推進・システム内製化 | クラウド移行・セキュリティ構築・運用内製化の指導力 |
買い手候補が自社に何を期待しているかを事前に分析し、相手の戦略に合致するアピール軸を設計することが評価額最大化の要となります。
 2. SES企業がM&Aで評価額を高めるための10の評価指標と算定式
2-1. 領域別にエンジニアの市場価値を可視化する独自の評価マトリクス
M&A査定において、所属エンジニアの保有スキルは客観的な指標に落とし込んで提示する必要があります。技術領域ごとの標準的な人月単価および評価傾向を整理したマトリクスを作成することが第一歩です。
技術領域 | 主要スキル・資格例 | 平均人月単価帯 | 評価の方向性 |
|---|---|---|---|
AI・データ基盤 | LLM実装、Python、RAG構築、データパイプライン | 110万〜160万円 | 極めて高い(先進性プレミアム) |
クラウドインフラ | AWS認定SA、Azure、Google Cloud、IaC | 90万〜140万円 | 高い(堅実なストック需要) |
セキュリティ | CISSP、情報処理安全確保支援士、SOC、脆弱性診断 | 100万〜150万円 | 極めて高い(希少性プレミアム) |
伝統的業務系開発 | Java、C#、SQL、既存システム保守 | 65万〜90万円 | 標準的(人数と稼働率依存) |
自社エンジニアがどの領域に何名配置されているかを可視化することで、買い手に対して自社組織の技術的希少性を強力にアピールできます。
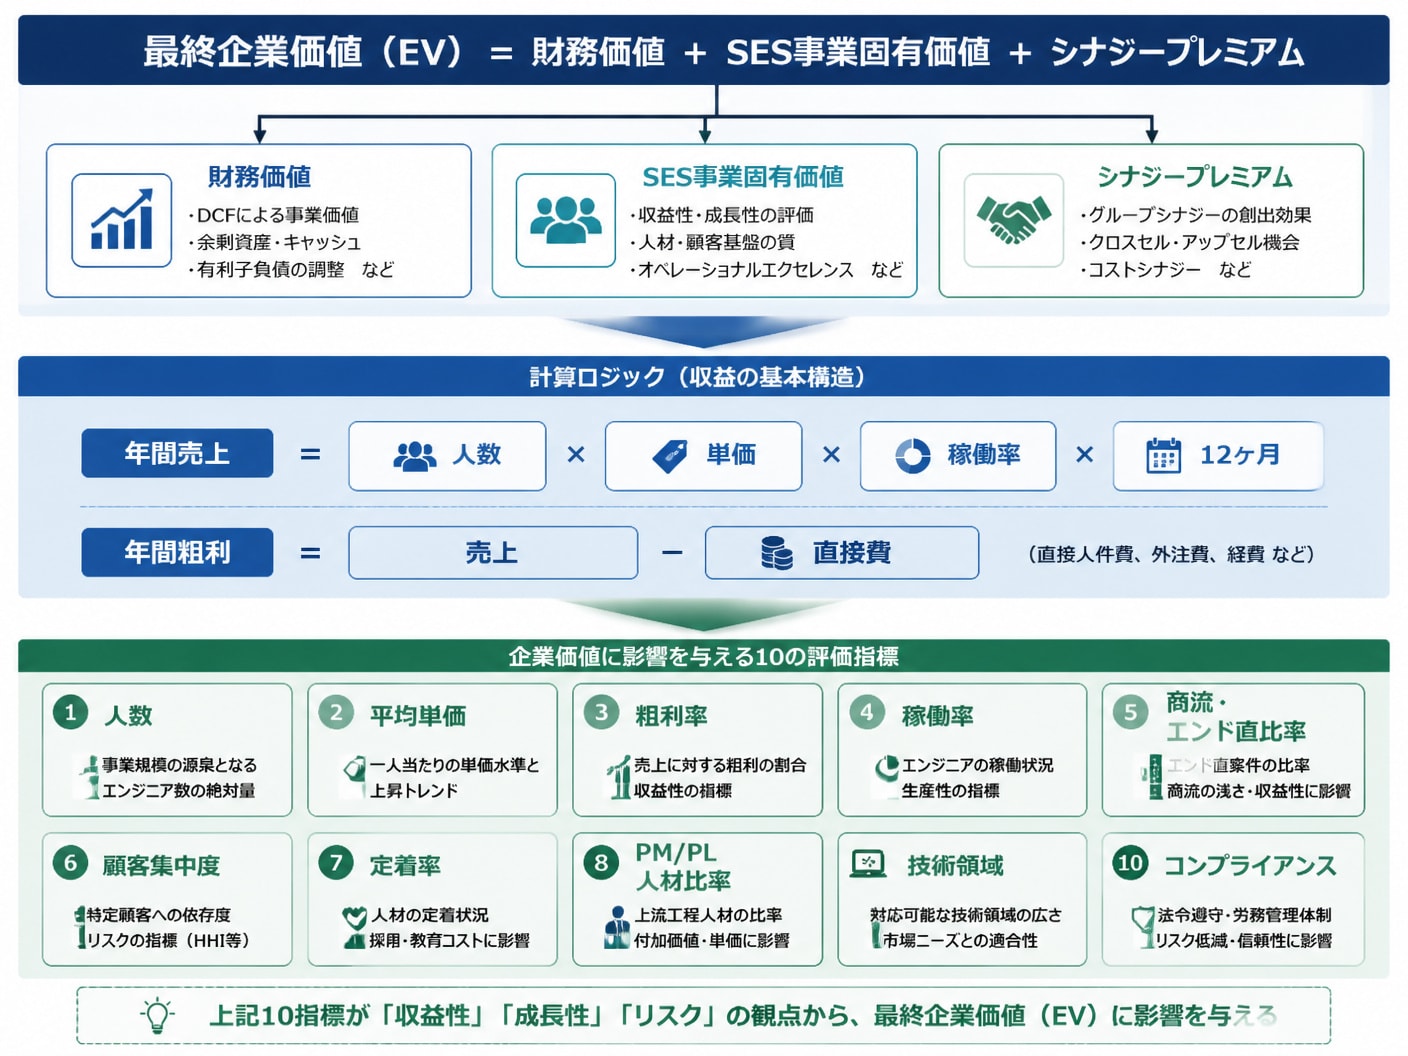
2-2. 人月単価と年間粗利および高稼働率から算出する企業価値計算式SES企業のM&A相場(事業価値)は、財務的な「時価純資産+実態営業利益の数年分(EBITDAマルチプル)」を出発点としつつ、SES特有のKPI(売上・粗利シミュレーション)を組み合わせて算出されます。
年間売上高の算定式:稼働エンジニア数 × 平均人月単価 × 稼働率 × 12ヶ月
年間粗利益の算定式:年間売上高 −(人件費 + 社会保険料 + 交通費 + 外注費等の直接費)
事業価値(EV)の簡易算定:時価純資産 +(実態EBITDA × マルチプル3〜5倍)
高単価・高粗利・高稼働率を維持している企業の場合、成長性や技術の希少性が認められ、マルチプルが通常相場を超える評価を受けるケースも存在します。
2-3. 直請け率や顧客集中度が買い手の収益リスク判断に与える影響どれほど高単価なエンジニアを揃えていても、商流が深い三次請け・四次請け中心の構造や、売上の過半数を特定の1社に依存している状態は、大幅な評価減額のリスク要因となります。
商流の深さ(エンド直・一次請け比率):商流が浅いほど単価交渉権を自社で握りやすく、買い手にとっても顧客基盤ごとの引き継ぎ価値が高まります。
顧客集中度リスク:上位1社への売上依存度が30%を超える場合、契約解除時の打撃が大きいと判断され、マルチプルが引き下げられる原因となります。
売却交渉前には、商流の浅い案件比率を高めるとともに、主要顧客との継続取引実績や取引年数をデータとして提示できる準備が不可欠です。
 3. SES事業の売却前に整えておくべき実績資料と契約コンプライアンス
3-1. 評価減額を防ぐために収集すべきスキル管理表と案件実績の作成法
買収査定(デューデリジェンス)において買い手が最も警戒するのは、事前に説明されていた技術水準と現場の実務能力との剥離です。客観的根拠に基づくスキル管理表を作成しておくことが評価維持の絶対条件となります。
定量データ化したスキルシート:保有資格、得意な技術スタック(言語・DB・インフラ環境)、実務経験年数を一覧化します。
担当工程とチーム参画の実績:要件定義や設計などの上流工程経験、PL/PMとしてのマネジメント実績、複数名でのチーム参画比率を明記します。
個人名を伏せた形でこれらのデータベースを迅速に提示できれば、買い手企業の買収意欲と査定プロセスは飛躍的にスムーズになります。
3-2. 離職リスクを抑えてエンジニアの定着率や採用力を証明する教育体制SES企業の価値の本質は「人」そのものであるため、M&A完了後のキーパーソン離職や大量退職は買い手にとって最大の失敗リスクです。低い離職率と再現性のある採用・育成仕組みの提示が不可欠となります。
過去3年間の定着率データ:離職率の低さと平均勤続年数の長さを客観的数値で証明します。
社内教育制度と資格取得支援:AWS認定資格や情報処理技術者試験の受験料補助、定期的な技術勉強会の開催実績を示します。
自社で未経験者や浅い経験者を育成し高単価案件へとアサインできるエコシステムが存在することは、買い手にとって強力な買収メリットとして評価されます。
3-3. 契約書の法務確認と労働法規の遵守状況を証明する事前チェック労務および法務コンプライアンスの不備は、最終契約直前での大幅な買収額減額や交渉決裂の最たる原因です。事前の自主点検と是正が極めて重要です。
確認対象領域 | 具体的なチェック項目 | リスクと対策 |
|---|---|---|
契約形態の妥当性 | 準委任契約における善管注意義務と指揮命令権の所在 | 偽装請負とみなされない実務運用の徹底 |
労務管理・残業代 | 36協定の適正届出、未払い残業代の有無、勤務時間管理 | 過去の未払いリスクに対する徹底的な清算・是正 |
再委託・BP契約 | ビジネスパートナー(BP)契約での再委託可否条項 | 取引先との契約書面の棚卸しと管理体制の明確化 |
クリーンな労務環境と適正な契約運用を証明できれば、買収監査でのリスク検出を防ぎ、スムーズな成約へとつなげることができます。
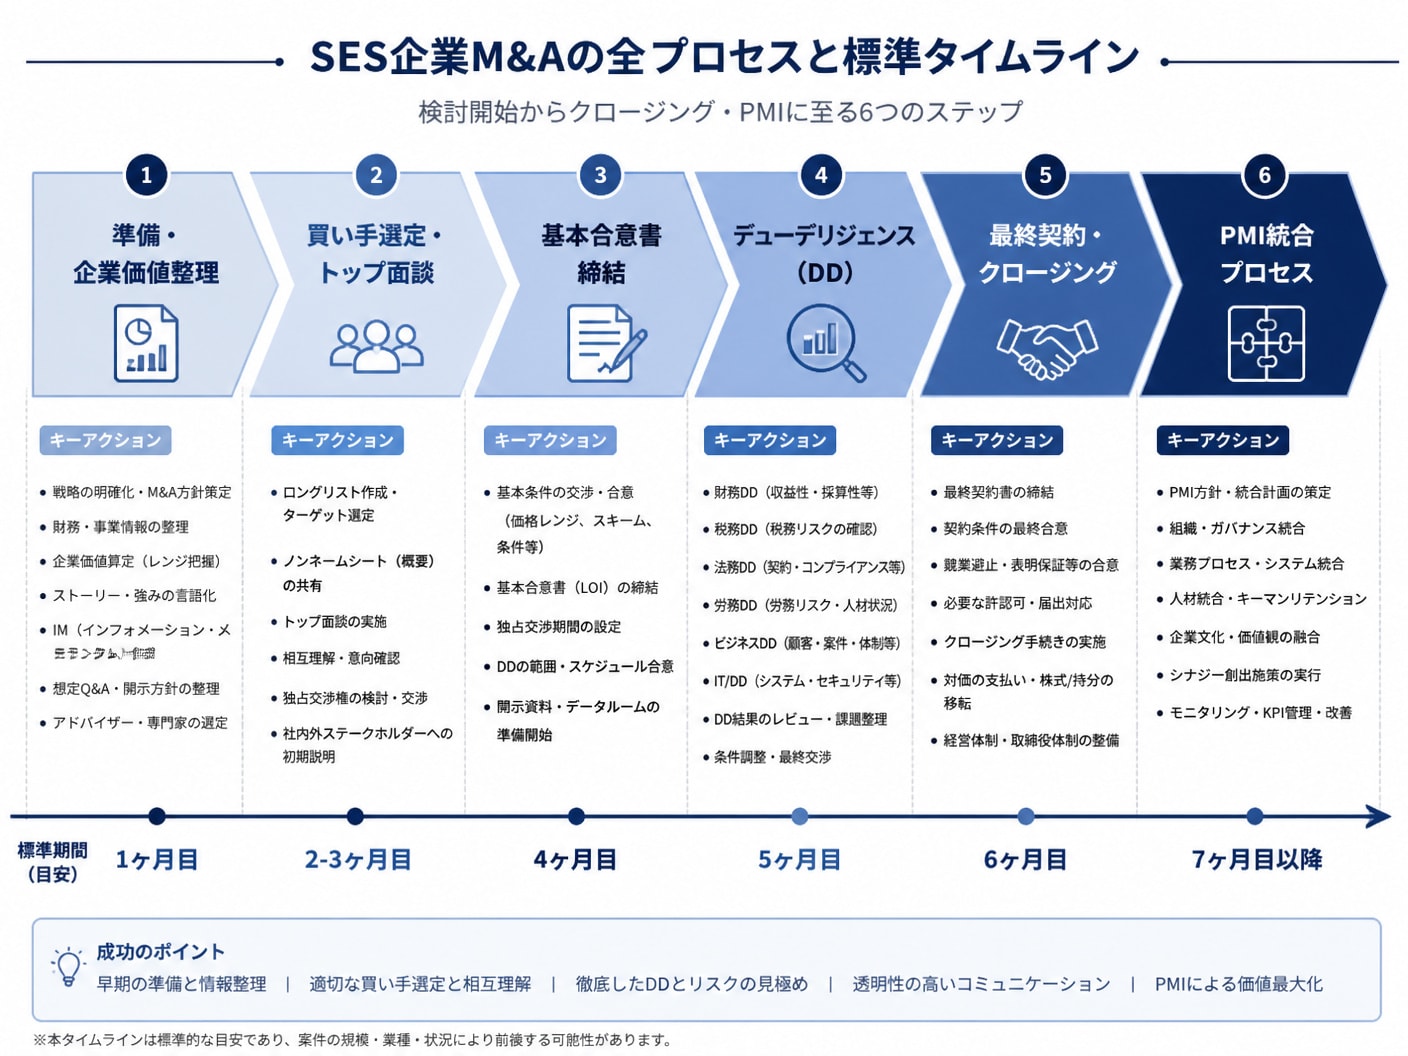
4. 企業価値の最大化に向けたM&Aの手順と成功事例のポイント 4-1. トップ面談からデューデリジェンスを経てクロージングに至る全流れ
SES企業のM&A手続きは、検討開始から最終クロージングまで通常3ヶ月から9ヶ月程度の期間を要します。各ステップで経営陣が果たすべき役割をあらかじめ把握しておくことが成功の鍵です。
打診・IM作成〜トップ面談:秘密保持契約(NDA)締結後、企業概要書(IM)をもとに検討が進み、経営理念やシナジーを語り合うトップ面談を実施します。
基本合意〜デューデリジェンス(DD):買収価格や主要条件の大枠に合意(MOU締結)した後、専門家による詳細な財務・労務・法務監査を受けます。
最終契約(DA)〜クロージング:買収監査の結果を踏まえて最終譲渡額を決定し、最終契約書を締結して株式譲渡または事業譲渡と対価の決済を行います。
全過程を通じて秘密保持を徹底し、通常の業務オペレーションを停滞させない経営陣のコントロールが求められます。
4-2. 大手SIerや同業者への売却でシナジーを生み出した過去の買収事例先端技術人材を抱えるSES会社が、相乗効果を高く評価されて好条件での売却を果たした成功事例には共通するパターンが存在します。
クラウドアライアンスの獲得事例:AWS構築に強みを持つエンジニア15名のSES社が、上流SIerへのグループインにより直請け案件比率を急拡大させ、売却評価額を底上げした事例。
セキュリティ専門チームの買収事例:SOC運用ノウハウを持つ少数精鋭チームが、総合ITコンサルティングファームの傘下に入り、コンサル案件の実行部隊として高い買収プレミアムを獲得した事例。
自社の強みと買い手の補完ニーズが合致した時、単体での財務価値を大きく上回る企業価値評価が実現します。
4-3. 売却成立後のエンジニア離職を防ぎ統合効果を出すためのPMI計画M&A成約後の経営統合プロセス(PMI)において、エンジニアの離職を防ぎシナジーを早期発現させるためには、事前の綿密な計画策定が不可欠です。
評価制度・処遇の段階的すり合わせ:買収直後の急激な制度変更は避け、エンジニアの評価基準や給与体系の移行期間を設けます。
キーマン繋ぎ止め(リテンション)策:核となるエンジニアやPMに対して、一定期間の在籍を条件としたインセンティブ(リテンションボーナス)等を設計します。
顧客および社員への適切なアナウンス:開示のタイミングを慎重に見極め、事業拡大とキャリア機会の増加という前向きなメッセージを伝えます。
統合作業の成功こそが、売り手経営者にとっての創業者利益の確保と、従業員の未来を守る最高の結果をもたらします。
 5. SESのM&AでAIやクラウド人材を正しく評価してもらうFAQ
5-1. 赤字や小規模なSES会社でも専門人材がいれば売却できますか
赤字決算や従業員10名程度の小規模なSES企業であっても、評価対象となる技術分野の人材が在籍していれば売却は十分に可能です。買い手企業にとっては、自社で採用活動を行えば数百万円以上のコストと数ヶ月の期間がかかる中途採用を、組織ごと即座に実現できる大きなメリットがあるためです。
財務全体の赤字が旧来型の受託部門に起因するものであっても、AI・クラウド・セキュリティ等の専門ユニットだけを切り出す「事業譲渡」の手法を活用することで、技術資産を適正な価値で買い手へ売却・引き継ぐことができます。
5-2. Key Personエンジニアの離職を防ぐ施策や開示タイミングは会社の核となるキーパーソンエンジニアの離職を防ぐためには、M&Aの情報開示タイミングとインセンティブ設計が極めて重要です。情報開示は、原則として最終契約締結後またはクロージング直前のタイミングで行うのが鉄則であり、噂段階での情報漏洩は現場の不要な動揺を招きます。
開示に際しては、大手グループ傘下に入ることによる案件選択肢の拡大や福利厚生の向上といったメリットを明確に提示すると同時に、キーマンに対しては一定期間の継続勤務を条件とした特別手当などのリテンション施策を講じることが効果的です。
6. 強みや単価を正しく評価につなげるSES事業 M&A・会社売却に特化したM&A支援SES事業 M&A・会社売却に特化したM&A支援を提供するM&A PMI AGENTは、エンジニアの人数規模だけでなく、平均人月単価、粗利率、稼働率、商流の深さ、技術領域の希少性、エンジニア定着率といったSES特有の事業資産を多面的に整理し、企業価値へと客観的に転換する支援を行っています。
無料相談・着手金・中間金・月額報酬が0円の完全成功報酬制を採用しており、成功報酬の最低額は500万円(消費税別、レーマン方式適用)と明瞭な料金体系が整えられています。
赤字企業やエンジニア10名程度の小規模企業、地方拠点を擁するSES会社であっても、同業SESや大手SIer、上場企業、IT以外の事業会社など多様な買い手候補から最適なシナジー相手を選定し、買収監査(DD)のサポートからクロージング後の経営統合(PMI)に至るまで一貫した伴走支援が受けられます。
7. まとめAI、クラウド、セキュリティといった最先端領域のエンジニアを擁するSES企業のM&Aでは、単なる在籍人数の多さではなく、高単価・高稼働を支える事業の再現性と、買い手企業との戦略的シナジーこそが評価額の決定要因となります。
売却交渉に臨むにあたっては、エンジニアのスキルシートや顧客ごとの商流・粗利率データ、労務コンプライアンスの遵守状況を事前に整理しておくことが減額リスクの回避につながります。自社の技術的強みを客観的なデータに落とし込み、最適なパートナー企業との巡り合いを通じて企業価値の最大化を実現してください。
編集者の紹介