SES会社の顧客集中・商流はM&A価格にどう影響する?
SES会社のM&A価格は、単なるエンジニア数や売上規模だけでなく、特定顧客への依存度や商流の深さといった収收益品質によって大きく左右されます。自社の企業価値を正しく把握し、買収交渉で優位に立つための評価構造と改善戦略を提示します。
1. 顧客集中度や商流の深さはSES会社のM&A価格にどう影響するか特定顧客への売上依存度や商流の階層構造は、買い手が案件を評価する際のリスクプレミアムおよび収益品質の評価に直結します。顧客依存度が高ければ顧客流出時の事業崩壊リスクが懸念され、商流が深い二次請け以降の案件中心であれば利益率と価格決定力が著しく阻害されるためです。
 1-1. 売上げ上位一社への依存度が引き起こす買い手のリスク減額
売上高全体の50%以上を特定の1社に依存しているSES会社は、買い手の買収監査において深刻な将来リスクと判定され、EBITDA倍率を引き下げる主要因となります。主要顧客が内製化に舵を切るか、あるいはベンダー変更を行った瞬間に、貴社の収益基盤の半分が消失するためです。
実務上の評価では、上位1社への依存率が30%以下に抑えられている状態が正常値とみなされます。依存率が60%を超えると、通常の評価額から20%から40%程度のディスカウントが提示されるか、あるいは売却後の業績達成に応じた後払いスキーム(アーンアウト条項)を要求される確率が急増します。
買い手にとっての顧客集中は、特定の支柱にのみ頼る建造物を買い取るような懸念を抱かせます。顧客の多様化は単なる安全策ではなく、買収価格を維持するための必須要件です。
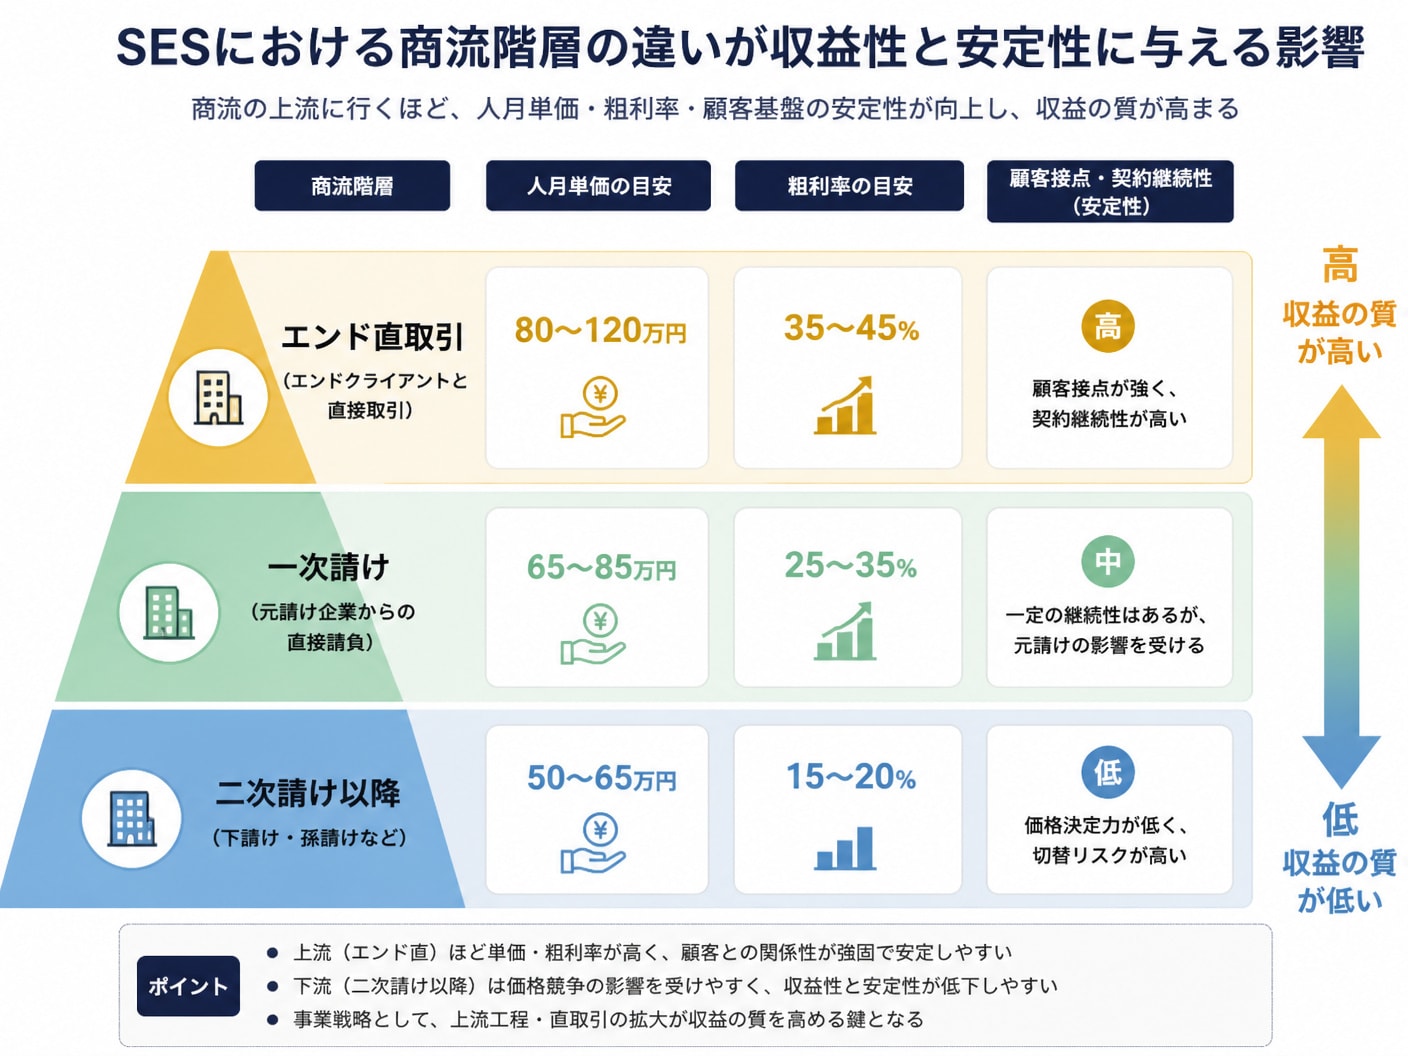
1-2. 商流階層とエンド直比率がエンジニア単価と粗利率を左右商流階層が深くなるほど中間マージンが重層的に差し引かれ、エンジニア1人当たりの売上単価と粗利率は不可避的に低下します。エンド直取引(直請け)案件の粗利率が35%から45%に達するのに対し、三次請け以降の案件では粗利率が15%前後にまで圧縮されるのが構造的な現実です。
商流区分 | 平均人月単価 | 平均粗利率 | M&A時の収益品質評価 |
|---|---|---|---|
エンド直(プライム) | 80万円〜120万円 | 35%〜45% | 極めて高い(将来の単価交渉力が強固) |
一次請け(大手SIer直) | 65万円〜85万円 | 25%〜35% | 高い(取引の再現性と規模感が安定) |
二次請け以降 | 50万円〜65万円 | 15%〜20% | 低い(薄利多売かつ解約リスクが高い) |
買い手企業は単に現在の利益額を見るのではなく、「その利益を稼ぎ出すためにどれだけのマージンを他社に抜かれているか」を注視します。商流の浅さは、そのまま企業の構造的な収益力と交渉力の強さを証明します。
1-3. 顧客別売上だけでなく粗利軸で集中リスクを再評価する手法顧客依存度の真のリスクを特定するには、売上高ベースの集計にとどまらず、顧客別の「粗利構成比」を用いた多角分析が不可欠です。一見すると売上比率が20%程度の顧客であっても、高単価かつ自社エンジニア主体の案件であれば、会社全体の粗利益の50%以上を叩き出している事例が頻発するためです。
売上高と粗利益のギャップを可視化するために、顧客ごとに「売上高シェア」と「粗利益シェア」を並列比較する評価シートを運用します。外注費を多く含む見掛け倒しの売上顧客と、高粗利をもたらす真の優良顧客を切り分ける分析手法です。
分析の結果、粗利益の大部分を特定1社に依存している事実が判明した場合は、買い手に対してその顧客との契約継続性を補強するデータを用意しなければ、大幅な減額交渉を回避できません。
2. EBITDA倍率と企業価値評価を左右するSES事業の収益品質
SES会社の売却価格(企業価値)は、時価純資産に営業利益の数年分を加算する「年買法」や、EBITDAに評価倍率(マルチプル)を乗じる「EBITDA倍率法」で算出されます。この際、収益の再現性や契約の質が高い企業ほど倍率が切り上がり、高値での譲渡が実現します。
2-1. 年買法とDCF法で評価される将来キャッシュフローの安定性中小規模のSES会社売却において頻用される年買法(時価純資産+EBITDAの3〜5年分)や、大手が用いるDCF法(将来キャッシュフローの現在価値還元)では、将来にわたる収益の継続性が評価の根幹となります。数ヶ月ごとに契約変更や終了のリスクがある不安定な案件群は、将来のキャッシュフロー算定において厳しい割引率が適用されます。
一方で、過去5年以上にわたり自動更新が継続しているプロジェクトや、クライアントの基幹システム運用に深く組み込まれている案件は、無形資産(のれん代)として高く評価されます。契約の「自動継続率」が90%を超えるSES会社は、買い手にとって非常に予見性の高い投資対象となります。
評価倍率を引き上げる鍵は、過去の決算数値そのものではなく、その利益が買収後も同等以上に再現されるという客観的根拠の提示にあります。
2-2. エンジニア定着率と稼働率が企業価値算定に与える定量評価エンジニアの在籍状態と稼働力は、買い手のEBITDA評価倍率を上下させる直接的な定量指標です。具体的には「エンジニア平均単価」「稼働率」「年間定着率(離職率の低さ)」「採用獲得単価」の4指標が、買収後の事業計画の実現性を補強します。
稼働率95%以上および年間離職率10%以下:EBITDA倍率に1.0〜2.0倍のプレミアムが加算される要因
稼働率85%未満または年間離職率25%以上:将来の稼働穴埋めコストが発生するとみなされ、評価減額の対象
自社採用体制の確立:人材紹介会社に依存せず低コストで採用できる仕組み自体が価値として評価
SES事業の本質は「人が生み出す継続的なキャッシュフロー」の集合体です。エンジニアが定着し、常に高稼働を維持する組織構造は、それ自体が強固な競争優位性としてマルチプルを押し上げます。
2-3. 契約継続実績と代替可能性で顧客集中の減額を抑えるスキーム上位1社への売上集中度が40%を超えている場合でも、契約の長期継続実績と「エンジニアの代替可能性」を証明する運用標準化ができていれば、価格のディスカウントを最小限に抑えられます。特定人物の属人的なスキルに依存せず、組織として案件を引き継げるプロセスが構築されているかが焦眉の点となります。
具体的には、過去3〜5年間の同一顧客における増員実績や契約更新履歴、および標準化された業務マニュアルやスキルマップの存在を提示します。さらに、万が一特定エンジニアが離脱した場合でも、自社内の別要員やパートナー人材を即座に補充できる「要員代替フロー」を明文書化して買い手に開示します。
顧客集中という定性的なリスクに対して、運用プロセスの仕組み化という定量的根拠で対抗することにより、買い手のリスク懸念を払拭することが可能になります。
3. 2年間で企業価値を1.5倍に高める商流・顧客構成の改善モデル売却前の1〜3年間で計画的な事業磨き上げ(企業価値向上施策)を実行すれば、顧客の分散と商流の引き上げを同時に達成し、M&A価格を劇的に高めることが可能です。適切なロードマップに基づく実行力こそが、売却対価を最大化する絶対的な鍵となります。
 3-1. 二次請け中心から直請け化を進める具体的ロードマップとKPI
二次請け・三次請けが中心の体制から直請け(エンド直・元請け)比率を60%以上に引き上げるには、営業体制の再構築と厳格な進捗管理KPIの設定が不可欠です。エンジニアのスキルセットを「単なる開発要員」から「顧客のIT課題を直接解決するコンサルティング型」へ再定義することから始めます。
直請け化推進ロードマップは、ターゲット企業群の定義、直請け用提案書の型化、およびインサイドセールスと直接営業の連携プロセスで構成されます。月次で管理すべきKPIは「直請け新規商談件数」「一次請け以上のアサインエンジニア数」「エンド直案件の粗利率推移」の3点です。
2年間で直請け比率を30%から60%超へ引き上げることで、平均人月単価が15万〜20万円底上げされ、EBITDA全体のベースラインが飛躍的に拡大します。
3-2. 顧客ポートフォリオ分散でリスクプレミアムを低減させる戦略買い手が要求するリスクプレミアム(リスクに応じた減額率)を抑え込むには、上位1社の売上構成比を30%以下、上位5社の合計比率を60%以下へ引き下げる顧客ポートフォリオ戦略を遂行します。特定顧客の急な予算削減が自社の存続を脅かさない状態を作り出すためです。
具体的には、新規獲得リソースを特定業界に偏らせず、医療、EC、金融、製造など複数の成長産業へバランスよく分散配置します。さらに、各顧客の契約更新月を年間を通じて分散させ、解約リスクが単一の時期に集中しない契約構造を設計します。
整然と分散された顧客ポートフォリオは、買い手に対して「買収後も極めて安定した現金流出入が見込めるポートフォリオ資産」としての確信を与えます。
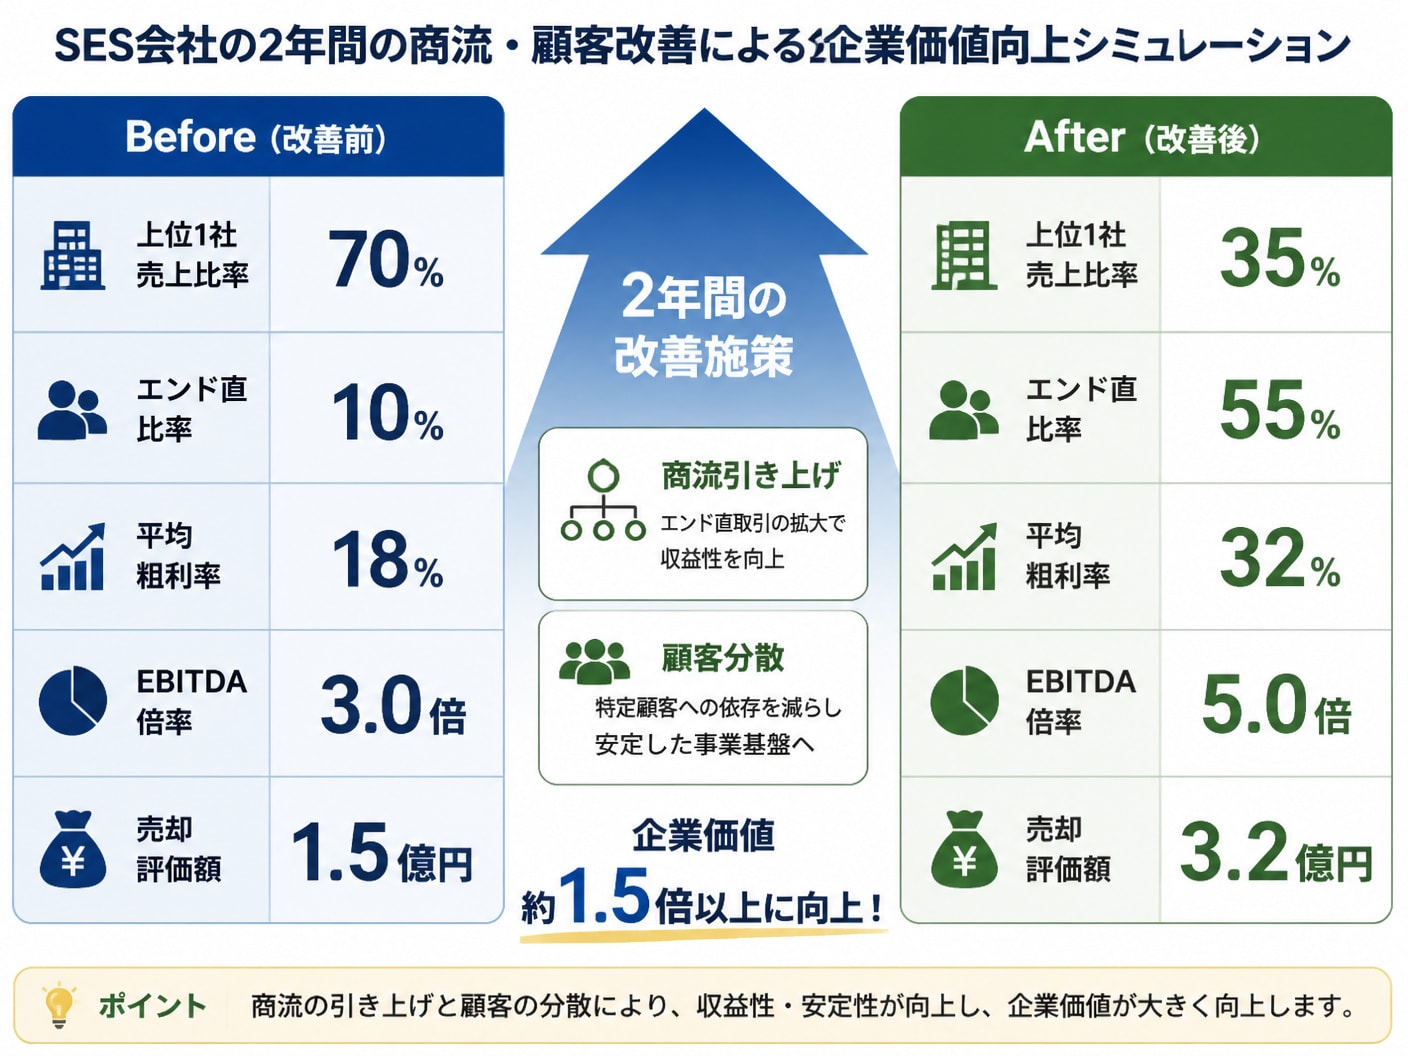
3-3. 事例で見る売却価格Before・Afterシミュレーション商流改善と顧客分散を実施した場合と、何の対策も講じずに放置した場合の売却価格差をシミュレーションします。従業員数30名、年間売上3億円のSES会社における2年間の取り組み成果を比較検討します。
評価項目 | 放置した場合(Before) | 2年間改善を実施した場合(After) |
|---|---|---|
上位1社売上比率 / エンド直比率 | 65% / 10%(二次請け以降が主) | 30% / 50%(直請け・一次請け中心) |
平均人月単価 / 平均粗利率 | 65万円 / 20% | 85万円 / 35% |
年間EBITDA | 2,000万円 | 4,500万円 |
適用EBITDA倍率 | 3.0倍(顧客集中リスク減額) | 5.0倍(高収益・分散プレミアム) |
試算される企業価値(売却価格) | 6,000万円 | 2億2,500万円(約3.7倍に跳ね上げ) |
構造改革を行った結果、EBITDA自体の増加と適用倍率のダブルの上昇効果が発生し、最終的な企業価値は3倍以上に跳ね上がります。事前準備の有無が手取り対価の致命的な差となって表れます。
4. 買収DDで厳密に確認される契約条項とコンプライアンスリスク
買収監査(デューデリジェンス:DD)において、買い手側の弁護士や公認会計士は、契約形態と実態の乖離や労務コンプライアンスの不備を極めて厳格に検証します。検出されたリスクは直接的な買収価格の減額、あるいは契約解除条件の追加につながります。
 4-1. 偽装請負リスクと未払残業代問題が企業価値評価を下げる要因
準委任契約(SES)でありながら、客先から直接的な指揮命令を受けて業務を遂行している「偽装請負」の実態が存在する場合、DDにおいて極めて重大なコンプライアンス違反と判定されます。違法状態の解消に向けた業務プロセスの全面改定コストや、行政指導リスクが買い手の評価額から直接減額されます。
また、エンジニアに対するみなし残業手当(固定残業代)の計算ロジック不備や、三六協定を超過した長時間労働に伴う未払残業代は、過去2〜3年分に遡及して簿外債務として算出されます。簿外債務が1,000万円算出された場合、買収価格から1,000万円がそのまま差し引かれます。
売却プロセスを開始する前に、専門家による労務監査を実施し、契約形態の適正化と労働時間の厳格な管理体制を完了させておくことが不可欠です。
4-2. チェンジオブコントロール条項と顧客承諾の事前確認手続き主要顧客との基本契約書に「チェンジオブコントロール(COC)条項」が含まれているか否かは、M&Aの成否を分ける最重要チェック項目です。COC条項とは、会社の株主や経営陣に変更が生じた場合、相手方が契約を一方的に解除できる権利を定めた規定を指します。
株式譲渡を実行した際、上位顧客の契約にCOC条項が存在すると、M&A実行後に主要契約が解約されるリスクが発生します。したがって、基本合意締結後の適当なタイミングで、買い手とともに顧客への事前通知および契約継続の事前承諾手続きを計画的に進める必要があります。
顧客からの承諾が得られないリスクを想定し、あらかじめ契約書の条項を細かくリーガルチェックしておく実務対応が求められます。
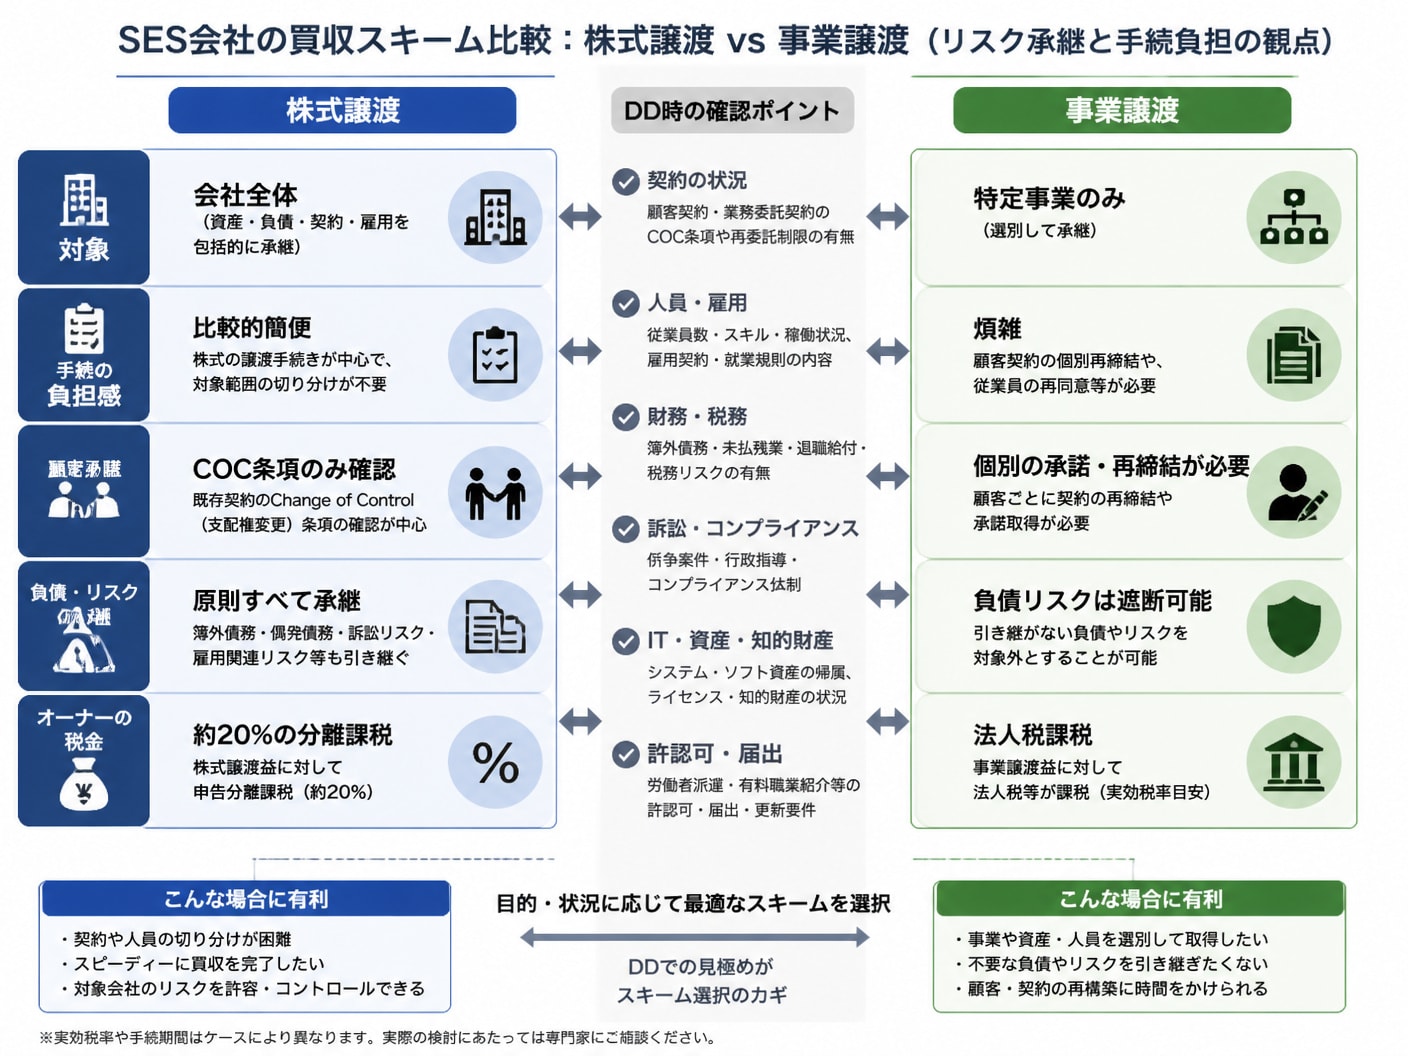
4-3. 株式譲渡と事業譲渡で異なるリスク承継と売却対価の手取り額M&Aのスキーム選択には「株式譲渡」と「事業譲渡」の2通りがあり、それぞれ顧客契約・雇用の引き継ぎ難易度、および創業者個人の手取り額に著しい差が発生します。
株式譲渡:株主変更のみで法人格が存続するため、顧客契約や雇用契約が原則そのまま引き継がれる。個人株主の譲渡益に対する税率は約20.315%の分離課税となり、手取り金額が最大化しやすい。
事業譲渡:SES事業のみを選択的に譲渡するスキーム。不要な負債や過去の労務リスクを遮断できる反面、顧客契約の個別再締結や従業員からの転籍同意を個別に取り直す必要があり、移行手続きが極めて煩雑。譲渡益は法人に課税される。
過去の労務リスクや偽装請負リスクが解消されている健全な企業であれば、手続きが簡便で税率面でも圧倒的に有利な株式譲渡を選択するのが定石となります。
5. SES会社の売却と評価向上に関するよくある質問(FAQ)SES会社の売却や企業価値向上に関して、オーナー経営者が実務上で直面する疑問に対し、M&A実務の定量的観点から回答します。
5-1. 特定の主要顧客への依存度が高くても希望価格で売却できるか依存度が高い状態であっても、希望価格帯での売却は十分に可能です。ただしそのためには、単なる売上比率の提示ではなく、その顧客との取引が不可逆的である根拠を示す必要があります。
具体的には、顧客の基幹システム運用を長年独占的に担っている実績や、代替不可能な技術領域の提供、および5年以上の自動更新実績を買い手に開示します。さらに、売却対価の一部を業績連動型の後払い(アーンアウト)にする構造を受け入れることで、買い手のリスクを軽減し、満額に近い評価額を引き出すアプローチが有効です。
5-2. 商流改善に必要な準備期間と直請け化を推進する優先順位商流改善と顧客分散を達成し、企業価値に反映させるための標準的な準備期間は1.5年から3年間です。最優先で取り組むべき手順は、既存の二次請け案件のうち、利益率が極めて低い案件の段階的な縮小と、直請け獲得のための営業スキーム構築です。
自社の得意とする技術領域(例:クラウド基盤構築、特定のERPパッケージ導入等)に特化した専門部署を設置し、エンド企業への直接アプローチを開始します。半年から1年で直請けの成功事例を作り、2年目以降にその構成比を拡大していく展開が最も再現性の高い手順となります。
5-3. 経営者が売却後も一定期間会社に残る条件は価格に影響するか創業者経営者が売却後も役員や顧問として1〜3年間残留する条件(キーマンロックイン契約)は、買収価格に対して強力なプラスの影響を与えます。特に営業や採用が経営者の個人技に依存しているSES会社の場合、経営者の即時退任は顧客離脱とエンジニア離職の最大リスクとみなされるためです。
経営者が一定期間留まり、顧客関係と組織の引き継ぎを責任を持って完遂する契約を結ぶことで、買い手のリスクは大幅に低下します。その結果、リスクディスカウントが除外され、EBITDA倍率の上方修正(価格上昇)が実現します。
6. 商流や単価を正しく評価するSES事業 M&A・会社売却に特化したM&A支援SES会社のM&Aにおいて、単に直近の決算書の利益やエンジニア数だけで自社の価値を推し量ることは、企業の本当の価値を見誤るリスクを伴います。エンジニアの平均人月単価、各案件の商流階層、顧客集中度、エンジニアの稼働率や定着率、さらには契約内容の適正性に至るまで、SES特有の構造を詳細に分解・評価しなければ、買い手に対して真の強みを伝えることはできません。
SES事業 M&A・会社売却に特化したM&A支援を行っている「M&A PMI AGENT」は、こうしたSES業界特有の評価軸を精密に整理し、買い手候補に対して貴社の事業価値を適正かつ最大限にプレゼンテーションする専門力を備えています。
一般論としての財務評価しかできない一般的なM&A仲介会社とは異なり、同社は「単価・粗利・稼働率・商流」というSESの収益品質の根幹に踏み込んだ企業価値の算出を行います。
同業SES企業をはじめ、SIer、上場企業、IPOを目指す成長企業、異業種の大手事業者など、多角的な買い手ネットワークの中から、貴社の技術領域や顧客基盤と最も高いシナジーを発揮するパートナーを選定することが可能です。
相談料、着手金、中間金、月額報酬はすべて0円の完全成功報酬制が採用されており、売却を決定していない情報収集の段階からでも、自社の現在地と将来の価値向上策を客観的に把握するための無料相談を利用できます。秘密保持を厳格に徹底した匿名打診から、クロージング後の円滑な経営統合(PMI)に至るまで、一貫した伴走支援を受けることが可能です。
7. まとめSES会社のM&A価格は、単なる規模の大小ではなく、特定顧客への依存度や商流階層が示す「収益の品質」によって根本から決定されます。顧客集中度を下げ、エンド直や一次請け案件の比率を高める事前準備を実行することで、EBITDA倍率は劇的に改善し、企業価値は1.5倍から3倍以上へ向上します。
事前のアプローチを計画的に開始し、自社の真の価値を適正に評価するパートナーとともに、価値最大化を目指した戦略を推進してください。

編集者の紹介