BP中心のSES会社は売却できる?協力会社との契約と評価
BP(ビジネスパートナー)への依存度が高いSES会社であっても、適切な準備と契約の透明化を行えばM&Aによる売却は十分に可能です。買い手が重視する評価軸と実務手順を徹底解説します。
1. BP中心のSES会社も売却可能?評価が分岐する条件と買い手の本音BP依存度が高いSES会社であってもM&Aによる会社売却は十分に可能です。買い手が重視しているのは単なる社員の在籍数ではなく、契約の引き継ぎ可能性、外注粗利の再現性、顧客契約との接続状況という事業の質にあります。
1-1. BP比率50%・70%・90%で変化する買い手の評価傾向BP比率が高くなるにつれて、買い手企業が査定する際の主眼はエンジニアの維持から契約の安定性へとシフトします。それぞれの段階に応じて、評価される強みと警戒される減点リスクが明確に分かれます。
BP稼働比率 | 買い手の評価傾向 | 主な加点・減点要因 |
|---|---|---|
50%程度 | バランス型として高く評価される | 自社雇用と外部調達の両立、固定費リスクの低さが評価される。 |
70%程度 | 外注管理力と営業力が評価対象 | 粗利率の維持と再委託条項の遵守が、株価倍率(EBITDA3〜5倍など)に直結する。 |
90%以上 | 供給網(ネットワーク)の価値に特化 | BPの離脱リスクや偽装請負リスクが懸念され、契約管理の実務精度が問われる。 |
公表事例データによればSES企業の売却価格は年商の0.5〜1.4倍、EBITDAの3〜5倍+手元現金が評価軸の中央値となりますが、BP比率90%超の企業であっても粗利が確保され契約が適正化されていれば高値での成約が期待できます。
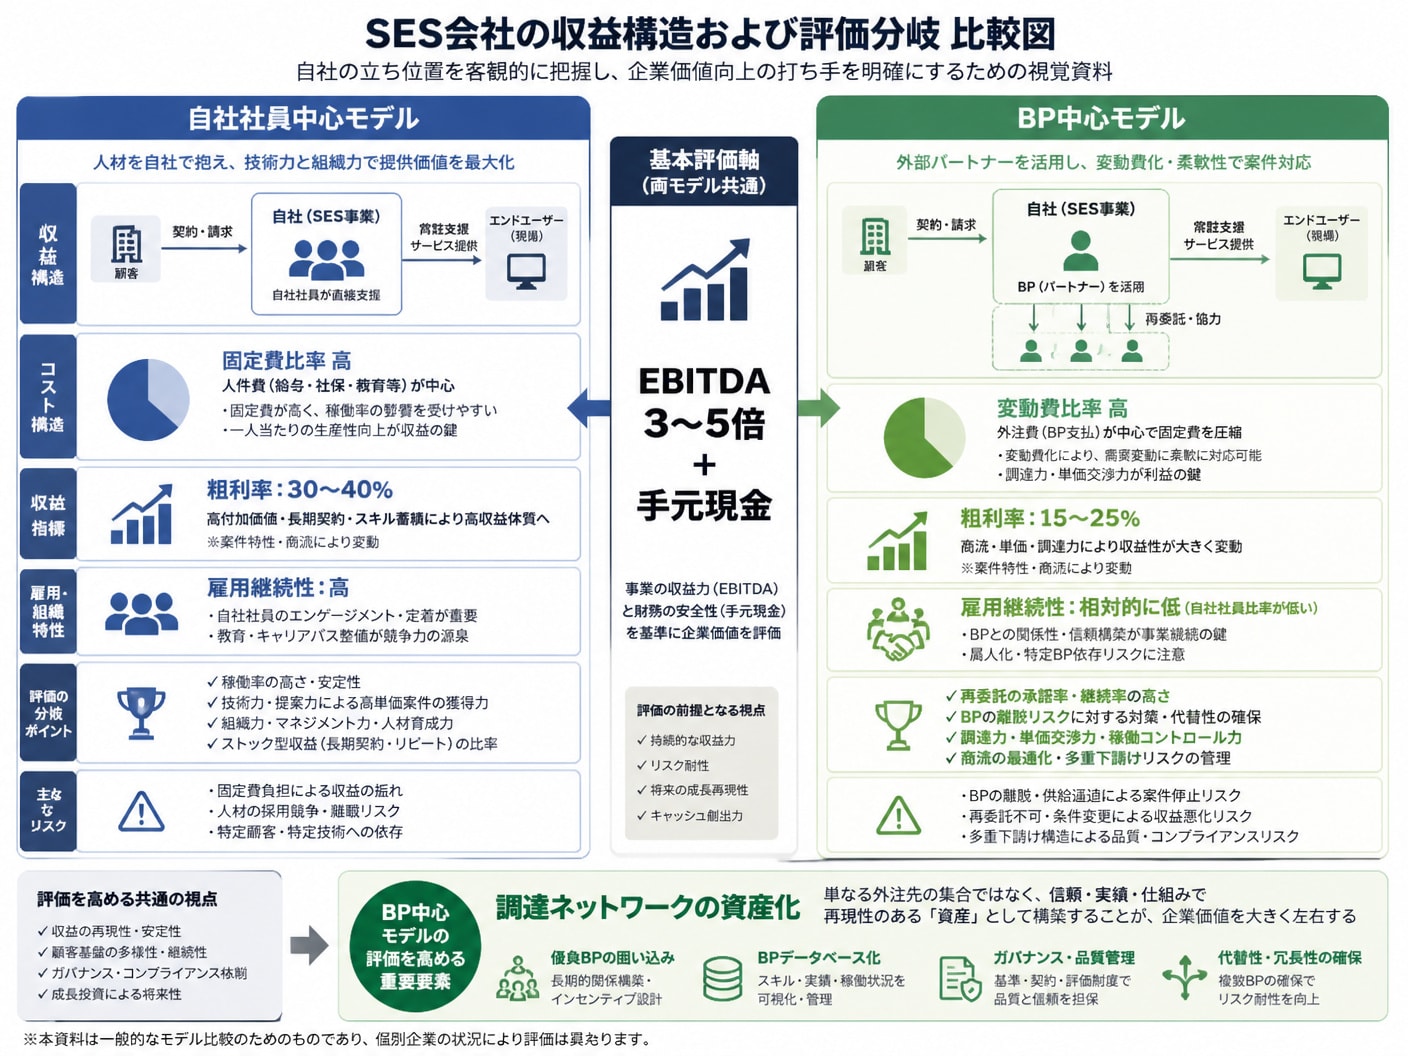
1-2. 自社社員モデルとBP中心モデルの利益構造やリスク比較BP中心モデルは自社社員中心モデルと比較して、待機に伴う固定費リスクを低減できる大きな財務的強みを持っています。一方で、案件あたりの粗利率が低くなりやすく、調達網の継続性に依存する構造となります。
比較項目 | 自社社員中心モデル | BP中心モデル |
|---|---|---|
固定費・人件費 | 待機時も固定人件費が発生(高リスク) | 案件稼働に応じた変動費化(低リスク) |
粗利率 | 一般に30%〜40%程度と高い | 一般に15%〜25%程度と薄い |
売上継続性 | 雇用関係に基づくため高い | 契約解除や値上げ要求のリスクあり |
契約移転の容易さ | 株式譲渡で雇用・契約一律承継 | 再委託承諾や個別同意の厳格な確認が必要 |
協力会社離脱リスク | 社員の離職率管理が重要 | パートナー企業の取引停止リスク対策が必要 |
買収側(買い手)は、この構造的違いを理解した上で「自社社員中心の営業力」と「売り手のBP調達力」を組み合わせるシナジーを狙って買収を検討します。
1-3. 協力会社ネットワークを営業資産として評価させる転換発想協力会社との関係を「外注への依存」ではなく「フレキシブルな外部エンジニア供給網」という事業資産へ再定義することが売却額向上への鍵となります。自律した調達ネットワークは、採用難が続くIT市場において極めて強い武器になります。
パートナー企業のデータベース化(スキル帯、稼働可能人数、連絡窓口の構造化)
過去の案件アサイン実績と稼働率のデータ化による調達再現性の証明
主要協力会社との長年の取引実績と単価維持の交渉力
買い手企業に対して自社が誇る「案件と人材を合致させる営業マッチング機能」をアピールすることで、単なる人材派遣にとどまらない事業価値が認められます。
 2. 顧客契約と協力会社契約の再委託条項を紐付ける実務手順
M&Aデューデリジェンス(詳細調査)で買い手が最も警戒するのは、顧客との基本契約における「再委託禁止・承諾条項」の不備やBP契約とのズレです。契約の法的リスクを案件単位で洗い出し、是正する手順が不可欠です。
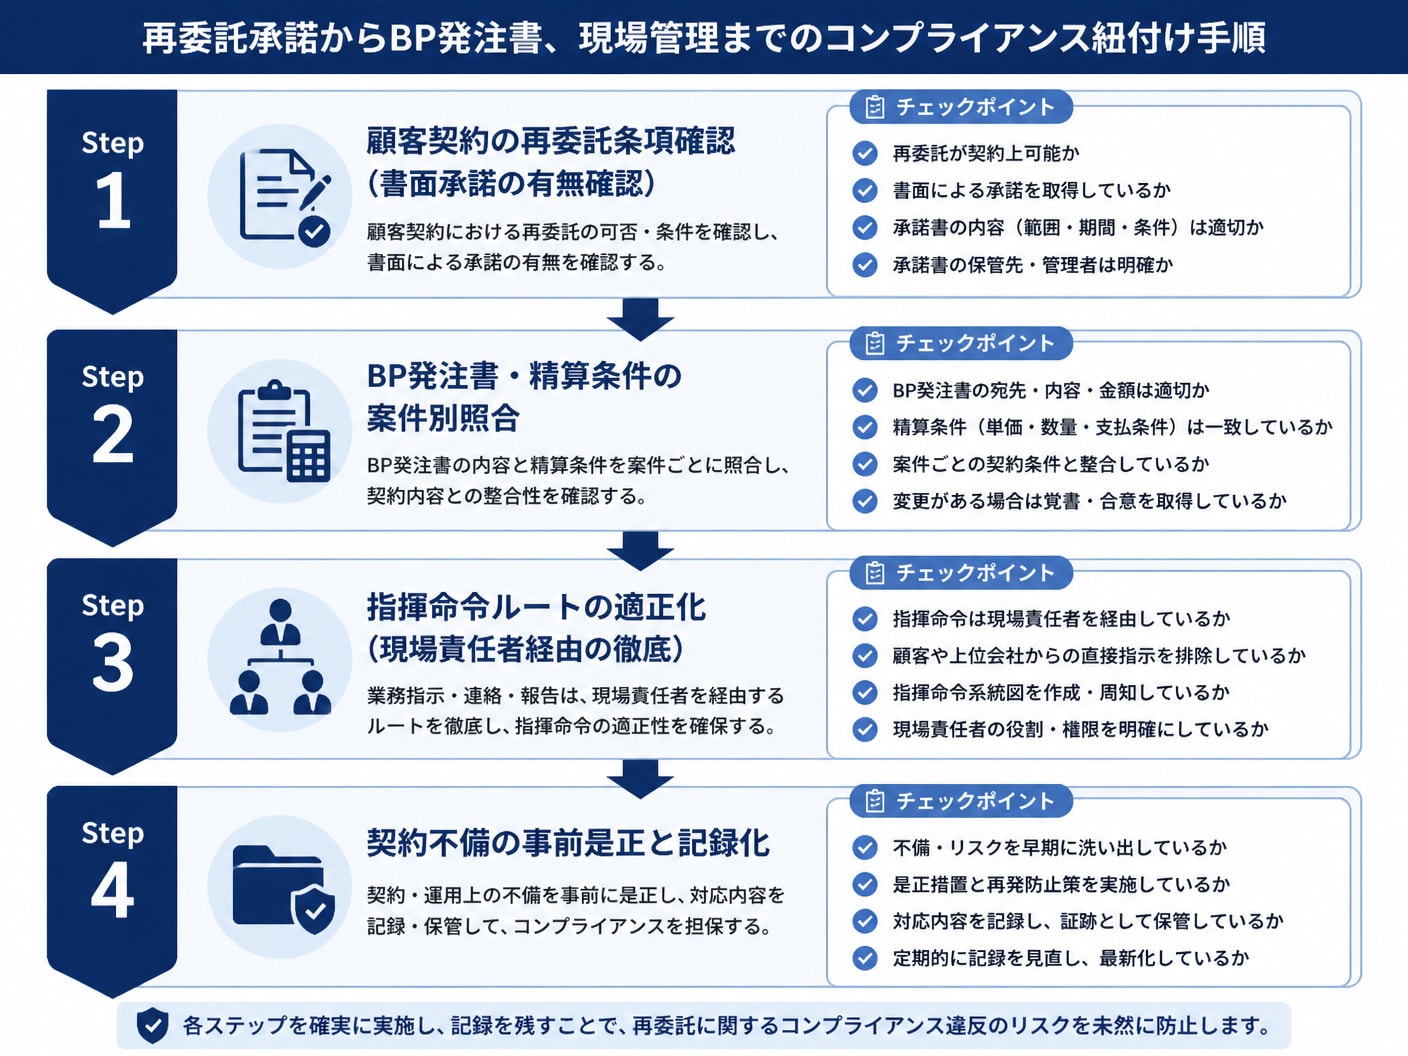
2-1. 顧客契約の再委託承諾とBP発注書を案件単位で照合する方法顧客(元請け・エンド)との基本契約書に記載された再委託条項と、実際に発注しているBPとの契約・発注書を全案件一式で照合します。口頭承諾や慣行での運用は買い手から契約不備として大きな減点対象とされます。
照合項目 | 確認書類 | チェックポイント |
|---|---|---|
再委託の可否・承諾 | 顧客基本契約書・特約事項 | 事前書面承諾の規定があるか、承諾書が保管されているか |
商流・再々委託 | BP基本契約書・個別発注書 | BP側が再々委託を行っていないか、承諾範囲内か |
責任範囲と精算条件 | 発注書・精算幅規定 | 顧客請求の精算幅とBP支払の精算幅が一致・連動しているか |
案件ごとに「顧客名・顧客契約上の再委託規定・事前書面承諾の有無・BP名・BP発注書」を紐付けた管理一覧表を作成し、法的安全性を客観的に証明します。
2-2. 偽装請負の懸念を払拭する指揮命令権と管理体制の構築手順準委任契約や請負契約にもかかわらず、顧客や自社がBPエンジニアに対して直接指揮命令を行っている場合、偽装請負や違法派遣のリスクとして買い手の買収意欲を冷え込ませます。現場の実務運用を是正する必要があります。
作業指示および勤怠確認は、必ずBP側の現場責任者(管理者)を経由する連絡ルートに一本化する
業務委託契約書内に指示系統・責任範囲を明記し、実際の連絡履歴を記録・保存する
派遣事業許可が必要な運用になっていないか、厚生労働省の区分基準に基づき労務チェックを実施する
実態としての指揮命令関係が適正であることを証明する管理フローを作成しておくことが、デューデリジェンスを円滑に進めるための絶対条件となります。
2-3. 契約の未備や不備を発見した際の是正スケジュール策定法過去の契約において書面承諾が不足している案件や不備が発見された場合は、買い手への打診を本格化させる前に是正手続きを終えるスケジュールを組みます。早期の自主是正が企業価値の防衛につながります。
契約不備案件の全件洗い出しと影響度調査(売上・粗利への影響度順で優先順位付け)
顧客およびBPとの個別の合意書・再委託承諾書の巻き直し交渉(売却目的とは伏せて定期更新等で対応)
修正完了した契約管理DBの更新と法務弁護士・専門家による是正チェックの完了
是正を後回しにして売却交渉に入ると、最終契約直前の価格減額(減額交渉)や表明保証リスクの拡大を招くため、遅くともデューデリジェンス着手前までに完了させます。
 3. 外注粗利の企業価値評価と離脱リスクを抑えるデュードリ対策

買い手企業は、SES会社の企業価値を算定する際、自社社員による粗利と外注(BP)による粗利を明確に区別します。外注粗利の持続性を評価させるための定量的なデータ提示が欠かせません。
3-1. 外注粗利と自社社員粗利を分離して算出する企業価値評価法企業価値評価(バリュエーション)において、実態の収益力を示すEBITDAの算出時に自社社員粗利と外注粗利を分離します。買い手はそれぞれの粗利の性質に合わせた倍率を適用して評価を組み立てます。
自社社員粗利:雇用の継続性を前提に高いマルチプル(評価倍率)が適用されやすい
外注粗利:契約の離脱可能性を考慮し、やや保守的な倍率補正がなされる傾向がある
営業利益・EBITDAへの寄与度:役員報酬や一時費用を調整した「実態利益」として明確に算出する
外注粗利であっても、取引年数が長かく粗利率が安定している案件については、自社社員粗利に近い評価倍率を獲得することが可能になります。
3-2. BPエンジニアの離脱リスクを定量化する指標と代替案提示売却後にBP契約が解除されたり、エンジニアが離脱したりするリスクについて、買い手は慎重に見極めを行います。リスクを定量的に示しつつ、代替パートナーの手配力を実証することで不安を解消させます。
リスク定量化指標 | 算出基準・評価方法 | 買い手への提示・代替対策 |
|---|---|---|
BP取引継続年数 | 主要協力会社との平均取引年数(3年以上など) | 長年の信頼関係による契約継続の裏付け |
特定のBP集中度 | 上位3社への売上依存比率 | 集中度が低い(分散されている)ことを示しリスク軽減 |
代替調達力・代替率 | 離脱発生時に新規BPから代替人材をアサインできるまでの平均日数 | 類似スキルを持つ代替パートナー候補群のリストを提示 |
万が一特定のBPが離脱した場合でも、自社の調達ネットワークを活用すれば短期間で同等スキルの要員を補てんできる実績を示すことが、最大のデューデリジェンス対策となります。
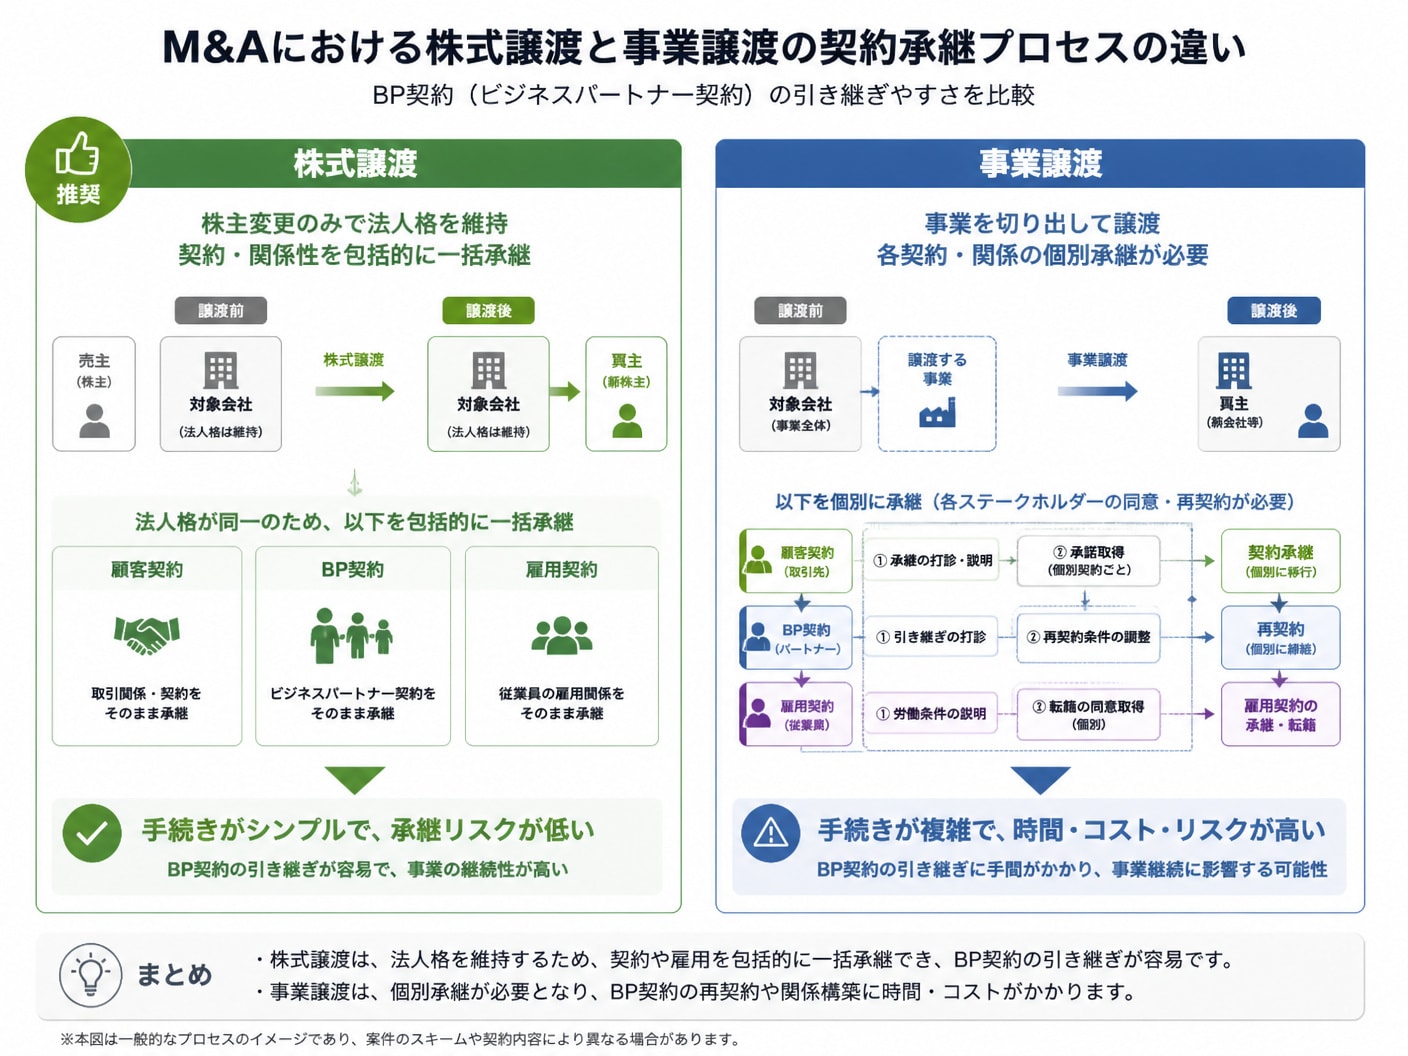
3-3. 株式譲渡と事業譲渡で異なる契約承継手続きと税務の選択肢SES会社売却の手法として、会社ごと譲渡する「株式譲渡」と、SES事業のみを切り離す「事業譲渡」があり、契約承継の手続きや税務構造が大きく異なります。
比較軸 | 株式譲渡(会社全体) | 事業譲渡(事業のみ選択) |
|---|---|---|
契約の承継 | 原則そのまま全継続(チェンジ・オブ・コントロール条項要確認) | 顧客・BP・社員一人ひとりの個別同意・契約再締結が必要 |
BP契約の手続き | 法人存続のため原則巻き直し不要で簡便 | BP各社との個別の契約譲渡合意が必要(離脱リスク高) |
売り手側の税務 | 個人株主の譲渡所得課税(約20.315%の分離課税) | 法人に対する法人税等(約30%〜34%)の課税対象 |
推奨されるケース | BP中心の会社で、契約関係を丸ごと引き継がせたい場合 | 他事業を手元に残したい、または特定事業のみ売りたい場合 |
BP中心のSES会社においては、契約移転のハードルが低い株式譲渡を選択するのが一般的であり、買い手側にとっても事業中断リスクを最小化できるメリットがあります。
 4. SES売却を成功に導く事前準備資料と買い手との交渉手順
買い手企業との交渉を優位に進め、短期間で成約に至るためには、初動で提示する開示資料の精度が合否を分けます。売り手側から戦略的に情報を可視化して提示することが重要です。
4-1. 買い手企業が初動で開示を求める商流図と単価表の作成手順買い手企業は、初期の打診段階(秘密保持契約締結後)で案件ごとの商流の浅さや単価水準を一目で把握したがります。個人名や具体顧客名を匿名化したポートフォリオを作成します。
商流の深さの明確化:エンド直、元請け、一次請け、二次請け別の売上構成比をパーセンテージで明示する
案件別・スキル別の単価表:平均人月単価、精算幅、稼働エンジニアの経験年数を一覧化する
案件別粗利率の整理:売上単価とBP支払単価(または原価)の差額と粗利率を算出しておく
これらのデータを匿名化した「スキル・単価ポートフォリオ」として整理しておくことで、買い手は自社とのシナジーや粗利改善のポテンシャルを迅速に評価できるようになります。
4-2. 同業SESやSIerなど買収シナジーが高い買い手の特徴SES会社の買い手は主に「同業ロールアップ型」「SIer・受託開発会社」「非IT事業会社」に分類され、ターゲットに応じた強みのアピールが求められます。
買い手のタイプ | 買収の主な目的・狙い | 売り手(BP中心SES)のアピールポイント |
|---|---|---|
同業SES(ロールアップ型) | エンジニア数の拡大、営業網の統合 | 自社でカバーできない案件へのアサイン、調達速度 |
SIer・受託開発会社 | 開発ラインの確保、外注費の内製化 | 特定技術領域のBP供給網、案件即応力 |
非IT事業会社(DX推進) | 社内IT部門の内製化、IT参入 | エンジニアチームの一括調達機能、事業運用体制 |
特に1社あたり中央値7社の買い手がオファーを寄せる市場環境において、相手の目的に合わせた資料提示を行うことが高価格妥結への近道となります。
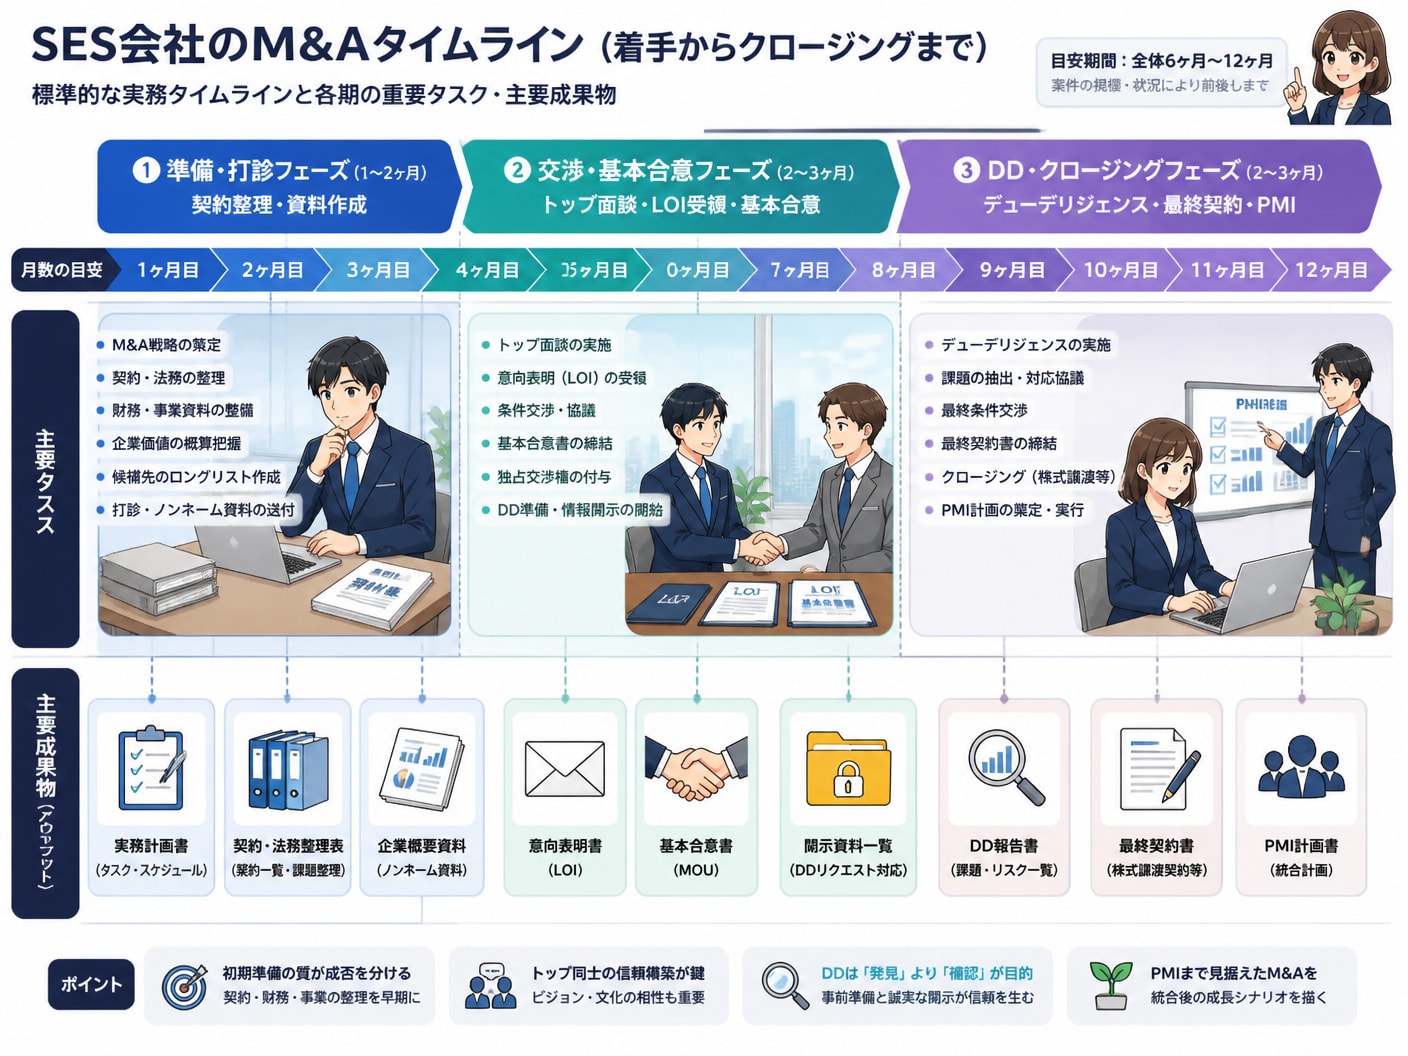
4-3. 仲介会社への相談から最終契約締結までの実務タイムラインM&Aの着手からクロージング(譲渡完了)までは通常6ヶ月〜1年程度を要します。各フェーズでやるべきタスクを逆算して計画的に実行します。
準備・打診フェーズ(1〜2ヶ月):売却条件整理、決算書・契約書の確認、企業概要書(IM)作成、匿名打診
交渉・基本合意フェーズ(2〜3ヶ月):意向表明書(LOI)受受、トップ面談、条件交渉、基本合意書(MOU)締結
DD・最終契約フェーズ(2〜3ヶ月):買収監査(DD)受入れ、最終契約書(DA)締結、クロージング・PMI(引き継ぎ)
タイムラインを意識し、買収監査(DD)の段階で迅速に資料を提出できる状態を整えておくことで、交渉の停滞や条件切り下げを防ぐことができます。
 5. BP依存度が高いSES会社の売却に関するよくある質問
BP中心のSES会社を経営するオーナーから頻繁に寄せられる実務上の疑問について、具体的な根拠に基づき回答します。
5-1. BPの稼働比率が90%を超えていても株式譲渡は可能か稼働比率90%超のBP依存型 SESであっても、株式譲渡による売却は十分に可能です。買い手が評価するのは「自社社員の人数」ではなく、「そのBPネットワークでどれだけの粗利が安定して継続発生しているか」だからです。
成約に至るための絶対条件は、①顧客契約における再委託の書面承諾が揃っていること、②上位数社のBPへの過度な依存が回避されているか代替調達体制があること、③準委任・請負の現場運用に偽装請負等のコンプライアンス違反がないことの3点です。
実際に年商1億〜3億円規模でBP比率が90%近い企業でも、主要顧客との長期取引実績と厳格な契約管理が評価され、EBITDA倍率に基づき円滑に株式譲渡が成立した事例が多数存在します。
5-2. 売却検討の事実をBPや社員へ伝えるタイミングはいつか売却検討の事実をBPや社員へ開示する最適なタイミングは、買い手との間で最終契約書(DA)を締結した直後、またはクロージング当日です。基本合意やデューデリジェンスの段階で公表することは厳禁です。
基本合意段階:経営者およびごく一部の役員のみで進行し、秘密保持(NDA)を徹底する
DD期間中:監査資料の準備においてもM&A目的である旨は社内・社外に伏せて作業する
最終契約締め後:代表者から主要社員へ丁寧な説明を行い、その後主要BPへ挨拶・引き継ぎ案内を行う
早期に噂が広まると、BPエンジニアの引き抜きやパートナー企業の離脱、社員の動揺による退職を引き起こし、企業価値が著しく損なわれます。BP契約の更新拒否や単価交渉のリスクはどう評価されるか
売却に伴うBPからの契約更新拒否や値上げ(単価交渉)のリスクは、買い手の買収監査(DD)において主要な減点調査項目として厳しく評価されます。
過去数年におけるBPからの単価引き上げ要請の頻度と、それを顧客単価へ転嫁できた実績
BPとの基本契約書における契約更新手続きおよび解約予告期間(例:1ヶ月前通知等)の規定
主要パートナー企業の経営状態や経営者との人間的信頼関係の構築度合い
買い手に対しては、売買差益(マージン)の推移データを示すとともに、過去に単価上昇が生じた際も顧客交渉で粗利率を維持してきた実績を説明することでリスク評価を最小限に抑えられます。
6. BP中心でも正しく評価されるSES事業 M&A・会社売却に特化したM&A支援BP中心のSES会社がその事業価値を正しく評価され、納得のいく条件で売却を成功させるには、SES業界特有の商流・契約・収益構造に精通した専門家による一貫した支援が不可欠です。SES事業 M&A・会社売却に特化したM&A支援は、まさにその課題を解決するために作られた専門サービスです。
一般的なM&A仲介では、BP比率の高さを単なる「外注依存のリスク」として機械的に減点査定されるケースが少なくありません。
しかし、同サービスでは単にエンジニアの人数を数えるのではなく、平均人月単価、エンジニア1人あたり粗利、稼働率・待機率、商流・エンド直比率、顧客集中度、離職率・定着率、PM・PL人材、技術領域、そして契約・コンプライアンスに至る「SES固有の評価項目」を多角的に整理します。
財務価値に「SES固有の事業価値」と「買い手とのシナジー」を立体的に掛け合わせることで、自社が培ってきた協力会社ネットワークを貴重な調達力・営業資産として買い手企業へ正しくアピールできます。さらに、同業SESやSIer、上場企業、IPOを目指す成長企業、IT以外の事業会社、投資ファンドなど多様な買い手層への匿名打診を行い、最適なマッチングを実現します。
料金体系は、無料相談・着手金・中間金・月額報酬がすべて0円の完全成功報酬制を採用しています。成功報酬はレーマン方式(最低金額500万円・消費税別)となっており、売却を決める前の相談段階から、企業価値の整理、資料準備、IM作成、トップ面談、DDサポート、そしてクロージング後のPMI(経営統合)まで一貫した伴走支援を提供しています。
赤字や小規模、BP中心といった悩みを抱える経営者でも、安心して自社の可能性を打診することができます。
BP依存度が高いSES会社であっても、契約関係の適正化、外注粗利の再現性証明、そして調達ネットワークの資産化を行うことで、M&Aによる売却と高評価の獲得は十分に可能です。評価を左右するのは社員数ではなく事業の継続性です。
まずは自社の顧客契約とBP発注書の再委託条件を案件単位で洗い出し、法的リスクの是正から着手してください。売却を決断していない段階であっても、早い段階から専門家へ相談し、自社の企業価値と課題を客観的に把握しておくことが、将来の事業承継や会社売却を成功させる確固たる一歩となります。
編集者の紹介