SES会社の買い手はどんな企業?買収目的別の候補の探し方
SES会社の売却において、買収目的ごとに最適な買い手企業の種類を整理し、自社のエンジニア基盤や顧客構成に応じた候補の絞り込み手順を解説します。高額評価のポイントや実務手順を体系的に理解できます。
1. SES会社の買い手はどんな企業か?買収目的から探す候補の分析SES会社の買収を検討する買い手企業は、単に同業他社にとどまらず多岐にわたります。深刻化するIT人材不足を背景に、買い手の投資目的は「エンジニアの即戦力獲得」から「自社サービスの内製化推進」まで様々です。自社の強みがどの買い手の投資仮説に適合するかを客観的に把握することが、高条件での売却に向けた第一歩となります。
1-1. IT人材不足が生むエンジニア獲得目的の買収需要と業界の現状国内のIT人材不足は構造的な課題となっており、2030年には最大で約80万人の人材が不足すると試算されています。採用コストの高騰と育成期間の長期化を回避するため、多くの企業がM&Aによるエンジニアの一括獲得、いわゆるアクハイア(Acq-hire)へ舵を切っています。
新卒や中途の単独採用では年間に数名程度の獲得にとどまるケースが多い中、10名から30名規模のエンジニア集団を即座に組織へ組み込めるSESの買収は、事業成長の時間軸を大幅に短縮する有効な投資戦略とみなされています。
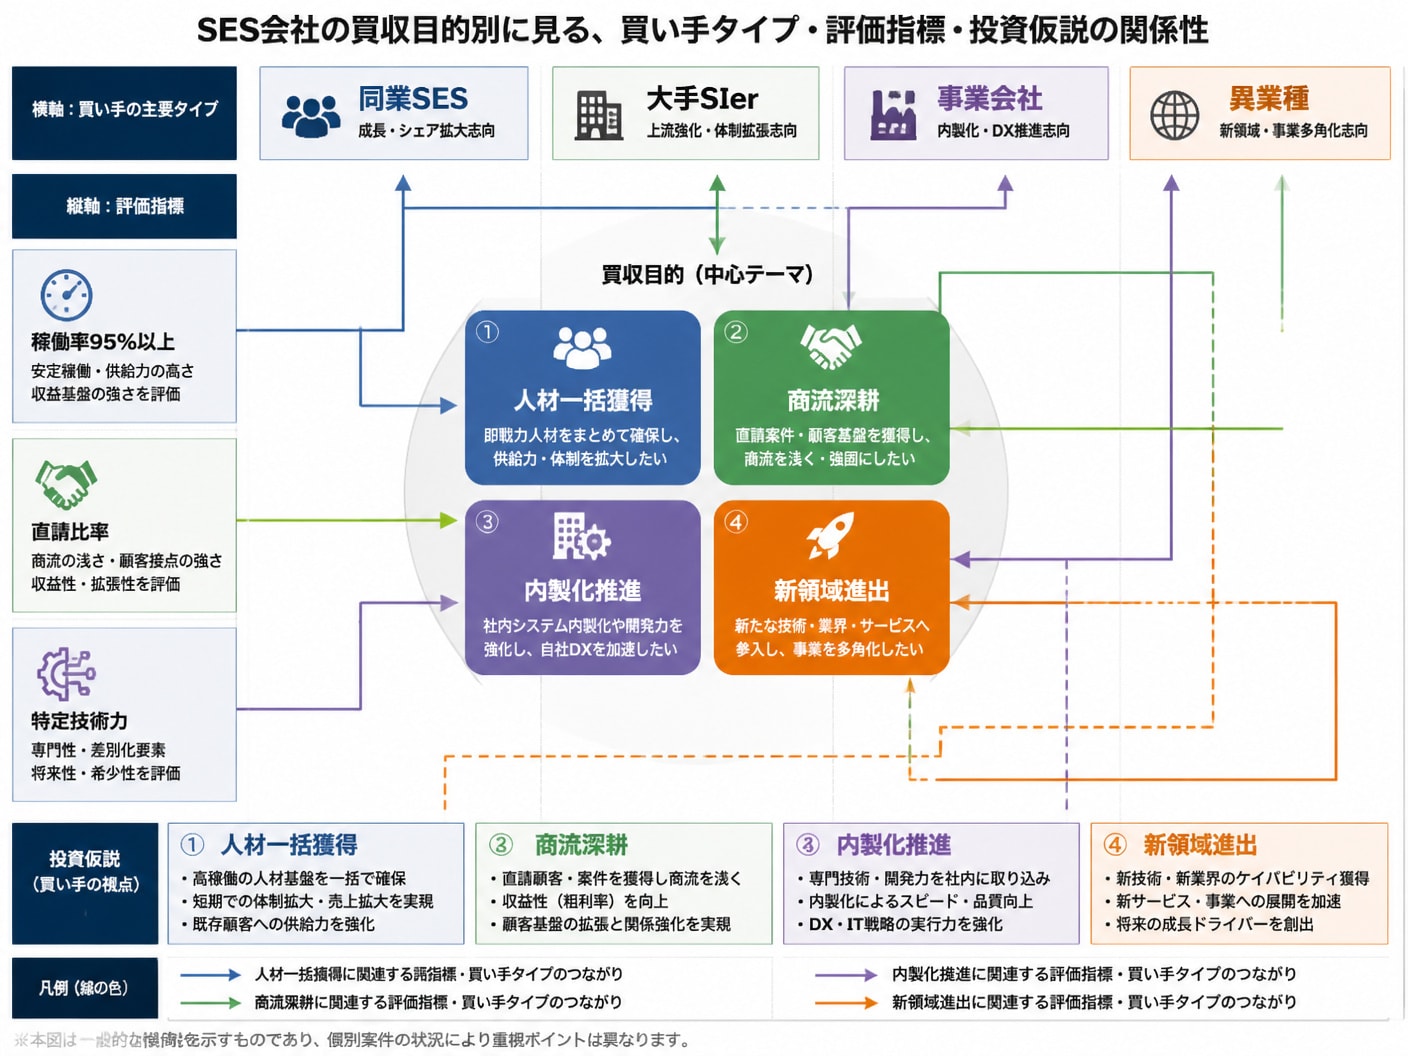
1-2. SIerから異業種までSESを買収する主要な買い手企業の種類SES会社を買収する主要な買い手企業は、事業戦略や資本力に応じて大きく5つのカテゴリに分類されます。それぞれの買い手が求めるアセットと背景となる事業課題は明確に異なります。
同業のSES会社(ロールアップ企業):事業規模の拡大と管理部門の一本化による利益率向上を狙う。
大手SIer・ITコンサルティングファーム:受託案件の供給力強化や上流工程から下流工程までの一貫対応体制を構築する。
内製化を進める事業会社:IT外注費の削減と自社デジタルトランスフォーメーション(DX)の推進速度を高める。
Web・SaaS・ゲーム等のプロダクト企業:自社サービスの開発ライン拡張や新規事業立ち上げのエンジニアリソースを補強する。
異業種参入企業:金融や不動産、人材派遣企業などが既存事業のDXやIT領域への事業多角化を図る。
買収目的によって、買い手が重視する評価指標や提示するプレミアム(上乗せ価値)の条件は異なります。人材獲得目的であれば稼働率と定着率が試算の軸となり、技術補強目的であればクラウドやAI、セキュリティ等の特定スキル保有者数が評価されます。
買収目的 | 主な買い手候補 | 主要な評価指標 | 買い手の主な投資仮説 |
|---|---|---|---|
人材の一括獲得 | 同業SES・中堅SIer | 正社員数・稼働率・退職率 | 中途採用コストの削減と稼働率維持による即時収益化 |
特定技術の補強 | コンサル・プロダクト企業 | クラウド・AI・セキュリティ人材比率 | 高単価案件の獲得と自社プロダクトの開発スピード加速 |
商流・顧客獲得 | 大手SIer | エンド直取引比率・プライム比率 | 中間マージンの排除と大手顧客アカウントの商権確保 |
外注費削減・内製化 | 事業会社・異業種 | 金融・流通等の業界業務知識 | 外部委託費の内製化によるグループ全体の利益率改善 |
 2. エンジニア数や稼働率で決まるSES事業の売却相場と評価指標
SES事業の客観的な企業価値算定においては、一般的な財務指標に加えてSES特有の動態データが極めて重要な意味を持ちます。単に過去の利益を追うだけでなく、売却時点でのエンジニア稼働状態や顧客構造を精査することで、適正な評価額が導き出されます。
2-1. 正社員エンジニア数と平均稼働率が売却価格に与える構造的影響買い手企業にとって、譲受後即座にキャッシュフローを生み出す正社員エンジニアの存在は評価の根幹です。特に推奨される稼働率は95%以上であり、待機期間が長い状態は売却価格に対する直接的な減額要素となります。
契約形態において業務委託(BP)中心の構成よりも、雇用関係が安定している正社員比率が高い企業ほど評価額が高まります。また年間退職率が10%以下に抑えられている組織は、買収後の離職リスクが低いと評価され、マルチプル(評価倍率)の上乗せ根拠となります。
2-2. 直請比率や保有スキルの差別化で企業価値を最大化する評価方法多重下請け構造のSES業界において、エンドユーザーとの直接取引(直請比率)やプライム案件の割合は利益率と商権の安定性を証明する決定的な指標です。直請比率が30%を超える会社は、二次請け以下の会社と比較して高い単価決定力を評価されます。
さらにAWSやGCP等のクラウド構築スキル、生成AI活用、サイバーセキュリティなどの希少領域に特化したエンジニアが在籍する場合、一人当たりの人月単価が高水準に保たれるため、のれん代(営業権)の加算においてプレミアムが提示されます。
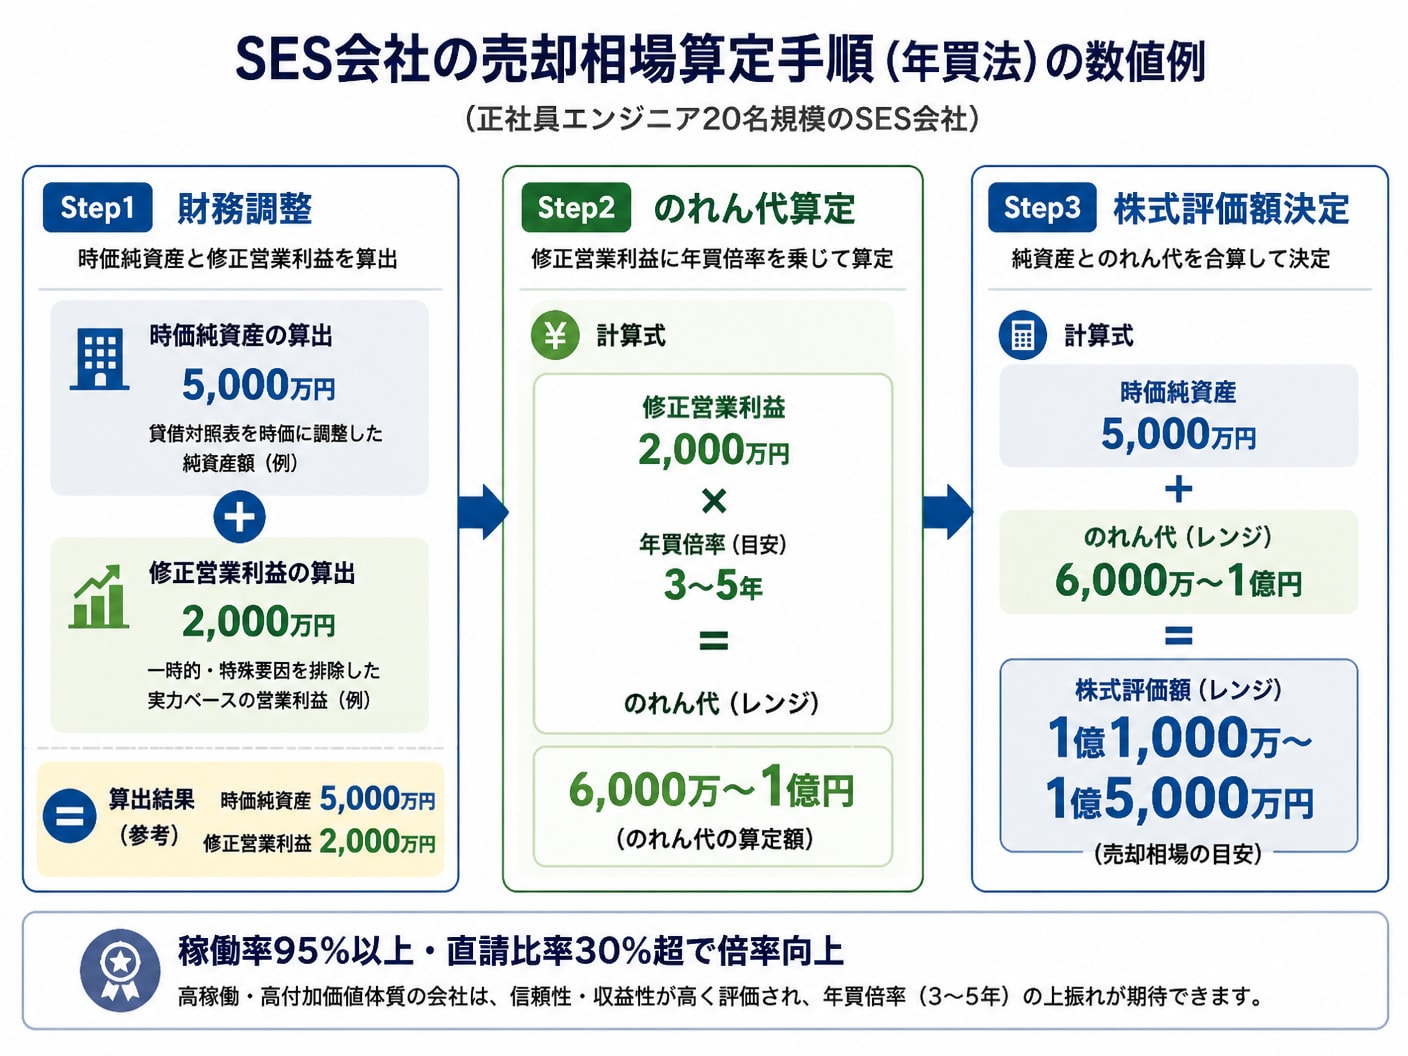
2-3. 年買法やEBITDA倍率によるSES売却相場の具体的計算手順中小SES会社の売却相場は、「時価純資産 + 実体営業利益 × 2〜5年分」で算出される年買法、またはEBITDA倍率法が実務上の基準として用いられます。評価に際しては、オーナー経営者の過大な役員報酬や一時的な交際費等を営業利益に引き戻した「修正営業利益」を算出することが不可欠です。
例えば、正社員エンジニア20名、時価純資産5,000万円、修正営業利益2,000万円のSES会社の場合、営業利益の3〜5年分である6,000万〜1億円がのれんとして評価され、売却相場は1億1,000万〜1億5,000万円程度と試算されます。
 3. SES会社の買収目的別に進める買い手候補の探し方と秘密保持の鉄則

自社を適正価格で売却するためには、自社のアセットを最も高く評価する買い手企業へ戦略的にアクセスする手順が重要です。同時に、売却検討の事実が外部や自社エンジニアに漏洩することを厳重に防ぐ実務管理徹底が不可欠となります。
3-1. 自社診断スコアリング表を活用した最適な買い手企業の優先順位付け自社のエンジニア構成や顧客属性を数値化し、打診すべき買い手のタイプを優先順位付けするためのスコアリング分析が極めて有効です。自社の強みを客観的なデータとして抽出することで、ミスマッチなアプローチを未然に防ぎます。
正社員率80%以上・汎用スキル多数 → 同業ロールアップ企業および中堅SIerを最優先に打診。
直請比率40%以上・金融や公共の安定案件保持 → 大手SIerやITコンサルティングファームへ打診。
クラウド・AI・セキュリティ技術者過半数 → プロダクト企業や高単価を許容できる成長事業会社へ打診。
買い手候補の探索チャネルには、M&A仲介会社、プラットフォーム(マッチングサイト)、取引先金融機関、直接打診の4つが存在します。それぞれ手数料構造、マッチングスピード、情報の秘匿性に明確な相違点があります。
チャネル | メリット | デメリット・リスク | 適した売却ニーズ |
|---|---|---|---|
M&A仲介会社 | 業界専門知識が高く交渉・DDまで一貫支援 | 最低報酬等の手数料が発生する | 条件最大化と安全な手続きを重視 |
マッチングサイト | 多数の買い手候補へスピーディーに露出可能 | 自社で開示制御を行わないと情報漏洩リスク | 小規模案件やスピード重視の売却 |
金融機関 | 身元が確実な大手企業等の紹介が中心 | IT・SES特有の事業評価ノウハウが乏しい | 既存の融資先ネットワーク活用 |
直接打診 | 中間手数料が発生せず交渉スピードが速い | 交渉が感情的になりやすく破談率が高い | 既存の協業先など限定的な取引 |
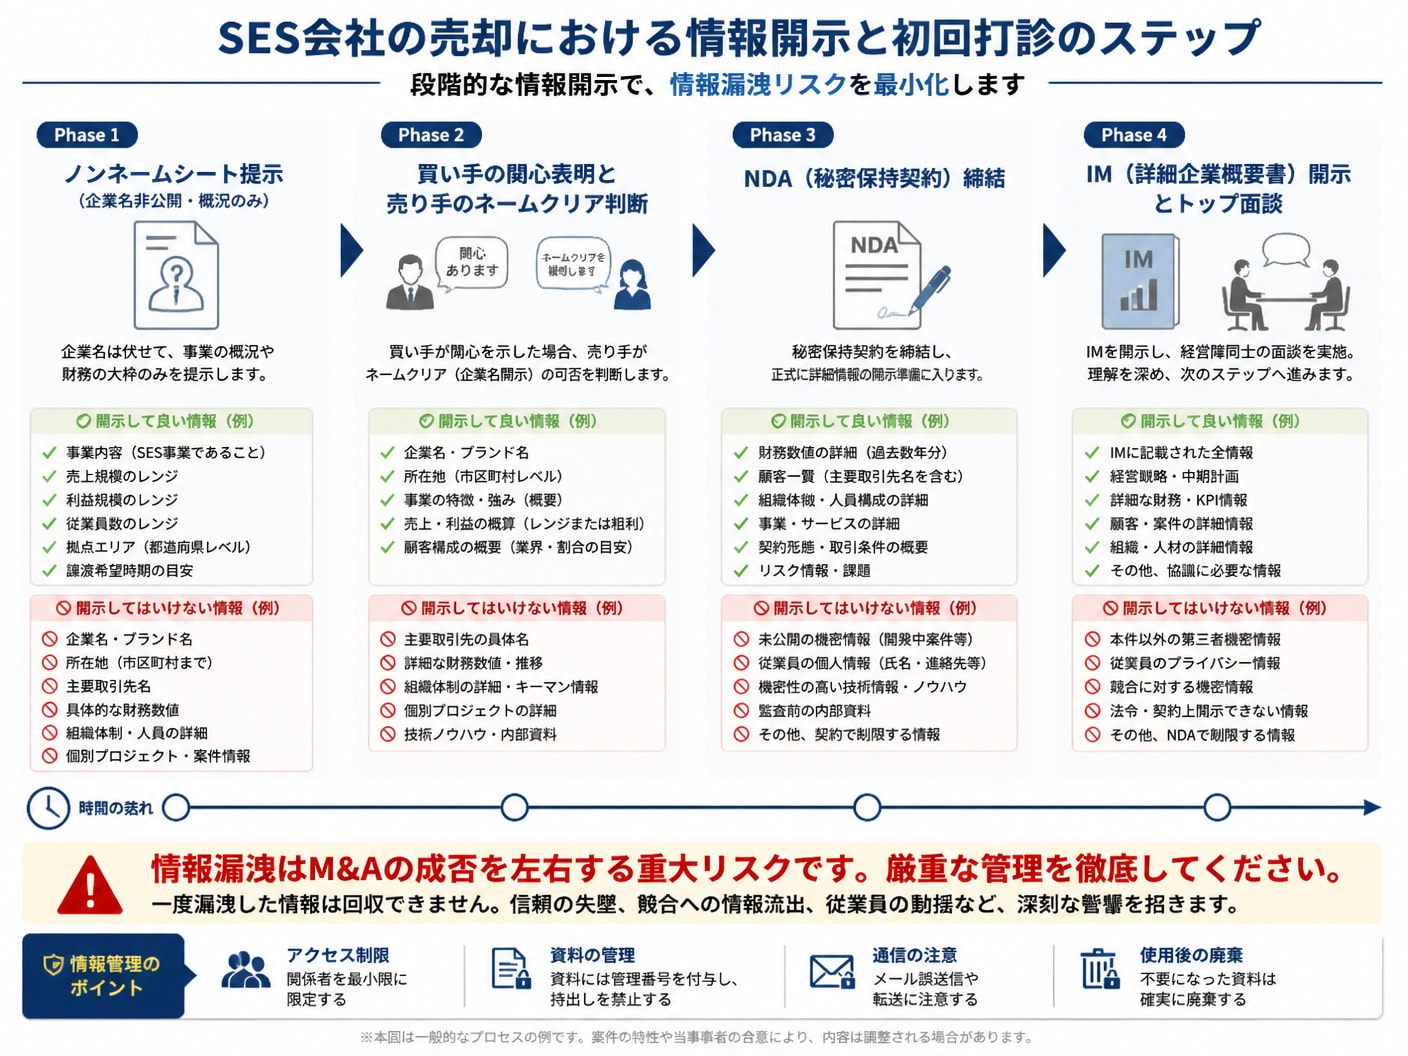
SES会社の売却検討が社内エンジニアや取引先に漏れた場合、大量退職や取引停止といった致命的な事業リスクを引き起こします。そのため、情報は段階的に開示するプロセスの遵守が鉄則です。
ノンネームシート作成:企業名や特定につながる詳細を完全に遮断し、業種・地域・エンジニア数・大まかな財務数値のみをまとめた資料を用意。
匿名打診とネームクリア:買い手候補から関心表明(LOI)を得た後、売り手経営者が個別に企業名の開示許可を判断。
秘密保持契約(NDA)締結と詳細資料(IM)開示:双方で法的拘束力のあるNDAを締結した上で、決算書やエンジニア台帳を含む詳細情報を開示。
 4. SES売却で必須となる労務監査対策と株式譲渡・事業譲渡の選択
SES会社のM&A交渉において、最終決定を左右するのが買収監査(デューデリジェンス:DD)における法務・労務リスクの検証です。客先常駐というビジネス形態に起因する法令違反や、税金・手続き面で最適な売却スキームの選択がディールの成否を分かちます。
4-1. 偽装請負や未払い残業を防ぐ買収前の労務デューデリジェンス対策SES会社の労務DDにおいて最も厳しくチェックされるのが「偽装請負」の有無です。準委任契約でありながら発注元から直接指示を受けている実態が発覚した場合、法的な是正勧告や買い手からの過大な減額要求につながります。
また「みなし残業代」の計算不備や、客先常駐における客観的な勤怠データの不足による未払い残業代リスクの試算も頻発するトラブル要因です。売却打診前に労務専門家とともに契約書と現場の指揮命令系統を監査し、不備を解消しておくことが減額防衛に直結します。
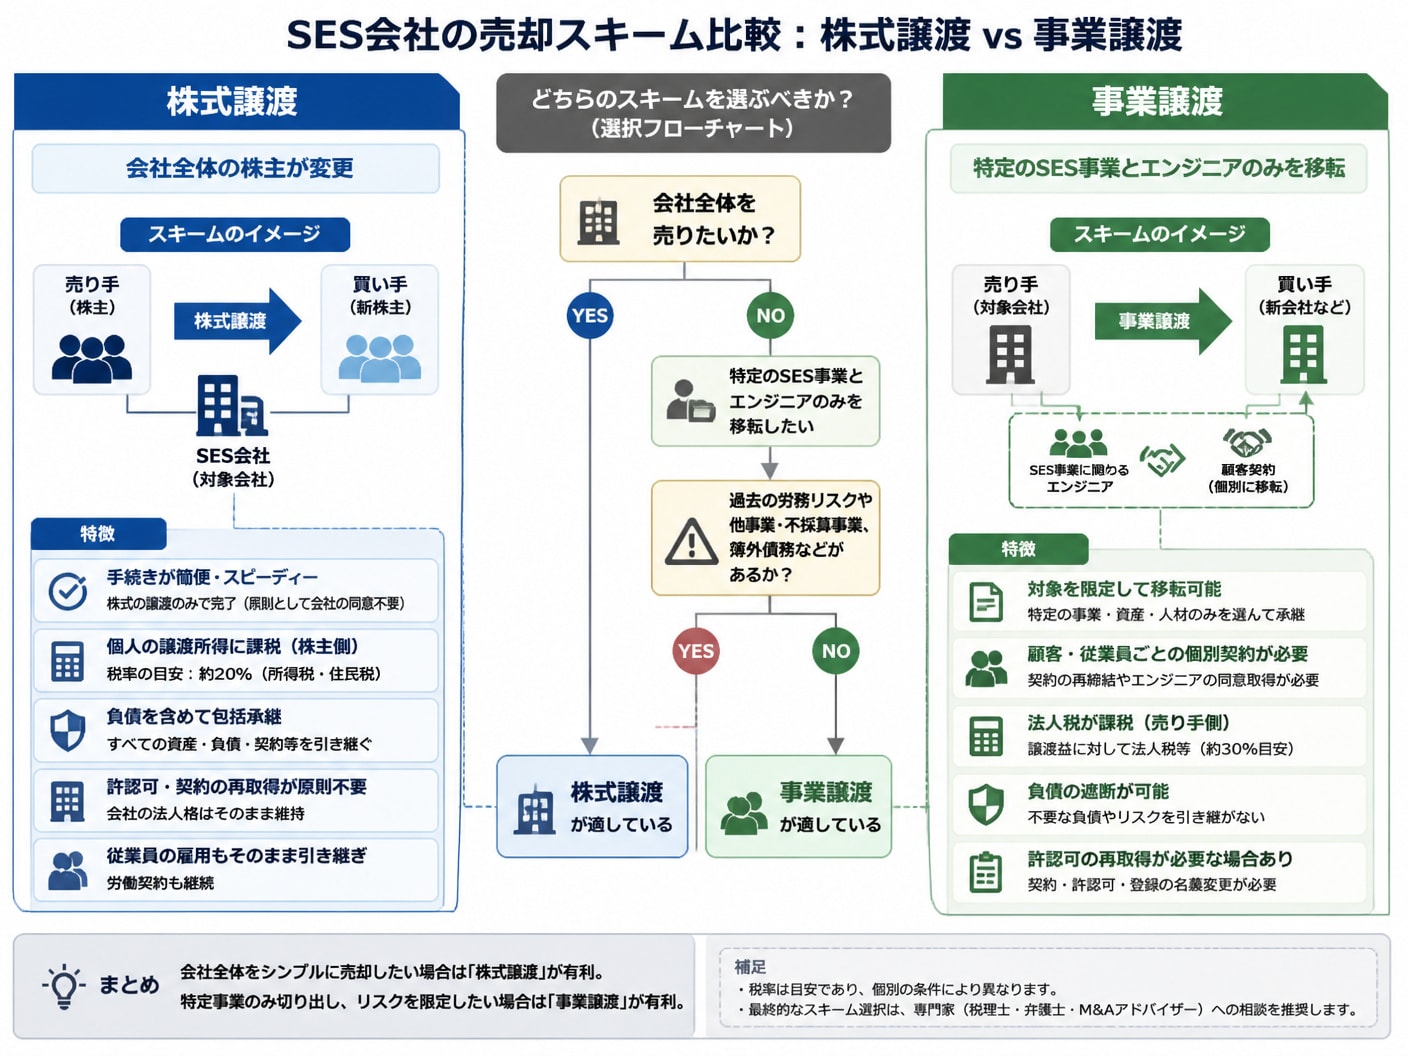
4-2. 税務影響や事業切り出しの柔軟性で比較する株式譲渡と事業譲渡SESの売却スキームは、会社全体を譲渡する「株式譲渡」と、SES事業のみを切り出す「事業譲渡」に大別され、M&A全体の約9割で株式譲渡が採用されます。手法の選択は税率や雇用承継の手間を考慮して決定されます。
比較論点 | 株式譲渡 | 事業譲渡 |
|---|---|---|
取引対象 | 会社全体の株式(経営権) | SES事業の資産・人員・顧客契約 |
手続きの煩雑さ | 簡便(株主間の合意と株式譲渡契約) | 煩雑(顧客契約の再締結・従業員の個別の転籍同意) |
過去の負債・リスク | 買い手が包括的に承継する | 買収対象外の負債やリスクを遮断可能 |
税率と課税主体 | 株主個人に約20.315%の譲渡所得税 | 売却法人に法人税等(約30〜34%)が課税 |
 4-3. 買収後のエンジニア処遇や統合計画から買い手の信頼性を検証する方法
売却成立後にエンジニアの離職が相次いだ場合、会社価値そのものが損なわれます。そのため、経営者は買い手企業の買収後統合計画(PMI方針)を事前検証し、従業員を守れるパートナーであるかを見極める責任があります。
トップ面談では「買収後における自社エンジニアの給与体系・評価制度の統一スケジュール」「過去の買収案件における離職率データ」「客先常駐以外のキャリアパス提示の有無」の3点を具体的に質問し、買い手の誠実性と運用能力を客観的に評価してください。
5. SES会社の売却や買い手選びで経営者が直面するよくある質問
SES会社の売却を検討する経営者からは、赤字決算時の対応や交渉期間、売却後の自身の処遇について多くの質問が寄せられます。過去のディール実績に基づく客観的な回答を整理します。
5-1. 赤字経営やエンジニアの離職率が高い状態でも買い手は見つかるか赤字決算や一時的な高離職率に直面しているSES会社であっても、買収ニーズが存在するケースは少なくありません。買い手側の投資目的が「エンジニアの採用・即戦力獲得」にある場合、営業利益のマイナス分は買い手側の案件アサインによる単価アップや管理費の統合で容易に解消可能と判断されるためです。
ただし、赤字企業の場合は純資産からの減額やのれん代が付与されない条件交渉となる傾向があります。稼働率の適正化や案件単価の見直しを実行しながら、シナジーを強く見込める買い手に絞ってアプローチすることが成功の鍵となります。
5-2. 売却交渉からクロージング完了までに必要な一般的な期間と準備事項SES会社の売却開始から最終契約・クロージング完了までに要する標準的な期間は半年から1年程度です。各種手続きは段階的に進行するため、各フェーズでの迅速な書類提出が期間短縮に寄与します。
準備・資料策定フェーズ(1〜2ヶ月):エンジニア台帳、過去3期分の決算書、契約書の整備。
打診・トップ面談フェーズ(2〜3ヶ月):ノンネーム打診、NDA締結、IM開示、基本合意締結。
DD・最終交渉フェーズ(2〜3ヶ月):買収監査対応、株式譲渡契約書(SPA)交渉、クロージング。
創業者である代表取締役が売却後も役員や顧問として会社に残留する契約(引継ぎ期間の設定)は、実務において一般的であり、買い手側からも歓迎されるケースが多く存在します。事業の引き継ぎやエンジニアとの関係維持のため、1〜3年程度のロックイン期間が定められます。
一方で、売却と同時に完全退任・即時引退を希望する場合は、後任の事業責任者や現場リーダー層の育成が必須条件となります。経営者に属人化していた営業ネットワークや組織管理の移管計画を買い手に提示することが交渉条件となります。
6. SES事業 M&A・会社売却に特化したM&A支援で自社の価値を適正に伝える理由SES会社の適切な企業価値評価は、一般的な財務諸表の数値だけでは不十分です。SES事業 M&A・会社売却に特化したM&A支援では、平均人月単価や粗利率、稼働率、待機率、商流の浅さ、顧客基盤、技術領域、採用力、離職率といったSES固有の評価項目を多角的に整理し、買い手候補へ自社の真の強みを正しく伝えます。
同社は、無料相談から企業価値の整理、資料作成、買い手候補の選定、匿名打診、トップ面談、DDサポート、さらにはクロージング後の統合プロセス(PMI)までを一貫して手厚く支援します。相談料・着手金・中間金・月額報酬がすべて0円の完全成功報酬制を採用しており、成功報酬最低額は500万円(税別)から対応が可能です。
全国のSES会社に対応し、オンラインでの相談や完全匿名での打診手続きを徹底しています。
SES会社の売却を成功に導くためには、自社のエンジニア数や直請比率などのアセットを客観的に評価し、それに合致した買収目的を持つ買い手企業を特定することが最も重要です。
偽装請負や未払い残業などの労務リスクを事前に点検し、しかるべき専門家とともに慎重に交渉を進めることで、自社の価値を最大化した事業承継が実現します。


編集者の紹介