赤字・低利益のSES会社は売却できる?買い手が見る改善余地
直近の業績が赤字や低利益であるSES会社であっても、適切な経営改善と強みの可視化を行えば第三者への売却は十分可能です。買収側は現状の損益だけでなく、買収後の改善余地とシナジーによる収益回復を見極めて評価します。
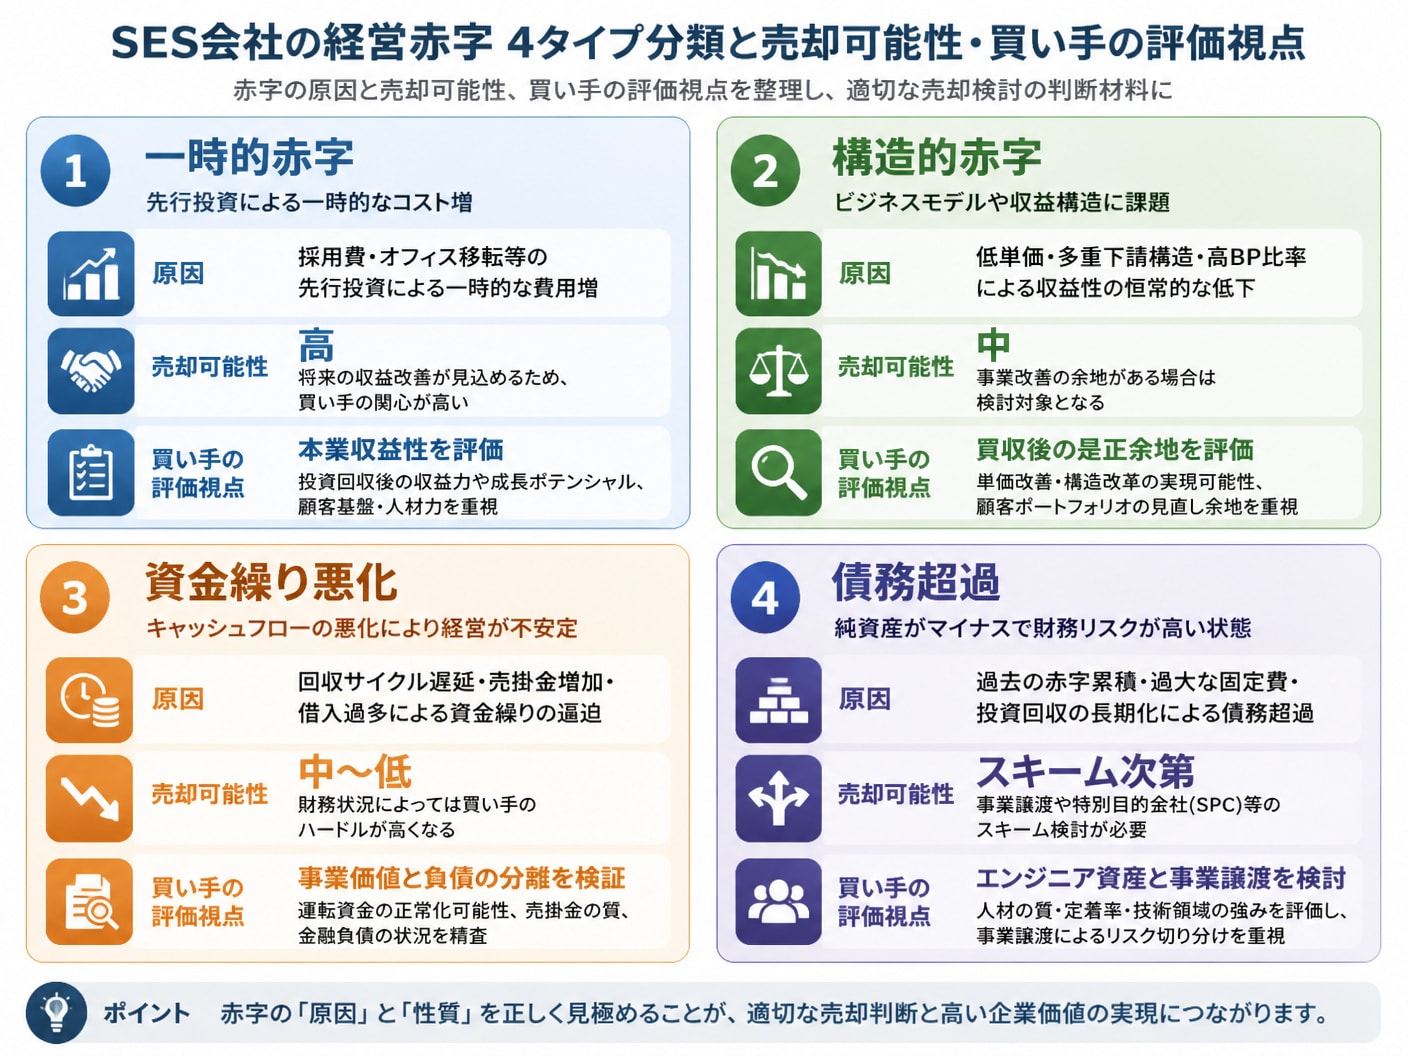
1. 赤字や低利益のSES会社でも売却は可能か?買い手が評価する改善余地の分析 1-1. 経営赤字を4つのタイプに分解して自社の売却可能性を客観的に判定するSES会社の赤字は、その発生要因によって「一時的赤字」「構造的赤字」「資金繰り悪化」「債務超過」の4パターンに分類されます。先行投資や案件の端境期による一時的赤字であれば、本業の収益力が維持されているため買い手からの評価は下がりません。
一方で、低単価案件の放置や高い外注費率が原因となる構造的赤字の場合、買収後にオペレーションを是正できるかが売却成立の境界線となります。資金繰り悪化や債務超過であっても、優秀な正社員エンジニアが定着している組織であれば、事業譲渡などのスキームを通じて買収に応じる買い手企業は存在します。
 1-2. 買い手が最優先で確認するエンジニアの定着率と1人当たり稼働率の基準
買い手企業が買収監査時に最も厳しく確認するのは、エンジニアの離職率と稼働率です。SES事業の本質は人件費に対する稼働対価の獲得であるため、どれほど過去の売上規模が大きくても、人材流出が激しい組織は収益の再現性がないと判断されます。
評価指標 | 買い手が求める基準値 | 評価への影響 |
|---|---|---|
エンジニア定着率(直近3年) | 80%以上(離職率年20%未満) | 高く維持されている場合、買収後の収益維持が確実視される |
1人当たり年間平均稼働率 | 95%以上(待機率5%未満) | 待機コストが発生しておらず、稼働管理体制が適正と評価される |
自社雇用比率(正社員割合) | 60%以上 | 協力会社依存度が低く、人材資産の定着性が高いと判断される |
SES業界特有の多重下請構造において、三次請けや四次請けに位置する企業は人月単価が抑圧され、粗利率が15%前後に低迷しがちです。エンド直取引や一次請けの比率を引き上げ、平均人月単価を5万円上昇させるだけで、営業利益率は劇的に向上します。
例えばエンジニア20名体制の会社で平均単価が月60万円から65万円へ改善した場合、月間100万円、年間で1,200万円の粗利益が直接上乗せされます。買い手はこの単価引き上げ余地を「買収後の即効性ある改善インパクト」としてポジティブに算出します。
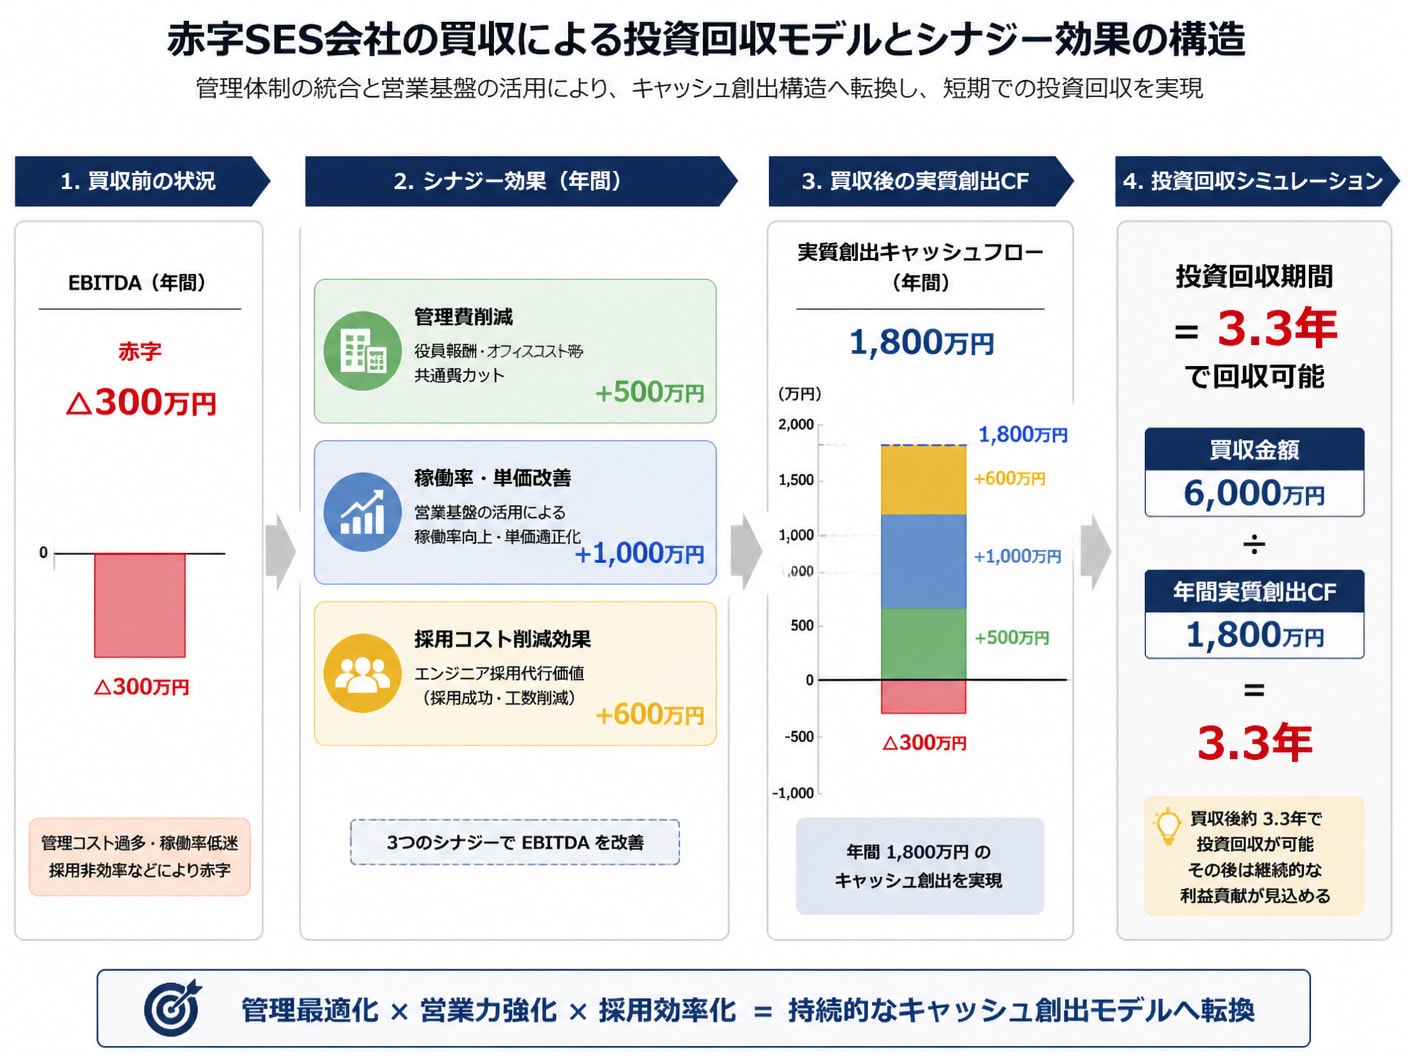
2. EBITDAマイナスでも買い手がつくSES会社の評価指標と買収投資回収モデル 2-1. エンジニア10名規模の案件で試算する企業価値評価とシミュレーション営業利益がマイナス(EBITDAが赤字)であっても、買収後のコスト構造改革により黒字化が見込める場合、企業価値評価は成立します。正社員エンジニア10名を擁するSES会社を例に、買収前後の損益シミュレーションを以下に提示します。
【改善前】平均単価58万円、稼働率85%、BP比率40%:年間売上6,500万円/EBITDA △300万円
【改善施策】待機削減(稼働率95%へ向上)、不採算BPの自社化、親会社チャネルでの単価引き上げ(平均65万円)
【改善後】年間売上8,200万円/EBITDA 1,200万円へ急回復し、企業価値評価が3,600万〜6,000万円水準へ到達
評価の根拠を明確にするには、自社のスキルマップや顧客との契約実態を客観的に整理することが欠かせません。SES事業 M&A・会社売却に特化したM&A支援では、現状の財務データだけでなく稼働率や商流を含めた評価項目を細かく洗い出し、適切な企業価値の算出を支援しています。
2-2. 買い手企業が想定するシナジー効果と投資回収期間の具体的な算出法同業SESや上場SIerなどの買い手は、自社の管理部門を活用することで売り手側の共通管理費(役員報酬や総務経費)を即座に削減できます。また、エンジニア1名あたりの採用コストが100万〜150万円高騰する現代において、10名のエンジニア組織を獲得することは約1,500万円の採用代行効果と同等です。
買い手は「買収対価 ÷(改善後の見込みEBITDA + 年間採用削減コスト)」で投資回収期間を計算します。回収期間が3年〜5年以内に収まる試算が立てば、現在の決算書が赤字であっても十分な金額での買収意向書が提示されます。
 2-3. 代表者依存度の高さと特定顧客への売上集中リスクが引き起こす減価要因
評価を大きく引き下げる要因となるのが、代表取締役個人の人脈に頼った営業体制と、特定顧客への過度な売上集中です。売上高の30%以上を特定の1社に依存している構造は、M&A後にその契約が打ち切られた場合のリスクが大きすぎると判定されます。
また、代表者が案件のアサイン交渉や単価設定を一人で仕切っている場合、退任後の業務継続性が疑われます。売却を検討する段階から、営業フローの標準化と顧客担当者の分散を進め、組織的な運用体制へと移行しておくことが減価を防ぐ鍵となります。
3. 企業の売却価値を最大化する90日・180日間の経営改善ロードマップ 3-1. 売却前90日で着手すべき待機率削減と低単価案件の見直し手順
売却プロセスに入る直前の90日間で行うべきは、即効性のあるEBITDAの押し上げ行動です。まず着手すべきは、案件にアサインされていない待機エンジニアの再配置です。自社営業だけでなく、アライアンス先のパートナー経由でも一時的な案件確保を最優先します。
次に、粗利率が10%を切るような不採算案件について、単価改定交渉または契約終了に向けた協議を行います。人件費と交通費を差し引いて赤字が出ている案件を整理するだけでも、月単位の損益計算書は目に見えて改善します。
3-2. 売却前180日で進めるBP比率の適正化と外注費の削減プロジェクト打診までに180日間の準備期間を確保できる場合は、協力会社(BP)に依存した粗利構造の抜本的見直しに着手します。自社の正社員エンジニアの比率を高め、原価率の高いBP案件から順次、自社人材への差し替えを推進します。
さらに、複数の中間ブローカーを経由している契約について、より上流に近い商流への直接アプローチを試みます。商流を1段階浅くするだけで、単価をそのまま維持しながら中間マージン分の原価を削ることができ、企業価値の評価ベースを大きく向上させられます。
3-3. 成約実績から分析する売却価格1.9億円と3億円の決定的要因実際の成約事例を比較すると、同じSES事業であっても譲渡価格に明確な差が生じる理由が見えてきます。以下は、公開データに基づく2つのM&A成約実例の対比です。
比較項目 | 事例A(譲渡額:1.9億円) | 事例B(譲渡額:3.0億円) |
|---|---|---|
売上高/営業利益 | 売上高 4億1,500万円/営業利益 1,900万円 | 売上高 6億500万円/営業利益 500万円 |
純資産額 | 1億1,800万円 | 4,800万円 |
評価の決定的要因 | 純資産が厚く財務健全性が高い。営業利益率約4.5%を維持し着実なキャッシュ創出力が評価された。 | 直近利益は低いが、売上規模6億円超とエンジニア数が豊富。買い手による内製化と外注削減シナジーが大きく評価された。 |
事例Aのように強固な純資産と一定の利益率を背景にするパターンと、事例Bのようにスケールメリットと人材数を武器にするパターンが存在します。自社がどちらの軸で評価されるかを早期に見極めることが重要です。
4. 譲渡スキームの選択とデューデリジェンスで露呈しやすい労務・契約リスク 4-1. 株式譲渡と事業譲渡のどちらを選ぶべきか条件別の税務・法務比較
SES会社のM&Aでは、会社全体を引き継ぐ「株式譲渡」と、SES事業のみを売買する「事業譲渡」のどちらを採用するかが重要課題となります。会社の負債状態や許認可の有無によって選択すべきスキームは明確に異なります。
株式譲渡:株主個人の譲渡所得課税(約20.315%)で済み税務上有利。契約や許認可も原則そのまま承継されるため、SES会社全般で最も採用される。
事業譲渡:簿外負債や過剰債務を切り離したい場合に有効。ただし法人税が課されるほか、エンジニア一人ひとりとの個別同意や取引先との契約巻き直しが必要となる。
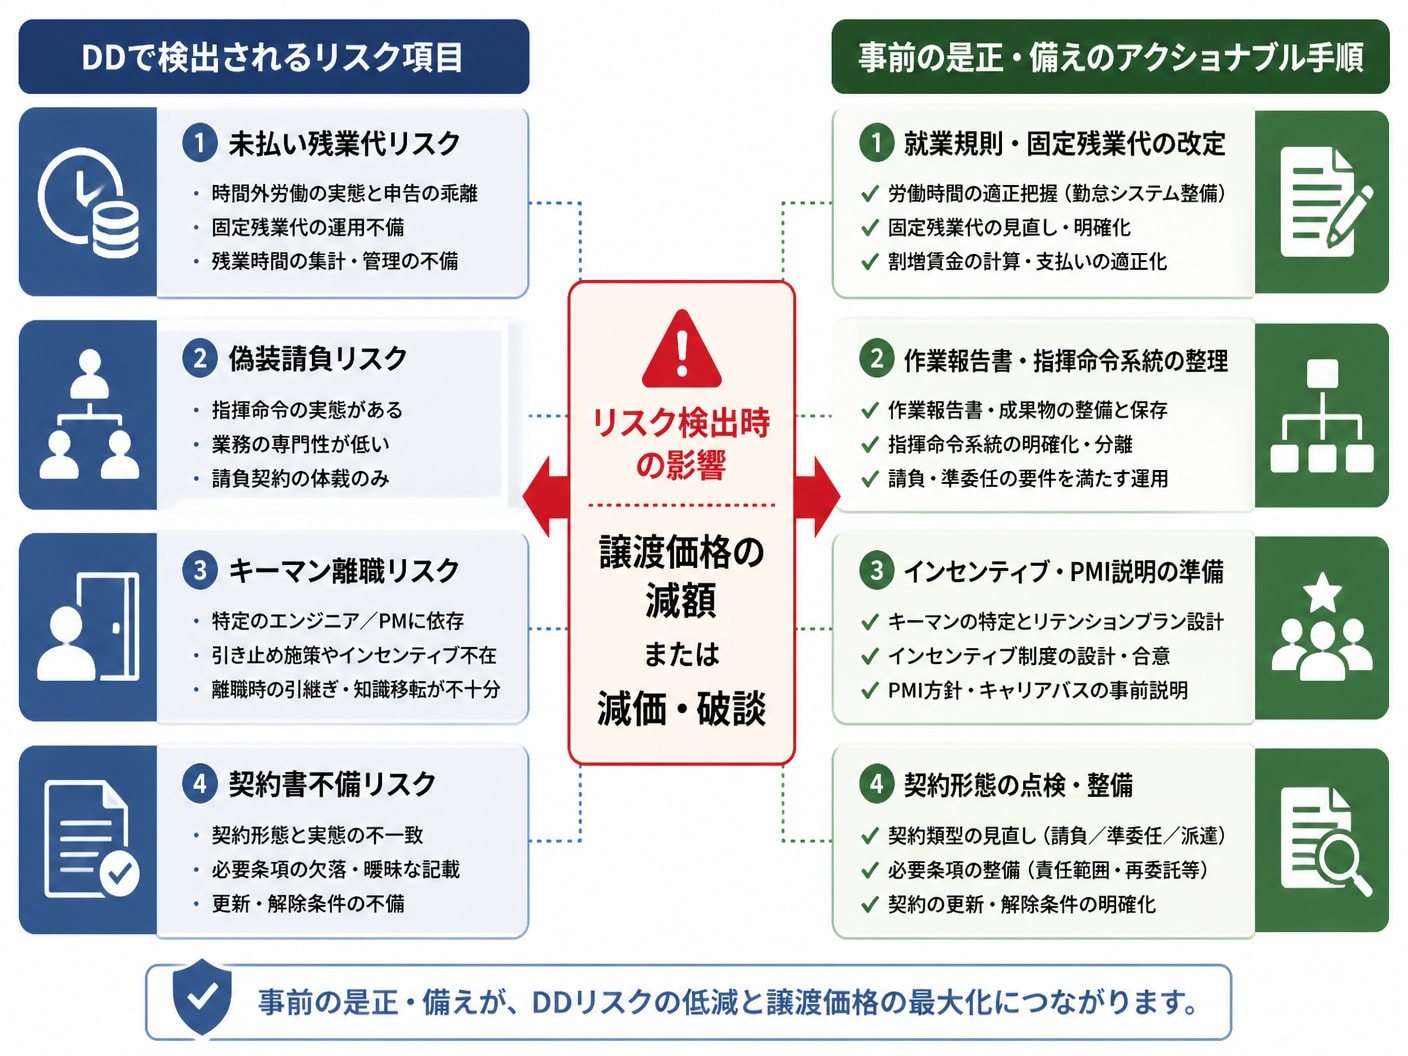
買い手側が公認会計士や弁護士を投入して行う買収監査(デューデリジェンス)において、SES会社で最も問題化しやすいのが「未払い残業代」と「偽装請負」のリスクです。これらが発覚すると、評価額の大幅減額や交渉決裂につながります。
みなし残業手当の規定が整備されていない場合や、固定残業代を超える超過分が未払いになっている場合、過去2年分の未払い債務が簿外負債として算出されます。また、準委任契約でありながら客先から直接指揮命令を受けている実態がある場合、違法派遣とみなされるため、事前の勤怠管理の見直しが必須です。
 4-3. 鍵を握るキーマンエンジニアの離職を防ぐ情報開示の適切なタイミング
買収後に主要なエンジニアやPMが相次いで退職してしまうと、買収の目的そのものが水泡に帰します。そのため、経営者は従業員へのM&A開示タイミングと伝える順番を慎重にコントロールしなければなりません。
原則として、従業員への開示は最終契約締結(クロージング)の直前または締結直後に行います。基本合意前の噂の流出は厳禁です。開示にあたっては、買い手企業の魅力や今後の待遇維持・向上策を明確に提示し、不安を払拭する対話を行うことが離職防止の鉄則です。
5. SES会社の売却と改善余地に関するよくある質問 5-1. 債務超過に陥っているSES会社でも買収に応じる買い手は存在するか実質債務超過であっても、エンジニア組織や営業基盤に価値を見出す買い手は存在します。手法としては、買収側が事業譲渡によってSES事業と必要な人員のみを買い取り、残された法人側で債務整理を進めるスキームが一般的です。
また、買い手企業が既存の有利子負債を肩代わり・弁済することを前提に、株式を1円などの象徴的価格で譲渡するスポンサー型M&Aの選択肢もあります。自社だけで判断せず、専門家に相談することで道が開けます。
5-2. 従業員への売却開示は基本合意書締結の前と後のどちらが良いか従業員へのM&Aの開示は、原則として「基本合意書締結後」かつ「最終契約締結の前後」に行うのが鉄則です。基本合意前の段階で現場に情報が漏洩すると、雇用の不安から鍵となるエンジニアが他社へ転職してしまう危険性が高いためです。
ただし、業務の引き継ぎやキーマンの留任同意がM&Aの最終条件に含まれる場合は、秘密保持契約を個別に結んだ上で、一部の役員やキーマン限定で最終契約前に個別打診を行うケースがあります。
5-3. 経営者の個人保証解除は株式譲渡と事業譲渡でどのように異なるか株式譲渡の場合、買い手企業が旧経営者の連帯保証を解除し、代わりに買い手親会社が保証を入れるか、買収時の資金で借入金を全額返済することが一般的です。原則として経営者は個人保証から完全に解放されます。
一方、事業譲渡では、会社自体が存続するため既存の金融機関借入金と個人保証はそのまま売り手法人に残ります。譲渡対価として受け取った現金を用いて売り手側で借入金を完済しない限り、個人保証は自動的には外れない点に注意が必要です。
6. 自社の実態価値を正しく評価・提案する「SES事業 M&A・会社売却に特化したM&A支援」
赤字や低利益のSES会社がM&Aを成功させるためには、一般的な決算書の数値だけでなく、エンジニアの定着率や稼働率、平均人月単価、商流の浅さといった「SES特有の事業価値」を正しく見抜き、買い手に提示できる専門家のアドバイスが不可欠です。
SES事業 M&A・会社売却に特化したM&A支援は、IT・SES業界の構造と実務に精通したアドバイザーが、自社の強みと改善余地を適正に整理します。
費用面においても、相談料・着手金・中間金・月額報酬がすべて0円の完全成功報酬制を採用しています。成功報酬はレーマン方式に基づいて算出され(最低成功報酬500万円・税別)、譲渡が完了するまで余計なコストが発生しません。売却を決断していない検討段階であっても、匿名での価値診断や買い手の関心度の打診に全国対応・オンラインで柔軟に対応します。
一般的なM&A仲介会社では見落とされがちな「待機率削減のインパクト」や「買収後の管理費削減による投資回収モデル」を立体的に構築し、同業SESや上場SIer、IPO成長企業などの最適な買い手候補へ提案します。無料相談からデューデリジェンス、成約後の統合プロセス(PMI)まで一貫した伴走支援を受けることが可能です。
7. まとめ直近の業績が赤字や低利益であっても、エンジニアの稼働率向上や低単価案件の見直し、多重下請構造の脱却といった改善余地を示すことで、SES会社の売却は十分に成立します。買い手は現状の決算書だけでなく、買収後のシナジーや採用代行効果を含めた投資回収モデルで企業価値を判断するからです。
売却価値を最大化するためには、90日・180日単位での経営改善に取り組むと同時に、未払い残業代や契約形態といった労務リスクを事前に整えることが重要です。廃業を選択する前に、自社の実態価値を正しく把握し、M&Aという選択肢の可能性を早期に検証することをおすすめします。


編集者の紹介