
人材紹介会社の譲渡価格相場は?M&Aの売却・買収で知るべき評価ポイント
本ページの更新日について
公開日:2025年8月7日最終更新日:2026年8月14日
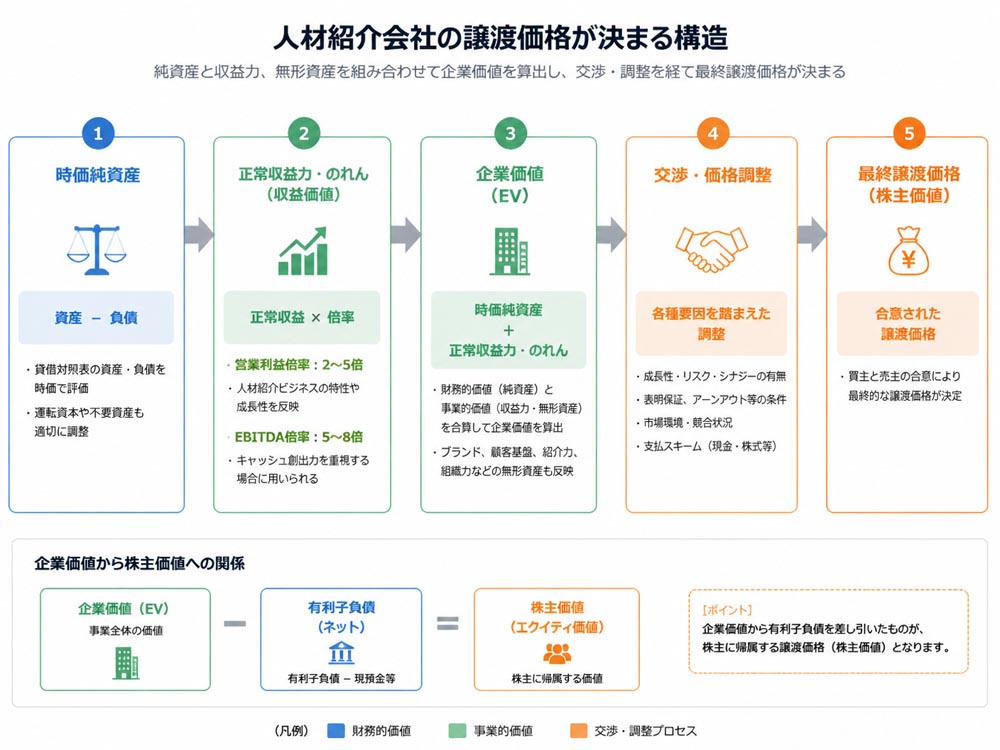
人材紹介会社の譲渡価格に固定相場はありません。実務では時価純資産に正常収益力とのれんを加え、営業利益2〜5年分やEBITDA5〜8倍を目安に個別交渉で決めます。
1. 人材紹介会社の譲渡価格相場、M&A売却買収の評価中小規模の人材紹介会社では、時価純資産に営業利益の2〜5年分を加える年買法が簡易的な相場観として使われます。一方、EBITDAを基準にする場合は5〜8倍が目安です。
これらは成約価格ではなく、企業価値評価の目安です。最終的な譲渡価格は、許認可、顧客基盤、登録者データベース、人材流出リスク、買い手とのシナジーを踏まえ、売り手と買い手の交渉で決まります。
評価方法 | 目安・特徴 | 適する場面 |
|---|---|---|
時価純資産法 | 資産・負債を時価修正 | 価格の下限や赤字会社 |
営業利益倍率 | 営業利益2〜5年分 | 中小企業の簡易算定 |
EBITDA倍率 | EBITDA5〜8倍 | 収益力の比較評価 |
 1-1. 人材紹介M&Aの価格を決める基本計算式
基本式は「譲渡価格=時価純資産+正常収益力に基づくのれん」です。企業価値は事業の価値を指し、株式価値は企業価値に現預金などを加え、有利子負債を差し引いて算定します。
たとえば時価純資産2,000万円、正常営業利益1,000万円、倍率3倍なら、企業価値の目安は5,000万円です。実際には運転資金や偶発債務も調整します。
1-2. 営業利益倍率とEBITDA倍率の使い分け営業利益は本業の費用を反映するため、オーナー報酬、私的経費、一時的な損益を市場水準へ修正して使います。継続的な収益力を見たい中小企業に適した指標です。
EBITDAは営業利益に減価償却費を加えた利益で、設備や会計方針の違いをならして比較できます。減価償却が小さい人材紹介業では、営業利益とEBITDAの差を確認して二重計上を避けます。
1-3. 時価純資産法で簿外価値を調整する方法決算書の純資産をそのまま使わず、土地・有価証券・未回収債権を時価へ修正します。回収不能債権、役員貸付金、退職給付、未払税金などは減額要因です。
修正後の資産から実態負債を差し引くと、時価純資産が出ます。登録者データベースや顧客関係などの無形資産は別途、収益力やのれんとして評価します。
1-4. 利益が同じ会社でも価格が変わる評価要因営業利益が同じ1,000万円でも、利益の再現性と買収後の流出リスクで価格は変わります。登録者数の多さだけでなく、稼働率や顧客継続率を確認することが重要です。
評価項目 | 高評価の状態 | 減額要因 |
|---|---|---|
収益性 | 複数年で安定 | 一時案件に依存 |
顧客 | 継続率が高く分散 | 上位1社への集中 |
人材 | 担当者が定着 | 経営者に依存 |
実績 | 成約率・紹介実績が明確 | 根拠データがない |
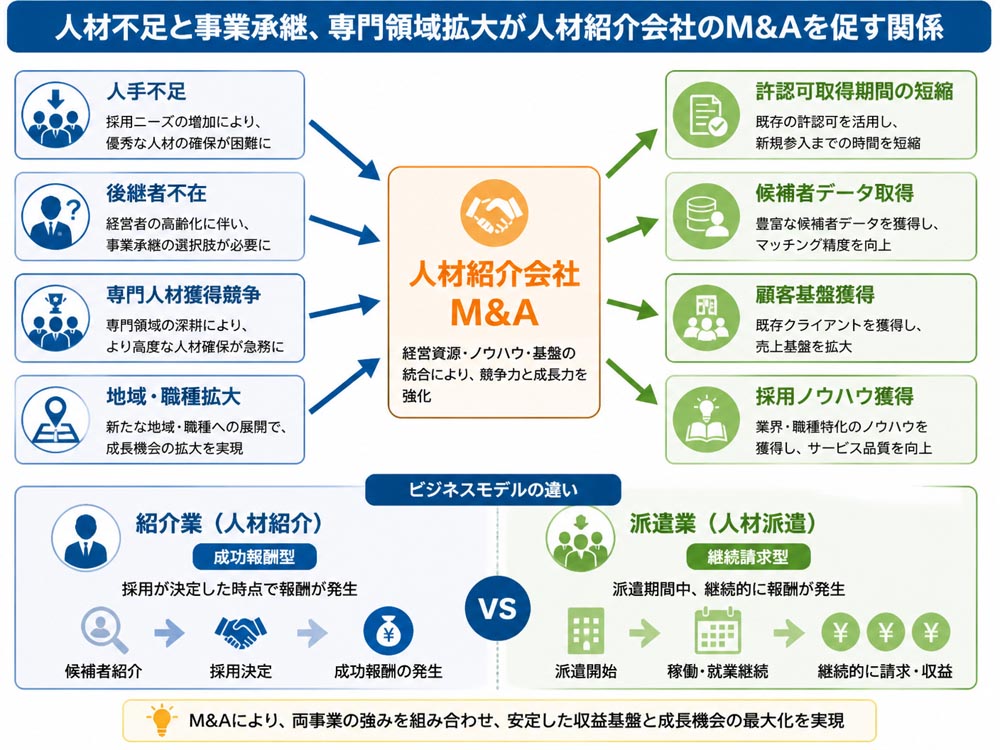
人手不足を背景に、人材紹介会社の買収需要は続いています。厚生労働省の令和5年度集計では、有料職業紹介事業の年間手数料収入は約8,362億円で、前年度比8.6%増でした。
買い手は、許認可、候補者データ、求人企業との関係、コンサルタントの採用力を一括取得できます。後継者不在の会社にとっても、M&Aは廃業を避ける事業承継手段です。
ただし、人材紹介は成功報酬型であるのに対し、人材派遣は派遣スタッフを雇用して継続請求する事業です。売上の安定性、運転資金、労務管理、許認可が異なるため、業態を混同してはいけません。
 2-1. 人手不足が人材紹介会社の買収を促す構造
採用難のなか、買い手がゼロから候補者を集め、求人企業を開拓し、許認可を整えるには時間がかかります。M&Aなら、許認可、登録者データベース、採用ノウハウを同時に取得できます。
特にIT、医療・介護、建設など専門領域の実績は、単なる登録者数より価値があります。買収後も成約を生むデータかどうかが評価の分岐点です。
2-2. 異業種参入と地域職種拡大の買収シナジー異業種企業は、自社の顧客網へ人材紹介を追加できます。既存の人材会社は、買い手の営業網や資金力を使い、新地域や新職種へ短期間で展開できます。
たとえば製造業の顧客を持つ会社がIT人材を扱う買い手と組めば、同じ顧客へのクロスセルが可能です。買い手独自のシナジーは、一般的な相場を超える価格の根拠になります。
2-3. 紹介業と派遣業で異なる収益性と評価軸紹介業は採用決定時に成功報酬を得るため、月ごとの売上変動が大きくなります。評価では成約率、求人案件数、返金条項、コンサルタントの実績を重視します。
派遣業は派遣スタッフの給与を先に支払うため運転資金が必要ですが、稼働が続けば継続請求ができます。評価軸は稼働率、粗利率、派遣先の継続性、労務コンプライアンスです。
2-4. 赤字や小規模でも買収対象になる条件赤字でも、専門領域の顧客契約、鮮度の高い候補者情報、許認可、採用に強い担当者があれば買収対象になります。赤字が一時的か、構造的かを分けることが必要です。
一方、買い手は再建費用、キーマン退職、債務、データ整備費を見込みます。将来の利益計画と改善施策を数値で示せなければ、価格は時価純資産に近づきます。
3. 無形資産と人材基盤を価格へ反映する評価表人材紹介会社の価値は、貸借対照表に表れない無形資産に大きく左右されます。登録者総数ではなく、収益化できる候補者、継続する求人企業、定着するコンサルタントを分解して確認します。
売り手は強みを数字で整理し、買い手は買収後の再現性を検証します。以下のような5段階評価を使うと、交渉の論点が感覚論から比較可能な資料に変わります。
項目 | 確認指標 | 売り手の提示資料 | 買い手の確認 |
|---|---|---|---|
候補者 | 更新率・反応率・面談数 | 月次推移 | 重複・同意 |
顧客 | 継続率・集中度 | 顧客別売上 | 契約承継 |
人材 | 定着率・成約率 | 担当者別実績 | 流出リスク |
許認可 | 有効性・運用状況 | 許可証・届出 | 継続可否 |
登録者1万人という数字だけでは価値を判断できません。直近12か月の情報更新率、応募反応率、面談実績、成約履歴を確認し、実際に紹介可能な人数を算出します。
たとえば登録者の大半が5年以上更新されていなければ、名簿は大きくても収益資産とはいえません。職種、勤務地、希望条件、同意状況を整理すると評価の精度が上がります。
3-2. 求人企業の継続率と顧客集中度を測定する顧客別売上を過去3年分並べ、上位5社の構成比、契約更新率、求人案件の継続期間を確認します。1社への依存度が高い場合、担当者退職や契約終了が企業価値を大きく下げます。
株主変更で契約解除となるチェンジ・オブ・コントロール条項も確認します。継続率が高く、複数顧客から反復受注がある会社は、正常収益力を説明しやすくなります。
3-3. コンサルタント定着率とキーマン依存を比較する担当者別に売上、粗利、成約率、在籍期間を集計します。経営者1人が売上の大半を担う場合、退任後に顧客と候補者が流出するため、のれんは割り引かれます。
営業記録、求人開拓手順、面談記録が共有されていれば組織価値は高まります。買収後の継続勤務、引き継ぎ期間、報酬設計も価格と同時に協議します。
3-4. 許認可と専門性が生むのれんの実態を確認する有料職業紹介の許可は、買い手が新規参入する際の時間を短縮します。ただし、許可があるだけで高値になるわけではなく、責任者の配置や届出、日常運用が適正であることが前提です。
特定職種への知見、求人開拓力、候補者獲得チャネル、紹介実績が組み合わさって初めて、のれんとして評価されます。買い手が欲しい機能と一致するほどシナジーが生まれます。
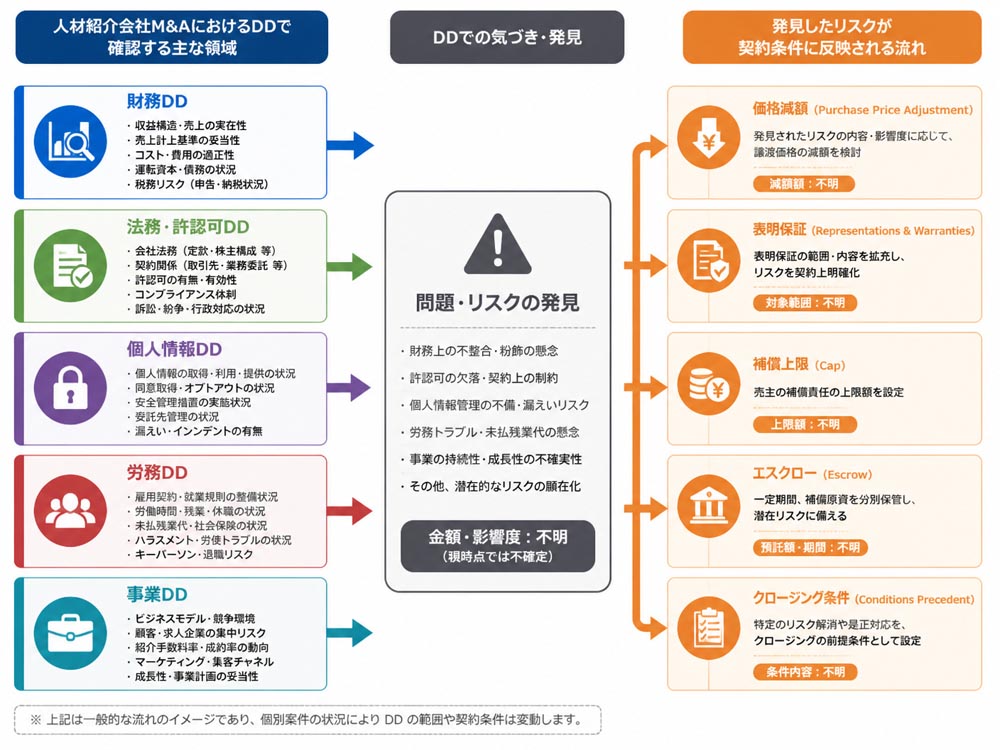
4. 許認可・個人情報・労務DDでリスクを洗い出すデューデリジェンスでは、財務だけでなく法務、税務、事業、労務、個人情報を調査します。問題が見つかると、譲渡価格の減額だけでなく、補償条項やクロージング条件、場合によっては交渉解除につながります。
売却前に資料を整えれば、買い手の不確実性を減らせます。確認対象は次のとおりです。
有料職業紹介の許可、更新、責任者、手数料届出
候補者情報の取得目的、同意、第三者提供、委託先管理
雇用契約、勤怠、固定残業代、社会保険、ハラスメント対応
返金条項、未収債権、未払費用、役員貸付金、税務申告
 4-1. 有料職業紹介の許可と実務運用を点検する
許可証、更新履歴、職業紹介責任者、手数料表、求人者・求職者への説明資料を確認します。許可があっても、実務記録や帳票が不足していれば買い手はリスクを織り込みます。
株式譲渡は法人格が維持されるため許可の継続が見込まれますが、株主変更の届出などを確認します。事業譲渡では買い手側の許可取得が必要になる場合があります。
4-2. 候補者データ移転と個人情報同意を確認する登録時の利用目的、第三者提供、委託先、安全管理措置を確認します。買い手への移転が当初の目的に含まれるか、通知や同意が必要かを個別に整理します。
データの移管範囲、アクセス権限、削除方法、漏えい時の責任分担も契約に定めます。登録者データベースは価値が高い一方、取り扱いを誤ると重大な減額要因になります。
4-3. 未払い残業代と雇用契約の労務リスクを調査する雇用契約書、就業規則、勤怠、固定残業代、賃金台帳、社会保険の加入状況を照合します。記録と実態の差は、未払い残業代や社会保険負担という簿外債務になります。
ハラスメント相談、休職、退職予定、競業避止の運用も確認します。労務問題は買収後の人材流出と採用難を同時に引き起こすため、金額だけでなく統合計画にも影響します。
4-4. 表明保証と価格調整条項へ調査結果を反映するDDで発見した返金債務や許認可の不備は、譲渡価格の減額、補償上限、存続期間に反映します。一定額を留保するエスクローや、許可取得をクロージング条件にする方法もあります。
売り手は問題を隠すより、事実、影響額、是正計画を先に示す方が交渉しやすくなります。買い手は表明保証だけに頼らず、発見事項ごとに責任範囲を明確にします。
5. 株式譲渡と事業譲渡の実務差を比較する株式譲渡は法人格を維持して会社全体を引き継ぐ方法です。事業譲渡は対象資産や契約を選別できますが、許認可、契約、従業員、個人情報を個別に移す必要があります。
項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
法人格 | 維持 | 移転しない |
許認可 | 継続可否を確認 | 再取得が必要な場合 |
契約・債務 | 原則包括承継 | 選別して承継 |
リスク | 簿外債務も引継ぎ | 移管漏れ・手続負担 |
売却前12か月は、月次管理、顧客別利益、契約書、データ更新、キーマン分散、労務是正を進めます。クロージング後は100日間で従業員・顧客説明、CRM連携、KPI統一、権限設計を優先します。
5-1. 株式譲渡で法人契約と許認可を引き継ぐ条件株式譲渡では会社そのものの株主が変わるため、法人名義の契約、従業員、資産、負債をまとめて引き継ぎます。許認可は継続できる場合がありますが、株主変更や役員変更の届出を確認します。
注意点は、買い手が過去の簿外債務や訴訟、税務リスクも引き受けることです。DDで問題を洗い出し、価格と表明保証に反映させます。
5-2. 事業譲渡で契約と登録者情報を移す手順譲渡対象の事業、資産、契約、従業員を特定し、取引先の承諾を取得します。有料職業紹介の許可は原則として自動承継されないため、買い手の許可取得計画を先に立てます。
登録者情報は利用目的と同意を確認し、移管後の管理者、アクセス権限、削除方法を定めます。契約やデータの移管漏れは、クロージング後の事業停止につながります。
5-3. 売却前12か月の財務と組織の磨き上げ計画1〜3か月目は月次試算表と顧客別売上を整え、4〜6か月目は契約書と許認可資料を整理します。7〜9か月目はデータベースを更新し、担当者別の成約実績を可視化します。
10〜12か月目はキーマンの業務を標準化し、未払い残業代などを是正します。利益を一時的に増やす節約より、買収後も続く正常収益力を示すことが重要です。
5-4. 買収後100日間に実行するPMI管理項目最初の30日間は、従業員と主要顧客へ方針を説明し、キーマンの退職を防ぎます。31〜60日目はCRM、候補者データ、求人管理、承認権限を統合します。
61〜100日目は売上、成約率、候補者反応率、顧客継続率などのKPIを統一します。ブランドを残すか統合するかも、現場の混乱と人材流出を避ける観点で判断します。
6. 人材紹介会社M&Aのよくある質問と回答 6-1. 人材紹介会社の譲渡価格はどの資料で試算できますか
直近3年程度の決算書と試算表、正常収益力、時価純資産、顧客別売上、候補者データ、従業員一覧、借入金、契約書を用意します。
6-2. 赤字の人材紹介会社でも買い手は見つかりますか可能です。赤字の原因が一時的で、許認可、専門性、顧客契約、登録者基盤、再生可能性があれば評価されます。再建負担は価格から差し引かれます。
6-3. 有料職業紹介の許可はM&A後も利用できますか株式譲渡では法人格が維持されるため継続できる場合があります。事業譲渡では買い手が新たに許可を取得する必要がある場合があるため、労働局への確認が必要です。
6-4. 登録者情報を買い手へ移転するときの注意点は何ですか取得時の利用目的、第三者提供、通知・同意、委託先管理、安全管理措置を確認します。移転後のアクセス権限と漏えい時の責任分担も決めます。
7. おすすめ商品: 人材紹介事業の専門M&A仲介サービスの特徴と選び方人材紹介会社の売却では、一般的な企業評価だけでなく、登録者データベース、求人企業との商習慣、許認可、コンサルタントの定着率を理解する支援者が必要です。
人材紹介事業の専門M&A仲介サービスは、人材紹介会社の役員経験者がM&Aアドバイザーを担当します。人材業界特有のビジネスモデル、商習慣、法規制、人材の評価基準を踏まえて支援する点が特徴です。
企業価値評価、売却戦略策定、買い手候補探索、条件交渉、最終契約、クロージングまで一貫して対応します。売却後の従業員の雇用維持や処遇、事業統合まで見据えたPMI支援を行うため、価格だけで買い手を選びたくない経営者に適しています。
初回相談は無料で、完全成功報酬制です。M&Aが成立しなかった場合に費用が発生しない料金体系も、初期段階で企業価値や売却方針を確認したい場合の選択肢になります。
専門家を選ぶ際は、①人材紹介業の実務経験、②評価根拠の説明力、③買い手候補の専門性、④個人情報・労務DDへの対応、⑤PMI支援の有無を比較してください。
人材紹介会社の譲渡価格に固定相場はなく、時価純資産に正常収益力とのれんを加え、営業利益2〜5年分やEBITDA5〜8倍を参考に交渉します。
価格を左右するのは、利益だけではありません。登録者データベースの鮮度、顧客継続率、キーマン依存、許認可、個人情報、労務リスクが企業価値を大きく変えます。
売り手は12か月前から月次管理と組織整備を進め、買い手はDDでリスクとシナジーを検証します。まずは資料をそろえ、複数の評価方法で自社または対象会社の価値を試算してください。
編集者の紹介


