
人材紹介会社の売却価格はいくら?適正な算定方法と高値売却の秘訣
本ページの更新日について
公開日:2025年7月29日最終更新日:2026年8月16日
人材紹介会社の売却価格に一律の相場はありません。時価純資産、実質営業利益、候補者データの質、買い手とのシナジーを重ねて、最終価格が決まります。
1. 人材紹介会社を売却する価格はいくら?相場と概算方法中小企業のM&Aでは、「時価純資産+実質営業利益2〜5年分」が初期検討の目安です。例えば時価純資産5,000万円、実質営業利益2,000万円なら、概算価格は9,000万円〜1億5,000万円となります。
ただし、これは株式価値の出発点にすぎません。IT、医療、介護、ハイクラスなど買い手需要の強い領域は倍率が上がり、経営者依存や顧客集中、法務リスクが大きい会社は下がります。
上振れ要因:成約実績の安定、候補者の高いアクティブ率、専門性、組織運営
下振れ要因:経営者依存、顧客集中、許認可や個人情報の不備、簿外債務
交渉要因:買い手の競合、買収後のシナジー、売却時期
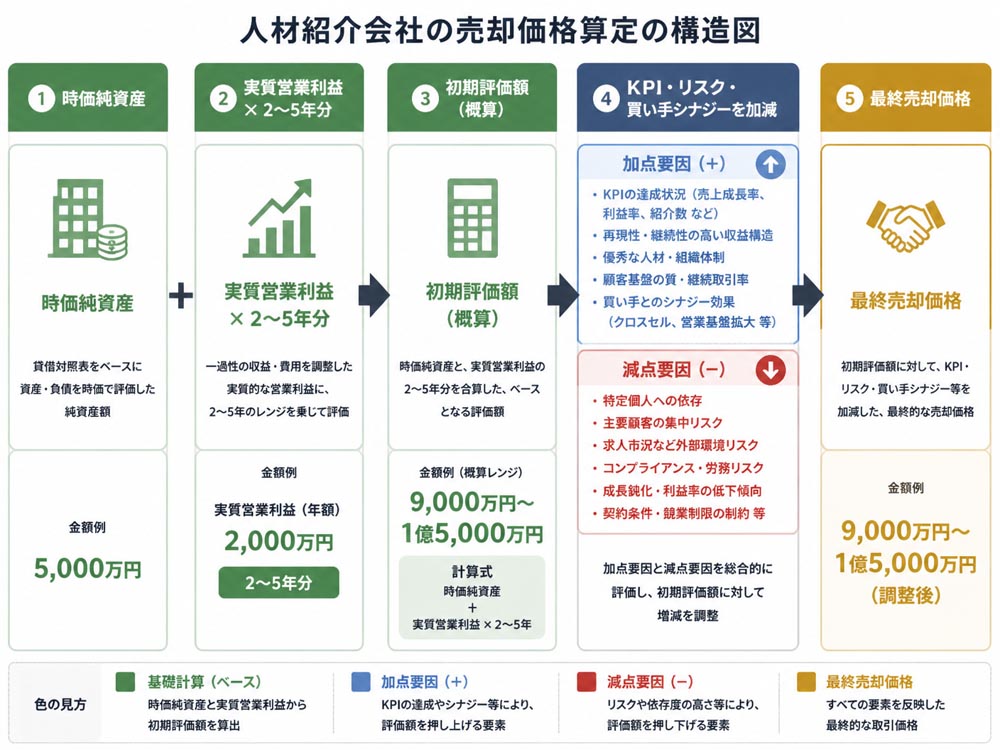 1-1. 時価純資産に営業利益2〜5年分を加える計算
時価純資産は、貸借対照表の資産と負債を現在の価値に修正した金額です。不動産や有価証券の含み損益、回収不能債権、不要資産、簿外債務も確認します。
営業利益は、役員報酬の過大部分や一時的な費用、事業と無関係な経費を調整した実質額を使います。式は「時価純資産+実質営業利益×2〜5年」です。
1-2. 売上高・利益・純資産別の価格シミュレーション売上高だけでは価格を判断できません。利益の安定性と純資産を組み合わせ、倍率別にレンジで確認する必要があります。
年商 | 営業利益 | 時価純資産 | 2年分 | 5年分 |
|---|---|---|---|---|
1億円 | 1,000万円 | 3,000万円 | 5,000万円 | 8,000万円 |
3億円 | 3,000万円 | 1億円 | 1億6,000万円 | 2億5,000万円 |
5億円 | 5,000万円 | 1億5,000万円 | 2億5,000万円 | 4億円 |
10億円 | 1億円 | 3億円 | 5億円 | 8億円 |
表は簡易計算です。EBITDA、将来性、買い手のシナジー、税金や手数料を反映すると、実際の手取りは変わります。
1-3. 営業利益3000万円でも倍率が変わる理由営業利益3,000万円でも、社長が主要顧客と候補者を管理し、退任後に売上が半減する会社は低倍率になりやすいです。一方、担当者別の成約実績と業務手順が整い、社長不在でも利益を再現できる会社は高く評価されます。
例えば、医療人材の紹介実績が5年続き、求人企業が分散している会社は、同じ利益でも将来収益性が高いと判断されます。数字は同じでも、再現性という見えない土台が価格を変えます。
1-4. 株式譲渡と事業譲渡で変わる手取り額株式譲渡は会社の株式を売り、法人格、契約、許認可、資産と負債を原則として一体で引き継ぎます。売却対価は株主が受け取り、株式譲渡益への課税を確認します。
事業譲渡は、候補者データ、契約、従業員、設備など対象を選んで移します。対価は会社が受け取り、資産によって消費税や法人課税が生じるため、売却価格ではなく税金、債務返済、仲介手数料後の手取りで比較します。
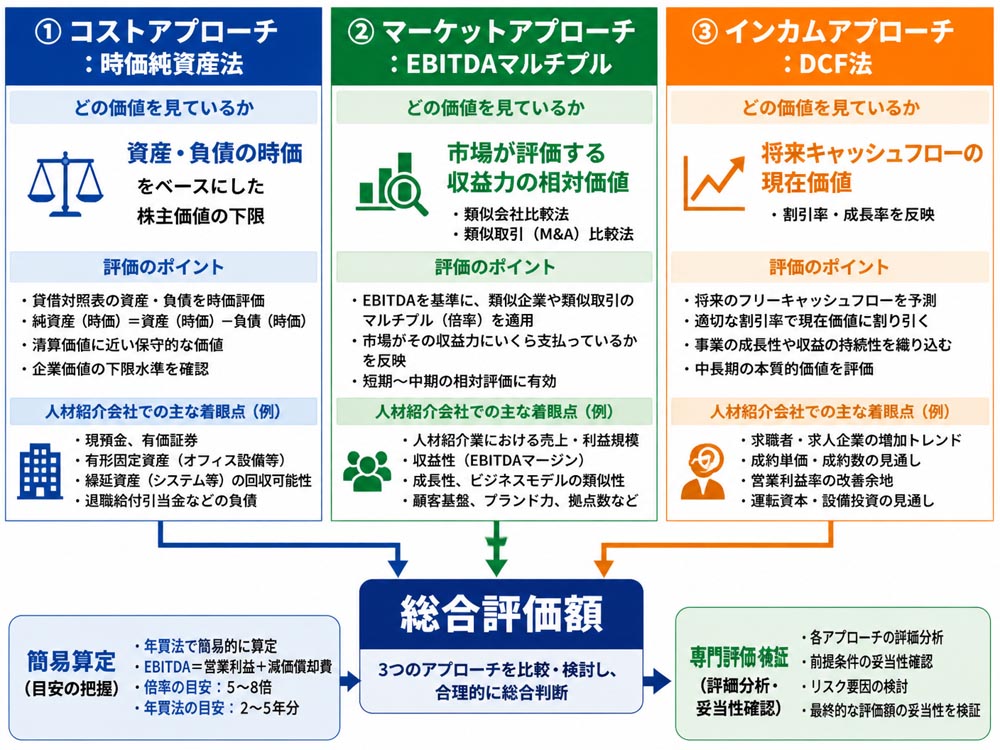
2. 人材紹介事業の適正価格を三つの評価法で検証
簡易算定額は、時価純資産法、マーケットアプローチ、インカムアプローチで検証します。三つの数字が近ければ説明しやすく、差が大きければ前提条件を見直します。
2-1. 時価純資産法で無形資産以外の価値を確認時価純資産法は、資産と負債を時価評価して株主価値の下限を把握する方法です。現預金、売掛金、有価証券、敷金、固定資産に加え、未払残業代や未計上の退職金も確認します。
候補者データやブランド、顧客関係などの無形資産は、この方法だけでは十分に評価できません。そのため、人材紹介会社では営業権や将来利益を別途加える必要があります。
2-2. EBITDAマルチプルと類似会社比較法の使い方EBITDAは、簡便的には「営業利益+減価償却費」で計算します。EBITDAに業種、規模、成長率、地域などを踏まえたマルチプルを掛け、事業価値を算出します。
参考記事では人材サービスのEBITDAマルチプルを5〜8倍程度とする目安が示されていますが、専門性や成長性によって3〜4倍から10倍超まで幅があります。公開情報だけでなく、類似会社や過去取引の条件差も確認します。
企業価値から有利子負債を引き、余剰現金などを加えると株主価値になります。倍率だけを先に決めると、借入金や正常収益力の調整を落とすため注意が必要です。
2-3. DCF法で将来キャッシュフローを価格へ反映DCF法は、将来のフリーキャッシュフローを現在価値に割り引く方法です。成約件数、平均紹介手数料、コンサルタント数、採用費、広告費、運転資金を年度ごとに予測します。
割引率や成長率を変えると評価額は大きく変わります。成約件数が毎年20%増える計画なら、過去実績、求人案件数、担当者の生産性などで実現可能性を説明できる状態が必要です。
2-4. 買い手のシナジーが評価額へ上乗せされる条件買い手が保有する求人企業網と、売り手の候補者データが補完関係にある場合、成約数を増やせます。採用管理システム、営業網、ブランド、地方拠点の組み合わせも上乗せ要因です。
第三者が算定する企業価値と、買い手固有のシナジー価値は分けて交渉します。買い手が得る追加利益を、成約数、単価、採用コスト削減などの数値に置き換えると、価格交渉の材料になります。
 3. 候補者データと成約実績で人材紹介会社を診断
人材紹介会社の価値は、登録者数だけでは測れません。買い手は、実際に連絡でき、求人に推薦でき、成約につながるデータかを確認します。
候補者:登録者数、直近更新者、連絡可能者、転職意向、専門職比率
営業:求人企業数、案件継続率、候補者推薦数、成約率、平均手数料
顧客:リピート率、取引年数、上位顧客売上比率、契約更新状況
組織:担当者別売上、在籍年数、退職率、引き継ぎ可能性
登録者10万人でも、最終更新が5年前で連絡不能なら、収益を生むデータとはいえません。直近6か月など一定期間の更新者、連絡可能者、転職意向者を分けて集計します。
さらに、個人情報の取得目的、第三者提供への同意、保存期間、削除依頼への対応記録も評価対象です。登録者数を増やすより、アクティブ率と成約実績を継続的に記録する方が価値を説明できます。
3-2. 求人企業数・成約率・平均手数料から収益を予測売上は「求人案件数×候補者推薦数×成約率×平均紹介手数料」で分解できます。例えば月100件の推薦、成約率10%、平均手数料100万円なら、単純計算の月間売上は1,000万円です。
実務では、職種別、担当者別、顧客別に分けて、過去12か月以上の推移を確認します。求人の継続期間、採用決定までの日数、返金発生率も加えると、将来収益の精度が上がります。
3-3. リピート率と顧客集中度が倍率へ与える影響上位1社で売上の大半を占める場合、その会社の採用方針で業績が大きく動きます。上位5社の売上比率、契約更新、再発注、取引年数を一覧化し、顧客集中度を把握します。
リピート率が高く、複数社から継続発注がある会社は収益の予測がしやすいです。反対に、単発案件が中心なら、利益が出ていても倍率は慎重に設定されます。
3-4. コンサルタント定着率と経営者依存を数値化する担当者別に売上、成約数、粗利益、在籍年数、退職率を集計します。売上の70%を社長1人が作っている場合、退任後の減収リスクを価格に反映する必要があります。
顧客との連絡履歴、候補者対応、推薦基準、面談記録が共有されていれば引き継ぎやすくなります。経営者の人脈ではなく、会社の仕組みとして成約できる状態が高い評価につながります。
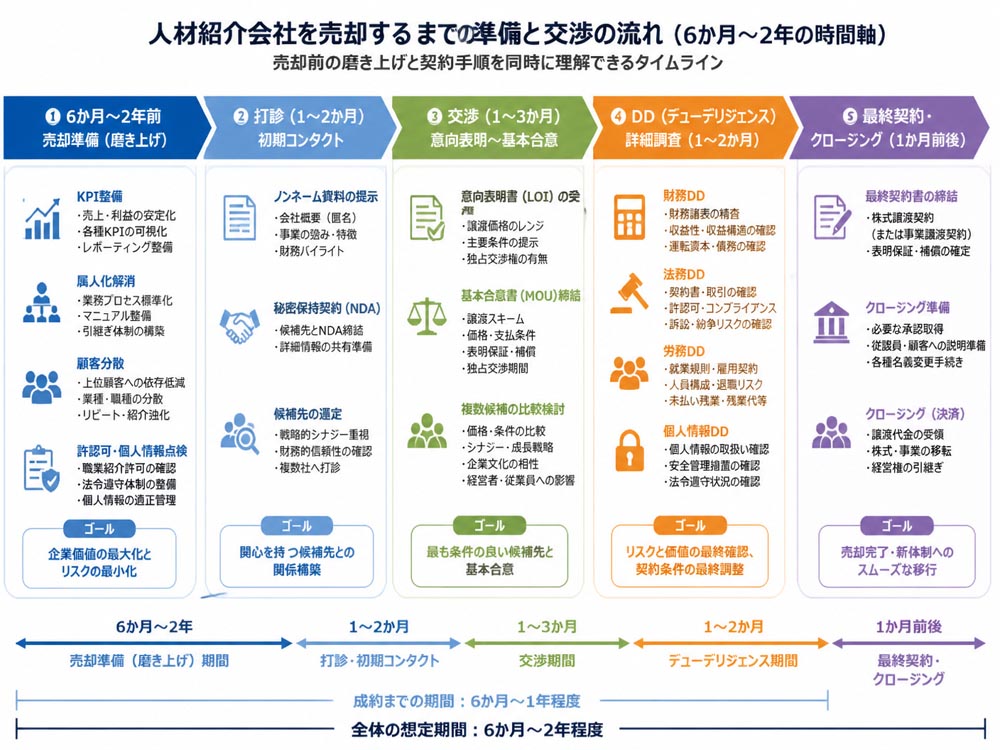
4. 高値売却へ向けた準備と買い手交渉の実務高値売却の準備は、売却直前ではなく6か月〜2年前から始めます。利益を増やすだけでなく、買い手が短期間で事業を理解し、引き継げる資料と体制を作ることが重要です。
4-1. 6か月前から始める収益管理と属人化解消月次で求人案件数、推薦数、成約率、平均手数料、担当者別売上を記録します。役員報酬、私的経費、一時費用を整理し、正常収益力を決算書と別表で示します。
顧客契約、業務マニュアル、権限規程、採用基準を整え、社長の承認を減らします。短期間でも、担当者が休んだ場合の代替対応を実演できれば、経営者依存の評価リスクを下げられます。
4-2. 許認可・個人情報・職業安定法のDD対策有料職業紹介事業の許可証、更新状況、変更届、職業紹介責任者の管理記録を整理します。事業譲渡では許認可や契約が自動承継されない場合があるため、早期に専門家へ確認します。
候補者情報は、取得目的、利用範囲、第三者提供への同意、保管場所、アクセス権限、削除対応を確認します。Excelや個人端末に分散したデータは、漏えいリスクとして減額要因になり得ます。
雇用契約、給与台帳、勤怠記録、未払い残業代、社会保険、業務委託契約、返金条項も点検します。不備を隠すと基本合意後の価格調整が大きくなるため、問題と対応策を先に開示します。
4-3. 戦略買い手と金融買い手を比較して候補を選ぶ同業者は営業網や候補者基盤を活用しやすく、求人媒体や採用支援会社は顧客への追加提案を期待できます。IT企業やコンサルティング会社など異業種は、新規参入の時間を短縮する目的で買収します。
価格だけでなく、従業員の雇用、ブランド維持、社長の引退時期、投資計画、競業避止の範囲を比較します。高い提示額でも統合後に人材が流出すれば、事業価値は失われます。
4-4. 複数候補への打診と基本合意後の価格交渉最初は社名を伏せたノンネーム資料を使い、関心を示した買い手と秘密保持契約を結びます。その後、詳細資料、意向表明、基本合意、デューデリジェンス、最終契約、クロージングへ進みます。
買い手候補を1社に絞ると、価格と条件の比較ができません。複数候補へ並行して打診し、価格、支払時期、役員の引継ぎ、雇用維持を同じ表で比較します。
基本合意後は独占交渉権、価格調整、運転資本、債務、表明保証、アーンアウトの条件を確認します。DDで判明したリスクを理由にした減額を防ぐには、資料の整合性と説明記録が必要です。
 5. 人材紹介会社の売却に関するよくある質問
5-1. 人材紹介会社は営業利益の何年分で売却できますか
2〜5年分が初期目安です。成長率、成約率、顧客集中度、経営者依存、専門領域、コンサルタント定着率によって倍率は変わります。EBITDAマルチプルでも検証します。
5-2. 候補者データベースの登録者数だけで価格は上がりますか登録者数だけでは上がりません。アクティブ率、更新時期、連絡可能性、同意取得、専門性、推薦数、成約実績を確認します。データの適法性と管理状況も価格に影響します。
5-3. 赤字や経営者依存の会社でも売却できますか売却可能です。候補者基盤、求人開拓力、専門領域、許認可、買い手とのシナジーがあれば評価されます。一方、赤字の継続や社長退任による顧客流出は、価格調整要因になります。
5-4. 税金と仲介手数料を差し引いた手取りをどう計算しますか「売却価格−税金−仲介手数料−専門家費用−実費−債務返済−引継ぎ関連費用」で試算します。株式譲渡と事業譲渡では課税の考え方が異なるため、税理士へ確認してください。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方売却価格が1億円でも、最低報酬、成功報酬、税金、DD費用、引継ぎ条件を差し引くと手元に残る金額は変わります。したがって、仲介会社は提示価格ではなく、手取り額で比較する必要があります。
手取りを重視するならM&A PMI AGENTは、売却価格・仲介手数料・税金・実費・引継ぎ条件を踏まえて比較できるサービスです。初回相談、着手金、中間金が無料で、最低報酬は500万円〜とされています。
他社から提案書や見積りを受け取った場合も、仲介契約前なら、最低報酬、成功報酬の計算方法、テール条項、買い手探索方針を比較できます。オンライン面談中心で、買い手打診からDD、最終契約、クロージングまで相談できます。

人材紹介会社の売却価格に一律の相場はなく、時価純資産と実質営業利益2〜5年分が概算の出発点です。EBITDAマルチプル、DCF法、類似会社比較法を併用し、KPIとリスクで精度を高めます。
高値売却には、候補者のアクティブ率、成約率、平均手数料、リピート率、顧客集中度、担当者の定着率を数値化することが有効です。6か月〜2年前から属人化、個人情報、許認可、労務リスクを整理します。
次の行動は、直近3期の決算書、月次KPI、顧客別売上、候補者データ管理資料、許認可書類をそろえ、複数の専門家に概算評価と手取りを確認することです。価格と条件を分けて比較すれば、納得できるM&Aに近づきます。
編集者の紹介


