
人材紹介の会社売却を成功に導くM&A戦略と注意点
本ページの更新日について
公開日:2025年7月26日最終更新日:2026年8月18日
人材紹介会社の会社売却は、後継者不在や成長の限界を解消し、事業と従業員を次の経営者へ引き継ぐ選択肢です。価格だけでなく、許認可、顧客基盤、キーマン、売却後の統合まで設計する必要があります。
1. 人材紹介会社の売却を成功へ導くM&A戦略と注意点人材紹介業界では、企業の採用難と専門人材需要を背景にM&Aが増えています。買い手は、許認可を持つ法人、求人企業との関係、登録者データ、経験豊富なコンサルタントを一括で得られるためです。
売り手にとって会社売却は、廃業を避けるだけの手段ではありません。後継者不在を解消し、従業員の雇用や顧客との関係を守りながら、創業者が株式や事業の価値を現金化する機会になります。
一方、買い手の統合方針によっては、従業員の離職や顧客流出が起こります。売却価格だけを見て相手を選ぶと、契約後に事業の強みが失われる可能性があります。
1-1. 人手不足と採用難が人材紹介M&Aを促す構造企業の採用難は、人材紹介会社への需要を押し上げています。特にIT、医療、介護、建設などの専門領域では、登録者と求人企業のネットワーク自体が買収対象になります。
買い手は、ゼロから許認可を取得し、顧客と人材を集める時間を省けます。地域密着型や職種特化型の会社は、買い手の事業に不足する領域を埋める存在として評価されます。
1-2. 会社売却で得る承継効果と経営者の注意点会社売却には、後継者問題の解消、従業員の雇用維持、顧客契約の継続、経営者の引退資金確保という効果があります。金融機関との協議により、役員個人保証が解除される可能性もあります。
ただし、交渉中の情報漏えい、表明した業績の未達、売却後の継続勤務がリスクになります。秘密保持契約を結び、必須条件と希望条件を分けてから交渉を始めます。
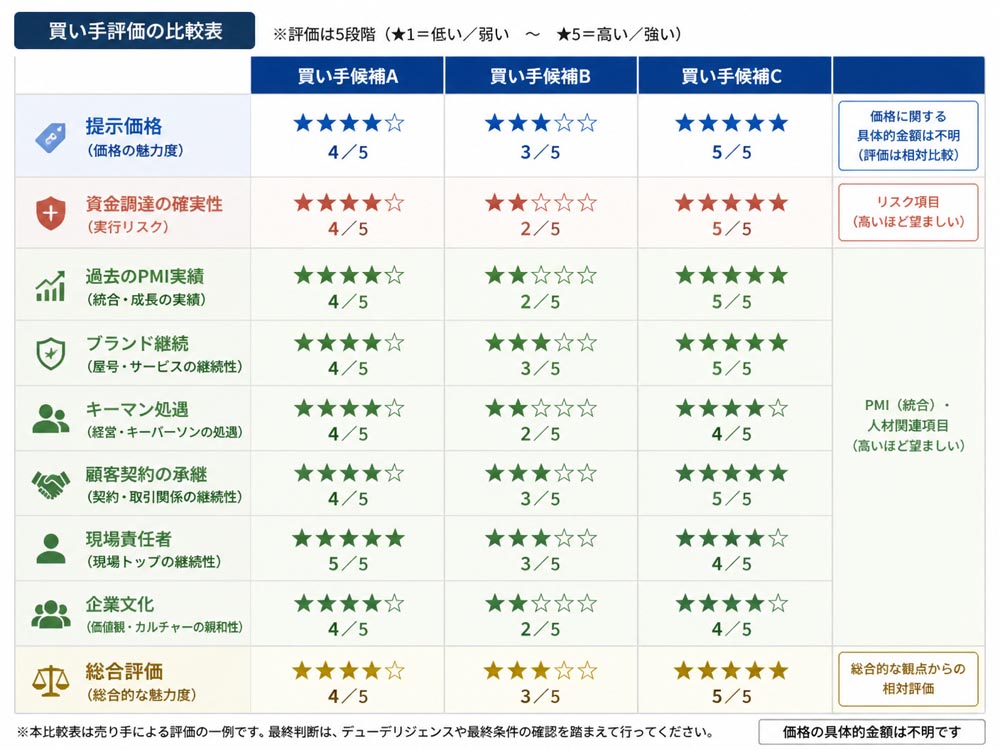
1-3. 価格以外で買い手を選ぶ経営者の判断軸買い手は、買収資金の確実性、過去のPMI実績、統合後の現場責任者、ブランド継続方針を比較します。キーマンの役職や報酬、顧客契約をどう承継するかも確認が必要です。
評価表は、価格だけでなく資金力、許認可への理解、従業員処遇、文化の相性、地域への姿勢を5段階で採点します。価格の差が小さい場合は、事業を残す実行力を優先します。
 2. 売却前12〜24か月で企業価値を磨く実務設計
売却準備は、買い手を探す直前ではなく12〜24か月前から始めます。収益性、営業管理、契約、組織、コンプライアンスを順番に整えると、企業価値評価の根拠を説明しやすくなります。
最初の3か月は月次管理と財務の整理、次の6〜12か月はKPI改善と業務標準化、その後は買い手候補との交渉に備えます。短期的な売上づくりより、再現性と継続性を優先します。
12〜24か月前:売却目的、KPI、株主・契約・許認可を整理
6〜12か月前:収益改善、顧客分散、業務標準化を実施
3〜6か月前:資料作成、買い手候補の選定、専門家への相談
クロージング前:DD対応、契約条件、PMI計画を確定
月次で、決定人数、求人案件数、紹介手数料率、売上、返金発生率を記録します。紹介手数料率が高くても返金率が高ければ、実質的な収益性は低くなります。
例えば、決定人数が月ごとに大きく変動する場合、求人獲得、候補者送客、面接、入社のどこに詰まりがあるかを分解します。過去24か月の推移を示すと、売上の再現性を説明できます。
2-2. 担当者一人当たり売上と顧客集中度を検証するコンサルタント1人あたり売上、粗利、決定人数を算出し、担当者別に比較します。トップ1人の売上が全体の大部分を占める場合、退職時の減収幅を試算しておきます。
上位顧客の売上比率、リピート率、契約継続率も確認します。上位1社への依存が大きい会社は、契約終了時の影響を示し、顧客分散計画とセットで改善します。
2-3. 許認可と個人情報管理の不備を売却前に直す有料職業紹介事業の許可証、更新状況、事業所情報、責任者の選任状況を確認します。役員や事業所を変更する場合は、所管行政庁への確認を早めに行います。
登録者データは、利用目的、同意取得、保管期間、アクセス権限、退会処理を点検します。求人情報や候補者情報の取り扱いに不備があると、法務DDで承継不能と判断される場合があります。
2-4. 属人営業を標準化し顧客契約を引き継ぎやすくするCRMや共有台帳に、営業記録、候補者対応履歴、求人案件の進捗、面接結果を記録します。代表者のメールや個人の名刺だけに情報が残る状態は、会社売却で大きな減点要因です。
契約期間、更新条件、返金条項、紹介手数料率、担当者を一覧化します。誰が担当しても案件の現在地を把握できる状態が、顧客関係という無形資産を守ります。
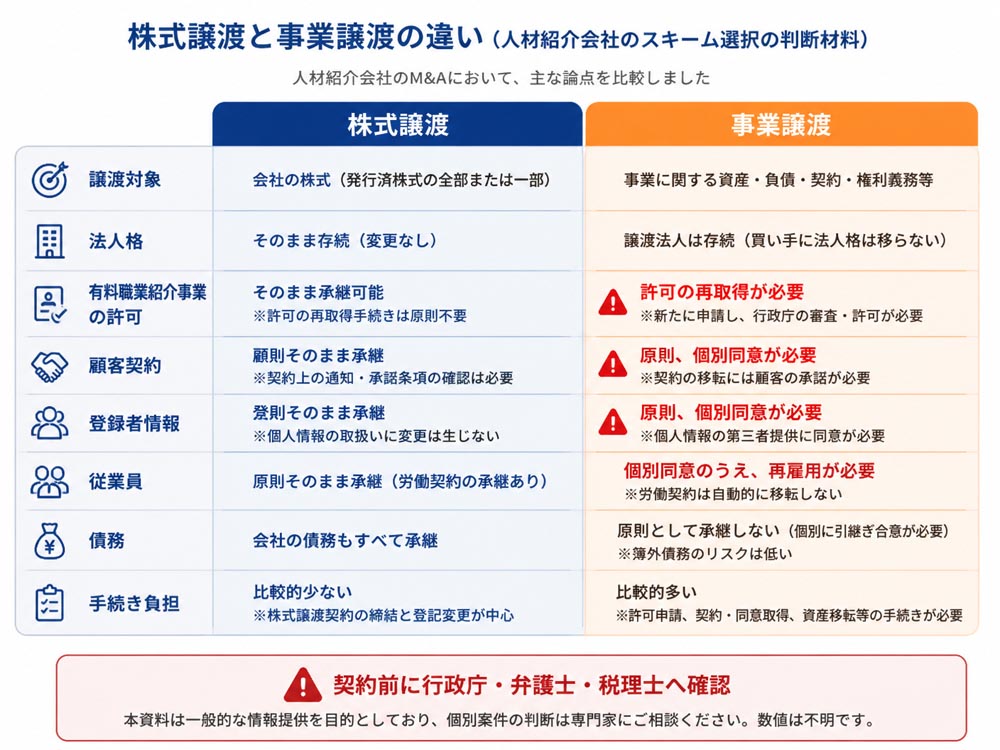
3. 株式譲渡と事業譲渡を許認可・契約で比較する
人材紹介会社では、許認可と契約承継のしやすさから株式譲渡が選ばれる場面が多くあります。ただし、簿外債務を含む会社全体を引き継ぐため、デューデリジェンスで過去のリスクを精査します。
項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
対象 | 法人の株式 | 選択した事業・資産 |
許認可 | 法人が存続すれば継続する可能性 | 原則として買い手側の取得が必要 |
顧客契約 | 法人が当事者なら継続しやすい | 個別承諾や再契約が必要 |
債務 | 原則として法人に残る | 承継対象を限定できる |
手続き | 株主・取締役などの変更 | 資産・契約・従業員を個別に移管 |
株式譲渡は、株主が保有株式を買い手へ売却し、法人の経営権を移す方法です。法人格が変わらないため、有料職業紹介事業の許可を維持できる可能性があります。
ただし、代表者、役員、職業紹介責任者、事業所などが変わる場合は、許可行政庁への届出や要件確認が必要です。許可が自動的に無条件で引き継がれると判断してはいけません。
3-2. 事業譲渡で顧客契約と登録者情報を移管する事業譲渡では、対象事業、顧客契約、求人案件、従業員、システム、登録者情報を契約で特定します。従業員は自動承継ではなく、転籍などの個別同意が必要になることがあります。
有料職業紹介事業の許可は、事業譲渡だけで買い手へ移るとは限りません。買い手による許可取得、顧客への通知、候補者情報の利用目的確認を工程に組み込みます。
3-3. デューデリジェンスで財務・法務・労務を確認する主な資料は、決算書、税務申告書、借入一覧、未払金、返金債務、雇用契約、賃金台帳、残業代、許認可、訴訟、個人情報管理規程です。
問題を隠すのではなく、判明時点で開示し、価格調整や表明保証、補償条項に反映します。後から発覚したリスクは、補償請求や契約解除につながるためです。
3-4. 税務と役員個人保証を譲渡条件に織り込む株式譲渡では株主の譲渡益、事業譲渡では法人の譲渡益や消費税など、税務の扱いが異なります。役員退職慰労金を組み合わせる場合も、税理士に手取り額を試算してもらいます。
借入金、担保、連帯保証、リース契約を一覧化し、個人保証解除をクロージング条件に含めます。解除方法が金融機関との別協議になる場合、その期限と代替策も定めます。
 4. 7段階で進める人材紹介会社売却の実務工程
人材紹介会社の売却は、目的整理、専門家選定、買い手探索、面談・基本合意、DD、最終契約、クロージングとPMIの順に進みます。各段階で成果物を残すと、交渉の判断がぶれません。
売却目的と必須条件を整理する
企業価値を評価し、資料を整える
専門家を選び、買い手候補を探索する
秘密保持契約後に面談と基本合意を行う
財務・法務・労務・事業DDを受ける
最終契約、許認可対応、クロージングを行う
PMIで人材・顧客・KPIを統合する
売却価格、従業員雇用、ブランド継続、経営者の退任時期、個人保証解除を必須条件と希望条件に分けます。必須条件は、買い手候補への打診前に社内で共有します。
例えば「雇用維持は必須、社名継続は希望、退任時期は協議」と整理します。条件の優先順位が明確なら、提示価格だけで判断する事態を防げます。
4-2. 企業価値を算定し売却価格の試算幅を持つ中小企業では、時価純資産に営業利益の数年分ののれんを加える年倍法が一つの目安です。営業利益、現預金、借入、顧客基盤、専門性、キーマン依存度を調整します。
例えば時価純資産2,000万円、営業利益1,000万円、のれんを3年分と仮定すると、試算価格は5,000万円です。ただし、これは一例であり、実際の売却価格は交渉とDDで変わります。
4-3. 基本合意から最終契約まで条件を詰め切る秘密保持契約は情報管理、意向表明は買い手の関心、基本合意は主要条件の確認、DDはリスク調査、最終契約は権利義務の確定を目的とします。
独占交渉権の期間、表明保証の範囲、補償上限、解除条件、競業避止義務を確認します。基本合意の内容が法的拘束力を持つかどうかも条項ごとに確認します。
4-4. ロックアップとアーンアウトで承継期間を設計する経営者やキーマンが一定期間残るロックアップは、顧客と従業員の不安を抑える効果があります。期間、役職、報酬、権限、退任条件を契約書と雇用契約で明確にします。
アーンアウトを設定する場合は、決定人数、売上、営業利益、主要顧客の継続率など、測定可能な指標を使います。評価期間、計算方法、買い手の裁量による減額条件も定めます。
5. 買い手選びからPMIまで事業と人材を残す設計クロージングは終点ではなく、事業を残すための出発点です。買い手の資金力だけでなく、許認可対応、現場責任者、企業文化、ブランド方針、過去のPMI実績を確認します。
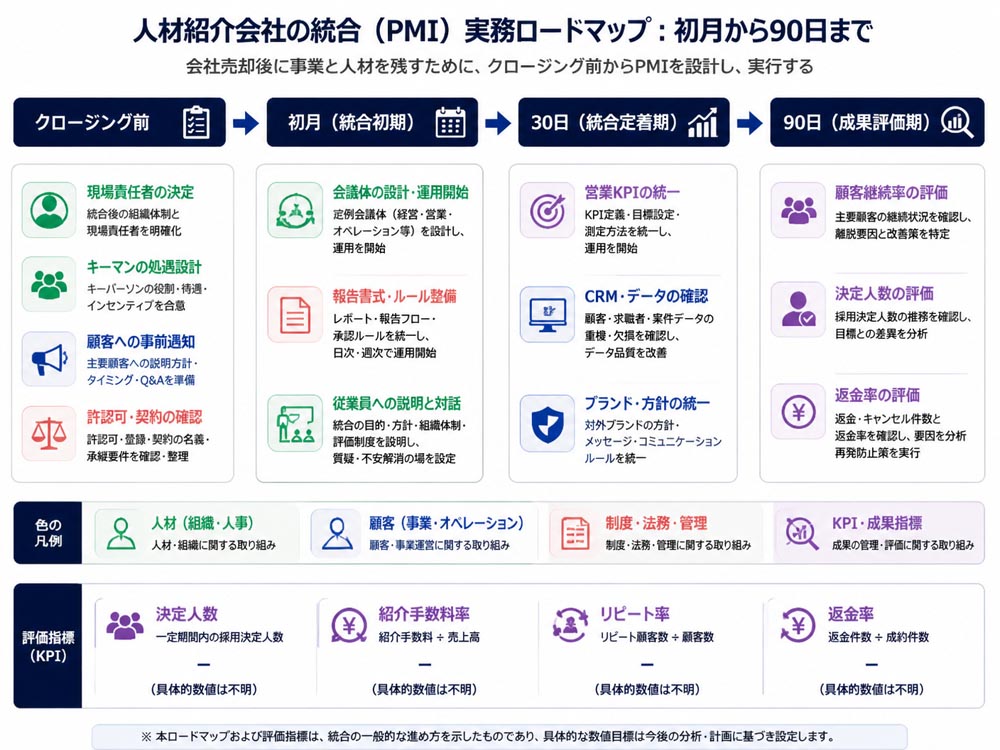
PMIでは、初月に責任者と会議体を決め、90日以内に営業KPIとシステム連携を整えます。変更点を従業員、顧客、登録者へ適切に伝え、憶測による離脱を抑えます。
5-1. 買い手候補を価格・PMI・文化で採点する候補者ごとに、提示価格、資金調達の確実性、過去のPMI実績、許認可の理解、経営者との相性、従業員処遇を採点します。
資金調達が未確定の高額提案は、クロージングできないリスクがあります。面談では、統合後に誰が現場を管理するのかを具体的に質問します。
5-2. トップコンサルタントの流出を防ぐ処遇を合意するキーマンについて、役職、報酬、評価制度、権限、継続期間、競業避止義務を確認します。顧客関係を持つ担当者が退職すると、売上だけでなく候補者や求人案件も失われます。
処遇は「残ってほしい」という口約束ではなく、雇用契約や株式譲渡契約に反映します。成果連動報酬を設ける場合は、指標と支給条件を明確にします。
5-3. 顧客契約・候補者データの通知と同意を管理する顧客契約にチェンジ・オブ・コントロール条項や譲渡制限がないか確認します。承諾が必要な契約は一覧化し、通知時期と説明担当者を決めます。
候補者情報は、利用目的、第三者提供、管理主体の変更を確認します。個人情報の承継は契約だけで完了しない場合があるため、専門家と通知・同意の方法を設計します。
5-4. PMI初月から営業KPIと文化の統合を進める初月に統合責任者、定例会議、報告書式、営業KPIを決めます。決定人数、求人案件数、紹介手数料率、返金率、リピート率を同じ定義で管理します。
ブランド名、システム、採用方針、評価制度を一度に変えると混乱します。残すもの、統合するもの、段階的に変更するものを90日計画に分けます。
 6. 人材紹介会社の売却でよくある質問(FAQ)
6-1. 人材紹介会社は赤字や小規模でも売却可能ですか
可能性はあります。営業利益だけでなく、顧客基盤、求人案件、専門領域、登録者データ、許認可、キーマンの有無が評価されます。
赤字の原因が一時的で、買い手の顧客基盤やシステムで改善できる場合は、買収対象になります。赤字の理由と改善余地を資料で説明できることが重要です。
6-2. 有料職業紹介の許可は譲渡後も使えますか株式譲渡では法人格が維持されるため、許可が継続する可能性があります。一方、事業譲渡では買い手が許可を取得する必要がある場合が多く、行政庁への確認が必要です。
役員、責任者、事業所、運営体制の変更がある場合は、届出や要件確認を行います。契約前に許認可の承継可否を専門家へ確認してください。
6-3. 会社売却価格はどのKPIで大きく変わりますか決定人数、紹介手数料率、コンサルタント1人あたり売上、リピート率、顧客集中度、返金率が基本指標です。加えて、トップコンサルタントへの依存度も評価に影響します。
単月の最高売上より、過去12〜24か月の安定性が重視されます。KPIは定義を統一し、改善の推移を示せるようにします。
6-4. 売却後も経営者や従業員は残る必要がありますか必ず残るわけではありません。ただし、顧客や業務が経営者に依存する場合は、一定期間のロックアップを求められることがあります。
キーマンの残留条件、報酬、権限、退任時期、アーンアウトの計算方法を契約前に確認します。本人の同意を得ずに条件を決めると、離職リスクが高まります。
7. おすすめ商品: 人材紹介事業の専門M&A仲介サービスの特徴と選び方人材紹介会社の売却では、一般的なM&A知識だけでなく、業界特有の商習慣、法規制、人材の評価基準を理解する専門家が必要です。人材紹介事業の専門M&A仲介サービスは、人材紹介会社の役員経験者がM&Aアドバイザーを担当します。
企業価値評価、売却戦略の策定、買い手候補の探索、条件交渉、最終契約、クロージングまで一貫して支援する点が特徴です。IT、地方、医療・介護など、専門領域を理解する買い手とのマッチングも行います。
価格だけでなく従業員の雇用維持や処遇、地域への影響、売却後の事業発展を重視する経営者に適しています。売却後の統合プロセスを見据えたPMI支援まで相談できる点も、仲介会社を選ぶ際の比較材料です。
初回相談は無料で、完全成功報酬制とされています。M&Aが成立しなかった場合の費用や成功報酬の具体的な料率は、相談時に確認してください。詳しくは 人材紹介事業の専門M&A仲介サービス で確認できます。
人材紹介会社の会社売却では、売却価格だけでなく、許認可、顧客契約、登録者情報、従業員、キーマンの承継を一体で設計します。準備期間は12〜24か月を目安にし、KPIと業務の再現性を高めます。
まずは売却目的と必須条件を整理し、決定人数、紹介手数料率、1人あたり売上、リピート率、顧客集中度を数値化してください。そのうえで、財務・法務・労務に強い専門家へ相談し、買い手のPMI実績と現場責任者を比較します。
適切な買い手を選べば、M&Aは廃業回避ではなく、事業と人材を次の成長へつなぐ承継手段になります。

編集者の紹介


