
人材紹介会社M&Aの適正相場とは?買収価格決定要因
本ページの更新日について
公開日:2025年8月2日最終更新日:2026年8月9日
人材紹介会社M&Aに明確な定価はありません。時価純資産、正常化EBITDA、登録者データ、CAの定着率を基に、最終価格は交渉で決まります。
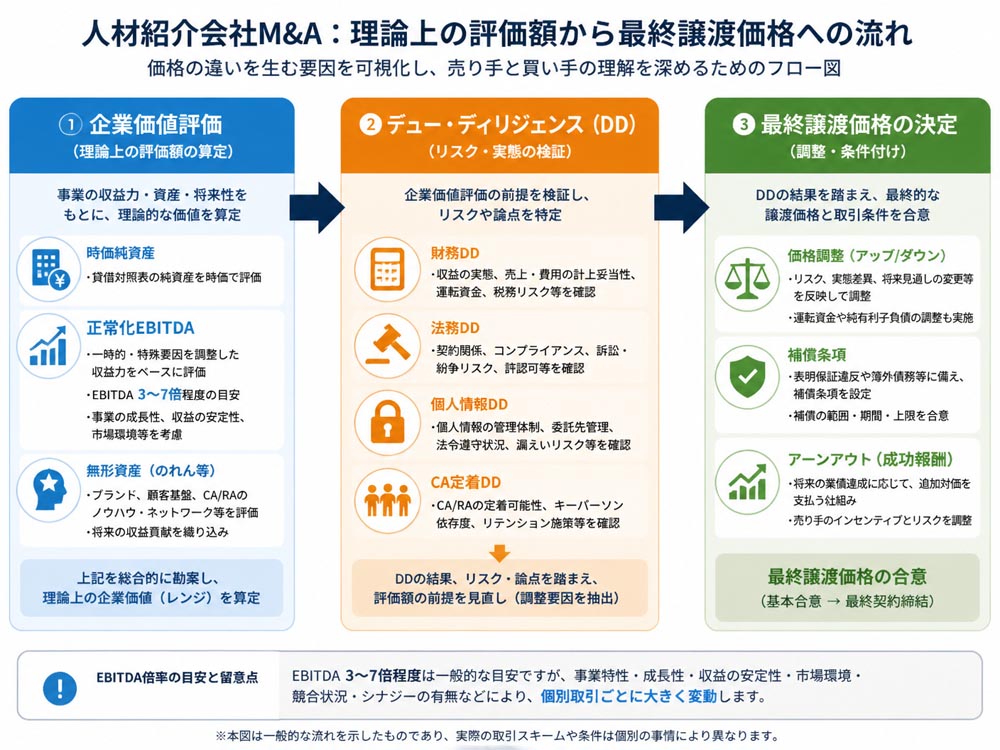
1. 人材紹介会社M&Aで見る適正相場と買収価格の決定要因結論として、適正価格は企業価値評価で算定した価格と、デューデリジェンス(DD)後に交渉で決まる譲渡価格を分けて考えます。算定額は交渉の土台であり、成約価格そのものではありません。
人材紹介会社では、財務諸表に表れにくい登録者データベース、求人企業との関係、キャリアアドバイザー(CA)のノウハウが価値を左右します。したがって、売上高や登録者数だけでは適正相場を判断できません。
 1-1. 定価ではなく企業価値と交渉で決まる譲渡価格
売り手は希望価格、買い手は投資上限、専門家は企業価値評価額を示します。三者の金額が異なるのは、将来利益、リスク、シナジー効果の見方が違うためです。
DDでリスクを確認した後、価格、支払時期、引継ぎ条件を調整します。双方が契約条件に合意して初めて、譲渡価格が確定します。
1-2. 時価純資産に利益年数を加える簡易価格目安年買法では、時価純資産に営業利益の2〜5年分を加えます。計算式は「時価純資産+正常化営業利益×年数」です。例えば時価純資産5,000万円、営業利益3,000万円なら、1億1,000万〜2億円が初期目安です。
正常化利益とは、役員報酬や一時的な費用を調整し、継続可能な収益力に直した利益です。年買法は簡便ですが、登録者の質、顧客集中、CA流出などを十分に反映できません。
1-3. EBITDAマルチプルで見る人材紹介業の収益価値EBITDAマルチプル法は「正常化EBITDA×マルチプル」で企業価値を算定します。人材紹介会社では、EBITDAの3〜7倍程度が一つの参考レンジですが、取引条件や成長性によって大きく変わります。
ITや医療などの特化型で、成約率と継続案件が高い会社は倍率が上がりやすい傾向です。総合型や赤字会社では、データや免許に価値があっても、収益化の確実性が低ければ倍率は抑えられます。
2. 人材紹介会社の価値を測る三つの企業評価手法
企業価値評価では、コスト、マーケット、インカムの3手法を組み合わせます。人材紹介会社では、純資産法だけでは無形資産を取りこぼすため、収益性と事業継続性を重ねて確認します。
手法 | 見る対象 | 人材紹介会社での使い方 |
|---|---|---|
コスト | 時価純資産 | 最低価格の確認 |
マーケット | 類似会社・取引倍率 | 相場観の把握 |
インカム | 将来キャッシュフロー | 成長性の評価 |
時価純資産法は、現預金、売掛金、未収手数料などを時価に直し、負債を差し引きます。未回収の紹介手数料や返金見込みも確認し、実態に近い純資産を求めます。
有料職業紹介事業の許可は重要ですが、許可だけで高い価値が生じるわけではありません。更新管理、個人情報管理、職業安定法への対応状況と合わせて評価します。
2-2. 類似取引を基準に倍率を比べる市場評価類似会社比較法や取引事例比較法では、売上高、営業利益、EBITDAなどの倍率を使います。ただし、IT特化と総合型では収益構造が違うため、職種、地域、規模、成長率を調整します。
2-3. 将来キャッシュフローを反映するインカム評価DCF法は、将来のフリーキャッシュフローを割り引いて現在価値を求めます。求人案件の継続率、候補者の成約率、平均紹介手数料を基に、売上の再現性を検証します。
事業計画が楽観的だと評価額も膨らみます。過去実績との比較、採用計画、広告費、CAの生産性を確認し、複数のシナリオで将来利益を見積もる必要があります。
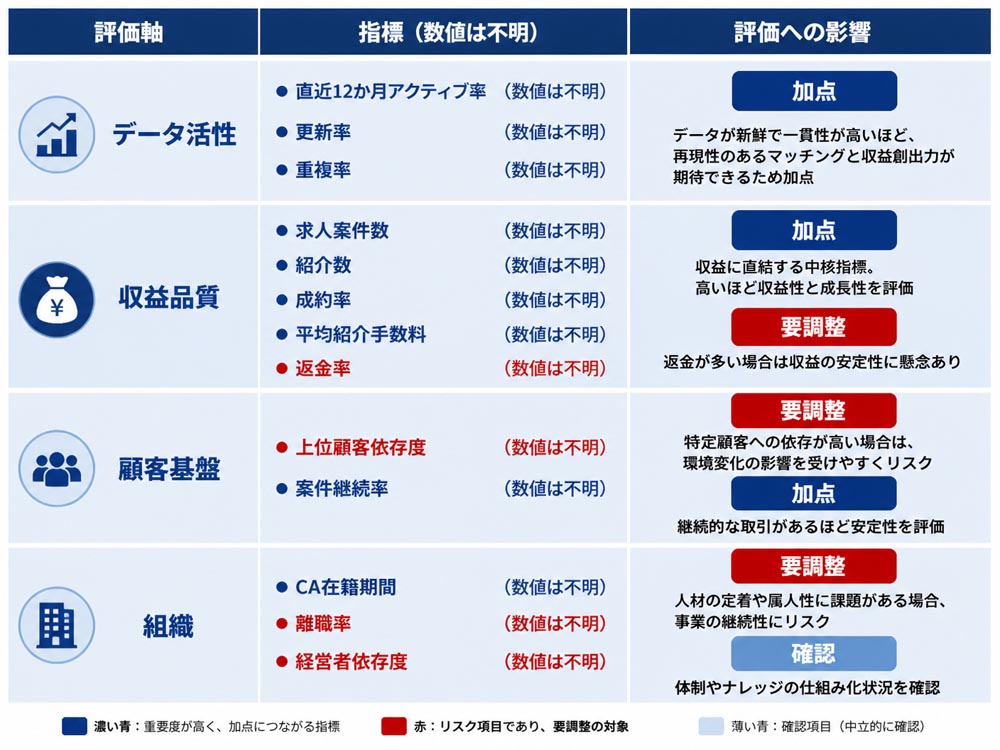
3. 登録者データと人材定着率で価格を補正する評価表登録者数は、見栄えのよい数字に過ぎない場合があります。評価では、直近12か月のアクティブ率、重複率、更新率、成約率、顧客集中度、CA定着率をスコアカード化すると、価格補正の根拠が明確になります。
評価項目 | 確認指標 | 価格への影響 |
|---|---|---|
データ活性 | 直近12か月の活動、更新率、重複率 | 高いほど加点 |
収益品質 | 案件数、紹介数、成約率、平均手数料 | 再現性を評価 |
顧客基盤 | 上位顧客依存度、案件継続率 | 集中度が高いと減点 |
組織 | CA在籍期間、離職率、経営者依存 | 流出リスクを調整 |
 3-1. 登録者数より直近のアクティブ率を重視する
登録者10万人でも、直近12か月に応募や面談がない人が多ければ、収益機会は限定的です。重複登録、退職済み情報、連絡不能者を除き、職種・経験・勤務地が更新されている人数を把握します。
個人情報の取得目的、利用同意、第三者提供、削除依頼への対応も確認項目です。データの適法性に不備があれば、登録者数が多くても価格減額や補償条件につながります。
3-2. 成約率と平均手数料で収益品質を分解する売上は「求人案件数×候補者紹介数×成約率×平均紹介手数料」で分解できます。過去12か月の月別推移を示すと、特定月だけの大型案件による一時的な売上か判断できます。
返金発生率、入社後の早期退職、案件の継続率も重要です。売上が大きくても返金が多い会社より、平均手数料が安定し、成約が再現できる会社の方が高く評価されます。
3-3. 顧客集中度と専門領域が倍率を左右する構造上位1社への売上依存度が高い場合、その顧客を失うだけで利益が崩れます。顧客別売上、契約期間、求人案件の継続率を確認し、依存度に応じて倍率を下げます。
一方、医療、IT、経営幹部など専門性の高い領域は、候補者の希少性が参入障壁になります。専門領域の成長率と競合状況を、倍率の上乗せ根拠として示します。
3-4. CA定着率とキーパーソン依存度を数値化するCAの在籍期間、直近12か月の離職率、1人当たり売上、担当顧客数を確認します。売上の大部分を少数のCAが担う場合、買収後の退職による減収を価格に織り込みます。
経営者が営業、候補者対応、顧客関係を一人で担う会社は、引継ぎリスクが高くなります。業務手順書、面談記録、顧客連絡先を整備し、経営者依存を下げることが有効です。
4. DDから最終価格までの調整と譲渡方式の違い価格は、初期算定、DD、価格調整、最終交渉、クロージングの順で固まります。基本合意時の価格は仮置きであり、DDで見つかった事実によって減額、補償、支払条件が変わります。
4-1. 財務・法務DDで発見される価格減額要因未収手数料の回収可能性、成約後の返金債務、未払残業代、簿外債務、税務処理を調査します。過去の紹介契約に返金条項がある場合、将来の返金額を負債として見積もります。
法務面では、有料職業紹介の許可、個人情報管理、委託先との契約、従業員の労務問題を確認します。重大な問題は、価格減額だけでなく、表明保証や補償条項の追加にもつながります。
4-2. 株式譲渡と事業譲渡で変わる価格と税務株式譲渡は会社全体を引き継ぐため、許認可、契約、従業員、資産をまとめて承継できます。その一方で、買い手は過去の簿外債務も引き継ぐため、DDが重要です。
事業譲渡は対象事業や契約を選別できますが、契約移転、従業員の同意、許認可の扱いが必要です。売り手には譲渡益への法人税、買い手には課税資産に対する消費税が生じる場合があります。
4-3. 価格調整条項とアーンアウトを使う交渉設計クロージング時の純有利子負債、運転資本、現預金を基準に価格を調整します。基準日と計算方法を契約書に明記しないと、最終段階で争いが起きます。
CAの留任、主要顧客の維持、一定期間の成約実績を条件に、アーンアウトを設定する方法もあります。評価指標、期間、費用負担、判断権限を具体化することが必要です。
4-4. 仲介手数料と専門家報酬を含む総取得コスト買収価格以外に、仲介会社やFAの成功報酬、弁護士・会計士・税理士のDD費用がかかります。許認可、契約移転、システム統合、PMIの費用も含めて資金計画を作ります。
5. 売り手と買い手が価格交渉を有利に進める準備交渉力は、開始前の資料整備で決まります。売り手は価値の根拠を見える化し、買い手は投資回収と統合リスクを数値化すると、感覚的な価格交渉を避けられます。
5-1. 売り手が高値を引き出す収益改善と資料整備正常化EBITDAを改善し、顧客・案件を分散させます。登録者データの更新履歴、成約率、返金率、CAの在籍実績を月別に整理すると、買い手の不確実性が下がります。
許認可、個人情報管理規程、同意取得記録、契約書、就業規則をそろえることも重要です。売却直前の急な利益操作より、過去数年の一貫した管理体制が信頼につながります。
5-2. 買い手が投資回収期間とシナジーを検証する方法買収価格に加え、統合費用、追加採用費、システム費、人材流出による減収を加えて回収を試算します。売上シナジーは「既存顧客数×紹介転換率×平均手数料」などに分解します。
営業網を共有できるという説明だけで、シナジー効果を過大評価してはいけません。実行責任者、開始時期、必要費用、実現しない場合の下振れを計画に入れます。
5-3. 個別交渉と入札方式を使い分ける進行方法個別交渉は、相手企業との相性、従業員の処遇、顧客情報の管理を重視する場合に向きます。情報漏えいを抑えやすく、引継ぎ条件を細かく設計できます。
入札方式は複数候補を競わせやすく、価格や条件の比較が可能です。ただし、候補者を増やすほど情報管理が難しくなるため、秘密保持契約と開示段階を設定します。
5-4. 買収後90日間のPMIを価格条件へ接続する最初の90日間に、CAとの面談、主要顧客への説明、案件引継ぎ、データ権限の整理を実施します。個人情報のアクセス権限と削除ルールも、統合計画に含めます。
90日間の行動計画を契約上の留任条件やアーンアウトと接続すると、価格と実行責任が明確になります。買収後に誰が何をするかを、担当者名と期限で定めます。
6. 人材紹介会社M&Aの適正相場を判断するFAQ 6-1. 赤字の人材紹介会社でも買収対象になりますか
対象になります。登録者データ、許認可、専門領域、顧客基盤に価値があり、買い手の販売網や採用機能とのシナジーで黒字化できる場合です。
6-2. 登録者数が多ければ買収価格は上がりますか登録者総数だけでは上がりません。アクティブ率、重複率、更新率、職種構成、成約実績、個人情報の取得・管理が価格判断に影響します。
6-3. CAが退職する場合は価格をどう調整しますか担当CAの売上、成約率、顧客関係を基に減収額を試算します。そのうえで価格減額、留任条件、補償条項、アーンアウトを組み合わせます。
6-4. 年買法とEBITDA倍率はどちらを使うべきですか年買法は初期の価格目安、EBITDAマルチプルは収益性を比較する基準として使います。最終的には純有利子負債、運転資本、DD結果を調整します。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方売却価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額まで比較するなら、手取りを重視するならM&A PMI AGENTが選択肢になります。
特徴は「初回相談無料、着手金無料、中間金無料、最低報酬500万円〜」の料金体系です。他社から提案書や見積りを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。
オンライン面談を中心に、買い手候補への打診、条件交渉、DD、最終契約、クロージングまで支援します。M&A仲介だけでなく、ビジネスDD、PMI、企業再生、経営改善まで含めて相談できる点も特徴です。
同じ譲渡価格でも、料金体系によって手取り額は変わります。特に小規模M&Aでは最低報酬の差が大きくなりやすいため、契約前に総額を比較してください。

人材紹介会社M&Aに明確な定価はなく、企業価値評価を基に交渉で譲渡価格が決まります。初期の目安には、時価純資産+営業利益の2〜5年分という年買法や、正常化EBITDA×マルチプルを使います。
価格を左右するのは、登録者数ではなくアクティブ率、成約率、平均手数料、顧客集中度、専門性、CA定着率です。売り手は資料と管理体制を整え、買い手はDDと投資回収を検証してください。
まずは直近12か月のKPI、正常化EBITDA、顧客別売上、CAの在籍状況を一覧化します。そのうえで株式譲渡か事業譲渡かを比較し、価格だけでなく手取り額と買収後90日間の実行条件まで確認することが重要です。
編集者の紹介


