人材紹介会社の事業譲渡|許認可・契約承継と売却価格の決まり方
本ページの更新日について
公開日:2025年7月30日最終更新日:2026年8月10日
人材紹介会社の事業譲渡では、許認可、契約承継、個人情報、従業員、返金保証を同時に確認する必要があります。株式譲渡との違い、売却価格の相場、実務手順を整理します。
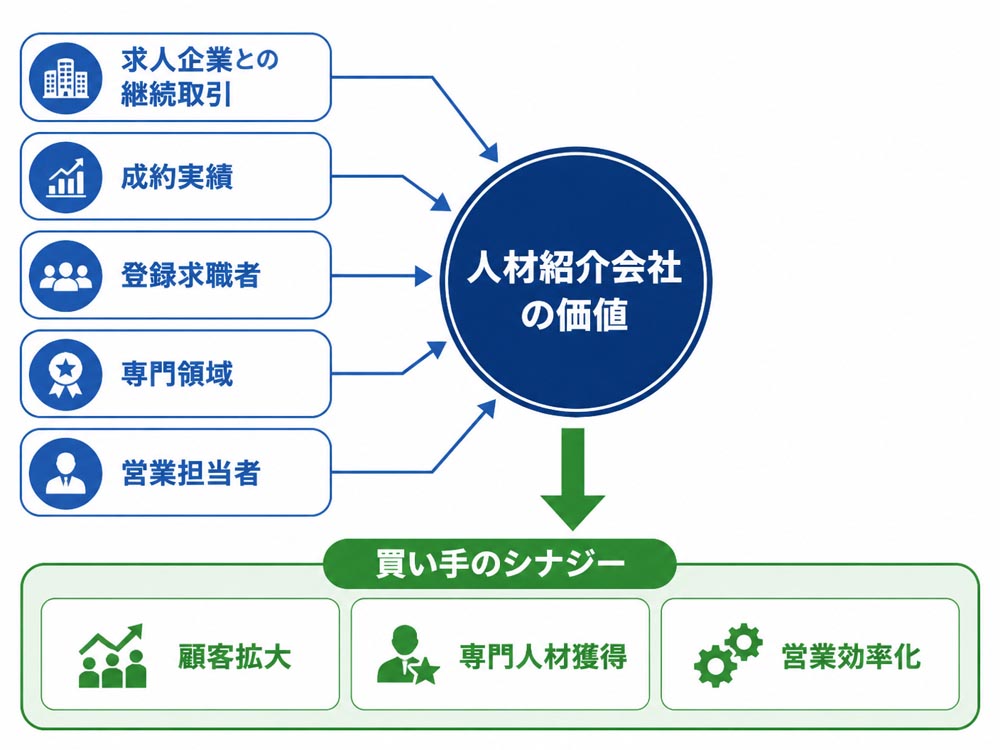
1. 人材紹介会社の事業譲渡を左右する業界動向人材紹介業界では、後継者不在と専門人材需要を背景にM&Aが進んでいます。買い手は売上規模だけでなく、求人者との取引関係、求職者データ、担当者の営業力を取得する目的で買収を検討します。
1-1. 後継者不在と専門人材需要がM&Aを促す背景中小の人材紹介会社では、経営者の高齢化や後継者不足が事業承継の障壁になります。IT、医療、建設、外国人材などは需要が強く、専門知識と登録人材を一度に得られるM&Aに買い手の関心が集まります。
1-2. 紹介実績と顧客基盤が買収対象として評価される理由求人企業との継続取引や成約実績は、新規営業では短期間に再現できない資産です。登録人材の質、紹介担当者の営業力、リピート率がそろうと、買い手の既存顧客へのクロスセルにもつながります。
1-3. 派遣事業を兼業する会社が先に分けるべき論点人材派遣と人材紹介を兼業する会社は、許認可、契約、売上、費用、従業員配置を事業別に切り分けます。派遣スタッフの雇用契約と紹介案件の契約を混同すると、譲渡対象と債務の範囲が不明確になります。
 2. 事業譲渡と株式譲渡で異なる許認可承継

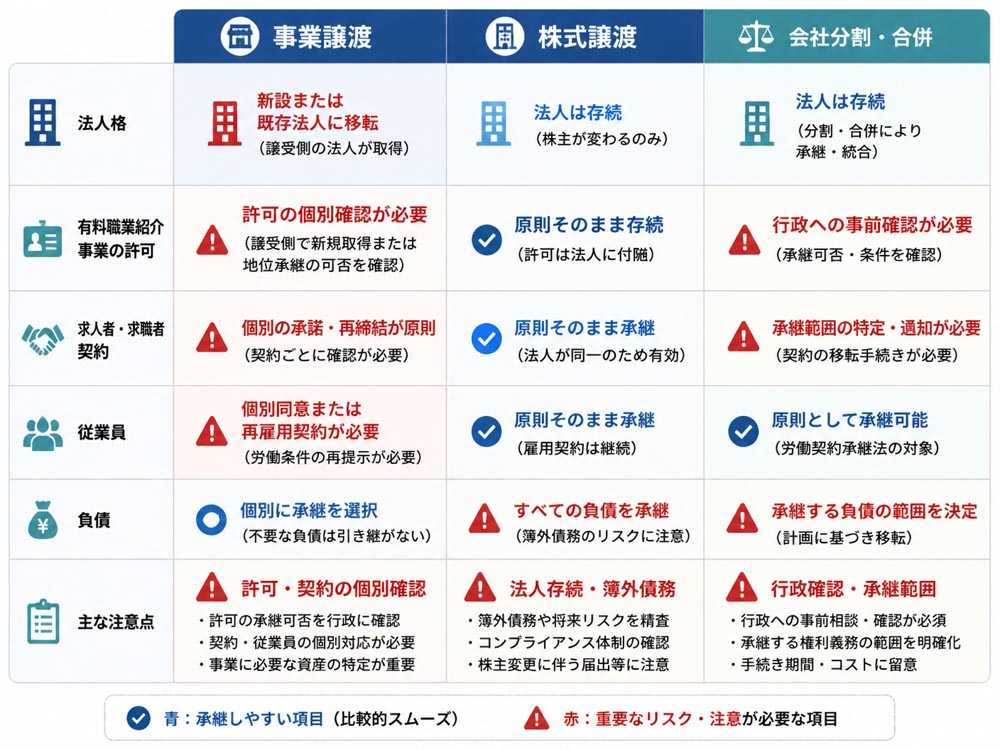
最初に確認すべきなのは、許認可と契約をどの法人が保有するかです。株式譲渡は法人格を維持しやすい一方、事業譲渡は資産や契約を個別に移すため、承継手続きが多くなります。
方式 | 許認可 | 契約 | 負債・リスク |
|---|---|---|---|
事業譲渡 | 譲受会社の許可を確認 | 個別移管・同意確認 | 対象を選別しやすい |
株式譲渡 | 法人が存続すれば維持しやすい | 原則法人に残る | 簿外債務も引き継ぐ |
会社分割 | 承継会社の許可を確認 | 分割契約に従い承継 | 承継範囲を設計可能 |
合併 | 存続会社の許可を確認 | 原則包括承継 | 消滅会社のリスクも承継 |
事業譲渡で有料職業紹介事業の許可が自動的に移るとは限りません。譲受会社が許可を持たない場合は、新たな許可申請が必要となるため、労働局へ申請時期と開始可能日を事前に確認します。
許可取得前に紹介業務を開始すると、無許可営業と評価されるリスクがあります。クロージング日を許可の見込みと合わせ、許可の空白期間を発生させない設計が重要です。
2-2. 株式譲渡なら法人変更を抑えやすい仕組み株式譲渡では、会社の株主が変わるだけで法人格は原則として残ります。そのため、有料職業紹介事業の許可、求人者との契約、事業所の運営を継続しやすい点が利点です。
ただし、未払残業代、税務問題、行政指導履歴、返金債務なども法人に残ります。買い手はデューデリジェンスで過去の問題を確認し、表明保証や補償条項を契約に盛り込みます。
2-3. 会社分割や合併で許可承継を確認する方法会社分割では、承継会社が許可を持つか、許可を新たに取得するかを確認します。合併では、存続会社に許可があれば新規取得が不要となる扱いもありますが、法人名や事業所変更の届出が必要です。
新設分割、新設合併、組織変更では、新法人が新たに許可を取得する必要が生じます。制度上の扱いは法人形態と手続きで異なるため、契約締結前に行政窓口へ書面で確認します。
2-4. 契約と従業員を移す際に必要な同意の範囲事業譲渡では、求人者・求職者との紹介契約、業務委託契約、賃貸借契約を一覧化します。譲渡条項があっても、相手方の承諾や個人情報の利用目的変更が必要になる場合があります。
従業員の雇用契約は、事業譲渡だけで自動的に買い手へ移りません。転籍には本人同意が必要で、職務、賃金、勤務地、勤続年数、社会保険の扱いを個別に説明します。
 3. 人材紹介事業を譲る価格と評価の分解方法
人材紹介会社の売却価格に一律の相場はありません。時価純資産に営業権を加える方法、営業利益やEBITDAに倍率を掛ける方法、将来キャッシュフローを割り引く方法を組み合わせて判断します。
3-1. 営業利益と紹介手数料から収益力を見積もるまず、代表者報酬や一時的な支出を調整し、通常の運営で得られる利益を算定します。紹介手数料の発生時期、未成約案件、返金見込み、広告費を月次で確認すると、実態に近い収益力が見えます。
例えば売上高3,000万円、営業利益1,000万円の専門特化型会社でも、利益が代表者個人の営業力に依存していれば評価は下がります。反対に担当者と案件管理が標準化されていれば、将来利益を説明しやすくなります。
3-2. 顧客集中と専門性が譲渡価格に与える影響売上の大部分を1社に依存している場合、その取引先が離れるだけで収益が崩れます。顧客別売上、契約期間、更新実績、担当者との関係を示し、集中リスクを定量的に説明します。
IT、医療、外国人材などの専門性は、買い手が自社にない機能を得られる場合に評価されます。ただし、特定担当者しか対応できない専門性は、キーマン離職リスクとして減額要因にもなります。
3-3. 登録人材と進行中案件を資産価値へ反映する登録者数だけでは価値を判断できません。直近の連絡可能者、職種・経験、転職意向、同意取得状況、個人情報の保管状況を区分して一覧化します。
進行中案件は、求人者、候補者、選考段階、採用予定日、手数料発生条件、返金保証の有無を整理します。成約可能性を案件ごとに見積もり、未実現の売上を過大評価しないことが重要です。
3-4. 高値譲渡に向けて整える財務と法務資料買い手の不確実性が下がるほど、価格交渉は進めやすくなります。決算書、月次試算表、顧客別売上、成約率、返金実績、許可証、契約書、行政対応記録を準備します。
資料の不一致は、金額以上に信頼を損ないます。売上計上基準、紹介手数料の未収金、未払債務、代表者貸付金を先に整理し、説明できる状態にします。
4. 許認可から統合まで進めるM&A実務手順
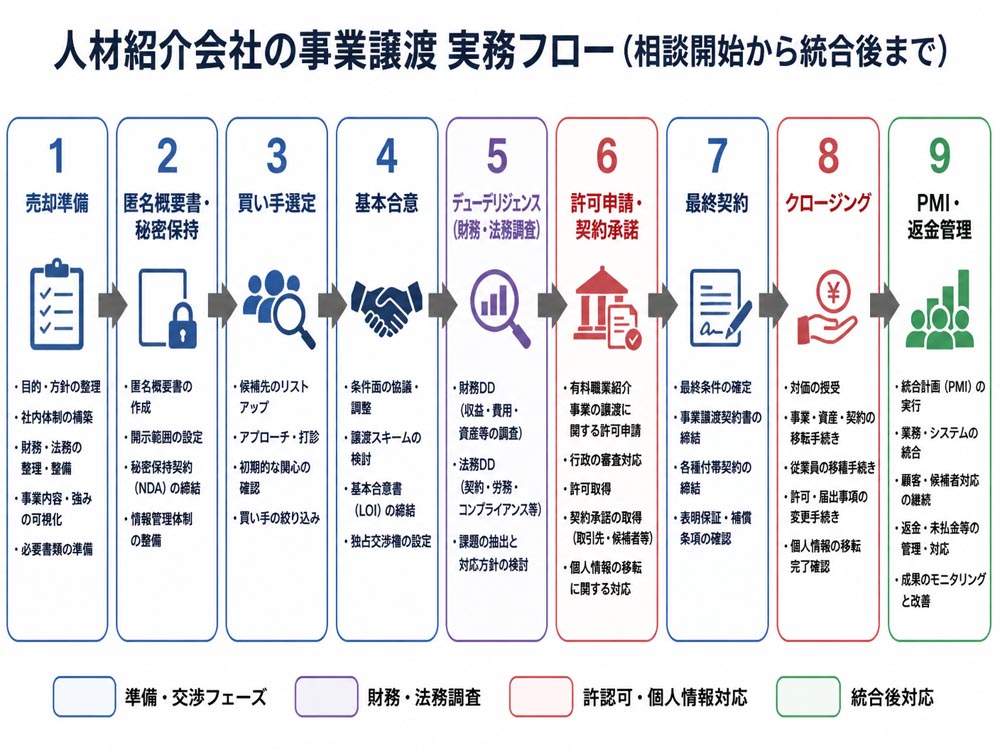
人材紹介会社のM&Aは、相談、準備、相手先選定、基本合意、調査、最終契約、許認可対応、クロージング、統合の順で進めます。許認可と契約移管は、最終契約後ではなく初期段階から設計します。
4-1. 売却準備と秘密保持で情報漏えいを防ぐ最初に譲渡理由、対象事業、希望時期、従業員の処遇、顧客への方針を決めます。匿名概要書では地域、専門分野、売上規模を必要最小限に記載し、社名や個人情報を伏せます。
候補先へ詳細資料を開示する前に秘密保持契約を締結します。求職者情報や求人企業名は、交渉初期に渡さず、開示範囲と再提供禁止を明確にします。
4-2. 基本合意後に実施する法務財務労務調査法務調査では許可証、契約書、競業避止、訴訟、行政指導履歴を確認します。財務・税務調査では売上計上、未収手数料、返金引当、未払税金、簿外債務を点検します。
労務調査では雇用契約、給与台帳、社会保険、未払残業代、退職予定者を確認します。事業調査では顧客集中、成約率、登録者の稼働状況、キーマン依存、利益率を分析します。
4-3. 契約移管と個人情報の利用目的を確認する求人者・求職者の情報を移管する場合、取得時に示した利用目的と移管後の利用が一致するか確認します。第三者提供に該当する場合は、本人同意や通知など必要な対応を整理します。
応募書類、紹介履歴、選考結果には個人情報が含まれます。保管期限、アクセス権限、削除方法、漏えい時の報告体制を買い手と合意し、データ移行の記録を残します。
4-4. クロージング後の返金保証とキーマン離職を管理する採用後の早期退職に伴う返金保証は、譲渡前の紹介か譲渡後の紹介かで負担者を決めます。未成約候補者の連絡担当、手数料の帰属、返金請求の窓口も契約書に記載します。
キーマンには引継ぎ期間、報酬、担当顧客、退職時の連絡方法を設定します。競業避止義務は地域、期間、対象業務を具体化し、過度に広い制限にならないよう法務確認を受けます。
 5. 人材紹介会社の譲渡で避ける失敗と相談先
失敗の多くは、価格交渉より前の確認不足から生じます。許可の空白、契約同意漏れ、個人情報移管、返金保証、キーマン退職、競業避止、未払残業代、行政処分、顧客集中、利益率低下を点検します。
5-1. 売り手が得る事業承継効果と残る責任事業譲渡や株式譲渡により、後継者不在を解消し、従業員の雇用と求人者との取引を継続できる可能性があります。廃業では得にくい創業者利益を得られる点も特徴です。
一方、表明保証、補償、競業避止、引継ぎ義務は譲渡後も残る場合があります。過去の契約や労務問題を隠すと、損害賠償や価格調整につながります。
5-2. 買い手が得る顧客基盤と統合後の離職リスク買い手は求人企業、登録人材、専門ノウハウ、営業担当者を取得し、既存事業との相乗効果を期待します。特に自社にないITや医療などの領域は、成長の入口になります。
ただし、従業員、登録人材、求人企業が経営者交代を理由に離れる可能性があります。待遇変更を急がず、顧客・候補者への説明責任と担当者の継続配置を優先します。
5-3. 売却前に洗い出す十項目のリスクチェック有料職業紹介事業の許認可と変更届
求人者・求職者契約の譲渡条項
個人情報の同意と利用目的
返金保証と未成約案件
未払残業代や未払税金
行政指導・処分・苦情履歴
特定顧客への売上集中
紹介手数料と利益率の推移
営業・紹介責任者への依存
競業避止と引継ぎ条件
弁護士は契約、許認可、表明保証、競業避止、個人情報を確認します。社労士は雇用契約、未払残業代、社会保険、転籍手続きを確認します。
公認会計士・税理士は財務、税務、収益力、譲渡対価を確認し、M&Aアドバイザーは相手先探索、交渉、進行管理を担います。許認可は行政窓口へ直接確認し、専門家の役割を重複させない体制が有効です。
6. 人材紹介会社の事業譲渡でよくある質問 6-1. 事業譲渡で職業紹介の許可はそのまま使えますか譲受会社が有料職業紹介事業の許可を持つかどうかで扱いが変わります。許可がない場合は新規取得が必要となるため、契約前に労働局へ確認してください。
6-2. 求人企業と求職者の同意はどこまで必要ですか契約の譲渡条項、相手方の承諾条件、個人情報の利用目的と第三者提供の扱いを確認します。契約ごとに同意、通知、再登録の要否を分けて判断します。
6-3. 売却価格を上げるために最初に整える資料は何ですか決算書、月次試算表、顧客別売上、成約実績、返金実績、許認可、契約書、従業員一覧を優先します。数字と契約の整合性を確認し、説明できる状態にします。
6-4. M&A仲介会社へ相談する前に準備することは何ですか譲渡理由、希望時期、対象事業、従業員・顧客への方針、財務資料を整理します。売却価格だけでなく、手数料、税金、引継ぎ負担を差し引いた手取り額も確認します。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方人材紹介会社の事業譲渡では、売却価格が高くても仲介手数料、税金、専門家費用、引継ぎ条件を差し引くと手取り額が変わります。比較時は提示価格だけでなく、最低報酬と成功報酬の計算基準を確認してください。
手取りを重視するならM&A PMI AGENTは、売却価格・仲介手数料・税金・実費・引継ぎ条件を踏まえた手取り額の整理に対応しています。初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。
他社の手数料、最低報酬、成功報酬の計算方法、テール条項を契約前に比較できる点も特徴です。買い手候補への打診から条件交渉、DD、最終契約、クロージングまで支援範囲を確認できます。
小規模M&Aでは、最低報酬の差が手取り額へ大きく影響します。実際の条件は案件内容やスキームで異なるため、提案書を受け取った段階で比較相談を行うと判断材料を増やせます。

人材紹介会社の事業譲渡では、有料職業紹介事業の許認可、求人者・求職者との契約、個人情報、従業員、返金保証を一体で確認します。株式譲渡は法人を維持しやすく、事業譲渡は対象資産と負債を選びやすい点が特徴です。
売却価格は営業利益だけでなく、顧客基盤、登録人材、専門性、成約実績、コンプライアンスで変わります。まず資料を整理し、行政窓口と各専門家へ確認したうえで、複数のM&A支援会社から条件を比較してください。
編集者の紹介