
ロールアップ戦略によるM&Aで急成長!リスク軽減とシナジー最大化

本ページの更新日について
公開日:2024年10月21日最終更新日:2026年8月11日
ロールアップ戦略は、複数の中小企業を段階的に買収・統合し、規模の経済とシナジー効果で企業価値を高める成長手法です。
1. M&Aで急成長するロールアップ戦略の仕組みロールアップ戦略とは、同業または関連業種の企業を複数回買収し、グループ全体の市場シェア、収益力、管理効率を高めるM&A手法です。単に会社数を増やすのではなく、買収と統合を繰り返す仕組みそのものを成長エンジンにします。
対象になりやすいのは、調剤薬局、介護、建設、運送、ITサービス、EC、飲食など、小規模事業者が多く、業務の標準化余地が大きい業界です。後継者不足や人材不足が進む市場では、買収による業界再編も進めやすくなります。
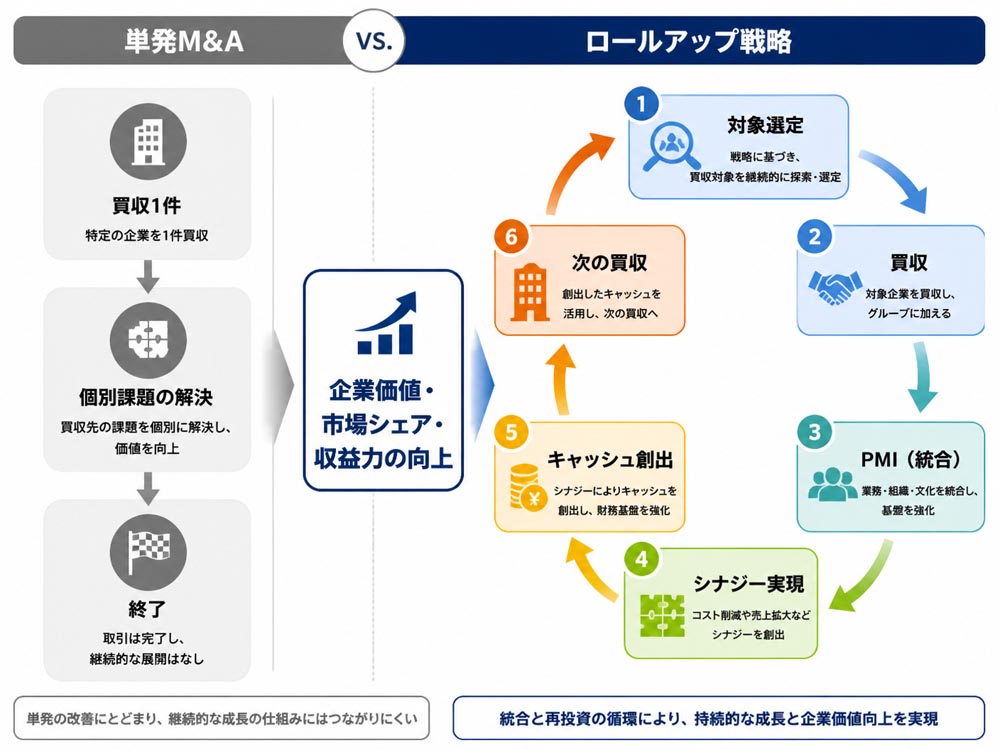 1-1. 単発M&Aと連続買収型の成長構造を比較する
単発M&Aは、技術獲得や地域進出など特定課題を1回の買収で解決します。一方、ロールアップは、1件目でPMIの型を作り、資金と人材を再配分して2件目以降へ進みます。
連続買収では、案件探索、企業価値評価、デューデリジェンス、統合を標準化します。ただし、買収件数が増えるほど管理職不足とPMI負荷が高まるため、成長速度と統合能力の均衡が必要です。
1-2. 同業集約型と地域拡大型の適合条件を見極める同業種集約型は、調剤薬局や介護のように業務が似ている事業向きです。経理、人事、購買をまとめやすく、コスト削減効果を測定しやすい点が特徴です。
エリア拡大型は、運送、建設、飲食、訪問介護など地域密着型事業に適します。サービス拡充型は、ITサービスやECのように顧客基盤を共有し、クロスセルで売上を伸ばせる企業に向いています。
1-3. 年商規模と組織能力から導入可否を診断する年商5億〜50億円は、ロールアップを検討しやすい規模の一つです。ただし、売上高だけでは判断できず、営業キャッシュフロー、借入返済余力、管理会計、経営管理人材を確認します。
最低でも、案件責任者、財務担当、PMI責任者の役割を定める必要があります。既存事業の月次決算が安定せず、経営者が現場対応に追われている場合は、先に管理基盤を整えるべきです。
2. 買収対象の選定と資金計画でリスクを抑えるロールアップの成否は、買収価格よりも「買収後に再現可能な利益を残せるか」で決まります。候補企業は感覚で選ばず、収益性、リスク、統合難易度、シナジー余地を数値化して比較します。
デューデリジェンスでは、財務だけでなく法務、労務、ITを確認します。買収後に発覚した未払残業代、許認可の不備、主要顧客との契約問題は、想定したシナジーを一気に消す要因です。
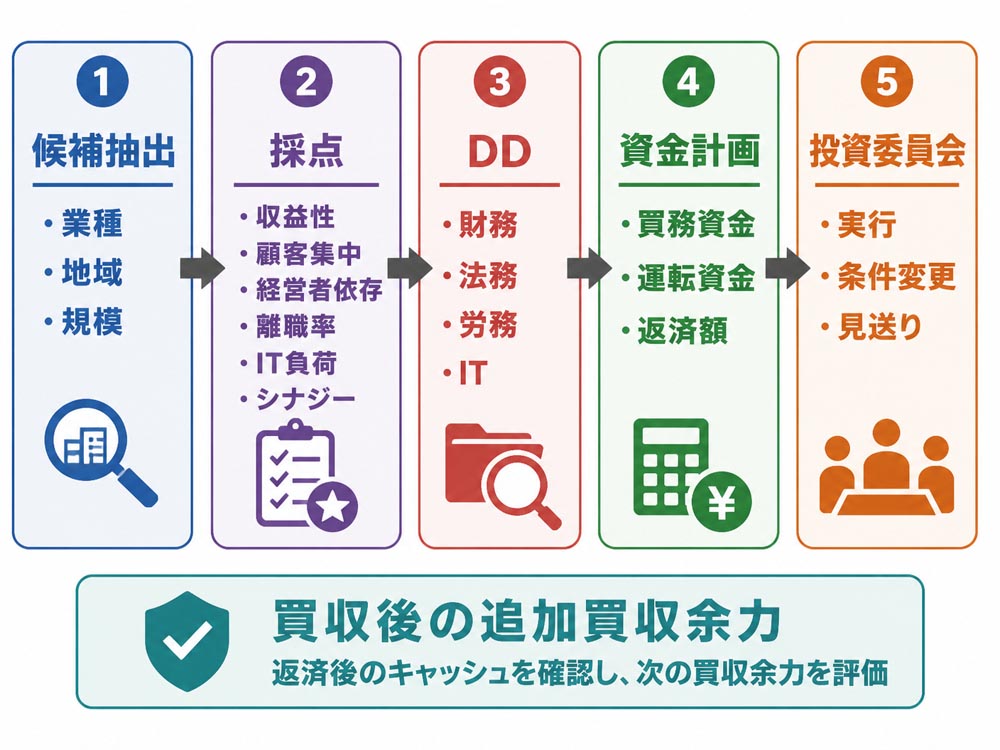 2-1. 買収対象企業を収益性と統合難易度で採点する
スコアリングシートは、営業利益率、正常収益力、顧客集中度、経営者依存度、離職率、許認可、システム統合負荷、シナジー余地で作成します。各項目を1〜5点で採点し、重み付けを設定します。
例えば、収益性30%、リスク30%、統合難易度20%、シナジー20%とすれば、案件ごとの比較が容易になります。顧客1社への依存や前経営者への依存が高い企業は、価格を下げるだけでなく、条件付きで見送る判断も必要です。
2-2. 財務・法務・労務・ITの調査順序を設計する最初に財務DDで、売上の継続性、正常収益力、運転資金、借入金、簿外債務を確認します。利益が一時的な要因で生じていないか、資金繰り表と入出金実績を照合します。
次に法務DDで契約、訴訟、許認可、株式や資産の権利関係を確認します。労務DDでは未払残業代、社会保険、離職率、キーパーソンを調査し、ITでは基幹システム、データ移行、セキュリティを確認します。
2-3. 借入返済後の追加買収余力を数値で検証する年商5億円の企業が年商1億円の企業を買収する場合、買収価格だけでなく運転資金と統合費用を含めて資金計画を作ります。たとえば買収資金を借入で調達するなら、返済後も既存事業の投資資金を残せるか確認します。
検証項目は、営業キャッシュフロー、年間返済額、追加投資、最低手元資金、次の買収に使える余剰額です。返済後の資金が不足するなら、次の買収時期を6〜12か月以上遅らせるなど、キャッシュフローを基準に判断します。
3. ロールアップM&AのPMIでシナジーを実現する
ロールアップでは、クロージングがゴールではなくPMIの開始点です。買収前に統合方針を決め、100日間の行動計画と、2社目以降にも使える統合テンプレートを用意します。
統合範囲は、業務停止リスクとシナジー効果の大きさで優先順位を付けます。給与や資金管理は早期に統一し、ブランドや営業方法は顧客離反を見ながら段階的に変更します。
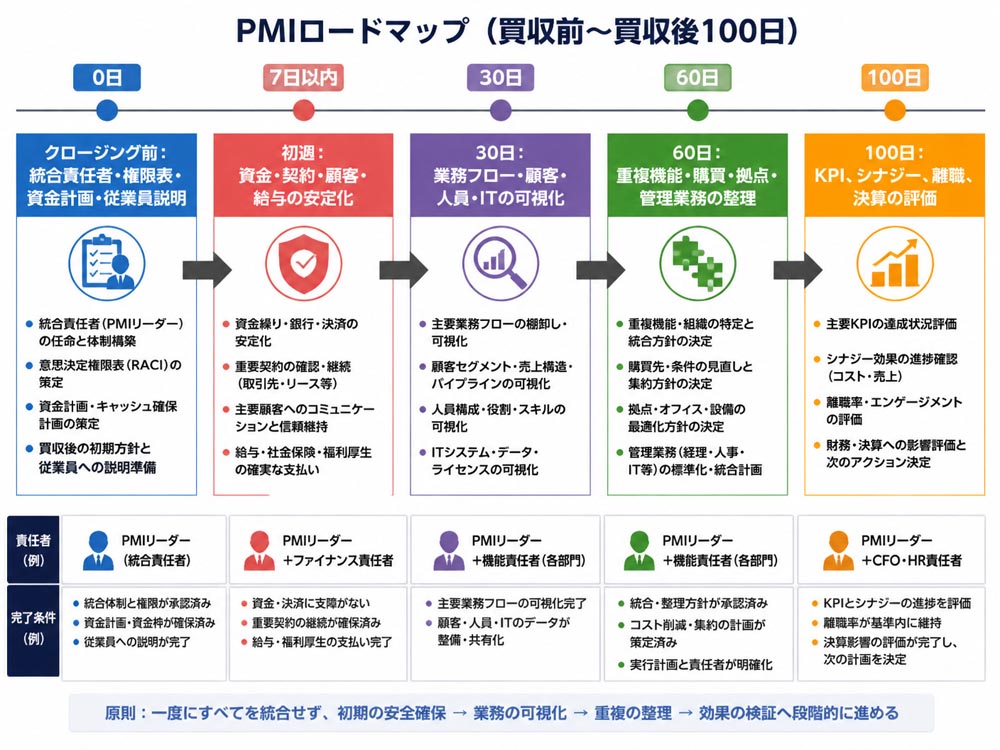 3-1. 買収前から始める100日PMIロードマップを作る
クロージング前に、統合責任者、権限表、資金移動、従業員説明、顧客通知を決めます。初週は資金管理、給与支払い、主要契約、顧客対応を安定させ、現場の混乱を防ぎます。
30日目は業務と人員を可視化し、60日目に重複する管理機能や購買を整理します。100日目には月次決算、離職、顧客維持、シナジー実績を評価し、計画を修正します。
3-2. 買収間隔と統合人員から実行ペースを決める中小企業では、買収間隔を年1〜2件程度から検討するのが現実的です。前案件の月次決算が安定せず、統合タスクが未完了なら、案件が魅力的でも次の買収を急ぐべきではありません。
PMI責任者1人に複数案件を集中させると、管理職不足、現場離反、システム混乱が起きます。案件ごとに現場責任者を置き、グループ側に財務・人事・ITの専任機能を配置します。
3-3. 売上・費用・人材のシナジー実現額を測定するシナジー実現額は、買収前の基準値と統合後の実績との差分で測定します。共同購買なら単価差、拠点統合なら賃料差、クロスセルなら対象顧客の追加売上を月次で記録します。
計画シナジー100に対し実績が60なら、未達率は40%です。施策、責任者、実現時期、金額を分解し、売上増加とコスト削減を混ぜずに管理すると、原因を特定しやすくなります。
4. KPIと撤退基準で連続買収を管理する
連続買収は、買収件数をKPIにすると失敗しやすくなります。案件単位とグループ単位で、投資回収、収益性、PMI進捗、人材定着、返済余力を同時に管理します。
重要なのは、買収を止める条件を実行前に決めることです。撤退基準は失敗を認めるためではなく、損失を限定し、既存事業と統合済み企業を守るための防波堤です。
4-1. 買収価格と投資回収を管理するKPIを設定する案件ごとにEBITDA、買収倍率、投資額、フリーキャッシュフロー、投資回収期間、シナジー実現率を記録します。グループではネット有利子負債、営業キャッシュフロー、返済負担を確認します。
買収倍率が低くても、利益の継続性が弱ければ投資回収は遅れます。価格、正常収益力、シナジーを一体で評価し、計画値と実績値を月次または四半期で比較します。
4-2. PMI遅延と人材流出を早期警戒指標で捉える主要顧客の解約、従業員離職、月次決算の遅延、統合タスクの未完了を早期警戒指標にします。特にキーパーソンの退職は、顧客とノウハウの同時流出につながるため、退職意向を定期的に確認します。
シナジー実績が計画の一定割合を下回った場合は、原因を売上、費用、人材、ITに分解します。顧客離反には営業責任者、決算遅延には経理支援、離職には処遇と権限の見直しで対応します。
4-3. 追加買収を止める撤退基準を事前に定める追加買収は、PMI未完了、月次決算の長期遅延、キーパーソン流出、赤字継続、返済余力の低下があれば一時停止します。シナジー実現率が低迷し、改善策の責任者と期限を置けない案件は中止対象です。
中止後は、買収先の事業継続、事業売却、経営陣への権限移譲などを検討します。撤退判断では、追加投資を続けた場合と整理した場合のキャッシュフローを比較し、感情ではなく損失の最小化で決めます。
5. 中小企業のロールアップM&A事例から実行像を描く実行の基本は、初回買収を小さく始め、統合の型を確立してから2社目以降へ進むことです。買収対象の業種、地域、規模を限定すると、デューデリジェンスとPMIの再現性が高まります。
一方、買収件数を優先すると、決算、顧客対応、人材定着が崩れます。成功例だけを追うのではなく、どの条件で買収を止めるかまで含めて計画することが重要です。
5-1. 年商5億円企業が小規模買収を重ねる進め方年商5億円企業が年商1億円規模の同業を買収するなら、まず既存事業の営業キャッシュフローを維持します。初回案件では、買収価格よりも、管理機能の統合と現場人材の定着を優先します。
100日PMIを終え、月次決算と主要顧客が安定した後に次の案件を検討します。2〜3年で複数社を買収する場合も、各案件の統合記録をテンプレート化し、グループ経営へ移行します。
5-2. 買収後に現場混乱を招いた失敗例を検証する短期間に3社を買収したものの、各社の給与、会計、顧客管理を放置したケースでは、月次決算が遅れ、責任の所在も不明確になります。現場は方針変更を繰り返し受け、離職と顧客離反が進みます。
修正策は、買収を止めて100日計画を再設定することです。決算日数、離職率、主要顧客維持率、統合タスク完了率、シナジー実現率を経営会議で確認します。
5-3. 自社導入を判断する経営会議の確認項目を整理する経営会議では、買収目的、対象業界、同業種集約・エリア拡大・サービス拡充の別を確認します。3年後の売上、拠点数、利益、従業員数と、買収件数だけに偏らない目標を設定します。
さらに、資金上限、最低手元資金、PMI責任者、シナジー目標、買収停止条件を決めます。項目の一つでも担当者や期限が不明なら、実行前に補完する必要があります。
6. ロールアップ戦略によるM&Aのよくある質問 6-1. 年商5億円規模でも連続買収は可能ですか
可能性はありますが、売上規模だけでは判断できません。営業キャッシュフロー、借入返済余力、管理人材、PMI責任者、既存事業の安定性を確認してください。
6-2. 買収間隔はどのように決めればよいですか前案件の月次決算、キーパーソンの定着、主要顧客の維持、統合タスク、シナジー実績が安定してから次へ進みます。目安は年1〜2件ですが、組織能力により変わります。
6-3. シナジーが計画未達の場合は何を見直しますか基準値、実現時期、責任者、施策別の金額を再確認します。改善期限を置いても回復しない場合は、追加買収を止め、統合計画や対象事業の扱いを見直します。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方会社売却や事業譲渡では、売却価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額で比較する必要があります。買い手側がロールアップを進める場合でも、売り手との条件調整を円滑にするため、料金体系を理解しておくことが重要です。
手取りを重視するならM&A PMI AGENTは、初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。売却価格だけでなく、税金や実費、引継ぎ条件まで含めて手取り額を整理できます。
他社から提案書や見積りを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。オンライン面談を中心に、買い手候補への打診から条件交渉、DD、クロージングまで支援する点が特徴です。

ロールアップ戦略によるM&Aは、複数社の買収で市場シェアと企業価値を高める一方、PMIと資金繰りを誤ると成長が負担に変わります。成功の前提は、対象選定、DD、100日PMI、KPI、撤退基準の一体管理です。
まずは自社の営業キャッシュフロー、借入返済余力、管理人材、PMI体制を棚卸ししてください。そのうえで、年商や業種を限定した候補条件と、初回買収の統合テンプレートを作成すると、実行判断を具体化できます。


編集者の紹介


