通販事業M&Aの営業利益倍率は2〜5倍?売却価格の計算と調整ポイント
本ページの更新日について
公開日:2026年3月29日最終更新日:2026年8月14日
通販事業の営業利益倍率は一律ではなく、概算では2〜5倍が目安です。ECの成長性、顧客基盤、利益の再現性、在庫や負債を確認して譲渡価格を算定します。
1. 通販事業M&Aで営業利益に掛ける倍率の相場通販事業のM&Aでは、営業利益またはEBITDAに2〜5倍程度を掛けて企業価値を概算する方法が使われます。ただし、実際の倍率は取引条件、事業規模、収益の安定性、買い手とのシナジーで変動します。
同じ売上高でも、広告費を止めると売上が消える事業と、リピート顧客から安定して注文が入る事業では評価が異なります。売上高は水槽の大きさであり、営業利益とキャッシュ創出力は水の量にあたります。
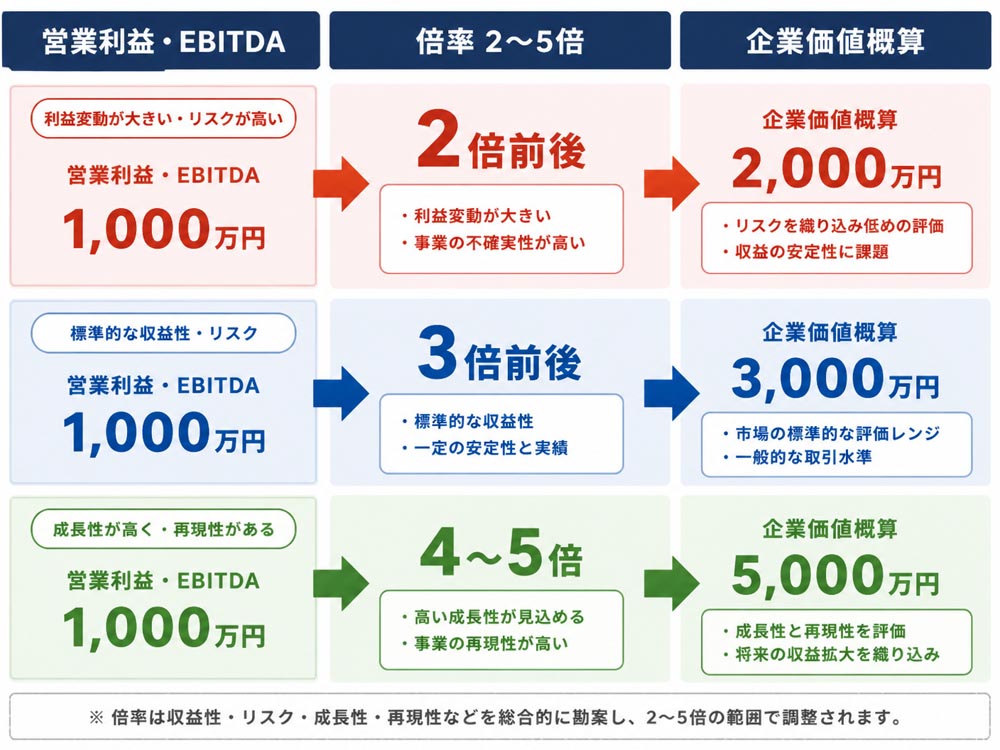
倍率が2倍に近づきやすいのは、利益の変動が大きい、特定モールや広告媒体への依存度が高い、代表者が運営を担っているケースです。5倍に近づくのは、ブランド、顧客データ、定期購入、複数の集客経路が機能しているケースです。
評価の目安 | 主な状態 | 倍率への影響 |
|---|---|---|
2倍前後 | 利益変動、広告・モール依存、属人運営 | 下がりやすい |
3倍前後 | 一定の利益と運営実績がある | 標準的 |
4〜5倍 | 成長性、リピート、ブランド、運営再現性が高い | 上がりやすい |
営業利益1,000万円の通販事業に2倍を適用すると2,000万円、3倍なら3,000万円、5倍なら5,000万円です。これは事業価値の概算であり、純資産、在庫、有利子負債などを加減する前の金額です。
営業利益が1,000万円未満でも、利益が3期以上安定している、独自商品や顧客基盤がある、買い手の販路と組み合わせられる場合は成立する可能性があります。反対に、直近だけ利益が出た案件は倍率が抑えられます。
1-2. D2Cとモール型で異なる利益倍率の見られ方D2Cはブランドと顧客基盤を自社で蓄積できるため、顧客データ、LTV、リピート率が評価されます。Amazonや楽天などのモール型は集客力がある一方、規約、アカウント、評価、契約承継のリスクを確認します。
卸併用型は販売先の分散が安定性に寄与します。サブスクリプション型は継続率と解約率が重要で、会員数だけで高い倍率を設定することはできません。
1-3. 営業利益とEBITDAをM&Aで使い分ける基準営業利益は本業で得た利益です。EBITDAは簡便的には営業利益に減価償却費を加えた指標で、設備や会計方針の違いを受けにくく、企業間比較に使われます。
通販事業では設備負担が比較的小さいため、営業利益がそのまま重視される場面もあります。いずれを使う場合も、オーナー個人費用、一過性費用、過大な役員報酬などを調整した正常収益力を基準にします。
 2. 通販事業の企業価値を利益倍率と純資産で計算する

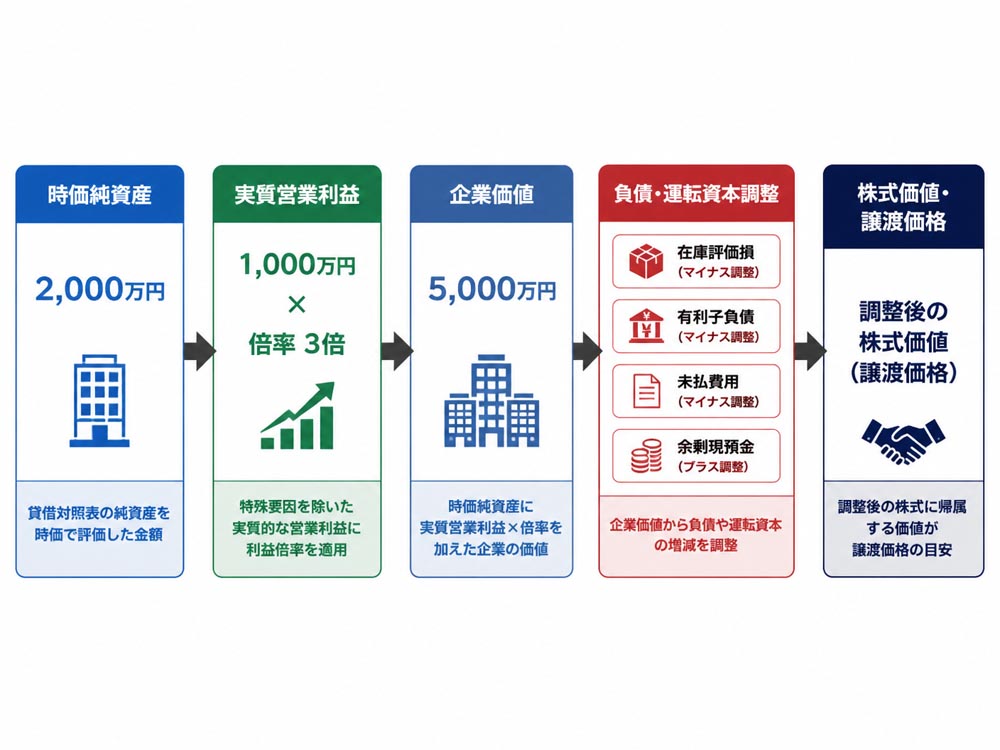
通販事業の概算には、利益倍率法と時価純資産法を組み合わせる年買法が適しています。代表的な式は、時価純資産+実質営業利益×倍率です。
ここでいう企業価値は事業全体の価値であり、株式価値や最終的な譲渡価格と同じではありません。買い手は、将来の収益力と、引き継ぐ資産・負債を分けて確認します。
2-1. 時価純資産に実質営業利益と倍率を加える計算式例えば、時価純資産が2,000万円、実質営業利益が1,000万円、倍率が3倍なら、企業価値は2,000万円+3,000万円で5,000万円です。
ただし、帳簿上の在庫を時価に直し、借入金などを確認して株式価値を求めます。実務では、会計上の純資産をそのまま使わず、回収可能性や換金価値を検証します。
2-2. 在庫・有利子負債・運転資本を価格から調整する方法滞留在庫や賞味期限切れ商品は、帳簿価格より低く評価されます。仕入れからの経過月数、販売実績、返品可能性を商品別に確認し、評価損を反映します。
借入金、未払費用、未払広告費、未払物流費も価格調整の対象です。クロージング時に必要な在庫と運転資本が不足すると、買い手から追加の減額を求められることがあります。
2-3. 企業価値から株式価値へ差し引く負債の範囲企業価値から有利子負債を差し引き、余剰現預金などを加えると、株主に帰属する株式価値に近づきます。退職給付債務、未認識の税務リスク、簿外債務も確認が必要です。
事業譲渡では、譲渡対象資産・契約・在庫を個別に定めます。株式譲渡では会社全体を引き継ぐため、過去の債務や契約リスクの確認がより重要です。
 3. ECの収益性と顧客基盤が営業利益倍率を左右する要因

倍率を左右する要因は、収益性、成長性、安定性の3軸で整理できます。営業利益が大きくても、その利益を買い手が再現できない場合は高い評価になりません。
収益性:粗利率、営業利益率、広告費、物流費、返品率
成長性:売上成長率、新規顧客数、商品開発、販路拡大
安定性:リピート率、LTV、顧客分散、契約継続性、属人性
特に通販では、広告費の上昇と物流費の増加が利益を圧迫します。買い手は現在の利益だけでなく、広告単価や配送単価が変化した場合の利益も確認します。
3-1. リピート率とLTVから顧客基盤の価値を測る顧客基盤は、会員数よりも購入回数、購入間隔、客単価、継続率で評価します。LTVは顧客が取引期間中にもたらす粗利益を基準に見ると、広告投資との関係が明確になります。
定期購入では、月次解約率、休眠率、スキップ率、初回から2回目への移行率を確認します。定期会員1万人でも、短期間で解約されるなら安定収益とはいえません。
3-2. 広告依存とモール規約が買収後の再現性を下げる売上の大半を一つの広告媒体に依存している場合、広告停止やCPA上昇で利益が急減する可能性があります。買い手は広告費を10%、20%増やした場合の営業利益をシナリオで確認します。
Amazonや楽天などのモール型では、アカウント停止、出店規約、評価の引き継ぎ、契約変更を確認します。事業譲渡でアカウントを移せない場合は、代替運営方法や価格調整が必要です。
3-3. 返品率と物流費を正常利益へ反映する実務返品率は商品別、販売チャネル別、購入理由別に分解します。返品送料、再配送、検品、再梱包、廃棄費用まで含めると、決算書に見えにくい実質コストが把握できます。
物流会社との契約期間、最低出荷量、保管料、繁忙期加算も確認します。外部委託は属人性を下げますが、契約が短期で変更される場合は、買い手にとって将来コストの不確実性になります。
確認項目 | 倍率を上げる状態 | 倍率を下げる状態 |
|---|---|---|
顧客 | リピート率・LTVが安定 | 新規広告だけに依存 |
集客 | 複数チャネルで再現可能 | 単一媒体・単一モール依存 |
物流 | 契約・費用・業務が明確 | 繁忙期費用や返品費用が不透明 |
運営 | マニュアルと担当者が整備 | 代表者しか運営できない |
売却前の12か月は、利益を一時的に増やす期間ではありません。3〜5年にわたり収益が続くことを証明するため、数字、顧客、業務、契約を順番に整えます。
4-1. 直近3期の決算書から実質営業利益を整理する直近3期の損益を、商品別、チャネル別、月別に分解します。売上、粗利、広告費、物流費、返品損、営業利益を同じ定義で並べると、利益の増減要因を説明できます。
一過性の費用、オーナー個人費用、通常ではない修繕費は、根拠を残して調整します。調整を隠すのではなく、領収書や契約書で説明できる状態にすることが重要です。
4-2. 集客チャネルと業務手順を属人化から切り離す検索広告、SNS、自然検索、モール、メール、紹介の売上構成を月次で可視化します。単一チャネルの比率を下げ、複数の経路から注文が入る状態を作ります。
仕入れ、広告入稿、受注、CS、在庫、出荷、返品処理をマニュアル化します。担当者、所要時間、利用システム、判断基準を記載すると、買い手は引き継ぎ後の運営を想像できます。
4-3. 買い手候補のシナジーを価格交渉へ組み込む方法買い手ごとに、販路、商品、物流、顧客、広告運用のどこで相乗効果が出るかを整理します。自社単独の価値だけでなく、買い手の既存資産と組み合わせた利益増加を示します。
希望価格だけでなく、引き継ぎ期間、役員継続、表明保証、競業避止、アーンアウトも交渉対象です。価格が同じでも、補償範囲や関与期間で手取りと負担は変わります。
4-4. DDで確認される契約・顧客データ・在庫の証拠顧客データの取得根拠、利用目的、個人情報の管理方法を確認します。商標、ドメイン、商品画像、広告素材、仕入先契約の権利関係も整理します。
モール、決済会社、物流会社との契約には、支配権変更時の承諾や再契約条項がないか確認します。在庫一覧、返品記録、仕入れ証憑をそろえ、名義問題をクロージング前に解消します。
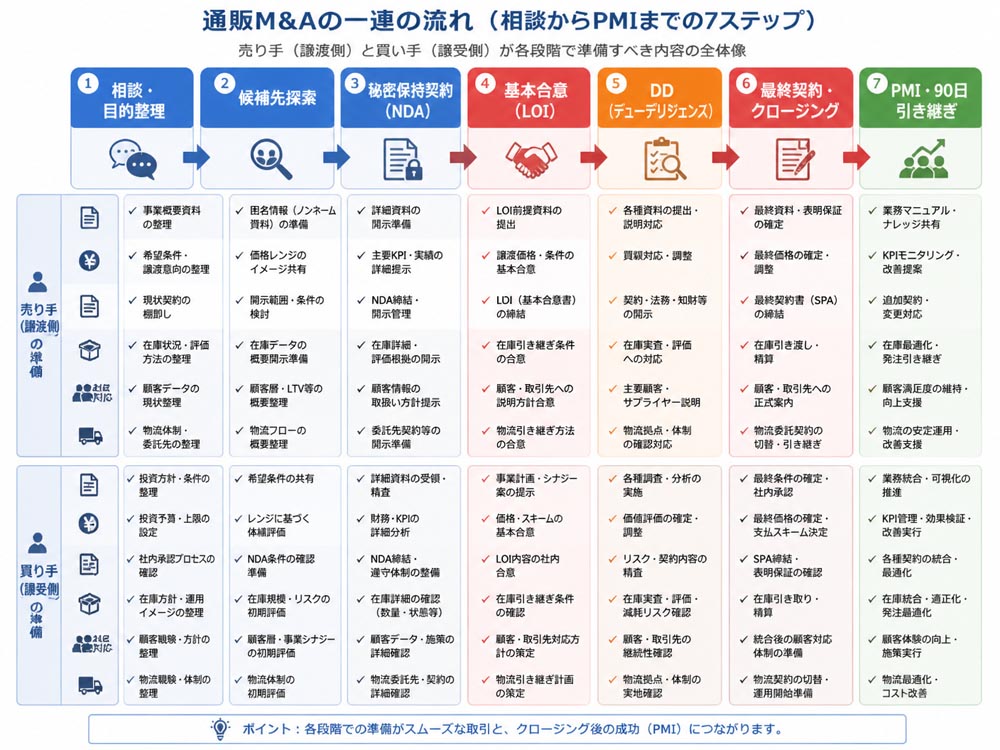
5. 通販M&AのDDから契約締結とPMIまでの実務手順通販M&Aは、相談、候補先探索、秘密保持契約、基本合意、DD、最終契約、クロージング、PMIの順で進みます。EC事業ではアカウント移管だけでなく、顧客対応と物流継続まで設計します。
5-1. 秘密保持契約から基本合意までに決める条件最初は匿名の概要資料で候補先を探し、関心が確認できた段階で秘密保持契約を結びます。営業利益、顧客情報、広告データは開示範囲を段階的に設定します。
基本合意では、譲渡対象、価格、スキーム、独占交渉権、スケジュールを定めます。基本合意の全条項に法的拘束力があるとは限らないため、拘束範囲を確認します。
5-2. 最終契約で価格調整と表明保証を確認する株式譲渡契約または事業譲渡契約では、譲渡対象、在庫、運転資本、価格調整、表明保証、補償条項を明確にします。未払広告費や返品債務の扱いも曖昧にしません。
決済アカウント、モール契約、ドメイン、商標、物流契約が移管できるかを確認します。移管できない場合の代替策と、条件不成立時の解除方法も合意します。
5-3. PMIで顧客対応と物流を止めない引き継ぎ設計クロージング後90日間の運営表を作り、受注管理、問い合わせ、広告、仕入れ、出荷、返品の責任者を決めます。初週、30日、60日、90日のKPIも設定します。
旧経営者の関与期間は、業務委託や役員継続として契約します。配送遅延や問い合わせ放置はブランド毀損につながるため、移行期間中は販売量を急に増やさない判断も必要です。
 6. 通販事業M&Aの営業利益倍率に関するよくある質問(FAQ)
6-1. 営業利益が少ないEC事業でも売却できますか
売却できる可能性はあります。顧客基盤、商品、ブランド、仕入れ契約、独自の集客経路、買い手とのシナジーがあれば、利益倍率以外の価値も評価されます。
赤字案件では、将来利益の計画、不要コスト、再成長の根拠を示します。ただし、在庫や契約リスクが大きい場合は、資産価値を基準にすることもあります。
6-2. 通販事業の倍率は売上高だけで決まりますか売上高だけでは決まりません。粗利率、営業利益、顧客継続率、広告効率、在庫回転、物流費、運営の再現性が重視されます。
売上が大きくても広告費と返品費用でキャッシュが残らない事業は、倍率が低くなる可能性があります。
6-3. Amazonや楽天依存の事業は譲渡できますかモール型ECも譲渡対象になり得ます。ただし、アカウント移管、規約、出店契約、評価、停止リスク、顧客データの利用範囲を確認する必要があります。
自社EC、メール、SNS、卸などを育てて集客を分散できれば、買収後の再現性を説明しやすくなります。
6-4. 売却後に経営者はどこまで関与しますか引き継ぎ期間、業務委託、役員継続、競業避止、アーンアウトを契約で定めます。代表者への依存度が高いほど、価格と関与条件は連動します。
7. おすすめ商品: 通販事業の専門M&A仲介サービスの特徴と選び方通販事業の売却では、ECの収益構造を理解した専門家を選ぶことが重要です。通販事業の専門M&A仲介サービスは、自社EC、楽天市場、Amazon、Yahoo!ショッピング、Shopify、BASE、STORES、D2C、単品リピート通販に対応しています。
着手金・相談料・中間金が無料で、株式譲渡と事業譲渡の両方を扱います。広告依存度、モール評価、定期購入、在庫、顧客基盤、ブランド力、物流体制を踏まえて価値を整理できる点が特徴です。
EC・D2C事業に特化した買い手候補企業50社以上のネットワークがあり、複数企業との同時交渉も支援します。案件概要書の作成からDD、契約、譲渡完了、PMIまで一貫して相談できます。
広告費の高騰、CPA上昇、物流費、在庫管理、後継者不在などが課題なら、売却を決める前の相場確認にも利用できます。成功報酬の最低額は500万円であるため、案件規模との適合性は事前に確認してください。
通販事業の営業利益倍率は、概算で2〜5倍が目安です。営業利益1,000万円なら、倍率だけで2,000万〜5,000万円の事業価値を試算できます。
最終価格は、時価純資産、在庫、有利子負債、運転資本を調整して決まります。リピート率、LTV、広告依存、モール規約、物流費、属人性も倍率を左右します。
売却を考えたら、直近3期の決算書を整理し、12か月かけて利益と運営体制を磨きます。そのうえで複数の買い手候補を比較し、価格だけでなく契約条件と引き継ぎ後の運営まで設計してください。

編集者の紹介