通販事業の売却相場とは?M&A成功の秘訣と注意点を徹底解説
本ページの更新日について
公開日:2026年3月28日最終更新日:2026年8月19日
通販事業の売却相場は、月間営業利益の12〜36か月分が目安です。実際の売却価格は、顧客基盤、広告依存度、在庫、ブランド力、買い手とのシナジーで大きく変わります。
1. 通販事業の売却相場を知る基本とM&Aの目的通販事業のM&Aでは、ECサイトだけでなく、商品、在庫、商標、ドメイン、顧客基盤、販売データ、業務マニュアルまでが評価対象になります。買い手は、過去の売上よりも、譲渡後に同じ利益を再現できる仕組みがあるかを確認します。
売却理由は、後継者不在、本業への集中、赤字事業の整理、経営者の引退、資金調達などです。目的が違えば、希望価格だけでなく、従業員の処遇、引き継ぎ期間、株式譲渡か事業譲渡かという選択も変わります。
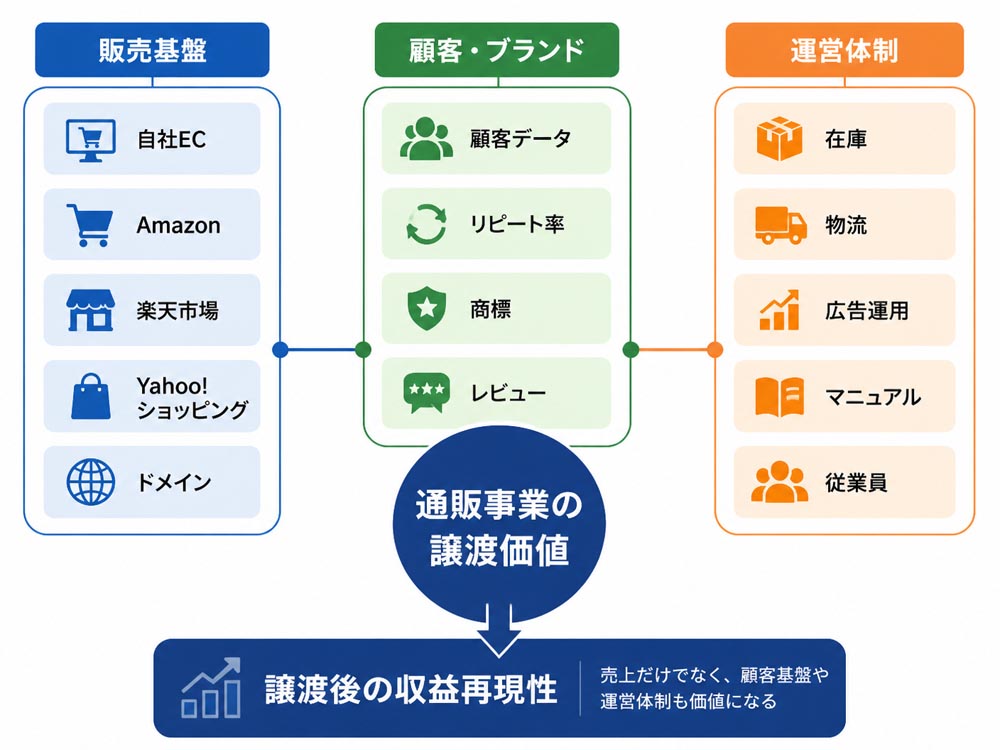 1-1. 自社ECとモール型通販の譲渡対象を整理する
自社ECでは、サイト、ドメイン、顧客データ、商標、商品ページ、広告アカウントなどを個別に整理します。Amazon、楽天市場、Yahoo!ショッピングは、店舗評価やレビューが価値になる一方、名義変更や契約承継が規約上認められるか確認が必要です。
D2Cでは、ブランドの世界観、商品開発力、定期購入者、SNS運用、製造委託先が重要です。在庫や物流ノウハウも含め、買い手が取得したい範囲を一覧化しておくと交渉が進みます。
1-2. 後継者不在や本業集中で通販を売る理由後継者不在なら、従業員の雇用と取引先を守れる買い手を優先する設計が合理的です。引退が目的なら、売却代金の支払条件と、経営者の関与期間を明確にします。
本業集中や赤字事業の整理では、通販部門だけを事業譲渡する選択肢があります。会社全体を引き継いでほしい場合は株式譲渡が候補となり、目的がスキームを決める起点になります。
1-3. 売却相場は売上より営業利益を軸に見る年商が大きくても、仕入原価、広告費、物流費、返品費が重ければ売却価格は伸びません。基本は正常収益力に調整した営業利益またはEBITDAに、利益倍率を掛けて考えます。
目安は月間営業利益の12〜36か月分です。純資産、在庫、運転資金、有利子負債、将来の成長性を加味するため、同じ年商でも価格は大きく異なります。
1-4. 買い手が通販事業に見いだすシナジー買い手は、商品開発力、既存販路、顧客層、物流網、広告運用力を組み合わせます。たとえば実店舗企業がEC事業を取得すれば、店舗顧客への販売や在庫共有によって利益を伸ばせます。
売り手単独では営業利益500万円でも、買い手の物流費削減やクロスセルで年間利益が1,000万円になるなら、評価額は高まり得ます。候補先ごとに、シナジーを金額と施策で示すことが重要です。
2. 通販事業の売却価格を営業利益から試算する方法
簡易的な売却価格は「正常化した年間営業利益×利益倍率」で試算します。通販事業では、月間営業利益の12〜36か月分、安定性や成長性が高い場合はそれ以上が検討されることもあります。
ただし、これは相場の入口です。事業譲渡では対象資産と負債を調整し、株式譲渡では会社全体の純資産や借入金を確認して、最終的な株主価値を算定します。
2-1. 営業利益に倍率を掛ける価格算定の考え方基本式は「年間営業利益×倍率」です。臨時的な費用、オーナー個人の費用、過大な役員報酬などを調整し、買い手が引き継ぐ正常収益力を算出します。
株式譲渡では、企業価値から有利子負債を差し引き、現預金を加える考え方があります。在庫は帳簿価格ではなく、販売可能性、滞留期間、返品リスクを見て評価されます。
2-2. 営業利益100万・500万・1,000万円の試算月間営業利益を基準に、12〜36か月分で試算すると次のようになります。実際には、在庫や借入金などの調整前の概算です。
月間営業利益 | 12か月分 | 24か月分 | 36か月分 |
|---|---|---|---|
100万円 | 1,200万円 | 2,400万円 | 3,600万円 |
500万円 | 6,000万円 | 1億2,000万円 | 1億8,000万円 |
1,000万円 | 1億2,000万円 | 2億4,000万円 | 3億6,000万円 |
たとえば月間利益500万円の事業が、広告依存度を下げて倍率を24か月から30か月へ改善できれば、試算額は1億2,000万円から1億5,000万円へ3,000万円増えます。利益改善と倍率改善は別々に管理します。
2-3. 自社EC・Amazon・楽天で異なる評価要因自社ECは顧客情報、ドメイン、SEO、メール配信、ブランドの蓄積を評価しやすい反面、集客を自社で維持する必要があります。顧客データは個人情報保護法などに沿った利用目的と移転方法の確認が必要です。
Amazonや楽天は、レビュー、店舗評価、販売履歴が強みになります。ただし、アカウントの譲渡や名義変更、決済契約の承継が制限される場合があるため、店舗だけでなく運営会社や事業全体で検討します。
2-4. 仲介手数料・税金・在庫を引いた手取り計算手取り額は、売却価格から仲介手数料、弁護士・税理士などの専門家費用、税金、借入金、在庫評価差額を差し引いて考えます。売却価格がそのまま入金額になるわけではありません。
株式譲渡では株主側の譲渡所得、事業譲渡では法人側の利益や消費税などが関係します。税務処理は法人・個人、譲渡対象、保有期間で変わるため、契約前に税理士へ確認します。
3. 通販M&Aで価格を左右する五つの運営指標
価格を左右する指標は、利益率、リピート率、広告依存度、在庫回転率、オーナー依存度です。これらを直近12か月だけでなく、24〜36か月の推移で示すと、収益の再現性を説明しやすくなります。
数字は高ければよいとは限りません。たとえばリピート率が高くても、特定商品への依存や過剰な値引きがあれば、買い手は将来利益を割り引いて評価します。
3-1. 粗利率と営業利益率から収益の質を確認する粗利率では、商品ごとの仕入原価、送料、決済手数料、返品費を確認します。営業利益率では、広告費、人件費、システム費を含め、売上増加が利益に結びつく構造かを見ます。
商品別損益を作ると、売上上位の商品が利益を生んでいない事実も把握できます。赤字商品の整理、送料条件の見直し、広告配分の変更は、売却前の改善施策になります。
3-2. リピート率と顧客獲得単価を販路別に分析する自社EC、Amazon、楽天、広告媒体ごとに、新規顧客数、購入回数、リピート率、顧客獲得単価を分けて集計します。全体平均だけでは、収益性の高い販路と低い販路が混ざるためです。
定期購入では、初回購入者数だけでなく、2回目、3回目の継続状況を示します。顧客獲得単価が高くても、LTVが上回る設計なら評価できますが、根拠となるコホート分析を用意します。
3-3. 広告依存度と在庫回転率を数値で検証する広告費を10%削減した場合の売上と営業利益を試算し、広告停止時の影響も整理します。媒体別ROAS、自然検索流入、メール経由売上を分けると、集客チャネルの安定性が伝わります。
在庫回転率は「年間売上原価÷平均在庫」で確認します。滞留在庫、欠品率、賞味期限、返品可能性を一覧化し、買い手が必要とする運転資金を見積もれる状態にします。
3-4. ブランド・物流・属人性が将来価値を決める商標、商品仕様、レビュー、SNS運用、製造委託先はブランド力を構成します。物流会社との契約、出荷手順、返品対応、問い合わせ基準が整っていれば、買収後の運営リスクを抑えられます。
経営者しかできない仕入れ、広告判断、取引先交渉が多いと、倍率は下がりやすくなります。業務マニュアルと権限表を作り、従業員や外注先でも回せる状態にします。
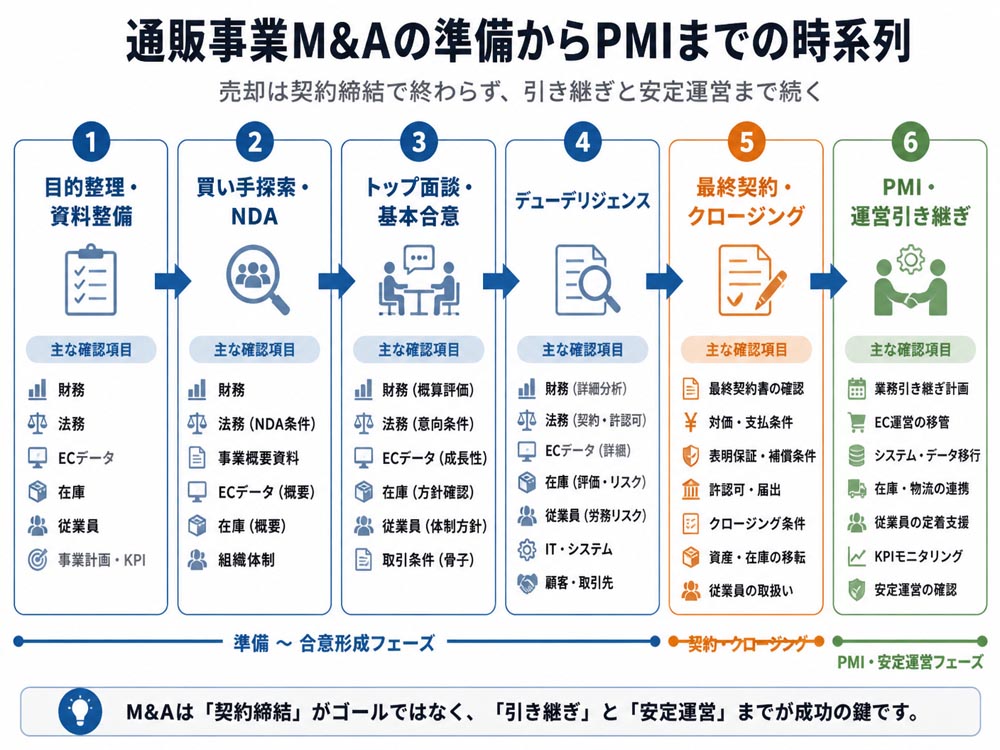
4. 通販事業を高く売る準備とM&A実行の手順一般的な流れは、目的整理、資料整備、買い手探索、秘密保持契約、トップ面談、基本合意、デューデリジェンス、最終契約、クロージング、PMIです。売却完了後の引き継ぎまでを取引の一部として設計します。
売却を急ぐほど、資料不足や候補先不足で条件が悪化しやすくなります。希望時期が6か月後でも、最初の1か月で専門家に相談し、逆算した工程表を作ることが重要です。
 4-1. 売却前24か月・12か月・6か月の準備計画
24か月前は、事業別損益、顧客指標、契約関係を分離します。12か月前は、粗利率、リピート率、広告依存度、在庫回転、属人性を改善し、月次で推移を記録します。
6か月前は、買い手向け資料、在庫明細、契約書、商標情報、マニュアルを整えます。売却直前に大幅な広告停止や在庫処分を行うと、業績悪化と見られるため慎重に判断します。
4-2. デューデリジェンスで求められる資料一覧財務資料は、月次試算表、損益計算書、貸借対照表、商品別損益、売上明細、借入一覧を準備します。広告資料は媒体別費用、ROAS、CPA、アカウント権限、過去の停止履歴を整理します。
そのほか、顧客分析、在庫明細、仕入契約、物流契約、従業員一覧、業務委託契約、許認可、商標、ドメイン、システム構成、個人情報の管理方法が必要です。
4-3. 株式譲渡と事業譲渡を税務・承継で比較する項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
対象 | 会社全体 | 通販事業の一部または全部 |
契約 | 原則として会社に残る | 個別に承継・再契約 |
負債 | 会社に残る負債も承継 | 対象範囲を選びやすい |
従業員 | 雇用契約を維持しやすい | 個別同意が必要になる場合 |
税務 | 株主側の課税が中心 | 法人課税や消費税を確認 |
会社を残して通販部門だけ売るなら事業譲渡、会社の契約や人員を含めて引き継ぐなら株式譲渡が候補です。許認可やモール契約の承継条件を確認し、税理士と弁護士を交えて決めます。
4-4. 仲介会社・FA・税理士へ相談する時期仲介会社は買い手探索と双方の調整、FAは売り手側または買い手側の交渉支援を担います。公認会計士や税理士は企業価値評価、財務・税務、弥生処理の確認を担当します。
弁護士には秘密保持契約、基本合意、最終契約、表明保証、競業避止を確認してもらいます。売却を決める前でも相談できるため、希望時期の12〜24か月前から準備を始めると選択肢が増えます。
5. 通販M&Aの契約・情報漏洩・税務リスクを防ぐ
通販M&Aでは、価格交渉よりも契約承継、個人情報、アカウント、在庫、表明保証がトラブルの原因になりやすい領域です。最終契約には、譲渡対象と責任分界を具体的に記載します。
特にモール規約、決済会社、物流会社、仕入先に支配権変更条項があると、株式譲渡後も承諾が必要になる場合があります。確認漏れは、売却後に販売停止へつながるため、早期に洗い出します。
5-1. 秘密保持契約と社内開示範囲を設計する買い手候補には、まず匿名の概要資料を提示し、関心が確認できた段階でNDAを締結します。詳細な顧客情報や商品別データは、買い手の信頼性と検討段階を見て段階的に開示します。
社内では、役員や担当者など必要最小限にアクセス権限を付与します。ファイルの閲覧履歴、持ち出し制限、パスワード管理を整え、従業員や取引先への発表時期は買い手と合意します。
5-2. ECアカウント・商標・顧客情報の承継確認確認対象は、モール、決済、ドメイン、サーバー、SNS、広告媒体、CRM、メール配信、商標です。アカウント単体の譲渡ができない場合は、法人ごとの株式譲渡や再審査を含めて設計します。
顧客情報は、利用目的、第三者提供、委託、通知方法を確認します。外注デザイナーや制作会社が著作権を保有していると、商品画像やページを移せないため、権利関係を契約書で確認します。
5-3. 表明保証・補償条項と在庫調整額を交渉する表明保証では、未払債務、返品、広告表示、知的財産、労務、税務、個人情報管理に虚偽がないかを確認します。問題を隠すと、クロージング後に補償請求を受ける可能性があります。
在庫は、決済基準日、棚卸方法、滞留品の評価、返品品の扱いを定めます。補償期間、補償上限、免責金額、請求手続きも弁護士と確認し、売却後の責任を無制限にしない設計が必要です。
5-4. 売却後の税金と許認可を専門家に確認する食品、酒類、化粧品、健康食品などは、販売許可、製造販売許可、表示規制、広告表現の確認が欠かせません。許認可は自動承継されない場合があるため、買い手側の取得時期を工程に入れます。
税金は譲渡スキーム、売り手の法人・個人区分、譲渡対象によって異なります。契約締結前に税理士へ試算を依頼し、売却価格ではなく手取り額と納税時期で判断します。
6. 通販事業M&Aのよくある質問(FAQ) 6-1. 赤字や営業利益が少ない通販事業も売却できるか売却できます。赤字でも、独自ブランド、顧客基盤、商品開発力、許認可、販路などに価値があれば買い手が見つかる場合があります。
ただし、改善計画、在庫価値、買い手とのシナジーが必要です。赤字の原因が広告費、物流費、商品構成のどこにあるかを分解して示します。
6-2. Amazonや楽天の店舗アカウントは譲渡できるか規約や運営会社の審査によって異なります。名義変更や契約承継が認められない場合もあるため、アカウント単体で売却可能と判断してはいけません。
店舗評価やレビューを含む事業全体の価値として検討し、買い手と再審査や代替販路を事前に協議します。
6-3. 通販事業の売却完了までに必要な期間はどれくらいか準備、買い手探索、交渉、デューデリジェンス、契約、引き継ぎの進み方で変わります。一般的には3か月から1年程度が目安ですが、規模や契約数で長期化します。
希望するクロージング時期から逆算し、資料整備と専門家への相談を先行させます。
6-4. 売却後も経営者や従業員は関与する必要があるか引き継ぎ支援、ロックアップ、キーマンの雇用継続によって異なります。経営者が1〜3か月程度サポートする設計や、一定期間の在籍を条件にする場合があります。
業務マニュアルと権限表が整っていれば、関与期間を短縮しやすくなります。条件は最終契約に明記します。
7. おすすめ商品: 通販事業の専門M&A仲介サービスの特徴と選び方通販事業の専門家を選ぶ際は、EC・D2Cの実績、株式譲渡と事業譲渡への対応、買い手候補の幅、料金体系を確認します。一般的なM&A会社でも対応は可能ですが、モール評価、定期購入、在庫、広告依存度など通販特有の論点を扱えるかが差になります。
通販事業の専門M&A仲介サービスは、自社EC、楽天市場、Amazon、Yahoo!ショッピング、Shopify、BASE、STORES、D2C、単品リピート通販を対象にしています。株式譲渡と事業譲渡の両方に対応し、売却するか迷っている段階から相談できます。
特徴は、広告依存度、モール評価、定期購入、在庫、顧客基盤、ブランド力を踏まえた簡易査定です。さらに「EC・D2C事業に特化した買い手候補企業50社以上のネットワーク」を活用し、複数企業との同時交渉を支援します。
案件概要書の作成から条件交渉、デューデリジェンス、最終契約、クロージング、PMIまでを扱います。上場企業での通販事業運営経験や「100億円売上のEC事業責任者経験を持つ担当者」が対応する点も、通販特化型を選ぶ理由になります。
着手金・相談料・中間金は無料ですが、成功報酬には最低額があります。費用だけでなく、買い手候補の質、秘密保持の運用、担当者の通販理解を確認したうえで相談先を決めます。
通販事業の売却相場は、月間営業利益の12〜36か月分が一つの目安です。売上規模だけでなく、利益率、リピート率、広告依存度、在庫回転率、オーナー依存度で評価は変わります。
高く、かつ安全に売却するには、売却前12〜24か月から月次資料と運営体制を整えます。アカウント、顧客情報、契約、許認可、税務を専門家と確認し、株式譲渡と事業譲渡を目的に合わせて選びます。
まずは直近24か月の営業利益、商品別損益、顧客指標、在庫明細をそろえ、希望時期と最低条件を整理してください。無料相談を活用して複数の買い手候補と比較すれば、通販事業の価値を閉店ではなく次の成長へつなげられます。

編集者の紹介