
M&Aの財務デューデリジェンスの会計の役割とは?
本ページの更新日について
公開日:2025年9月16日最終更新日:2026年8月11日
財務デューデリジェンスは、決算書を確認する作業ではなく、買収後も続く収益力と潜在リスクを数値化し、価格・契約・PMIへ翻訳する会計機能です。
1. M&Aで財務デューデリジェンスにおける会計の役割財務デューデリジェンス(財務DD)とは、M&Aの買い手が対象会社の財務実態を調査する手続きです。財務諸表の正確性だけでなく、将来のキャッシュフロー、簿外債務、買収後の管理課題まで確認します。
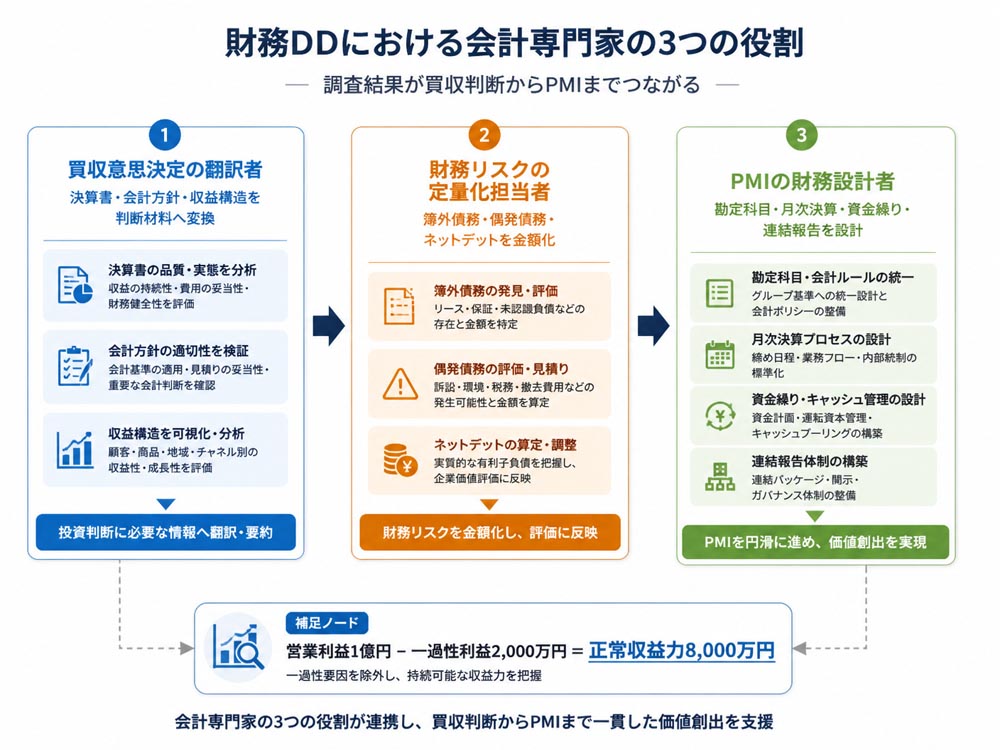
会計専門家の役割は、主に3つに分けられます。第一に、決算書の数値を経営者が判断できる情報へ変換する「買収意思決定の翻訳者」です。
第二に、未回収債権や未払費用などを金額に置き換える「財務リスクの定量化担当者」です。第三に、勘定科目や決算手続きの差を整理する「PMIの財務設計者」です。
たとえば営業利益が1億円でも、そのうち2,000万円が一過性の売却益なら、継続的な収益力は8,000万円です。この差は企業価値と買収価格を大きく左右します。
 1-1. 財務DDが買収判断で果たす会計機能
会計専門家は、損益計算書、貸借対照表、キャッシュフローを相互に照合します。表面的な利益を正常収益力へ修正し、資産負債と資金繰りの問題を買収価格や撤退判断に使える情報へ変換します。
1-2. 会計監査と財務DDで異なる調査目的項目 | 財務DD | 会計監査 |
|---|---|---|
目的 | 買収判断、価格、契約、PMI | 財務諸表への意見表明 |
視点 | 実態価値と将来収益力 | 会計基準への準拠性 |
利用者 | 買い手 | 株主・投資家・債権者 |
報告 | 論点別の分析と提案 | 監査意見 |
会計監査は過去の財務報告が適正かを検証します。一方、財務DDは買収後の損益や資金流出まで見据え、取引条件を決めるために実施します。
1-3. 監査済み決算書にも財務DDが必要な理由監査済み決算書でも、正常収益力や調整後ネットデットが保証されているわけではありません。監査は買収価格に使う「あるべき利益」や「通常運転資本」を算定する手続きではないためです。
また、退職給付債務、未払残業代、関連当事者取引などは、監査上の重要性とは別に買収後の資金流出を生みます。監査済みという看板だけで安心するのは、車検済みの車で目的地までの燃料を確認しないのと同じです。
2. 財務諸表から実態収益力を見抜く調査工程財務DDは、専門家の選定、資料依頼、分析、経営者インタビュー、報告書作成の順で進みます。実務では、資料の不明点をQ&Aで確認しながら、分析と追加依頼を複数回繰り返します。
対象期間と対象会社を決める
決算書、総勘定元帳、契約書などを収集する
PL・BS・CFを分析し、調整項目を抽出する
経営者や経理責任者へヒアリングする
価格、契約、PMIへの影響を報告する
一般的な期間は2〜6週間程度ですが、資料の整備状況や調査範囲で変動します。売り手の決算期や繁忙期と重なる場合は、資料提出が遅れやすいため注意が必要です。
2-1. PLと売上構成から正常収益力を調整する損益計算書では、売上を商品、顧客、地域、チャネルなどに分解します。大型の単発案件、キャンペーン、返品、期末の売上計上などを確認し、利益の継続性を判断します。
役員関連費用や過大な役員報酬、私的経費、一過性の修繕費は、買収後の経営体制を前提に調整します。反対に、未計上の人件費や必要な設備投資は利益から差し引きます。
例として、営業利益1億円に一過性利益2,000万円が含まれ、未計上費用1,000万円がある場合、調整後利益は7,000万円です。これが企業価値評価の出発点になります。
2-2. BSとCFで資産負債の実在性を確認する貸借対照表では、売掛金の回収可能性、棚卸資産の滞留、固定資産の減損、借入金とリース債務を確認します。帳簿残高と実際の価値が一致するとは限りません。
売掛金に長期滞留があれば貸倒れを見積もり、在庫に陳腐化品があれば評価を切り下げます。固定資産は、減価償却や将来の更新投資が適切かを確認します。
キャッシュフローでは、利益が現金に変わっているかを見ます。営業CFが赤字で借入金に依存している場合、買収後の運転資金や返済資金が不足する可能性があります。
2-3. 運転資本とネットデットを価格指標へ変換する正常運転資本は、通常の営業に必要な売上債権、棚卸資産、仕入債務などの水準です。クロージング時の運転資本が基準を下回ると、買い手が追加資金を負担するため、価格調整の対象になります。
ネットデットは、有利子負債から現金などを差し引いた金額です。退職給付債務や未払費用など、実質的な債務を加えた調整後ネットデットを算定します。
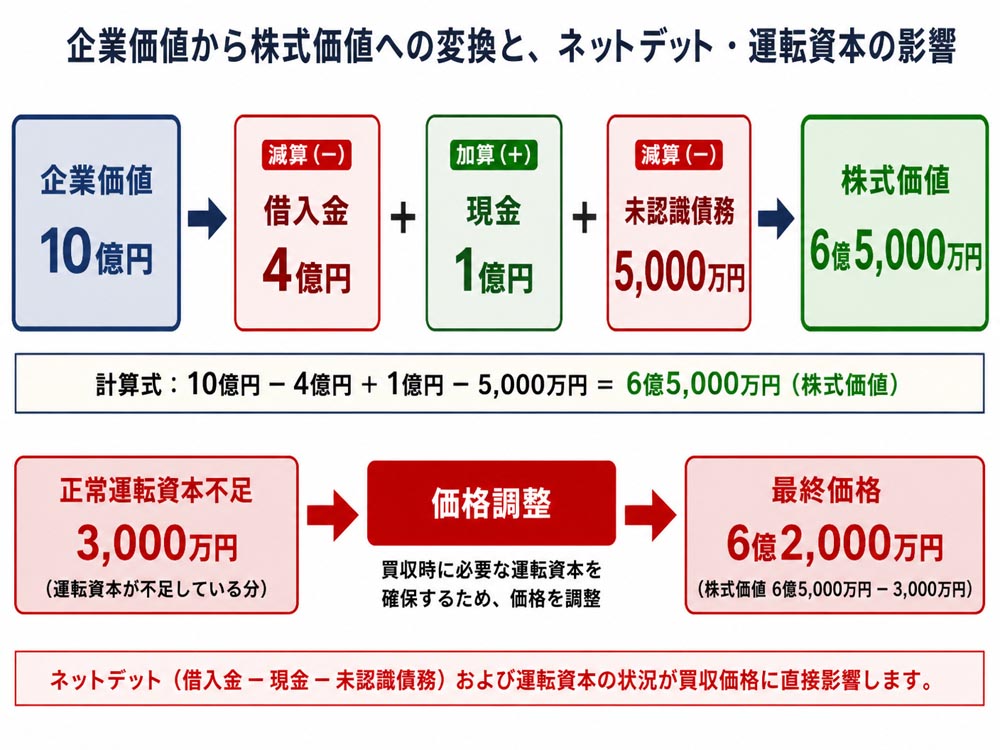
簡易例では、企業価値10億円、借入金4億円、現金1億円、未認識債務5,000万円の場合、株式価値は10億円−4億円+1億円−5,000万円で6億5,000万円です。
さらに、正常運転資本が基準より3,000万円不足していれば、価格は6億2,000万円へ調整されます。会計専門家は、この計算の根拠と基準日を明確にします。
 3. 簿外債務と偶発債務を契約リスクへつなげる
財務DDの成果は、問題を見つけることではなく、発見した問題を価格や契約で処理することにあります。金額が確定している債務と、発生可能性が不確実な債務を分けて検討します。
価格から控除できるものは価格調整へ、将来発生する可能性があるものは表明保証や特別補償へ振り分けます。重大なリスクなら、クロージング条件や取引中止の判断にもつながります。
3-1. 退職給付と未払残業代を負債として検証する退職金規程が存在しても、引当金や積立が十分とは限りません。役員退職金、従業員の退職給付、未払残業代、賞与引当不足を、規程、勤怠、給与台帳から検証します。
たとえば未払残業代3,000万円と退職給付の不足2,000万円が判明した場合、合計5,000万円を調整後ネットデットに加える方法があります。金額の確定が難しければ、特別補償やエスクローを検討します。
3-2. 財務DDの指摘をSPA条項へ変換する実務既知のリスクを、すべて表明保証に任せるのは適切ではありません。リスクの金額、発生時期、発生可能性、売り手が管理できるかを基準に対応策を選びます。
リスクの性質 | 主な対応 |
|---|---|
金額が確定 | 買収価格から控除 |
発生可能性が高い | 特別補償、エスクロー |
発生条件が不明 | 表明保証、補償上限を設定 |
重大で回避困難 | 前提条件または取引中止 |
SPAには、対象範囲、請求期限、補償上限、免責金額、開示済みリスクの扱いを明記します。財務DD担当者と弁護士が、金額と条文を突き合わせることが重要です。
3-3. 税務・法務・ビジネスDDと会計論点を連携する未払税金や税務申告の誤りは税務DDと重なり、未払残業代や訴訟は法務・労務DDと重なります。顧客集中や解約条項はビジネスDDの結果が、売上債権の回収可能性に影響します。
会計専門家は、各DDの指摘を財務数値へ反映します。たとえば主要顧客1社への依存が高ければ、事業計画の売上と売掛金の回収見込みを同時に見直します。
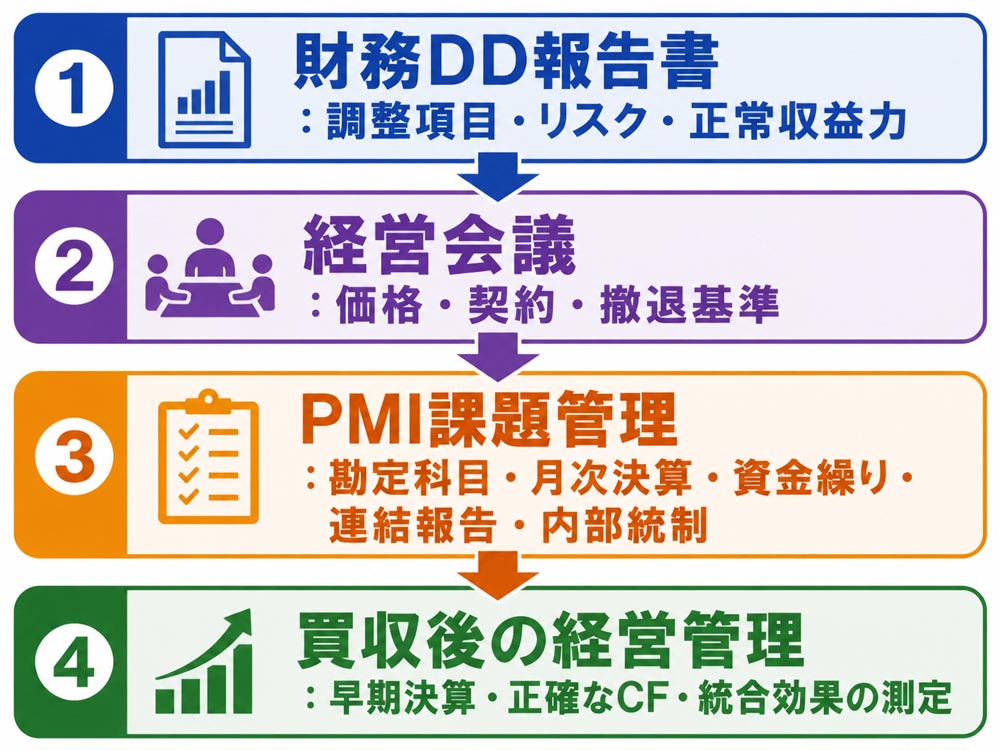
4. 財務DD報告書を買収後のPMI設計へ活用する財務DD報告書は、取引実行の可否だけでなく、買収後の経営管理に使う資料です。報告書の指摘を、100日計画、月次決算、資金繰り、連結報告の課題へ落とし込みます。
たとえば月次決算に45日かかる会社なら、買収後の経営会議に必要な情報が遅れます。勘定科目や締め日を統一し、買収後の報告スケジュールを事前に決める必要があります。
4-1. 報告書のエグゼクティブサマリーを読む順序最初に、調整項目の金額を確認します。次に、発生可能性、利益やキャッシュフローへの影響、価格調整の要否、契約対応、PMIでの対応策を順番に読みます。
経営会議では、「買収を続けるか」「価格をいくら修正するか」「どのリスクを契約で保護するか」を決めます。重要性と緊急性を分けると、撤退基準も明確になります。
4-2. 事業計画の前提と実績差異を検証する方法売上成長率、粗利率、人員計画、設備投資、運転資本の前提を、過去の実績と比較します。過去に売上成長率が5%だった会社が、計画で毎年30%を前提にしていれば、根拠の確認が必要です。
新規顧客の獲得数、単価、解約率、採用人数など、計画を構成する要素へ分解します。数値の飛躍が一つでもあれば、基準ケースと下振れケースを作り、買収価格の耐性を検証します。
4-3. PMIで先行して整える会計管理基盤とは優先順位は、資金繰り、月次決算、勘定科目、連結報告、内部統制の順で設定することが多いです。まず資金不足を防ぎ、次に経営判断に必要な数値を早く正確に出せる体制を整えます。
買収前に、決算日、締め処理、売上認識、棚卸資産評価、固定資産管理の差異を一覧化します。財務DDの指摘をPMIの課題管理表へ移せば、報告書が実行計画に変わります。
 5. M&A財務DDに強い会計専門家を選ぶ判断基準
専門家選びでは、公認会計士の資格や監査経験だけでなく、M&Aでの実務経験を確認します。調査結果を価格交渉、SPA、PMIへつなげられるかが、報告書の価値を決めます。
M&A財務DDの担当件数と業界経験
正常収益力、運転資本、ネットデットの分析実績
価格調整やSPA条項への関与経験
税務・法務・ビジネスDDとの連携体制
報告会で経営陣へ説明する能力
監査経験が長くても、買収価格や契約条件を検討した経験があるとは限りません。過去の案件で、正常収益力の調整、ネットデット分析、クロージング調整を担当したかを確認します。
さらに、SPA交渉やPMI支援への関与範囲も聞きます。「報告書を作成した」だけでなく、「指摘が価格や条項にどう反映されたか」を説明できる専門家が適しています。
5-2. 依頼前に調査範囲と成果物を明文化する対象会社、対象期間、子会社の範囲、調査項目、資料期限、インタビュー回数を依頼書に記載します。簡易調査かフルスコープかも、費用と納期の前提として明確にします。
成果物は、報告書だけでなく、調整後PL・BS、ネットデット計算表、Q&A一覧、経営会議用サマリーなどを確認します。追加調査の条件と追加費用も、契約前に合意しておきます。
5-3. 買い手側が準備する資料と質問事項を整理する買い手は、決算書、総勘定元帳、借入契約、固定資産台帳、売上明細、事業計画を準備します。自社の会計方針や連結方針も共有すると、PMI論点が早く見つかります。
同時に、買収目的、許容できる投資額、懸念する顧客・債務・資金繰りを伝えます。専門家にとって買収目的は、調査項目の優先順位を決める羅針盤です。
6. よくある質問(FAQ) 6-1. 財務DDは中小企業買収でも実施すべきですか
実施すべきです。ただし、取引規模だけで範囲を決めず、簿外債務、オーナー関連取引、資金繰り、資料の整備状況に応じて重点項目を設計します。
6-2. 財務DDの指摘で買収価格はどう変わりますか正常収益力の減額は企業価値や将来キャッシュフローに影響します。ネットデットの増額や運転資本不足は、企業価値から株式価値へ変換する際に控除します。
金額を確定できないリスクは、価格ではなく特別補償、表明保証、エスクローなどで対応する場合があります。指摘額がそのまま価格から引かれるとは限りません。
6-3. 監査法人へ財務DDを依頼すれば十分ですか監査品質だけでなく、M&A特有の価格分析や契約交渉への対応力を確認してください。短いスケジュールで資料を分析し、PMIへ接続できる実績があるかも重要です。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方売り手側では、買収価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額を確認する必要があります。買い手側の財務DDでも、価格調整後に誰がどの費用を負担するかは重要な論点です。
手取りを重視するならM&A PMI AGENTは、売却価格・仲介手数料・税金・実費・引継ぎ条件を踏まえた手取り額の整理に対応しています。初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。
他社の手数料、最低報酬、成功報酬の計算方法、テール条項などを契約前に比較できる点も特徴です。売却価格だけでなく、最終的な手残りを基準に仲介会社を選びたい場合に、比較材料を得られます。

なお、料金や税負担は譲渡スキームや契約条件で変わります。具体的な手数料、実費、成功報酬の計算基準は、相談時に確認してください。
8. まとめM&Aにおける会計専門家の役割は、財務諸表を確認することにとどまりません。正常収益力、運転資本、調整後ネットデット、簿外債務を数値化し、買収価格と契約条件へ反映します。
さらに、報告書の指摘をPMIの会計管理、資金繰り、月次決算、連結報告へつなげます。会計監査との目的の違いを理解し、M&A財務DDと価格交渉の経験がある専門家を選ぶことが重要です。
まずは買収目的と許容投資額を整理し、対象期間、調査範囲、成果物を専門家へ相談してください。財務DDを意思決定と買収後の経営設計に使えば、数字を確認する作業が、取引の成功確度を高める仕組みに変わります。

編集者の紹介


