
M&Aデューデリジェンス実践チェックリスト
本ページの更新日について
公開日:2025年9月12日最終更新日:2026年8月11日
M&Aのデューデリジェンスは、資料を集めるだけの作業ではありません。発見したリスクを買収価格、契約条件、買収後の実行計画へ変換してこそ、チェックリストが意思決定の道具になります。
1. M&Aで実践するDDチェックリストの全体設計デューデリジェンス(DD)の目的は、対象会社の実態を把握し、買収を続けるか判断することです。さらに、調査結果を企業価値、株式譲渡契約書(SPA)、PMIの計画へ反映させます。
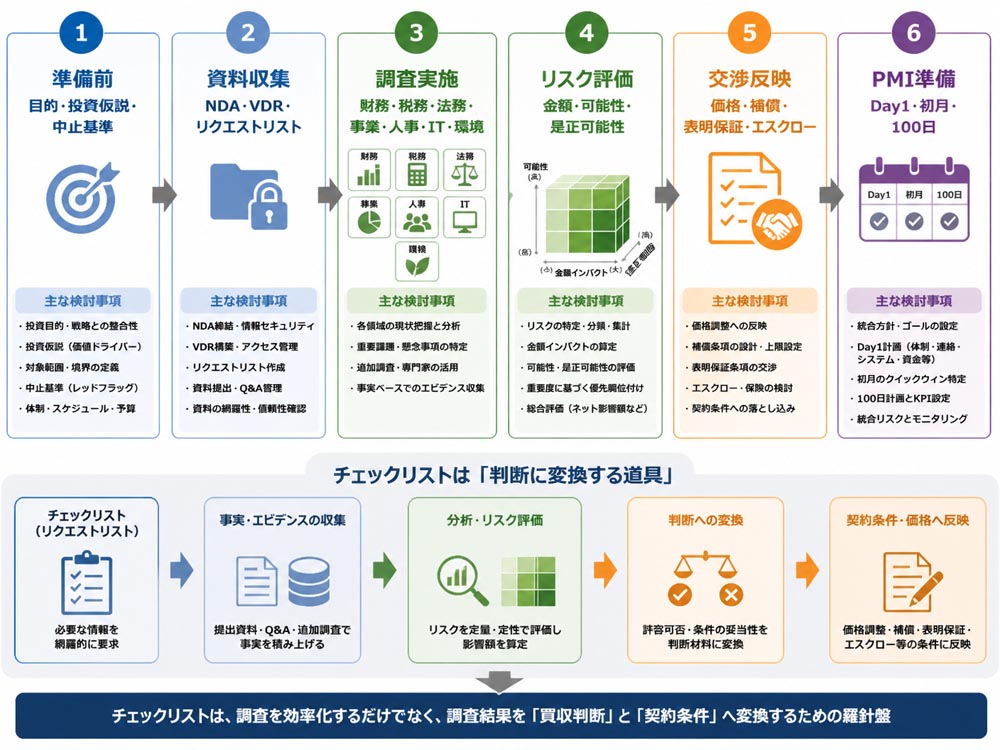
実務では、次の6段階に分けると進捗と責任が明確になります。
準備前:M&Aの目的、投資仮説、重要リスク、買収中止基準を決める
資料収集:NDA締結後、VDRに必要資料を集め、欠落を記録する
調査実施:財務・税務・法務・事業・人事・IT・環境を分析する
リスク評価:金額、発生可能性、是正可能性、波及範囲で重大度を判定する
交渉反映:価格調整、補償、表明保証、エスクロー、条件に落とし込む
PMI準備:Day1、初月、100日以内の対応へ課題を移管する
買い手は調査範囲を設計し、売り手は正確な資料と説明を用意します。株式取得では会社の権利義務を包括的に引き継ぐため、簿外債務や契約上のリスクを広く確認します。
一方、事業譲渡では対象資産、契約、許認可、従業員などの承継範囲を個別に確認します。案件規模が小さくても、許認可、税務、労務、主要顧客に関する重大リスクは簡略化できません。
 1-1. 買収判断に直結するチェックリストの六つの列
チェックリストは、次の6列で作成すると調査結果が意思決定につながります。確認事項だけでなく、異常時の対応と買収条件まで同じ行に置くことが重要です。
確認事項 | 必要資料 | 担当専門家 | 確認方法 | 異常時の対応 | 買収条件への反映 |
|---|---|---|---|---|---|
簿外債務 | 元帳・契約書 | 会計士・弁護士 | 帳簿と証憑を突合 | 金額と原因を追加確認 | 価格調整・個別補償 |
COC条項 | 主要契約書 | 弁護士 | 解除・同意条件を確認 | 相手方へ事前照会 | 同意をクロージング条件 |
最初に、M&Aの目的と投資仮説から重要論点を決めます。社内担当者は資料収集と事業理解、会計士は財務DD、税理士は税務DD、弁護士は法務DDとSPA、人事・IT・環境の専門家は必要性に応じて担当します。
株式取得では株主構成、子会社、保証、訴訟まで広く確認します。事業譲渡では、譲渡対象に含める契約、資産、従業員、許認可を特定し、承継手続きの有無を確認します。
1-3. 調査期間を左右する資料量とヒアリング工程基本資料は、直近3〜5期の決算書と税務申告書、直近12〜24か月の月次試算表です。加えて、総勘定元帳、借入契約、主要契約、許認可、訴訟資料、従業員名簿、給与台帳、勤怠記録を準備します。
資料の欠落は、質問、再提出、経営者ヒアリング、サンプル検証を増やします。回答が遅れると、報告書、価格交渉、最終契約の日程まで連鎖して後ろ倒しになります。
1-4. 譲渡側が先回りして整える説明資料と証憑譲渡側は、決算数値の根拠、会計方針の変更、契約締結の経緯、例外処理、未解決事項を一覧化します。数値だけでなく「なぜそうなっているか」を説明できる資料が必要です。
例えば一時的な売上、役員関連取引、未計上の修繕義務、口頭合意を先に開示します。後から判明する問題を減らせば、買い手の不確実性が下がり、価格の過度なディスカウントを抑えやすくなります。
2. 財務税務法務を横断するDD実践項目の整理
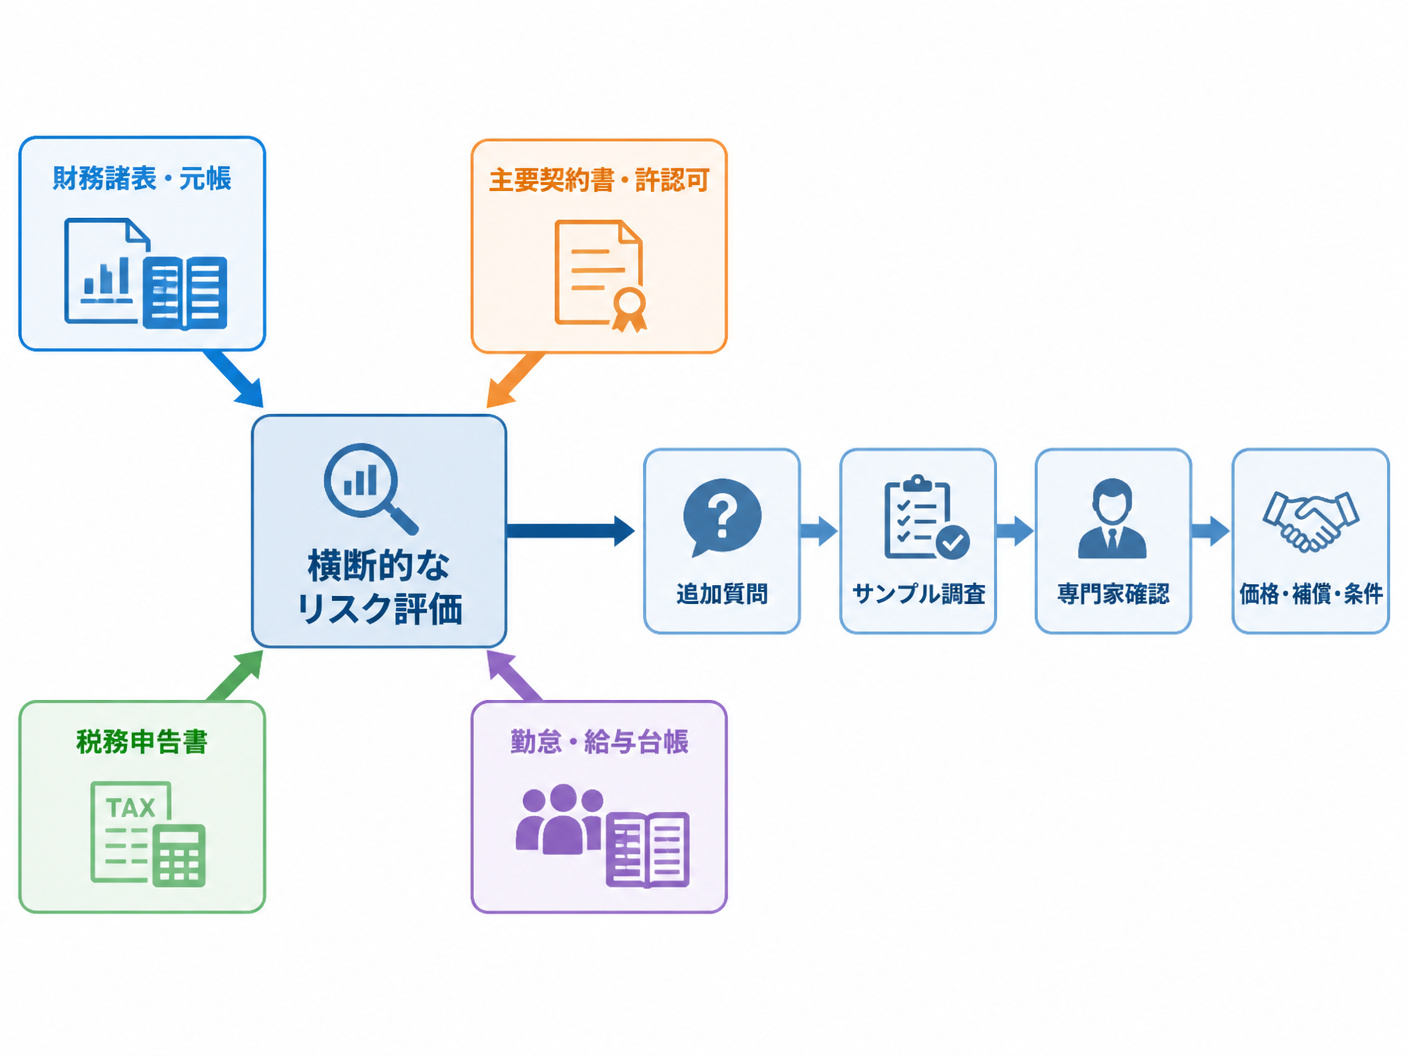
財務DD、税務DD、法務DDは独立していません。売上計上と注文書、未払費用と雇用実態、借入残高と契約書を横断的に突合することで、財務諸表だけでは見えないリスクを発見できます。
領域 | 確認事項 | 必要資料 | 担当専門家 | 異常時の対応 | 買収条件への反映 |
|---|---|---|---|---|---|
財務 | 正常収益力・運転資本・簿外債務 | 決算書3〜5期、月次試算表12〜24か月、元帳、資金繰り表 | 会計士 | 再計算・サンプル検証 | 価格調整・運転資本基準 |
税務 | 申告漏れ・追徴可能性・税務属性 | 法人税、消費税、地方税、源泉所得税の申告書3〜5期 | 税理士 | 影響額を試算 | 個別補償・エスクロー |
法務 | 契約・許認可・訴訟・担保 | 登記、定款、主要契約、許認可、訴訟記録 | 弁護士 | 同意・是正の要否を確認 | CP・表明保証・補償 |
財務DDでは、売上と利益の推移だけでなく、正常収益力を分析します。役員報酬、非事業用資産、一過性損益、関連当事者取引、会計方針変更を調整し、買収後も続く利益を見極めます。
運転資本は、売上債権、棚卸資産、仕入債務の推移と季節性を確認します。長期滞留債権、陳腐化在庫、未払費用、未払残業代、保証債務、偶発債務は、簿外債務の兆候として追加調査します。
2-2. 法務DDで確認する主要契約とCOC条項登記、株主名簿、定款、議事録、主要取引契約、賃貸借契約、業務委託契約、知的財産、訴訟、担保、社内規程を確認します。許認可は有効期限だけでなく、株式取得や事業譲渡後も維持できるかを調べます。
COC条項は、株主や支配権の変更を理由に解除、事前同意、条件変更を求める条項です。重要顧客や金融機関の契約に存在する場合、相手方同意をクロージング条件にし、更新不能なら価格や取引継続を見直します。
2-3. 税務DDで洗い出す申告漏れと税務属性法人税、消費税、地方税、源泉所得税、固定資産税の申告と納付を確認します。過去3〜5期の申告書、修正申告、更正、税務調査の指摘事項を会計帳簿と突合します。
繰越欠損金、税額控除、組織再編、関連当事者取引、源泉徴収、消費税区分も論点です。追徴税額を試算し、価格調整、個別補償、エスクローで負担範囲を明確にします。
2-4. 財務数値と契約情報を突合する異常検知手順まず借入金台帳と金融機関の契約書、売上計上と注文書・請求書、未払費用と勤怠記録を照合します。次に、金額、取引日、相手先、契約条件の不一致を一覧化します。
不一致が単発なら証憑を追加取得し、継続的なら母集団を広げてサンプル調査します。金額影響が大きい、説明が変わる、複数資料に波及する場合は、専門家レビューと経営者ヒアリングへ進めます。
 3. 事業人事ITから見抜く買収後の実行リスク
財務諸表が健全でも、顧客、従業員、システムが買収後に維持できなければ投資仮説は崩れます。ビジネスDD、人事DD、IT・技術DDでは、価値の源泉と統合負荷を同時に確認します。
3-1. 事業DDで検証する市場顧客依存と計画達成性市場規模、成長性、競争環境、顧客別売上、解約率、受注残、原価構造、商品別粗利を確認します。上位顧客への依存度が高い場合は、契約継続性と経営者変更後の離反可能性を調べます。
事業計画は、過去の計画と実績を比較し、売上単価、数量、採用人数、設備投資などの前提へ分解します。前提を一つ変えた場合の利益とキャッシュフローも試算し、計画の再現性を評価します。
3-2. 人事労務DDで調べる未払残業代と人材依存従業員名簿、組織図、雇用契約、給与台帳、勤怠、就業規則、退職金規程、36協定、労使協定、社会保険の納付記録を確認します。タイムカードやPCログと給与台帳を照合し、未払残業代を推計します。
キーパーソンが売上、顧客関係、技術、許認可を一人で担う場合、離職は事業リスクです。個別補償だけでなく、引継ぎ期間、ロックアップ、処遇統合、採用予算を価格とPMIへ反映します。
3-3. IT技術DDで測る資産老朽化と統合負荷システム構成図、資産台帳、ライセンス、ソースコード、クラウド契約、開発体制、障害履歴、バックアップ、サイバーセキュリティ、個人情報管理を確認します。知的財産の帰属と第三者ライセンスも重要です。
老朽化した基幹システム、データ形式の不一致、権利不備、セキュリティ上の未対応があれば、統合費用と期間を試算します。費用だけでなく、移行中の売上停止、追加人員、外部委託の必要性までPMI予算に含めます。
3-4. 業種別に追加する許認可環境安全と技術項目製造業:設備台帳、品質不良、原価計算、環境負荷、廃棄物、工場の安全記録
IT:特許・著作権、ソースコード、個人情報、クラウド依存、脆弱性対応
建設業:建設業許可、工事台帳、完成工事高、下請契約、施工体制
医療:施設運営、資格者配置、行政届出、診療報酬、医療情報管理
サービス業:店舗賃貸借、加盟契約、人員配置、営業許可、顧客レビュー
書面だけで判断せず、工場、店舗、医療施設、開発現場などを訪問します。現場ヒアリングでは、マニュアルと実際の運用が一致しているかを確認します。
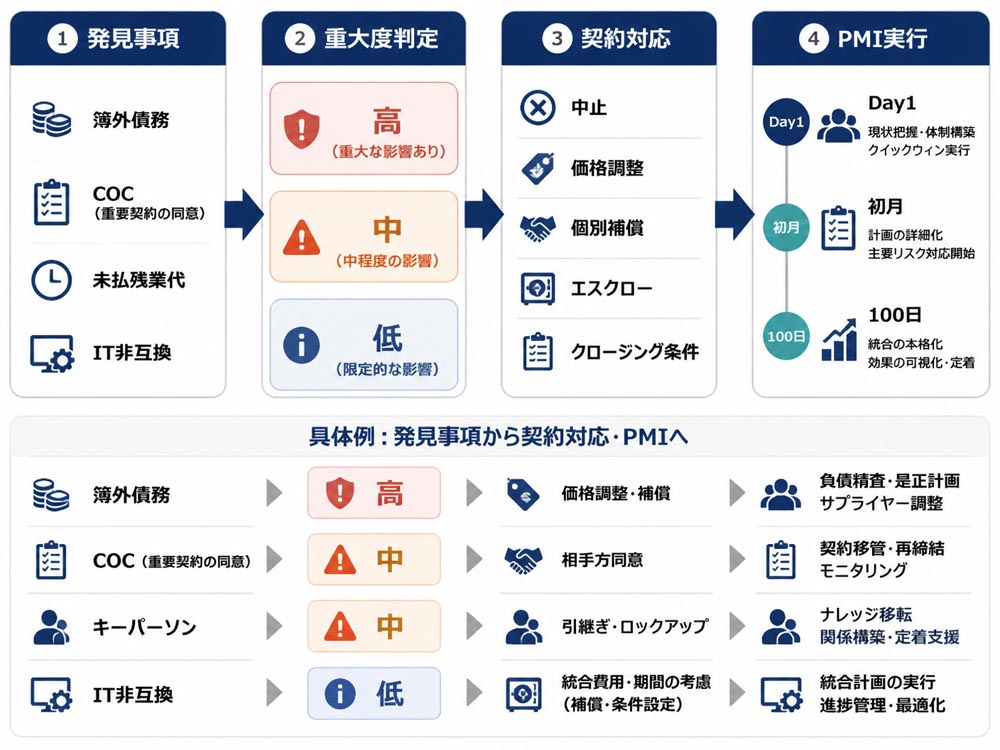
4. DD結果を重大度判定から価格契約PMIへ変換DD報告書は、問題点の一覧で終わらせません。各発見事項に金額影響、発生可能性、是正可能性、法令・許認可への影響、買収後の波及範囲を付け、対応する契約とPMI施策を決めます。
重大度 | 判断例 | 主な対応 |
|---|---|---|
高 | 許認可欠落、重大訴訟、継続不能なCOC、巨額の簿外債務 | 中止、是正完了を条件、価格再算定 |
中 | 未払残業代、顧客依存、システム老朽化 | 補償、エスクロー、引継ぎ、統合予算 |
低 | 規程の更新遅れ、資料整理不足 | PMIで是正、期限と担当者を設定 |
金額が大きく、発生可能性が高く、買収後の是正が難しいリスクは最優先です。許認可が取得できない、重大訴訟の損失が確定できない、主要顧客が離反する場合は、継続調査だけでなく取引中止も検討します。
一方、金額を合理的に算定でき、契約で保護できる問題は条件変更に振り分けます。資料不足そのものが重大な場合は、追加開示や表明保証を得るまで基本合意から先へ進めません。
4-2. 企業価値評価へつなぐ正常収益力と価格調整一過性損益、過剰・不足運転資本、回収不能債権、不要資産、追加投資、統合費用を分けて整理します。正常収益力を下方修正する場合は、修正前後の利益、倍率、株式価値の差を示します。
価格調整額は、発見事項、算定式、対象期間、証憑を一枚にまとめます。感覚的な値引きではなく、将来キャッシュフローへの影響として説明することが交渉の土台になります。
4-3. SPAの表明保証補償とエスクローへの反映方法既知のリスクは、一般的な表明保証だけで処理しないことが原則です。金額が確定できる簿外債務は価格調整、将来発生する税務や訴訟は個別補償、回収まで時間がかかるものはエスクローを検討します。
COC条項は相手方同意をクロージング条件にし、未払残業代は対象期間と算定方法を補償条項に記載します。許認可の更新、契約解除、是正工事などは、売り手の事前対応を完了条件に設定します。
4-4. VDRのフォルダ権限と質問管理を整える運用VDRは、財務、税務、法務、事業、人事、IT、環境のフォルダに分けます。ファイル名には領域、資料名、対象期間、版数を付け、閲覧・ダウンロード権限を役割ごとに制限します。
質問番号、担当者、提出期限、回答、追加資料、未解決事項を一覧化します。「回答済み」でも証憑がない項目は完了にせず、回答待ち、追加資料待ち、専門家確認中を区別します。
4-5. DD発見事項をPMIの100日計画へ接続する方法Day1は許認可、資金繰り、顧客連絡、権限、システムアクセスを優先します。初月は重要顧客とキーパーソンの引継ぎ、会計方針、人事制度、内部統制の差異を確認します。
100日以内には、システム統合、契約更新、採用、業務標準化、統合シナジーを実行します。課題ごとに責任者、期限、予算、成果指標を設定し、DDの質問管理表をPMIの課題管理表へ引き継ぎます。
 5. M&Aデューデリジェンス実践チェックリストのFAQ
5-1. 資料が不足する案件で調査を止めない確認手順
資料がない場合は、銀行明細、請求書、納税証明、勤怠データなどの代替資料を求めます。経営者ヒアリングとサンプル検証を行い、資料不足自体を透明性リスクとして重大度に反映します。
5-2. 簡易DDと本格DDを切り替える判断の目安案件規模、スキーム、対象会社の複雑性、投資仮説、既存資料の信頼性で範囲を決めます。財務の概算確認は簡略化できても、簿外債務、許認可、税務、重大訴訟、労務は簡略化しません。
5-3. DDで重大な簿外債務が判明した場合の対応金額、発生原因、対象期間、責任主体、回収可能性を確認します。そのうえで価格再算定、個別補償、エスクロー、売り手の是正、取引中止を順に検討します。
5-4. DD費用と社内担当者の実務負担を管理する方法専門家には調査範囲、対象期間、報告書、Q&A対応、契約支援の範囲を明記して見積もりを比較します。社内は資料収集、質問回答、経営会議報告を分担し、期限と成果物を管理します。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方譲渡側は売却価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額で比較する必要があります。手取りを重視するならM&A PMI AGENTは、会社売却・事業譲渡を検討する経営者向けに、手取り額を整理する無料オンライン相談を提供しています。
特徴は、初回相談、着手金、中間金が無料で、最低報酬は500万円〜である点です。他社の手数料、最低報酬、成功報酬の計算方法、テール条項などを、仲介契約前に比較できます。
また、買い手候補への打診、条件交渉、DD、最終契約、クロージングまで支援し、ビジネスDD、PMI、企業再生、経営改善にも対応します。売却価格だけでなく、譲渡スキームや税金、引継ぎ条件を含めて比較したい場合に適しています。

M&Aデューデリジェンスのチェックリストは、財務諸表や契約書を並べるだけでは不十分です。確認事項、必要資料、担当専門家、確認方法、異常時の対応、買収条件の6列で管理し、事実を判断へ変換します。
まずは直近3〜5期の決算書、直近12〜24か月の月次試算表、主要契約、許認可、訴訟、労務資料を集めます。その後、重大度を判定し、価格、SPA、エスクロー、クロージング条件、100日計画へ接続してください。
編集者の紹介


