M&Aデューデリジェンスの費用相場と内訳を徹底解説!
本ページの更新日について
公開日:2025年9月10日最終更新日:2026年8月10日
M&Aデューデリジェンスの費用は、案件規模だけでなく、調査範囲や拠点数、資料の整備状況で変わります。総額の目安と内訳を把握し、買収後の損失まで含めて予算を組むことが重要です。
1. M&Aデューデリジェンス費用の相場と内訳を徹底解説デューデリジェンス(DD)は、対象会社の財務、税務、法務、事業、人事、ITなどを調べ、買収価格や契約条件を判断する手続きです。単なる書類確認ではなく、簿外債務や偶発債務を見つけ、買収後のPMIに備えるための調査です。
費用相場は、財務・税務・法務DDの基本セットで100万〜500万円程度が中心です。中堅案件や複数拠点、海外子会社を含む案件では、1,000万円超から数千万円に及ぶこともあります。
案件規模・条件 | 総額の目安 | 期間 |
|---|---|---|
企業価値5億円以下 | 300万〜800万円 | 2〜4週間 |
5億〜20億円 | 600万〜1,500万円 | 3〜6週間 |
20億〜50億円 | 1,200万〜2,500万円 | 4〜8週間 |
50億〜100億円 | 2,000万〜5,000万円 | 6〜10週間 |
売上規模が同じでも、拠点数、子会社、事業数、許認可、契約件数によって工数は変わります。株式譲渡は会社全体を調べるため、事業譲渡より調査対象が広がりやすい点にも注意が必要です。
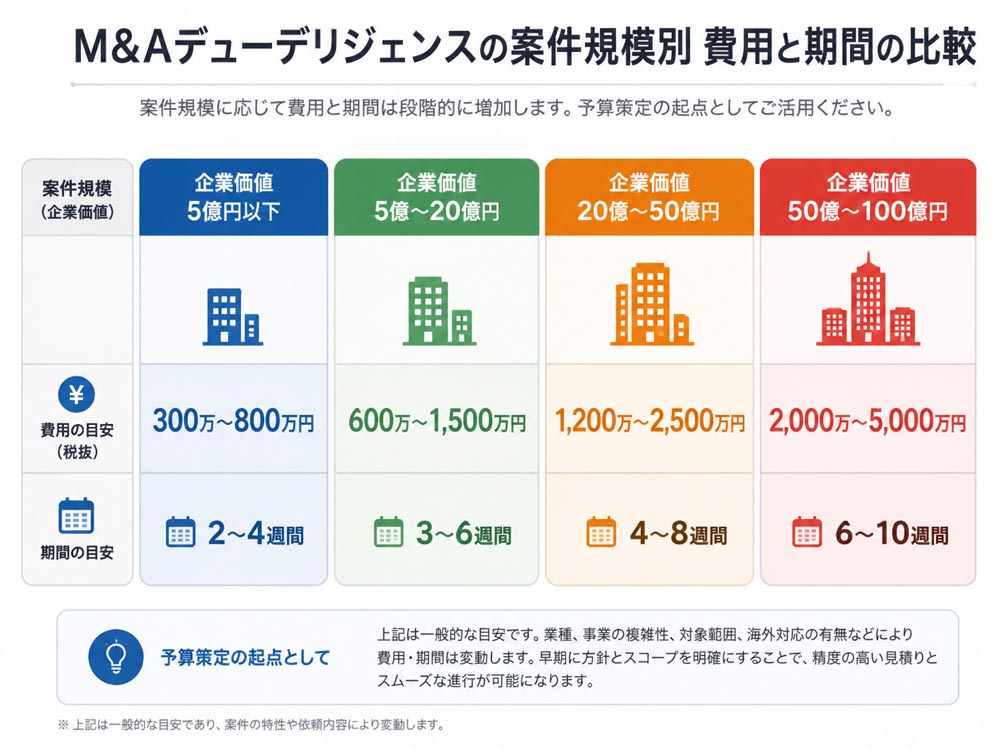 1-1. DD費用の総額を案件規模別に比較する早見表
小規模案件では財務・税務・法務の重点調査を200万〜500万円程度で行う場合があります。数億円から数十億円の案件では、基本3領域に人事、IT、ビジネスDDを加え、500万〜2,500万円程度を見込みます。
1-2. 売上五億円の国内一拠点案件で見る予算モデル売上5億円、国内1拠点、株式譲渡なら、財務DD150万〜300万円、税務DD80万〜150万円、法務DD150万〜300万円が一つの目安です。合計380万〜750万円、期間は3〜5週間程度を想定します。
過去3期の決算書、月次試算表、申告書、主要契約を確認し、在庫、借入、役員取引、未払残業を重点項目にします。資料が整っていれば、追加工数を抑えやすくなります。
1-3. 子会社や海外拠点を含む案件の総費用モデル売上20億円で国内子会社が1社ある場合、連結範囲や会社別損益の確認により、基本DDで600万〜1,500万円程度が目安です。子会社の数、決算制度、関連当事者取引が増えるほど費用は上がります。
海外子会社を含む50億円超の案件では、現地法務、国際税務、翻訳、時差対応が加わります。総額2,000万〜5,000万円程度となるケースがあり、国数と現地調査の有無を初期見積もりに反映します。
1-4. DDを省くことで増える買収後のリスクと損失DDを削りすぎると、簿外債務、未払残業代、税務申告の誤り、リース債務が買収後に発覚します。主要取引先のチェンジ・オブ・コントロール条項により、契約継続が難しくなる場合もあります。
例えば、買収後に主要顧客を失えば、DD費用数百万円を節約しても、売上減少やPMIの追加投資が大きく上回ります。費用ではなく、発見したリスクを価格や契約へ反映できるかで評価します。
2. 財務・税務・法務DDの費用内訳と調査範囲
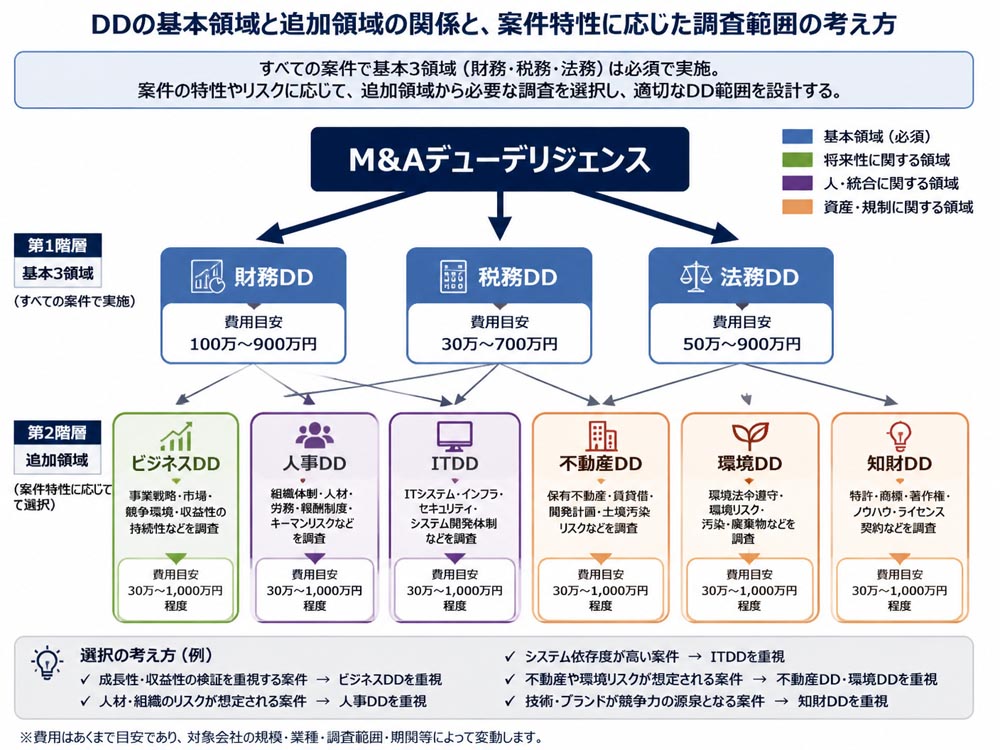
財務DD、税務DD、法務DDは、買収価格と最終契約に直結する基本領域です。中小企業でも、財務だけでなく税務と法務を組み合わせることで、数値・申告・契約の食い違いを確認できます。
領域 | 主な調査 | 費用目安 |
|---|---|---|
財務DD | 正常収益力、運転資本、純有利子負債 | 100万〜900万円 |
税務DD | 申告、税務調査、繰越欠損金 | 30万〜700万円 |
法務DD | 契約、許認可、訴訟、知財 | 50万〜900万円 |
財務DDでは、過去3〜5期の損益、貸借対照表、キャッシュフローを確認します。正常収益力、ネットデット、運転資本、資金繰り、設備投資、関連当事者取引も重要な調査項目です。
月次資料が12か月分以上そろい、連結決算が不要なら費用を抑えやすくなります。子会社や部門別損益が多い、棚卸資産が複雑、資料が不足している場合は追加工数が発生します。
2-2. 税務DDで調査する申告と繰越欠損金の費用法人税、消費税、地方税、源泉税の申告と納税状況を確認し、税務調査や更正の履歴も調べます。繰越欠損金、組織再編、グループ通算、海外取引がある場合は論点が増えます。
株式譲渡では対象会社に残る過去の税務リスクが焦点です。事業譲渡では、移転する資産や負債、消費税、契約の引継ぎに加え、譲渡対象外の税務関係を切り分けます。
2-3. 法務DDの契約・許認可調査にかかる費用法務DDは、定款、株主関係、重要契約、借入、許認可、訴訟、知的財産、個人情報、コンプライアンスを確認します。チェンジ・オブ・コントロール条項は、株式譲渡で特に重要な論点です。
費用は契約書の件数、訴訟の有無、許認可の複雑さで変動します。医療、介護、建設、金融などの規制業種では、専門家の追加起用や行政確認が必要になる場合があります。
2-4. 株式譲渡と事業譲渡で変わるDD費用と処理株式譲渡では法人格が維持されるため、会社全体の潜在リスクを調べます。過去の契約、税務、労務、訴訟が買収後も対象会社に残るためです。
事業譲渡では、対象資産、契約、従業員、許認可を個別に選別します。移転対象の特定と承諾取得に手間がかかる一方、不要な負債を引き継がない設計が可能です。会計・税務処理は取引実態により異なるため、事前確認が必要です。
3. ビジネス・人事・IT追加DDの費用と必要性財務・法務・税務DDは過去と現在のリスクを調べますが、買収後に事業が伸びるか、従業員が残るか、システム統合が可能かまでは十分に判断できません。追加DDは、将来の価値とPMI費用を見積もるために実施します。
3-1. ビジネスDDで検証する市場と事業計画の費用ビジネスDDでは、市場規模、競争環境、顧客集中、価格政策、販売チャネル、受注残、事業計画の前提を確認します。売り手の計画をそのまま使わず、顧客数、単価、解約率などの要因に分解します。
費用は50万〜1,000万円程度と幅があります。外部インタビュー、市場データの購入、競合分析を加えるほど増えるため、買収目的と必要な意思決定を先に定めます。
3-2. 人事DDで確認する未払残業と制度統合の費用人事DDでは、雇用契約、就業規則、給与体系、勤怠、社会保険、退職給付、労使関係、離職率を確認します。未払残業代や社会保険の適用漏れは、買収後の偶発債務になりやすい論点です。
キーパーソンの退職可能性、人事制度の差、労働組合の有無も確認します。費用は30万〜500万円程度が目安ですが、従業員数や拠点数、制度統合の提言範囲で変動します。
3-3. ITDDで調査するシステム老朽化と情報管理の費用ITDDでは、基幹システム、インフラ、クラウド、ライセンス、サイバーセキュリティ、個人情報管理、運用体制を調べます。独自開発システムの属人化や、保守契約の終了時期も確認します。
費用は数十万〜800万円程度まで幅があります。調査結果からシステム刷新、データ移行、セキュリティ対策の概算を出し、買収価格だけでなく買収後投資として予算化します。
3-4. 不動産・環境・知財DDを追加する判断基準工場、土地、店舗、特許、環境負債がある場合は、追加DDを検討します。不動産では権利、境界、耐震性、劣化、法令適合性を確認し、環境では土壌、アスベスト、廃棄物などを調べます。
知財DDは特許、商標、著作権、ライセンス、職務発明、侵害リスクが対象です。重要資産が企業価値を支える場合は、調査費用より権利の有効性を優先します。
 4. 見積書で比較する報酬方式とDD費用の抑え方
見積書は総額だけでなく、誰が何時間作業するか、どこまでが基本料金かを確認します。固定報酬は予算管理に向き、タイムチャージは範囲変更に対応しやすい一方、上限額がないと費用が膨らみます。
4-1. 固定報酬とタイムチャージの総額を比較する方法タイムチャージは「時間単価×想定工数×担当者数」で試算します。パートナー、マネージャー、スタッフの単価と工数を分け、固定報酬と同じ調査範囲、成果物、Q&A回数で比較します。
追加作業の定義、承認者、上限額を契約書に入れることも重要です。固定報酬でも、対象会社の追加や報告書の変更が別料金になるため、除外項目を確認します。
4-2. VDR・資料準備・翻訳など実費の確認項目報酬とは別に、VDR利用料、資料整理、登記情報取得、交通費、宿泊費、現地調査費が発生します。海外案件では翻訳費、現地専門家費用、国際送金なども確認します。
VDRは利用期間、容量、ユーザー数で料金が変わります。資料を自社で整理し、ファイル名や年度を統一すると、専門家の確認時間を短縮できます。
4-3. DDを段階発注して初期費用を抑える進め方第一段階は予備的レビュー、第二段階は重点論点調査、第三段階は最終DDとします。最初に重大な簿外債務や許認可問題がないかを確認し、継続価値のある案件だけ深掘りします。
ただし、初期調査だけで「問題なし」と断定してはいけません。調査対象期間、確認資料、未確認項目を明示し、最終判断に必要な不足情報を残します。
4-4. DD見積書の項目別チェックと相見積もり比較対象会社、子会社、拠点、調査対象期間
調査項目、レビュー件数、ヒアリング回数
成果物、納期、担当者構成、想定工数
固定報酬、タイムチャージ、上限額、実費
追加料金、中止時の精算、責任範囲
相見積もりでは同じ資料とスコープを提示します。総額だけでなく、レッドフラグ報告の早さ、契約交渉やPMIへの助言範囲も比較表に記録します。
5. DDの期間・支払条件と買収後までの総コストDDは通常、基本合意後に始まり、資料開示、分析、ヒアリング、現地確認、報告の順で進みます。資料の遅れやQ&Aの集中により、期間が延びればタイムチャージも増加します。
5-1. 資料依頼から最終報告までの標準的な進行日程準備とキックオフに1〜2週間、資料分析に1〜4週間、追加確認に1〜2週間、最終報告に約1週間を要する例があります。小規模案件では2週間〜1か月半、中大型案件では2〜3か月以上かかる場合があります。
遅延原因は、資料の未提出、担当者不在、データ形式の不統一、質問の重複です。資料リストと回答期限を一本化し、買い手側に論点管理者を置くと進行が安定します。
5-2. 買い手が負担するDD費用の支払時期と契約条件DDは買い手の投資判断のために行うため、原則として譲受側が負担します。一般的には着手金、中間請求、報告書提出時の完了請求という形ですが、契約により異なります。
案件中止時も、実施済み作業分の精算が必要になる場合があります。固定報酬の中止料、タイムチャージの扱い、成果物の利用可否を、着手前に確認します。
5-3. DD費用の会計処理と税務処理を分けて確認するDD費用は支払手数料や業務委託費などで処理されることがありますが、会計と税務の扱いは一律ではありません。買収成立前後、株式取得か事業取得か、費用の目的によって判断が変わります。
見積書、請求書、契約書に調査目的を明記し、取引ごとに費用を区分します。仕訳や損金算入、取得価額への算入は、会計士や税理士に確認してください。
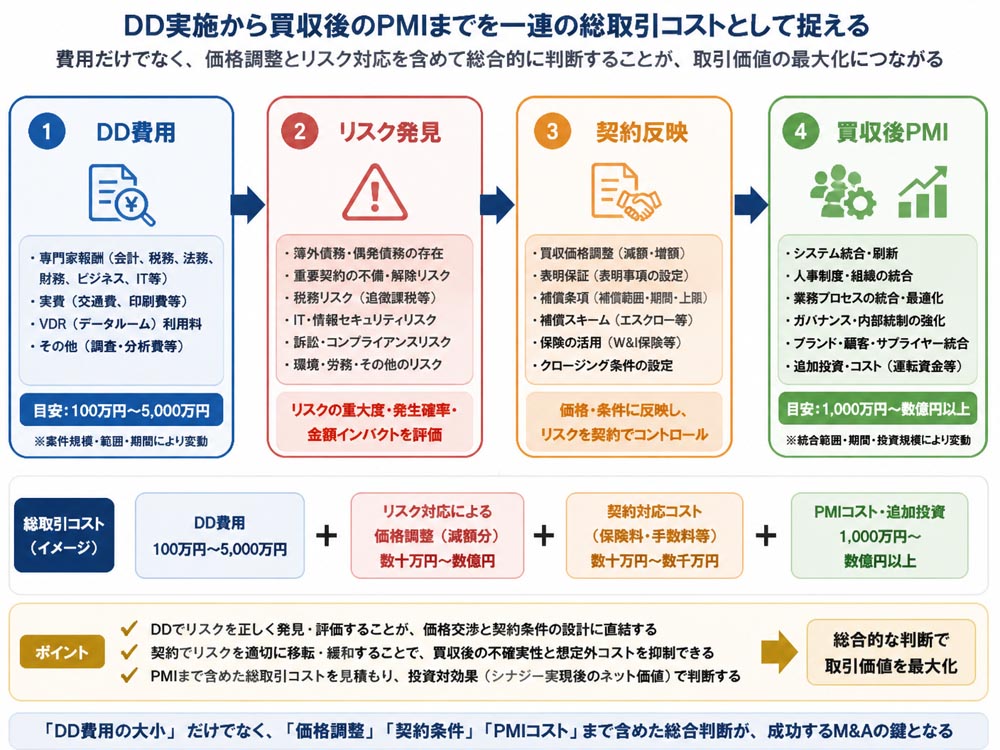
5-4. DD費用・価格調整・PMIを総取引コストで比べる投資判断では、DD費用だけで比較してはいけません。発見したリスクによる買収価格調整、表明保証、補償、表明保証保険、買収後のPMI費用を合算します。
例えば、DDで運転資本の不足やシステム刷新費用が判明すれば、価格や契約条件を調整できます。DD費用は、将来の損失を見積もり可能な金額へ変えるための費用です。
 6. M&Aデューデリジェンス費用に関するよくある質問
6-1. 小規模な事業承継でも財務DDは必要ですか
必要です。案件金額が小さくても、簿外債務、未払金、資金繰り、役員貸付金は残ります。過去3期の決算書と主要勘定に絞るなど、調査範囲を限定して実施できます。
6-2. DDはいつ依頼し誰に相談すればよいですか基本合意の前後、最終契約の前に依頼します。FAや仲介会社は進行を支援し、財務は公認会計士、税務は税理士、法務は弁護士など、論点に合う専門家を選びます。
6-3. 相見積もりで専門家の費用を比べる方法は何ですか同一の資料、対象期間、調査範囲を提示し、総額だけでなく担当者構成、工数上限、成果物、Q&A回数、追加費用を比較します。報告後の交渉支援も確認します。
6-4. 買収を中止した場合もDD費用は発生しますか発生することがあります。タイムチャージなら実施時間分、固定報酬なら契約上の着手金や中止時精算が基準です。契約前に、未使用工数と成果物の扱いを確認します。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方買い手側のDD費用とは別に、売り手側は仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額を確認する必要があります。手取りを重視するならM&A PMI AGENTは、売却価格だけでなく「手取り額の整理」を重視するサービスです。
初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。他社から提案書や見積りを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。
オンライン面談中心で、会社売却や事業譲渡の条件を整理できます。M&A仲介だけでなく、ビジネスDD、PMI、企業再生、経営改善まで含めて支援する点が特徴です。
なお、最低報酬や成功報酬の具体条件は、譲渡スキームや契約条件で異なります。売却価格だけで判断せず、税金や専門家費用を含む総額を確認することが重要です。

M&Aデューデリジェンスの費用相場は、基本3領域で100万〜500万円程度が中心ですが、企業規模、拠点数、子会社、海外対応、調査範囲で大きく変動します。
まず売上、企業価値、拠点数、スキーム、業種規制、子会社の有無を整理し、必要なDDを選びます。そのうえで同じ条件の相見積もりを取り、費用、期間、成果物、追加料金を比較してください。
最後に、DD費用だけでなく、価格調整、表明保証、PMI、システム刷新まで含めて判断します。次の行動は、資料リストを作成し、専門家へスコープ付きの見積もりを依頼することです。

編集者の紹介