
M&Aデューデリジェンス費用相場|規模別の予算と見積書の読み方
本ページの更新日について
公開日:2025年9月9日最終更新日:2026年8月13日
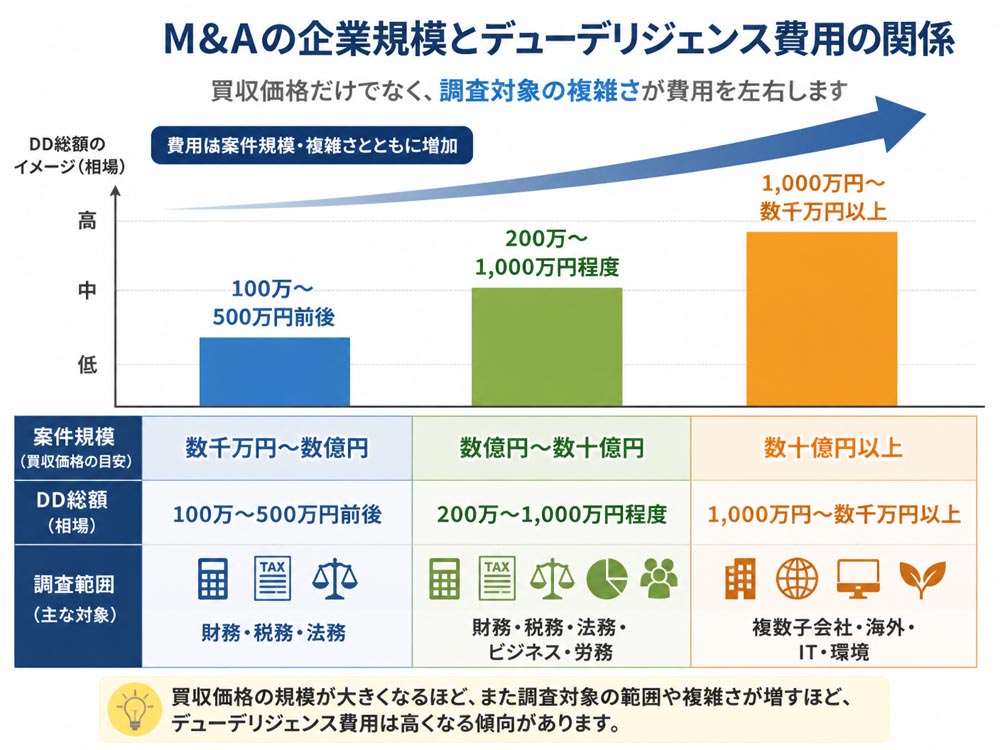
M&Aのデューデリジェンス費用は、中小規模なら総額100万〜500万円前後が目安です。財務・法務・税務などを組み合わせると200万〜1,000万円程度、大規模で複雑な案件では数千万円以上になることがあります。
1. M&A規模別に見るデューデリジェンス費用相場費用相場は、買収価格だけでなく、企業規模、子会社数、事業の複雑さ、資料量、調査範囲で変わります。数千万円から数億円規模のM&Aでは数十万〜数百万円、数億円から数十億円規模では数百万円〜1,000万円程度が一つの目安です。
案件規模 | DD総額の目安 | 想定される調査範囲 |
|---|---|---|
数千万円〜数億円 | 100万〜500万円前後 | 財務・税務・法務を中心に重点調査 |
数億円〜数十億円 | 200万〜1,000万円程度 | 財務・税務・法務に加え、ビジネスや労務 |
数十億円以上 | 1,000万円〜数千万円以上 | 複数子会社、海外、IT、環境などを含む調査 |
売上高3億円未満でも、契約数が多い、会計資料が未整備、許認可が複雑といった事情があれば費用は上振れします。反対に、売上高が大きくても単一事業で資料が整理されていれば、工数を抑えられる場合があります。
 1-1. 買収規模ごとのDD総額と予算設定幅
買収価格が1億円でも、財務DDだけなら100万〜300万円程度、財務・法務・税務を組み合わせると200万〜500万円前後を見込むことがあります。予算にはDD費用だけでなく、契約交渉、登記、税務相談、買収後のPMI費用も含めます。
たとえばDD予算を300万円に固定するのではなく、標準調査250万円、追加調査50万円のように分けると管理しやすくなります。リスクが見つかった場合に、価格調整や表明保証の交渉へ移る費用も確保します。
1-2. 売上高・子会社数・資料量で変わる費用費用を押し上げる要因は、売上高、拠点数、子会社数、契約件数、従業員数です。過去3〜5年分の資料を確認する場合、月次試算表や税務申告書の不備があると、専門家の確認時間が増えます。
特に、関連当事者取引、海外子会社、複数事業、在庫や設備の多い製造業では工数が増えます。買収金額だけで費用を判断すると、資料整理や追加質問にかかる作業を見落としやすくなります。
1-3. 入力条件から試算するDD費用シミュレーション初回相談前は、売上高、買収価格、子会社数、拠点数、資料量、調査対象を一覧にします。次に、財務DD、税務DD、法務DDなどを「必須」「追加」「今回は対象外」に分類します。
入力条件 | 試算例 | 費用への影響 |
|---|---|---|
売上高 | 5億円 | 基礎工数を設定 |
子会社 | 1社 | 連結・取引確認を追加 |
拠点 | 3拠点 | 現地確認の可能性 |
領域 | 財務・税務・法務 | 200万〜600万円程度を想定 |
この試算は正式見積もりではありません。専門家には同じ条件を提示し、固定報酬、時間制、追加費用の上限を比較します。
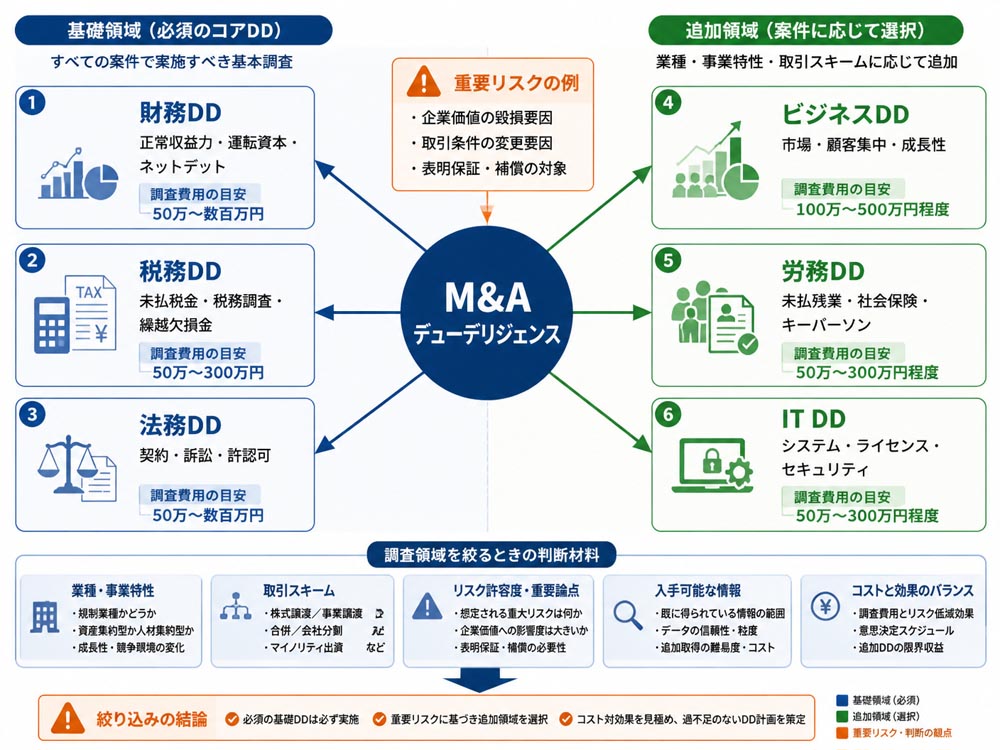
2. 種類別に整理するM&Aデューデリジェンス費用DDは一つの調査ではなく、分野ごとの調査を組み合わせて実施します。中小企業のM&Aでは財務DD、税務DD、法務DDが基本となり、事業特性に応じてビジネスDD、労務DD、IT DDなどを加えます。
種類 | 主な確認内容 | 費用目安 |
|---|---|---|
財務DD | 収益力、資産負債、資金繰り | 50万〜数百万円 |
税務DD | 申告、追徴課税、繰越欠損金 | 50万〜300万円程度 |
法務DD | 契約、訴訟、許認可、知財 | 50万〜数百万円 |
ビジネスDD | 市場、競争力、顧客、成長性 | 100万〜500万円程度 |
労務・IT DD | 人事制度、システム、セキュリティ | 数十万〜数百万円 |
費用は専門家の時間単価と稼働時間で構成されます。全領域を一律に調べるのではなく、買収後に損失が大きくなりやすい領域へ予算を寄せる設計が合理的です。
2-1. 財務税務DDで確認する収益性と簿外債務財務DDでは、正常収益力、運転資本、ネットデット、資金繰り、固定資産、在庫、関連当事者取引を確認します。決算書上の利益ではなく、買収後も継続する利益かを分解することが重要です。
税務DDでは、法人税、消費税、地方税、税務調査、未払税金、繰越欠損金、源泉徴収の状況を確認します。過去3〜5年を対象にすることが多く、海外取引や組織再編があると費用が増えます。
2-2. 法務DDで洗い出す契約と許認可リスク法務DDでは、主要契約、チェンジオブコントロール条項、訴訟、知的財産、許認可、定款、株主関係を確認します。株式譲渡で契約が自動承継されるとは限らず、相手方の同意が必要な契約もあります。
契約書が数百件ある、海外取引がある、医療・介護など規制が強い業種では工数が増えます。許認可の承継可否は、価格交渉より先に取引実行の可否を左右する論点です。
2-3. 事業労務IT環境DDの調査範囲と費用ビジネスDDでは市場、競争力、顧客集中、解約率、価格政策、経営者の計画を確認します。労務DDでは未払残業代、社会保険、就業規則、退職金、キーパーソンの離職リスクを調べます。
IT DDではシステム構成、ライセンス、データ移行、サイバーセキュリティを確認します。製造業は設備と環境負債、IT業は知財と開発体制、サービス業は顧客集中、医療介護は許認可と人員配置が重点です。
2-4. 株式譲渡と事業譲渡で異なる調査負担株式譲渡では会社全体を取得するため、簿外債務、契約違反、税務、労務など潜在リスクを広く確認します。事業譲渡では、承継対象の資産、契約、従業員、許認可を特定する作業が中心です。
合併では組織再編、債権者保護、税務処理の検討も必要です。DD費用の会計・税務処理はスキームで異なるため、見積書と請求書を保存し、会計士や税理士に事前確認します。
 3. 見積書で確認するDD費用の内訳と追加請求
見積書は総額だけでなく、誰が、何時間、どの範囲を調査するかを確認します。安い定額見積もりでも、対象期間や報告書が限定され、追加質問が別料金になっている場合があります。
項目 | 確認内容 |
|---|---|
人件費 | 職位、単価、想定時間、担当業務 |
調査範囲 | 会社、期間、資料、インタビュー、現地確認 |
成果物 | 報告書、速報、報告会、交渉支援 |
実費 | 交通費、翻訳、VDR、専門家起用 |
追加費用 | 発生条件、承認方法、上限額 |
パートナー、マネージャー、スタッフの職位ごとに、想定稼働時間と役割を確認します。単価が低くても経験の浅い担当者だけで進める場合、追加確認が増える可能性があります。
一方、上位者がすべての作業を担う必要もありません。現場調査と報告書作成を誰が行い、重要論点を誰がレビューするかが費用と品質の判断材料です。
3-2. 調査範囲と成果物を見積書で照合する対象期間、対象会社、拠点、資料閲覧範囲、経営者インタビュー、現地調査、報告会の有無を確認します。口頭で合意した項目が見積書に含まれているか、依頼前に照合します。
報告書も、数ページのサマリーか、リスク一覧、財務調整表、契約別コメントまで含むかで価値が変わります。価格交渉や表明保証に使うなら、根拠資料と重要度が分かる成果物を指定します。
3-3. 現地訪問や追加資料で増える実費項目遠隔地への出張、翻訳、データルーム利用、追加インタビュー、子会社調査、専門技術者の起用は別途請求されやすい項目です。海外案件では現地弁護士や税理士の費用が加わることもあります。
契約前に、発生条件、事前承認の要否、実費の計算方法、請求上限を決めます。追加作業はメール承認を必須にすると、予算超過を把握しやすくなります。
3-4. 中止時のキャンセル費用と契約前確認取引が中止になっても、着手金、実稼働分、交通費、翻訳費、成果物の納品費用が発生することがあります。成功報酬型であっても、DDの専門家費用まで無料とは限りません。
中止時の精算基準、再調査の扱い、資料返却、秘密保持契約の存続期間を確認します。基本合意書と業務委託契約の内容が矛盾しないよう、担当者を決めて管理します。
4. DDを2〜4週間で進め費用対効果を高める方法
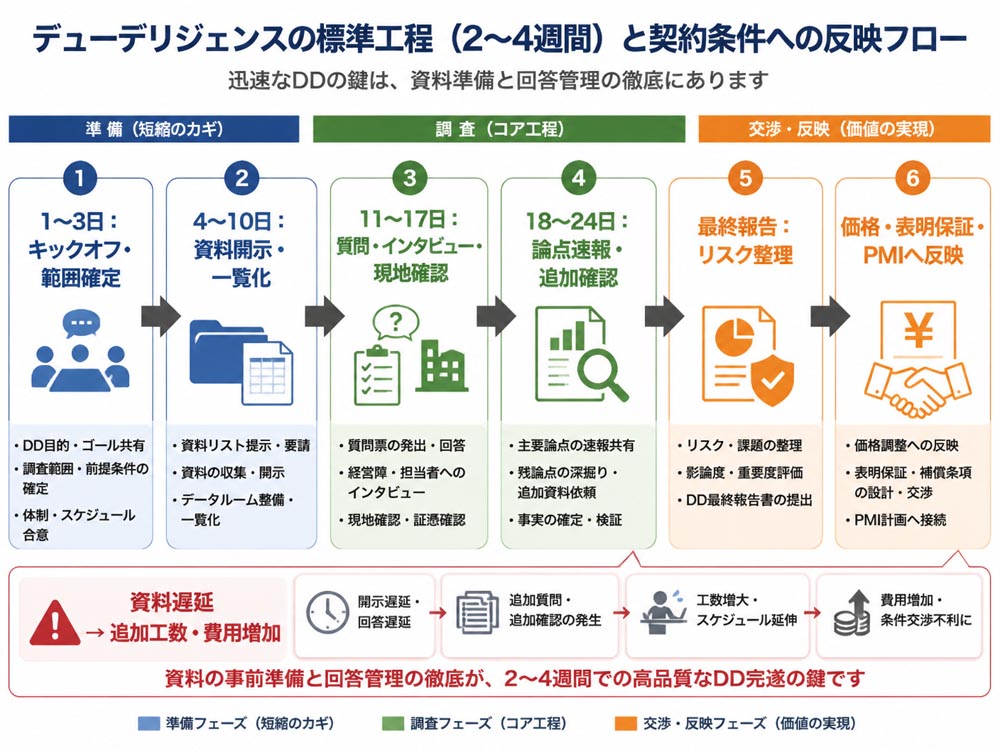
小規模から中規模の案件では、資料が揃っていれば2〜4週間程度で進められるケースがあります。短縮の鍵は、調査範囲を先に決め、質問窓口を一本化し、売り手側の回答期限を明確にすることです。
DD費用は、問題を発見するだけでなく、買収価格、表明保証、補償条項、エスクロー、PMI予算へ反映して初めて効果を発揮します。発見したリスクを契約条件へ変換できる専門家を選びます。
4-1. 資料依頼から報告会までの標準進行1日目〜3日目:キックオフ、目的と調査範囲の確定
4日目〜10日目:資料開示、一覧化、初回質問
11日目〜17日目:回答確認、経営者インタビュー、現地確認
18日目〜24日目:論点速報、追加確認、最終報告会
売り手の資料準備が遅れると、専門家の待機や再確認が発生します。結果として調査期間だけでなく費用も増えるため、資料リストと回答期限を基本合意後すぐに共有します。
4-2. 最低限実施する小規模M&Aの優先DD小規模案件でも、財務DDでは正常収益力、借入金、未払金、在庫、役員貸付金を確認します。税務DDでは申告・納税、源泉徴収、社会保険に関連する未払リスクを確認します。
法務DDでは主要契約、許認可、訴訟、株主関係を外しにくい項目とします。製造業の設備、IT業の知財とセキュリティ、医療介護の許認可や人員配置に懸念があれば、追加DDを実施します。
4-3. DD結果を買収価格と表明保証へ反映する簿外債務や収益性の乖離が見つかった場合は、買収価格の減額、特別補償、エスクローなどを検討します。契約違反や税務リスクは、表明保証の対象と補償限度額、期間へ具体的に落とし込みます。
たとえば将来損失が500万円と見込まれるリスクに、300万円のDD費用をかけて発見できたなら、差額だけでなく契約による損失回避効果も評価します。DDは調査費ではなく、意思決定の精度を高める投資です。
4-4. 一括発注と分割発注の費用差を比較する一括発注は専門家間の情報共有が容易で、管理工数を抑えやすい方法です。ただし、すべての領域を依頼するため、問題のない領域にも費用をかける可能性があります。
分割発注は、財務・税務・法務の優先DDから始め、問題があればビジネスやITへ広げる方法です。社内資料の事前整理、オンライン調査、質問窓口の一本化で、どちらの方式でも工数を削減できます。
 5. よくある質問(FAQ)
5-1. DD費用は買い手と売り手のどちらが負担するか
原則として、買い手が負担します。DDは買い手が投資判断のために行う調査だからです。
一方、売り手が実施するセルサイドDDは売り手負担です。基本合意前後に費用分担を合意し、特定領域の調査費用を売り手が負担する場合は書面化します。
5-2. DD費用は会計上どの勘定科目で処理するか「支払手数料」「業務委託費」「調査費」などで処理することが一般的ですが、会社の会計方針によって異なります。株式取得、事業譲渡、合併では税務上の扱いが異なる可能性があります。
特に株式取得では、取得価額への算入をめぐる論点があるため、請求書、業務内容、作業報告書を保存します。処理は取引実態を確認したうえで、税理士や会計士へ相談してください。
5-3. 安いDD見積もりでも品質を確保できるか可能ですが、料金だけで判断できません。M&A経験、業種知識、担当者の実績、調査範囲、報告書の具体性、追加費用条件を比較します。
複数社へ同じ資料と条件を提示し、見積もりの前提を揃えます。安価な理由がスコープ限定なのか、担当者の体制によるのかを確認します。
5-4. DDで問題が見つかった場合に取引を中止できるか重大な簿外債務、許認可の不備、収益性の大幅な乖離があれば、中止、価格再交渉、契約条件変更を選択できます。DDは最終契約前の判断材料として実施します。
ただし、中止しても専門家の実稼働分や実費は発生します。基本合意書と業務委託契約で、解除条件、キャンセル費用、成果物の扱いを確認してください。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方DDそのものは買い手側の調査ですが、売り手側も仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額を把握しておく必要があります。譲渡価格だけを比較すると、最低報酬や成功報酬の計算基準で最終的な金額が変わります。
手取りを重視するならM&A PMI AGENTは、売却価格だけでなく「手取り額の整理」を重視するサービスです。初回相談、着手金、中間金が無料で、最低報酬は500万円〜とされています。
他社の提案書や見積もりを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。会社売却や事業譲渡で、DD費用や税金、引継ぎ条件を含めた総額を確認したい場合に適しています。
買い手との条件交渉、基本合意、DD、最終契約、クロージングまでの支援に加え、ビジネスDD、PMI、企業再生、経営改善まで含む周辺領域を確認できる点も特徴です。売り手側の費用構造を整理する際は、M&A PMI AGENTの無料オンライン相談で、契約前に比較条件を確認できます。

M&Aのデューデリジェンス費用相場は、中小規模で100万〜500万円前後、複数領域では200万〜1,000万円程度が目安です。大規模・複雑案件では数千万円以上になるため、企業規模だけでなく子会社数、資料量、調査範囲を確認します。
見積もりは総額ではなく、担当者構成、対象期間、成果物、実費、追加請求条件を比較します。まずは財務DD・税務DD・法務DDの優先順位を決め、2〜4週間の進行計画と、買収価格や表明保証へ反映する方法を専門家と固めてください。
編集者の紹介


