M&A仲介における法的義務:売り手が仲介契約前に確認する項目

本ページの更新日について
公開日:2025年4月15日最終更新日:2026年8月28日
M&A仲介会社と契約を交わす直前は、経営者にとって最も慎重な法的判断が求められる局面です。提示された仲介契約書やアドバイザリー契約書に安易に署名すると、高額な成功報酬の二重払いや他社への相談制限、最悪の場合は自社の企業情報漏洩といった取り返しのつかないリスクを抱え込むことになります。
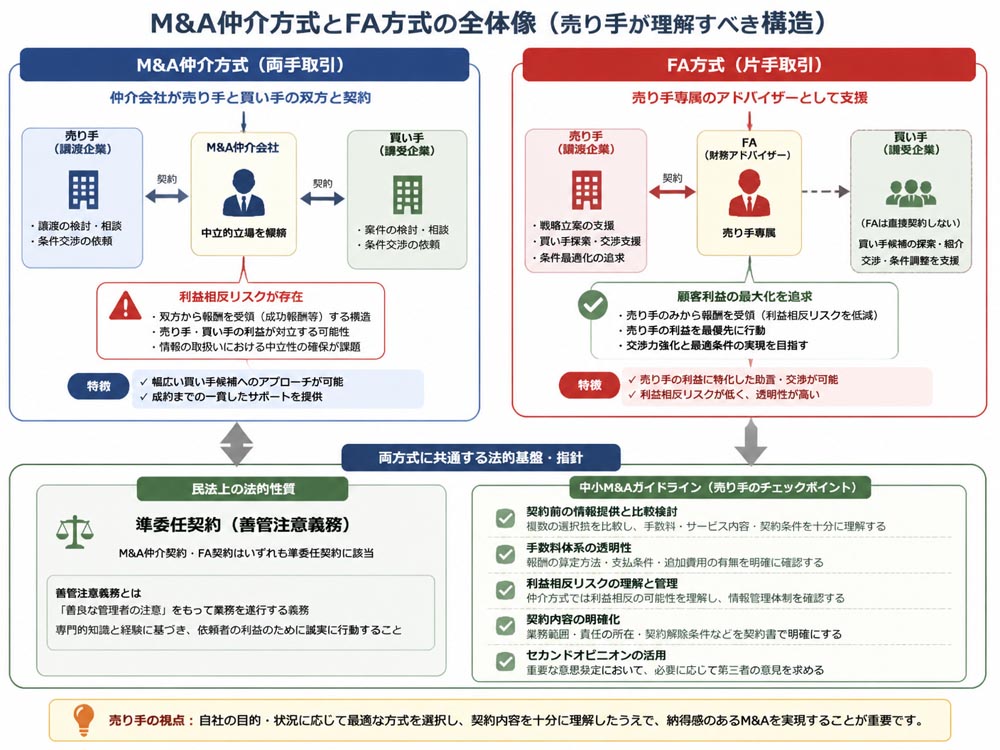
1. 売り手がM&Aの仲介契約前に確認する項目と法的義務の全体像M&A仲介会社やファイナンシャル・アドバイザー(FA)と交わす「仲介契約」および「アドバイザリー契約」の法的性質は、民法第656条が定める「準委任契約」に分類されます。これは、建築工事や請負契約のように「M&Aの成約」という結果の完成を保証するものではなく、成約に至るまでの過程において専門家としての事務処理を委託する契約です。
したがって、仲介会社はM&Aが不成立に終わった場合でも、適切な手続を行っていた限り法的責任を問われることはありません。一方で、売り手である経営者は、契約締結によって仲介手数料の支払義務、専任条項による他社利用の制限、秘密保持義務、さらには一定期間内の解約に伴うテール条項などの契約上の法的義務を直接背負うことになります。
契約書へ署名・押印する前に、自社が負う義務の範囲と仲介会社が負う責任の境界線を明確に線引きしておくことが、不利な取引を回避するための絶対条件となります。
1-1. 仲介方式とFA方式における利益相反リスクと構造的な違いM&Aの支援体制には、1社の支援機関が売り手と買い手の双方と契約を結ぶ「仲介方式(両手取引)」と、売り手または買い手のどちらか一方のみと契約する「FA方式(ファイナンシャル・アドバイザリー/片手取引)」の2つが存在します。
仲介方式は双方の間に立つためマッチングの効率が高く、交渉がスムーズに進みやすいメリットがあります。しかし、法的には双方代理に近い構造となり、構造的な「利益相反リスク」を内包しています。
売り手は「少しでも高く売りたい」と望み、買い手は「できる限り安く買いたい」と望むため、中立を掲げる仲介会社が双方から成功報酬を受け取る構造下では、成約を優先させるために売り手へ譲渡価格の引き下げを迫るインセンティブが働きやすくなります。
一方のFA方式は、自社(売り手)の利益最大化のみを追求して交渉を行うため、利益相反は生じません。中小企業のM&Aでは仲介方式が主流ですが、契約前には仲介会社が双方からどのような基準で報酬を得るのか、利益相反が生じた際にどのような調整を行うのかを確認する必要があります。
1-2. 準委任契約に基づく善管注意義務と仲介会社の責任限界準委任契約において、仲介会社は民法第644条に基づき「善管注意義務(善良な管理者の注意義務)」を負います。これは、専門家として一般的に期待される水準の注意を払い、誠実に業務を遂行しなければならないという義務です。
しかし、仲介会社が提示する契約書には、自社の法的責任を大幅に限定する免責条項が組み込まれているのが一般的です。例えば「買収候補先が提示した財務データや表明保証内容の正確性について、仲介会社は一切の責任を負わない」「DD(デューデリジェンス)結果の漏れによる損害について責任を負わない」といった条項が典型例です。
善管注意義務の法的な限界と免責条項の範囲を理解していないと、買収候補先から提供された虚偽の情報によって売却条件が悪化した場合でも、仲介会社に損害賠償を請求できず、すべての損害を売り手自身が被ることになります。
1-3. 中小M&Aガイドライン準拠と支援機関登録制度の確認手順国(経済産業省・中小企業庁)は、M&A仲介市場における不適切な勧誘や過大な手数料請求、利益相反による売り手の不利益を防ぐため、「中小M&Aガイドライン」を策定しています。また、同ガイドラインの遵守を宣言した事業者を取り扱う「M&A支援機関登録制度」を運用しています。
契約前には、依頼予定の仲介会社がM&A支援機関登録制度に登録されているか、公表データベース等で必ず確認してください。登録事業者である場合、ガイドラインに沿った重要事項説明を行う義務があります。
具体的には、仲介契約を締結する前に、業務内容、報酬体系、専任条項の有無、テール条項の適用範囲、利益相反事項について、書面を用いた説明を受ける手順を確実に踏むことが法的な自己防衛となります。
 2. 着手金からレーマン方式まで成功報酬の計算基準とリスク

M&A仲介会社に支払う手数料は、最終的な手取り額に数千万円単位の影響を与えます。主な費用項目は「着手金」「中間報酬」「月額報酬(リテイナーフィー)」「成功報酬」の4つで構成されます。
成約に至らなかった場合でも着手金や月額報酬は返金されないため、成功報酬以外の固定費用がいくら発生するのかを明確に把握することが重要です。特に成功報酬の算出で一般的に用いられる「レーマン方式」は、計算の基準となる「取引金額」の定義によって請求額が劇的に変化するため、極めて高い警戒が必要です。
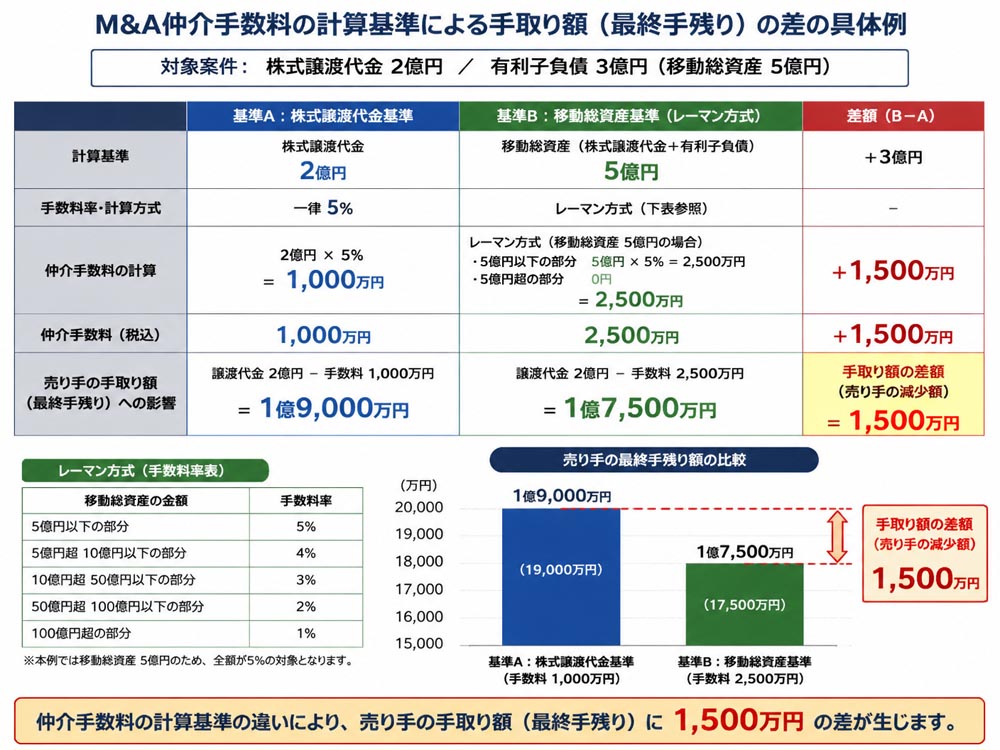
2-1. 株式譲渡代金と企業価値基準で生じる手数料差額の計算例レーマン方式による成功報酬の計算では、基準となる算出額が「株式譲渡代金(譲渡対価)」なのか、それとも負債を含めた「移動総資産(企業価値)」なのかによって手数料が大きく異なります。
具体例として、株式譲渡代金が2億円、買収対象企業が抱える有利子負債などの負債総額が3億円(合計の移動総資産が5億円)の案件をシミュレーションしてみましょう。標準的なレーマン方式の料率(5億円以下の部分について5%)を適用した場合の差額は以下の通りです。
計算基準 | 基準となる算出金額 | 成功報酬の計算式 | 支払手数料額 |
|---|---|---|---|
① 株式譲渡代金基準 | 2億円 | 2億円 × 5% | 1,000万円 |
② 移動総資産基準 | 5億円 | 5億円 × 5% | 2,500万円 |
上記のように、同一のM&A取引でありながら、計算基準が移動総資産基準になるだけで、売り手が支払う仲介手数料は1,500万円も高額になります。契約書内の報酬条項で「取引金額」がどのように定義されているかを必ず確認し、株式譲渡代金基準への修正を交渉してください。
2-2. 成功報酬の発生時期を最終契約から実行時に変更する交渉仲介契約書の中には、成功報酬の支払い確定タイミングを「最終契約(株式譲渡契約・SPA)締結時」と規定している文言が散見されます。しかし、実務上これは売り手にとって極めてリスクが高い設定です。
最終契約を締結してから実際の取引実行(クロージング・売却代金の振込)までの間には、許認可の承継手続や事前条件(誓約事項)の充足が必要です。
万が一、クロージング前に買い手側の資金調達が頓挫した場合や、重大な表明保証違反が見つかって取引が破談した場合、最終契約締結時を発生時期としていると、売却代金が1円も入らないにもかかわらず、仲介会社から数百万円〜数千万円の成功報酬を請求される事態に陥ります。
成功報酬の発生時期は、必ず「クロージング(代金決済および株式移転)の完了時」に発生・支払う旨へ契約文言を変更交渉してください。
2-3. 中途解約時の違約金と発生済み実費の請求範囲を限定する方法M&Aの交渉が長引いた場合や、仲介会社の対応に不満がある場合、売り手は仲介契約を中途解約する権利を有します。しかし、契約書に不当な解約ペナルティや曖昧な実費請求条項が含まれていると、解約時に多額の金銭トラブルへ発展します。
特に注意すべきは「中途解約時には違約金として想定成功報酬の全額を支払う」「解約までに要した実費(出張費、調査費、外部専門家利用費等)をすべて精算する」といった規定です。このような条項を防ぐために、契約締結前に以下の修正を行ってください。
中途解約における不当な違約金条項は原則として削除する
発生実費の請求を認める場合は「事前に売り手の書面による承諾を得た実費に限る」と限定する
すでに支払った着手金や月額報酬以上の精算義務を負わないことを明記する
 3. 経営の自由度を左右する専任条項とテール条項の修正交渉
M&A仲介契約には、売り手企業の経営支配権や将来の売却機会を長期間拘束する「専任条項」と「テール条項」が盛り込まれます。これらは仲介会社が自社の報酬を確保するために設定する条項ですが、内容が一方的である場合、売り手は他の仲介会社への乗り換えや、自力で見つけた買収候補先との直接交渉を完全に遮断されます。
3-1. テール条項の適用期間と対象企業を既紹介先に限定する文言テール条項とは、仲介契約が終了・解約された後であっても、一定期間内にM&Aが成立した場合、解約した仲介会社に対して成功報酬を支払わなければならないという規定です。仲介会社がマッチングした直後に当事者同士が直接取引して報酬支払いを免れる行為を防ぐ目的で設置されます。
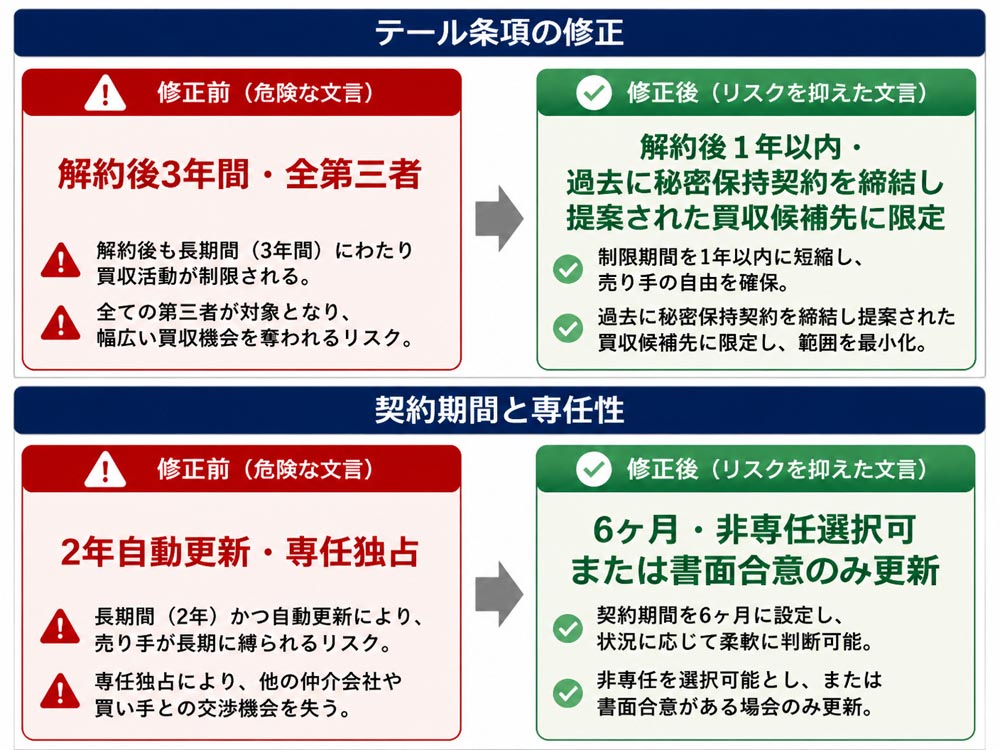
しかし、不当な契約書では「契約終了後2〜3年間」という極端に長い期間が設定されていたり、「解約後に知り合った全く無関係の第三者とのM&A」までテール条項の対象に含まれていたりすることがあります。これでは、契約解除後に新しい仲介会社でM&Aを再開することすら不可能になります。
テール条項については、以下の通り厳格な限定文言へ修正を求めてください。
適用期間:契約終了後「6ヶ月〜最長1年以内」に短縮する
対象範囲:「仲介契約期間中に、当該仲介会社が直接介在し、売り手へ書面で具体的に紹介・提案を行った買収候補先」のみに限定する
報告義務:解約時に仲介会社から「テール対象企業リスト」を提出させ、相互に確認・合意した企業以外は対象外とする
契約形態には、1社のみに依頼する「専任契約」と、複数の仲介会社に平行して依頼できる「非専任契約(一般契約)」があります。仲介会社は通常、自社の案件抱え込みのために専任契約を強く求めてきます。
しかし、自社が特殊な業種であったり、買収候補先が極めて限られている場合、1社だけに任せると何ヶ月も放置されるリスクが生じます。そのため、あらかじめ非専任契約を検討するか、専任契約を結ぶ場合でも「3ヶ月以内に有効な買収候補先の打診がない場合は、通知をもって非専任契約へ移行できる」といった特約を挿入することが有効です。
3-3. 自動更新条項を排除して契約期間を半年以内に設定する手順仲介契約の有効期間は、一般的に6ヶ月から1年程度で設定されます。ここで最も警戒すべきは「契約期間満了の1ヶ月前までに申し出がない限り、自動的に同一条件で更新される」という自動更新条項です。
自動更新条項が存在すると、仲介会社の動きが不誠実で売却活動が進んでいないにもかかわらず、うっかり解約通知を忘れただけで契約が延ばされ、塩漬け状態が継続してしまいます。
対策として、契約期間は「6ヶ月」と最短に設定し、自動更新条項を削除してください。「期間満了時に双方が書面で合意した場合に限り延長できる」という合意更新制へ変更することで、契約の継続可否を売り手側が主導権を持って判断できるようになります。
 4. M&A仲介で売り手が契約前に確認すべき情報漏洩と法的義務

非上場企業の中小企業にとって、M&Aを検討しているという情報そのものが最も秘匿すべき重要情報です。売却検討の事実が従業員や取引先、金融機関、競合他社に漏洩した場合、従業員の大量退職、取引停止、融資の引き揚げ、風評被害といった壊滅的な事態を引き起こします。
そのため、仲介契約における秘密保持条項および情報開示管理フローの精査は、企業の存続に直結する法的チェック項目となります。
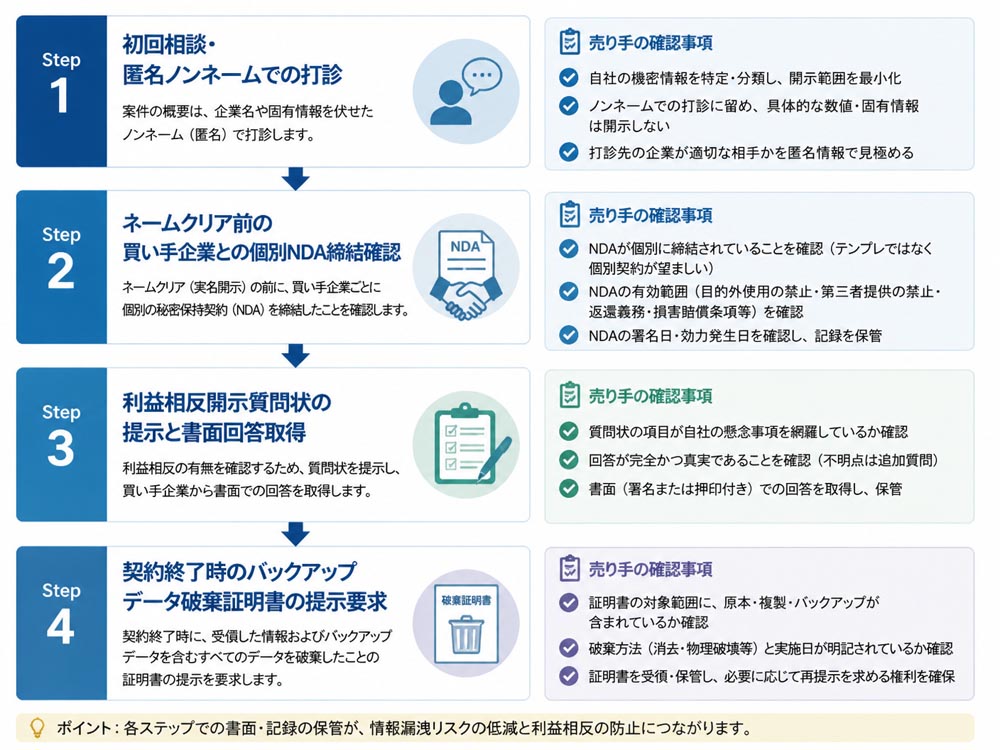
4-1. 契約解除後の秘密保持義務とバックアップ電子データの破棄方法秘密保持義務(NDA)は、仲介契約が解約・終了した後も永続的、あるいは一定期間存続させる必要があります。「本契約終了とともに秘密保持義務も失効する」といった不備のある条項になっていないかを必ず確認してください。存続期間は「契約終了後2〜5年間」または「秘密情報である限り永続」と定めます。
また、現代のM&A実務では財務資料や顧客データ、就業規則などの電子ファイルが仲介会社のクラウドストレージやローカルPC、バックアップサーバーへ格納されます。契約終了時には、単に資料を物理返却させるだけでなく、以下の手順を契約上に明記させることが不可欠です。
仲介会社が複製したすべての電子データおよびバックアップデータを完全に消去・破壊させる
消去手続が完了したことを証明する「データ破棄証明書(完了報告書)」の提出を義務付ける
仲介会社が自社の案件を取り扱うにあたり、買収候補先企業との間に深い利害関係がないかを事前確認することは、公平な交渉を進める上で重要です。例えば、仲介会社が特定の買収候補先から過去に巨額のコンサルティング報酬を得ている場合や、買収候補先側の仲介手数料を割り引いている場合、売却価格が買い手優位に誘導されるおそれがあります。
これを防ぐため、仲介契約の締結前に、仲介会社に対して以下の質問項目を盛り込んだ「利益相反に関する確認書面」を提出し、代表者または担当者から書面での回答記録を受け取ってください。
買収候補先として想定している主要企業との間に、過去3年以内の取引実績や資本関係はあるか
売り手と買い手の双方が支払う仲介手数料の計算ルールや割引措置に不均衡はないか
担当アドバイザーのインセンティブ体系が、特定の買収候補先への売却を誘導する構造になっていないか
多くの経営者が誤解しがちですが、M&A仲介会社は売り手企業の「法的代理人」ではありません。弁護士法第72条(非弁行為の禁止)に基づき、弁護士資格を持たない仲介会社の担当者が、売買契約書の法的なリスク鑑定を行ったり、売り手に代わって相手方と法的交渉を行ったりすることは法律上禁じられています。
仲介会社が作成する契約書ドラフトやアドバイスは、あくまで取引を成立させるための参考情報に過ぎません。以下のような危険シグナルを察知した場合は、仲介会社任せにせず、M&A法務に精通した外部の独立した弁護士へ事前相談・レビューを依頼してください。
提示された仲介契約書に、一般的な相場から逸脱したペナルティ条項が含まれている
買収候補先から提示された最終契約書(SPA)に、広範な表明保証や無制限の損害賠償義務が記載されている
仲介会社から「弁護士に見せる必要はない」「標準フォーマットだから修正できない」と圧力をかけられた
 5. よくある質問(FAQ)
5-1. 提示された契約書に不安がある場合の交渉手順はどうすべきか
仲介会社から提示された契約書に懸念点がある場合、まずは口頭ではなく、修正希望箇所と理由を箇条書きにした「修正要望書(赤入れ文面)」をメール等の書面で送付してください。
その際、「自社の顧問弁護士(または外部専門家)からの指導により、中小M&Aガイドラインに準拠した文言へ変更したい」と伝えることで、角を立てずに論理的な修正交渉を進めることができます。
5-2. 仲介手数料の値下げ交渉は契約締結前のタイミングで可能か仲介手数料や最低報酬額の交渉は、必ず仲介契約書に署名する前に行う必要があります。一度契約を交わした後に値下げを求めても、契約上の根拠がないため仲介会社に応じてもらえる可能性は極めて低くなります。
交渉にあたっては、他社から取得した見積書や提案条件を比較検討の材料として提示し、着手金や中間金の無料化、あるいは成功報酬の最低金額引き下げを打診するのが効果的なアプローチです。
5-3. 他社での相談履歴を理由にテール条項に該当するリスクはあるか過去に別の仲介会社やアドバイザーへ相談していた場合、以前の契約におけるテール条項の適用期間内であると、旧仲介会社と新仲介会社の双方から成功報酬を二重請求されるリスクが生じます。
新しい仲介会社と契約を結ぶ前に、過去に解除した契約書の解約通知書およびテール条項の適用期間・対象企業リストを精査してください。重複が疑われる企業については、新契約書の打診対象から除外するよう調整が必要です。
6. 手取りを重視するならM&A PMI AGENTで比較する手数料と手残り額会社の売却や事業譲渡において、経営者が最も追及すべき成果は、表面的な「譲渡価格」の大きさではなく、すべての仲介手数料、税金、実費、引継ぎ条件の調整を経た後に最終的に手元に残る「手取り額(手残り)」です。
同じ1億円での売却であっても、最低報酬が2,500万円に設定されている仲介会社を選ぶか、手取り額の最大化を設計してくれる会社を選ぶかによって、経営者の手残り資金には数千万円の致命的な格差が生まれます。
手取りを重視するならM&A PMI AGENTは、売却価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を総合的に整理し、売り手経営者が最終的な手取り額で最適な選択を行えるよう無料オンライン相談を提供しています。
初回相談料はもちろん、着手金および中間金は一切無料の完全成功報酬型体系を採用しており、最低報酬は500万円〜に設定されています。他社で最低報酬2,500万円の提案を受けている場合、譲渡価格が5,000万円程度の小規模・中小M&A案件においては、手数料差額だけで最大1,500万円もの手取り額の違いが発生します。
テレアポや大量DMといった高コストな営業手法を排除し、オンライン面談を中心に固定費を大幅削減することで、圧倒的な手取り重視の料金体系を実現しています。
さらに、単なるマッチングにとどまらず、ビジネスデューデリジェンス、PMI(統合プロセス)、企業再生、経営改善といった実務周辺領域に熟知した専門メンバーが、買い手探索から条件交渉、最終契約、クロージングまで一元的に伴走支援します。
「すでに他社から仲介契約書や見積りを受け取っているが、手数料体系やテール条項に疑問がある」「署名する前にセカンドオピニオンを受けたい」という段階であっても、契約締結前であれば比較相談が可能です。まずは無料オンライン相談で、自社の本当の手取り額を試算してみてください。

M&A仲介会社との契約締結は、会社売却のスタートラインであると同時に、法的なリスク管理の最重要局面です。仲介会社の言葉や標準フォーマットという説明を鵜呑みにせず、準委任契約の性質、報酬の計算基準(株式対価か移動総資産か)、成功報酬の発生時期、専任・テール条項の範囲、守秘義務の徹底といった各項目をチェックリスト形式で精査してください。
契約書に署名する前であれば、有利な条件への変更交渉や他社との比較、外部弁護士によるレビュー、そして最終手取り額を重視した仲介会社の選定を自由に行うことができます。自社が築き上げてきた企業価値と経営者自身の手残り資産を守るため、法的根拠に基づいた慎重な契約判断を徹底してください。


編集者の紹介