M&A仲介の守秘義務|NDAと仲介契約書の違いを実務で確認
本ページの更新日について
公開日:2025年4月14日最終更新日:2026年8月10日
結論として、M&A仲介の守秘義務はNDAだけでなく、仲介契約書、開示手順、契約終了後の破棄まで確認して初めて機能します。
1. 守秘義務を軸に見るM&A仲介会社の情報保護M&Aでは、財務情報や顧客名簿だけでなく、売却・買収を検討している事実そのものが秘密情報になります。情報漏洩が起きると、従業員の動揺、取引先の離反、競合企業の参入、交渉条件の悪化につながります。
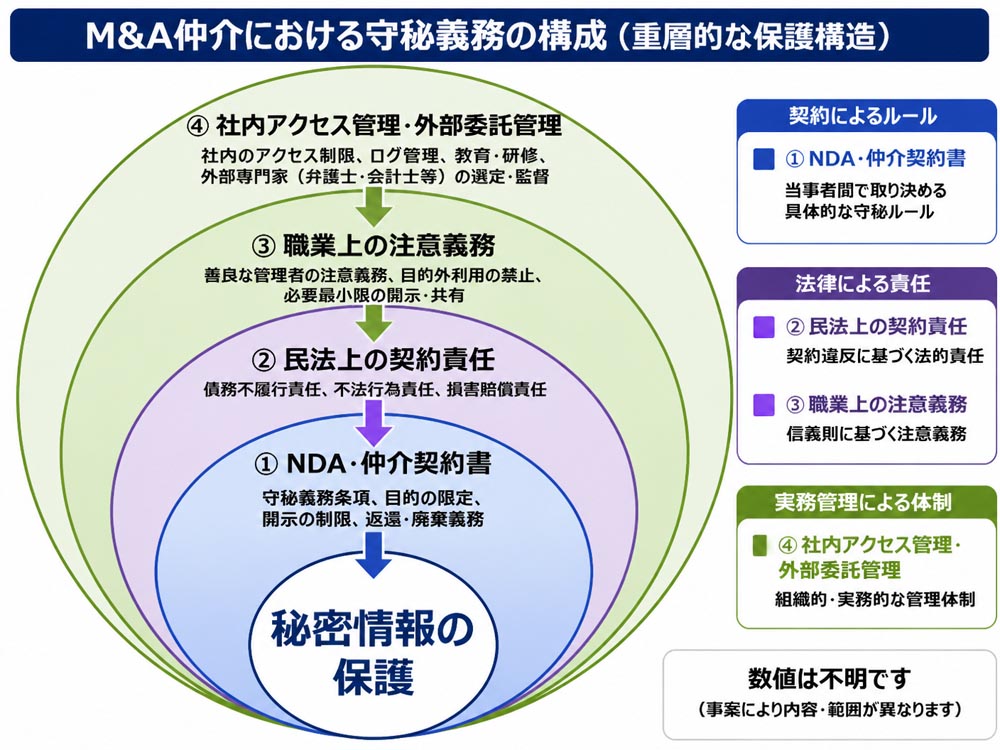
守秘義務には、法律や職業上の注意義務を根拠とするものと、NDAや仲介契約書で具体化されるものがあります。中小M&Aガイドラインも、情報管理、利益相反の管理、説明の透明性を重視しています。
 1-1. M&A仲介会社の守秘義務は法律と契約でどう決まるか
M&A仲介に一律適用される包括的な業法があるわけではありません。民法上の債務不履行責任や不法行為責任、仲介契約、NDA、専門家としての善管注意義務が重なって責任を判断します。
情報が営業秘密に該当すれば、不正競争防止法による保護が問題になる場合もあります。契約書に書かれていないから自由に使える、とは限りません。
1-2. 秘密保持契約(NDA)がM&Aで果たす役割と限界NDAは、秘密情報の範囲、利用目的、第三者開示の条件、保持期間、違反時の責任を事前に決める契約です。買収検討以外の営業活動や競合分析への利用を制限できます。
ただし、契約は漏洩を自動的に防ぎません。アクセス権限を絞り、匿名資料から段階的に開示し、閲覧履歴を残す運用が必要です。
1-3. 売り手と買い手で異なる情報漏洩リスクの発生場面売り手は、従業員や主要取引先に売却の事実が伝わることで、退職や契約見直しが起きるリスクがあります。特に会社名を開示するネームクリア前後は慎重な管理が必要です。
買い手は、競合する売り手から得た価格、顧客、技術情報を自社営業に流用したと疑われるリスクがあります。立場に応じて目的外利用の禁止を明確にします。
1-4. M&A支援機関登録制度とガイドラインの確認方法M&A支援機関登録制度への登録や、中小M&Aガイドラインの遵守方針は、仲介会社を比較する材料になります。登録の有無は公式の公表情報で確認してください。
ただし、登録だけで安全性を断定することはできません。契約書、情報開示フロー、事故報告体制、外部委託の管理方法を面談で確認することが重要です。
2. 秘密保持契約(NDA)と仲介契約書を読み分ける
NDAは、特定の情報を誰がどの目的で扱うかを定める契約です。一方、仲介契約書は、仲介会社の業務範囲、報酬、契約期間、解除条件、守秘義務を含む継続的な関係を定めます。
両方に守秘義務条項があっても、対象者や期間が一致するとは限りません。契約書を並べ、秘密情報、開示先、責任、返却・破棄を照合してください。
秘密情報に口頭説明、メール、交渉の存在自体が含まれるか
仲介会社の役員、従業員、関連会社、再委託先が拘束されるか
買収検討以外の営業、勧誘、競合分析への利用を禁じているか
違反時に損害賠償、差止め、違約金を請求できるか
契約終了後の返却、破棄、バックアップ削除を証明できるか
仲介契約書は、仲介会社が業務上取得する情報全般の管理を定めます。NDAは、売り手と買い手候補など、特定の開示場面に合わせて情報の利用目的を細かく制限します。
仲介契約書だけで買い手候補まで拘束できるとは限りません。ネームクリア前に、買い手候補自身がNDAの当事者になるかを確認します。
2-2. 秘密情報に含める財務・顧客・従業員データの範囲秘密情報には、決算書、試算表、資金繰り、事業計画、顧客名簿、取引条件、仕入価格、技術資料を含めます。従業員の氏名、給与、評価、退職情報も個人情報として慎重な管理が必要です。
交渉の存在、候補先の名称、意向表明書、デューデリジェンスの結果も明記します。秘密表示がない口頭情報や資料も対象になるか確認してください。
2-3. 目的外利用と第三者開示を制限する条項の読み方目的外利用の条項では、「M&Aの検討・交渉・実行のため」など、利用目的が限定されているかを見ます。買い手が情報を自社の営業や競合分析に使える文言なら、修正を求めます。
弁護士、公認会計士、税理士、金融機関などへの開示は、必要な範囲に限ることが基本です。事前承諾、同等の守秘義務、開示先の責任を確認します。
2-4. 秘密保持期間と損害賠償条項で確認する実務条件契約期間と秘密保持義務の存続期間は別に定められることがあります。仲介契約が終了しても、秘密保持義務が一定期間または情報の性質に応じて続くか確認します。
損害賠償は、実損の範囲、違約金の有無、差止めの可否、損害額の立証方法を見ます。免責や賠償上限がある場合、漏洩時に十分な救済となるか専門家に確認してください。
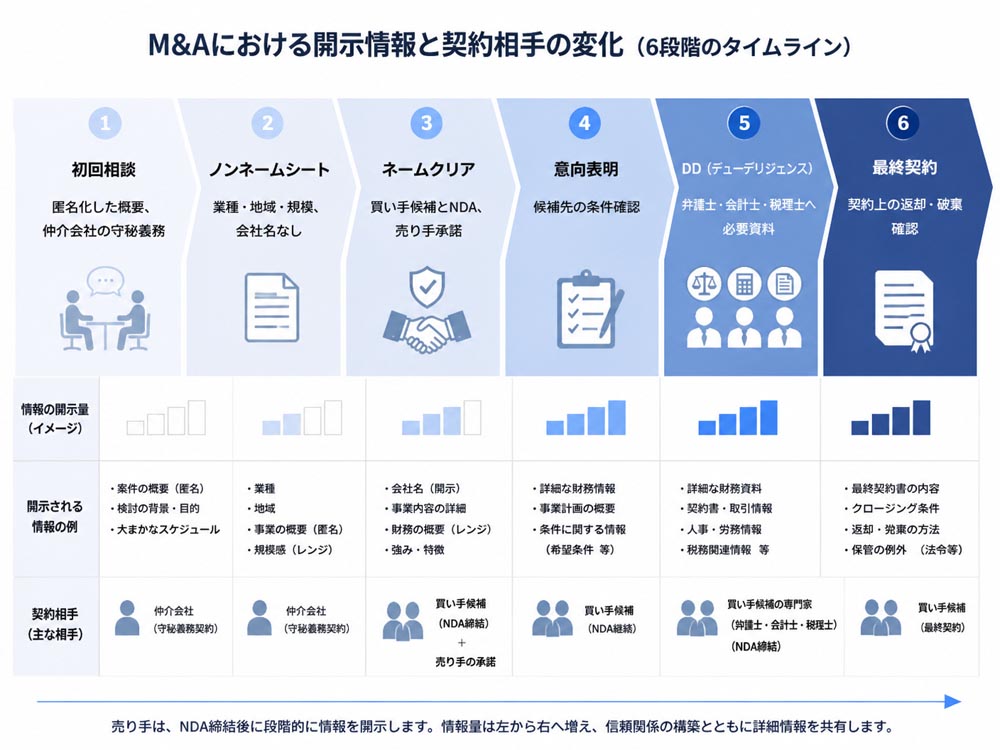
3. 売却・買収の各段階で変わる開示範囲と契約相手M&Aの情報管理は、最初からすべてを開示するのではなく、段階ごとに相手と情報量を増やす設計が基本です。相談、ノンネームシート、ネームクリア、意向表明、デューデリジェンス、最終契約の順に管理を強化します。
 3-1. 初回相談からノンネームシート作成までの情報開示
初回相談では、業種、地域、売上規模、従業員規模、売却理由など、会社を特定しにくい情報に絞ります。顧客名、固有の製品名、詳細な財務資料は、必要性を確認してから渡します。
会社名を伝える場合は、仲介会社の守秘義務、社内共有範囲、資料の保管方法を確認します。相談段階でも、口頭情報を含めて秘密として扱う合意を残してください。
3-2. ネームクリア前に確認する買い手候補とのNDA締結ネームクリアでは譲渡企業名が買い手候補に伝わるため、原則として事前にNDAを締結します。仲介会社が候補先へ資料を送る前に、候補先の法人名、開示担当者、利用目的を売り手へ示します。
売り手の承諾は、候補先ごとに記録します。一括承諾ではなく、競合企業や既存取引先に該当しないかを確認してから開示すると、風評リスクを抑えられます。
3-3. デューデリジェンスで専門家へ開示する情報の管理デューデリジェンスでは、契約書、税務資料、労務資料、個人情報など、初期段階より機密性の高い情報を扱います。専門家ごとに担当範囲を定め、必要な資料だけを渡します。
再委託先や金融機関にも、同等の守秘義務が及ぶか確認します。専門家が法令上の守秘義務を負う場合でも、開示範囲や返却手順は別途記録しておくと安全です。
3-4. データルームの権限設定と閲覧履歴を確認する方法データルームでは、利用者ごとの閲覧権限、ダウンロード可否、印刷制限、透かし、二要素認証を確認します。資料を一括公開せず、財務、法務、人事などのフォルダ単位で権限を分けます。
誰がいつ閲覧、ダウンロードしたかのアクセスログを保存できることも重要です。退職者や交渉離脱者のアカウントを速やかに停止する手順まで確認してください。
4. 漏洩時の責任と契約終了後まで続く情報管理情報漏洩が起きた場合、契約違反による損害賠償だけでなく、取引中止や信用低下が発生します。交渉が成立しなかった場合も、資料の返却・破棄とバックアップ管理を完了させる必要があります。
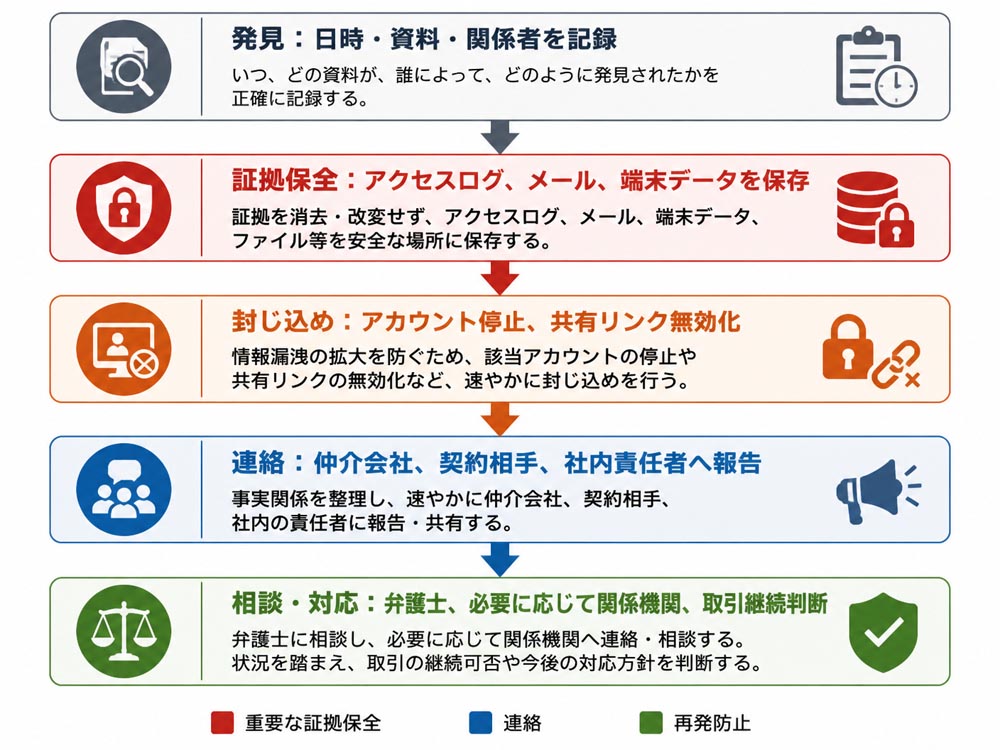
仲介会社を選ぶ際は、事故が起きない前提ではなく、発見後に追跡、封じ込め、報告、再発防止を実行できるかを確認します。
 4-1. 守秘義務違反で生じる損害賠償と取引中止のリスク
漏洩による損害には、取引先離反、従業員の退職、競合への情報流出、企業価値の低下、交渉費用などが含まれます。M&Aの存在が広まり、取引そのものが中止になる可能性もあります。
契約違反が認められれば、損害賠償請求や差止めが問題になります。上場会社や営業秘密、個人情報が関係する場合は、別の法的責任が生じる可能性もあるため、早期に弁護士へ相談します。
4-2. 契約終了後の情報返却・破棄とバックアップ管理交渉不成立や契約終了時は、紙資料、電子ファイル、クラウド、メール添付、複製データを対象に返却・破棄します。バックアップから直ちに消せない場合の保存期間、アクセス制限、上書き処理を確認します。
破棄証明書や完了報告書を取得できる条項があると、実施状況を確認できます。法令上の保存義務がある資料は、保存対象と利用禁止を区別して管理します。
4-3. 情報漏洩を発見した直後に行う証拠保全と連絡まず、発見日時、閲覧者、資料名、送信先、漏洩経路を記録します。アクセスログやメールを削除せず、担当者が端末を初期化しないよう指示します。
次に、仲介会社、契約相手、社内責任者へ事実ベースで連絡します。損害や個人情報への影響が疑われる場合は、弁護士や関係機関への相談を検討します。
4-4. 仲介会社の情報管理体制を面談で確かめる質問項目担当者個人の「厳重に管理します」という説明だけでは不十分です。次の質問に、書面や運用例を交えて回答できるかを確認します。
案件資料を閲覧できる社内担当者は何人か
関連会社や外部委託先へ渡す条件は何か
退職者や異動者のアカウントをいつ停止するか
データルームのログ、二要素認証、ダウンロード制限はあるか
事故発生時の報告期限、責任者、再発防止手順は何か

会社名を伝えること自体が直ちに問題となるわけではありません。ただし、相談前に守秘義務の扱い、社内共有の範囲、情報の保存先を確認し、可能なら匿名化した概要から始めます。
会社名が必要な場合は、誰に、何の目的で、どの段階まで開示するかを記録してください。競合や既存取引先に知られると影響が大きい業種では、特に慎重な運用が必要です。
5-2. NDAを締結せずに仲介会社へ資料を渡す危険性は何かNDAがない場合、利用目的、第三者開示、保持期間、違反時の責任が曖昧になりやすい点が危険です。仲介契約書に十分な守秘義務があれば補える場合もありますが、条項を確認しないまま資料を渡してはいけません。
先に共有する場合は、会社名、顧客名、個人名、固有の取引条件を伏せ、必要最小限の概要にします。詳細資料は、契約締結後に段階的に開示してください。
5-3. 買い手候補がNDA違反した場合に誰へ請求できるか買い手候補がNDAの当事者なら、まず契約に基づく損害賠償や差止めを検討します。仲介会社が無断開示した、または管理義務に違反した場合は、仲介会社の責任も契約内容に沿って確認します。
買い手候補が専門家や関連会社へ再開示していた場合は、再開示先の責任と、買い手候補が再開示先を管理する義務を確認します。責任関係は事実と条項で変わるため、証拠を整理して専門家に相談します。
5-4. 守秘義務に不安がある仲介会社を契約前に断れるか契約前であれば、契約書の修正依頼や情報開示フローの確認を行い、納得できなければ依頼を見送れます。複数社を比較し、守秘義務だけでなく利益相反、報酬、解除条件も確認してください。
特に、質問への回答が口頭だけ、第三者開示の範囲が広い、事故報告の仕組みが不明確な場合は注意が必要です。契約書は弁護士などの専門家に確認してもらうと判断しやすくなります。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方売り手は譲渡価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額で仲介会社を比較する必要があります。手取りを重視するならM&A PMI AGENTは、この手取り額の整理を重視するサービスです。
特徴は、初回相談、着手金、中間金が無料で、最低報酬は500万円〜とされている点です。他社から提案書や見積りを受け取った場合も、仲介契約前であれば、手数料、最低報酬、成功報酬の計算方法、テール条項などを比較できます。
オンライン面談を中心に、買い手候補への打診、条件交渉、DD、最終契約、クロージングまで支援します。M&A仲介に加え、ビジネスDD、PMI、企業再生、経営改善まで含めて検討したい売り手に適しています。
なお、最低報酬や成功報酬の具体条件は、譲渡スキームや契約条件で異なります。仲介契約前の無料相談で、守秘義務条項と費用の両方を確認すると、情報管理と手取り額を同時に比較できます。

M&A仲介の守秘義務は、NDAだけでなく仲介契約書、買い手候補との契約、外部専門家の管理、データルームの権限設定まで含めて確認します。秘密情報には、財務・顧客・従業員データだけでなく、交渉の存在自体も含めます。
相談前は匿名化と最小限開示を徹底し、ネームクリア前に買い手候補とのNDAを確認してください。契約前に複数社を比較し、情報管理体制、事故対応、返却・破棄、損害賠償条項を専門家と確認することが、漏洩リスクを抑える最短の手順です。
編集者の紹介