
M&A仲介手数料を総額比較|譲渡価格・負債額別の試算方法

本ページの更新日について
公開日:2025年3月14日最終更新日:2026年8月10日
M&A仲介手数料は、料率だけでなく最低報酬額や負債の扱いで実支払額が大きく変わります。譲渡価格、算定基準、支払時期をそろえて総額で比較することが重要です。
1. 譲渡価格別に見るM&Aの仲介手数料総額M&A仲介手数料の総額は、成功報酬だけでなく着手金、中間金、月額報酬、実費、消費税を含めて判断します。一般的な目安は取引金額の1〜5%程度ですが、小規模案件では最低報酬額により実効負担率が高くなります。
相談料は無料〜1万円程度、着手金は50万〜200万円程度、中間金は成功報酬の10〜20%または50万〜200万円程度、月額報酬は月20万〜200万円程度が目安です。デューデリジェンス費用は数十万〜200万円程度ですが、調査範囲で変わります。
項目 | 発生時期 | 目安 |
|---|---|---|
相談料 | 初回相談 | 無料〜1万円 |
着手金 | 仲介契約時 | 50万〜200万円 |
中間金 | 基本合意時 | 成功報酬の10〜20% |
月額報酬 | 契約期間中 | 月20万〜200万円 |
成功報酬 | 成約時 | 基準額に1〜5%程度 |
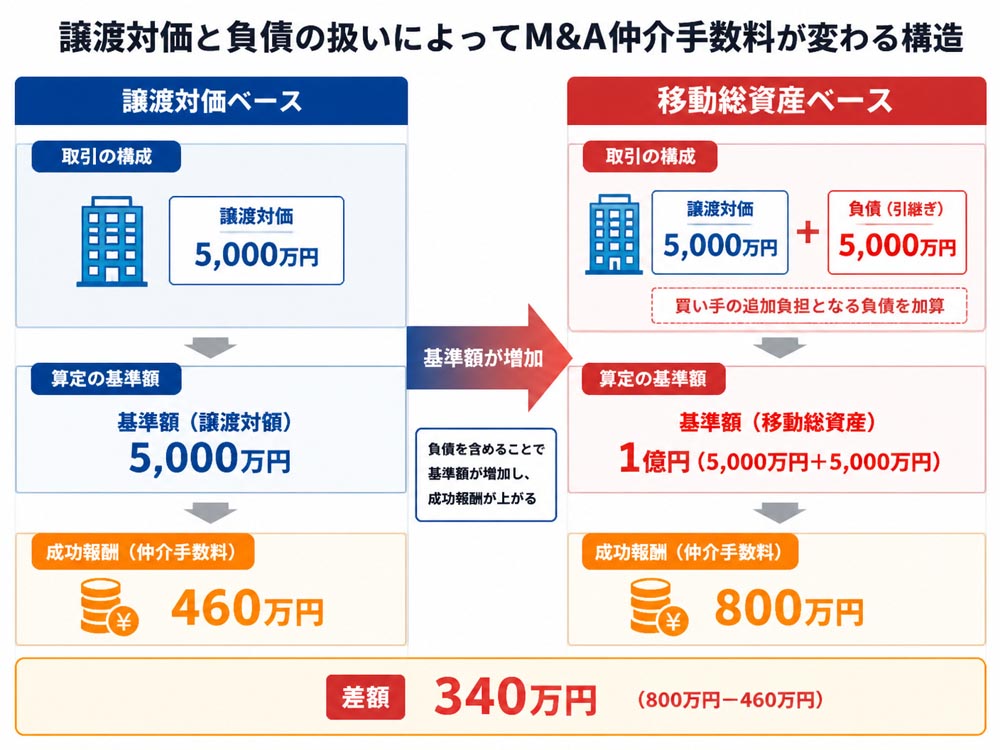
譲渡対価5,000万円、負債総額5,000万円の会社を例にします。提示された料率表で譲渡対価だけを基準にすると成功報酬は460万円です。
一方、移動総資産を基準にすると基準額は1億円となり、成功報酬は800万円です。着手金などを除いても、算定基準だけで340万円の差が生じます。
 1-2. 相談から成約まで費用が発生する時期と内訳
費用は通常、相談、仲介契約、候補先探索、基本合意、デューデリジェンス、最終契約・クロージングの順に発生します。無料相談でも、企業価値算定や資料作成を正式依頼した時点から有料になる場合があります。
買い手はデューデリジェンス費用を負担するケースが一般的です。交通費、専門家への弁護士・税理士報酬、登記関連費用が別請求かどうかも確認します。
1-3. 消費税と実費を含めた見積書の読み解き方見積書が税抜表示なら、仲介手数料に消費税が加算されます。例えば税抜460万円なら、消費税を含む請求額は506万円です。
着手金や中間金が成功報酬に充当されるか、返金されるかも重要です。実費は「実費請求」とだけ記載せず、出張費の単価や事前承認、上限額まで書面で確認します。
2. レーマン方式で算出する成功報酬の仕組みレーマン方式は、基準額を金額帯に分け、それぞれに異なる料率を掛けて成功報酬を算出する方法です。金額が大きい部分ほど料率が下がりますが、全額に最低料率を掛ける方式ではありません。
基準額の範囲 | 料率の例 |
|---|---|
5億円以下の部分 | 5% |
5億円超〜10億円以下 | 4% |
10億円超〜50億円以下 | 3% |
50億円超〜100億円以下 | 2% |
100億円超 | 1% |
ただし、料率表や基準額の定義は仲介会社ごとに異なります。「レーマン方式」という名称だけでは支払額を比較できません。契約書に記載された算定式と具体例を確認する必要があります。
2-1. 段階料率を使った成功報酬の計算手順基準額8億円の場合、5億円×5%で2,500万円、残り3億円×4%で1,200万円となります。合計した成功報酬は3,700万円です。
計算式は「各階層の対象額×その階層の料率」を合算します。基準額が移動総資産なら、借入金や買掛金などを含めた後の金額を階層に当てはめます。
2-2. 株式価値と譲渡価格を基準にする違い株式価値は、株式譲渡で売り手が受け取る株式の価額を指します。譲渡価格も通常は株式や事業の売買価格を意味しますが、契約上の定義を優先します。
企業価値は株式価値に有利子負債を加えた概念です。移動総資産は株式価値に負債総額を加える考え方で、対象範囲が広いほど報酬基準額も大きくなります。
2-3. 移動総資産ベースで報酬が増える取引条件負債の多い会社では、移動総資産ベースの成功報酬が譲渡対価ベースを大きく上回ります。特に不動産、建設、介護など、設備や運転資金の借入が大きい業種では差が出やすい構造です。
譲渡対価5,000万円、負債5,000万円の例では、成功報酬は460万円と800万円でした。料率が同じでも基準額が異なれば、手取り額は大きく変わります。
3. 最低報酬額を含めた仲介会社の料金比較最低報酬額とは、レーマン方式で計算した成功報酬が一定額を下回る場合に適用される下限です。相場は500万〜2,500万円程度と幅があり、会社の規模や業種特化の有無で異なります。
支援形態 | 主な費用構造 | 確認点 |
|---|---|---|
仲介会社 | 双方から成功報酬 | 両手取引と利益相反 |
FA | 一方当事者から報酬 | 月額・成功報酬の組合せ |
マッチングサイト | 登録料・成約料など | 専門家費用の別途請求 |
完全成功報酬型 | 成約時のみ支払い | 最低報酬額と料率 |
譲渡価格3,000万円に5%を掛けると成功報酬は150万円です。しかし最低報酬額が1,000万円なら、実際の請求額は1,000万円になります。
この場合、実効負担率は譲渡価格の33.3%です。したがって小規模案件では、料率より最低報酬額を先に比較する方が合理的です。
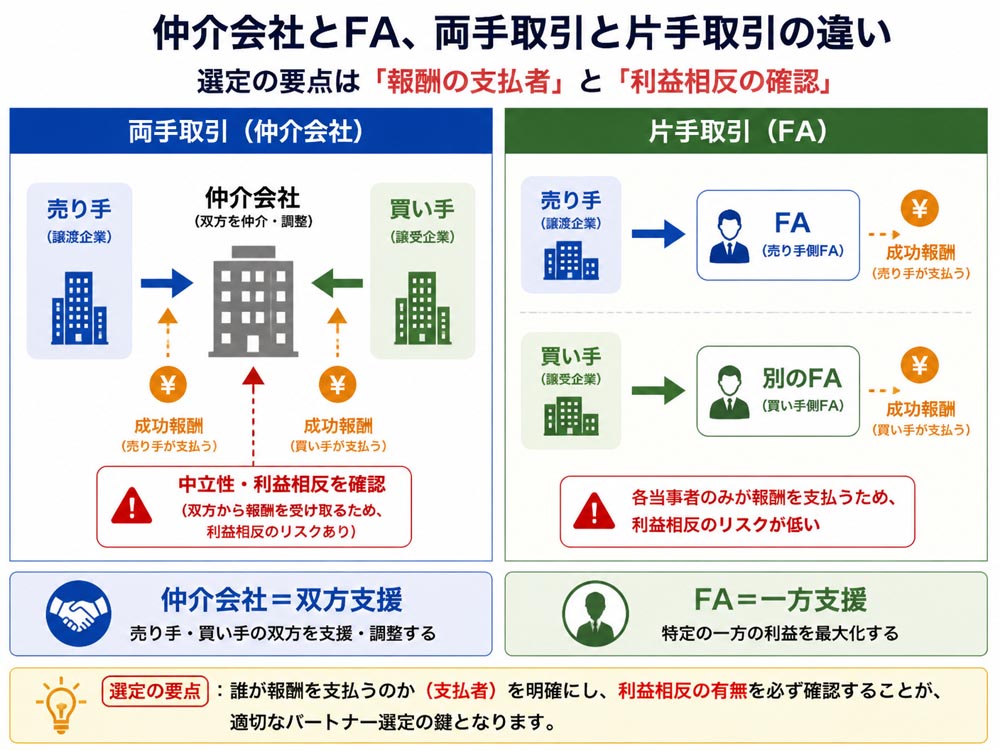
3-2. 仲介会社とFAで異なる役割と報酬負担仲介会社は売り手と買い手の双方を支援し、条件調整や候補先紹介を行います。FAは売り手または買い手の一方と契約し、その依頼者の利益を守る立場です。
仲介では双方が手数料を負担することがあり、FAでは依頼者のみが支払います。大型案件や交渉が複雑な案件では、料金だけでなく役割と責任範囲を比べます。
3-3. 両手取引と片手取引の利益相反を見極める両手取引は、同じ仲介会社が売り手と買い手の双方から報酬を受け取る形態です。候補先へのアクセスが広がる一方、価格交渉で中立性が問題になることがあります。
片手取引は、売り手側と買い手側に異なるFAが付く形態です。仲介会社が双方から報酬を受け取るか、候補先の提案方針、情報管理方法を契約前に開示してもらいます。
 4. 契約条項と見積書で失敗を防ぐ比較チェック

仲介会社を比べるときは、同じ譲渡価格、負債額、取引スキームを伝え、同一条件の見積書を取得します。成功報酬だけでなく、成約しない場合の支払額も並べることが重要です。
比較項目 | 確認内容 |
|---|---|
算定基準 | 株式価値・企業価値・移動総資産 |
最低報酬 | 金額、売り手・買い手別の適用 |
内金 | 着手金・中間金の充当と返金 |
専任条項 | 契約期間、解除方法、違約金 |
テール条項 | 契約終了後の請求期間と対象先 |
実費 | 出張費、専門家費用、上限 |
着手金は資料作成や候補先探索の対価として、成約しなくても返金されないことが一般的です。中間金も、基本合意後に破談となった場合の返金条件を確認します。
中間金が成功報酬の内金として充当されるか、別途加算されるかで総額は変わります。契約書には、金額、発生日、返金条件、充当方法を明記してもらいます。
4-2. 解約時費用とテール条項が招く想定外負担専任契約中に別の買い手と交渉した場合、違約金や成功報酬が発生する条項があります。契約期間が長すぎると、売却方針を変更しにくくなります。
テール条項は契約終了後に、仲介会社が紹介した候補先と成約した場合の報酬請求を定める条項です。対象先、請求期間、直接接触した候補先の扱いを限定できるか交渉します。
4-3. 相見積もりを総額と業務範囲で比較する方法比較表には、税抜・税込、着手金、中間金、月額報酬、成功報酬、最低報酬、実費、DD支援を記載します。候補先開拓、企業価値算定、交渉同席、クロージング支援も確認します。
例えば「最低報酬500万円、着手金無料」と「最低報酬2,000万円、着手金無料」では、譲渡価格5,000万円で最大1,500万円の差になります。手数料ではなく最終手取り額で比較します。
5. M&A支援制度と税務会計を踏まえた費用管理
公的制度を使う場合は、契約前に対象経費、申請時期、支援機関の登録要件を確認します。補助金は後から申請できるとは限らず、交付決定前の契約や支払いが対象外になる場合があります。
5-1. 中小M&Aガイドラインで確認する料金透明性支援事業者は、手数料の算定方法、最低報酬額、支払時期、業務範囲を明確に説明することが求められています。両手取引の有無や利益相反の可能性も確認します。
M&A支援機関登録制度のデータベースでは、登録事業者の料金体系や算定基準を確認できます。登録の有無だけでなく、自社案件への適用条件を個別に確認してください。
5-2. 補助金の対象費用と申請前に必要な確認事項事業承継・M&A補助金には、専門家活用、事業承継促進、廃業・再チャレンジ、PMI推進の枠があります。仲介手数料やデューデリジェンス費用が対象になり得ます。
公募要領は募集回ごとに変わるため、対象経費、補助率、申請期限、登録支援機関の要件を公式情報で確認します。採択や交付を前提に契約を締結しないことも重要です。
5-3. 仲介手数料を損金や取得価額に処理する判断軸売り手と買い手では、仲介手数料やDD費用の会計・税務上の扱いが異なります。株式譲渡か事業譲渡かによっても、税金や取得価額への影響が変わります。
成功報酬、着手金、専門家報酬をどの勘定科目で処理するかは、契約内容と取引スキームを税理士に伝えて確認します。消費税の課税関係も個別判断が必要です。
6. よくある質問(FAQ) 6-1. 売り手と買い手のどちらが手数料を支払いますか契約形態によって異なります。仲介会社では売り手と買い手の双方が支払う両手取引があり、FAでは依頼者側のみが支払う片手取引が一般的です。
双方から報酬を受け取る場合は、その事実と利益相反への対応を契約前に開示してもらいます。
6-2. 契約途中で解約した場合に費用は返金されますか着手金、中間金、月額報酬は返金されない契約が一般的です。ただし、未実施業務の精算や、仲介会社側の契約違反による解除などは契約条項で扱いが異なります。
解約予告期間、違約金、発生済み実費、テール条項を確認し、口頭説明ではなく契約書で判断します。
6-3. 最低報酬額はどの見積金額に適用されますか通常は、レーマン方式で計算した成功報酬と最低報酬額を比較し、高い方が請求されます。ただし、成約基本料や消費税が別加算される場合があります。
譲渡価格、負債額、算定基準を提示し、税込総額と手取り額を記載した見積書を取得してください。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方会社売却では、譲渡価格から仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額で判断します。手取りを重視するならM&A PMI AGENTは、この手取り額の整理を前提に仲介会社や料金体系を比較できるサービスです。
初回相談、着手金、中間金は無料で、最低報酬は500万円〜です。譲渡価格5,000万円の比較例では、最低報酬2,000万円の会社と比べ、手数料差額が最大1,500万円になる試算が示されています。
オンライン面談を中心に、他社の提案書や見積書を契約前に比較できます。最低報酬、成功報酬の計算基準、テール条項、買い手探索方針を確認したい売り手経営者に適しています。
買い手候補への打診、条件交渉、基本合意、DD、最終契約、クロージングまで支援します。M&A仲介に加え、ビジネスDD、PMI、企業再生、経営改善まで含めて検討できる点が特徴です。
料金は案件内容、譲渡スキーム、契約条件によって異なります。仲介契約前に、売却価格だけでなく手数料、税金、実費を含めた手取り額のシミュレーションを確認してください。

M&A仲介手数料は、成功報酬の料率だけでは比較できません。最低報酬額、算定基準、着手金、中間金、月額報酬、実費、消費税を含めた総額で確認します。
特に譲渡価格が数千万円規模の場合、最低報酬額が手取り額を大きく左右します。譲渡対価5,000万円、負債5,000万円の例では、基準の違いで成功報酬が460万円と800万円に分かれました。
次に行うべきことは、同一条件で複数社から見積書を取り、算定式と契約条項を比較することです。税務処理や補助金の利用可否は、契約前に税理士や公的情報で確認してください。


編集者の紹介


