M&A仲介の根拠なき説明、典型例と責任・損害賠償、依頼者の確認点
本ページの更新日について
公開日:2025年5月21日最終更新日:2026年8月30日
M&A仲介会社の説明や助言に根拠がなく損害が生じても、直ちに法的責任が成立するわけではありません。本記事では損害賠償責任の成立要件や責任制限条項の限界、実際の裁判例から、依頼者が契約前後で確認すべき実務的なポイントを論理的に解説します。
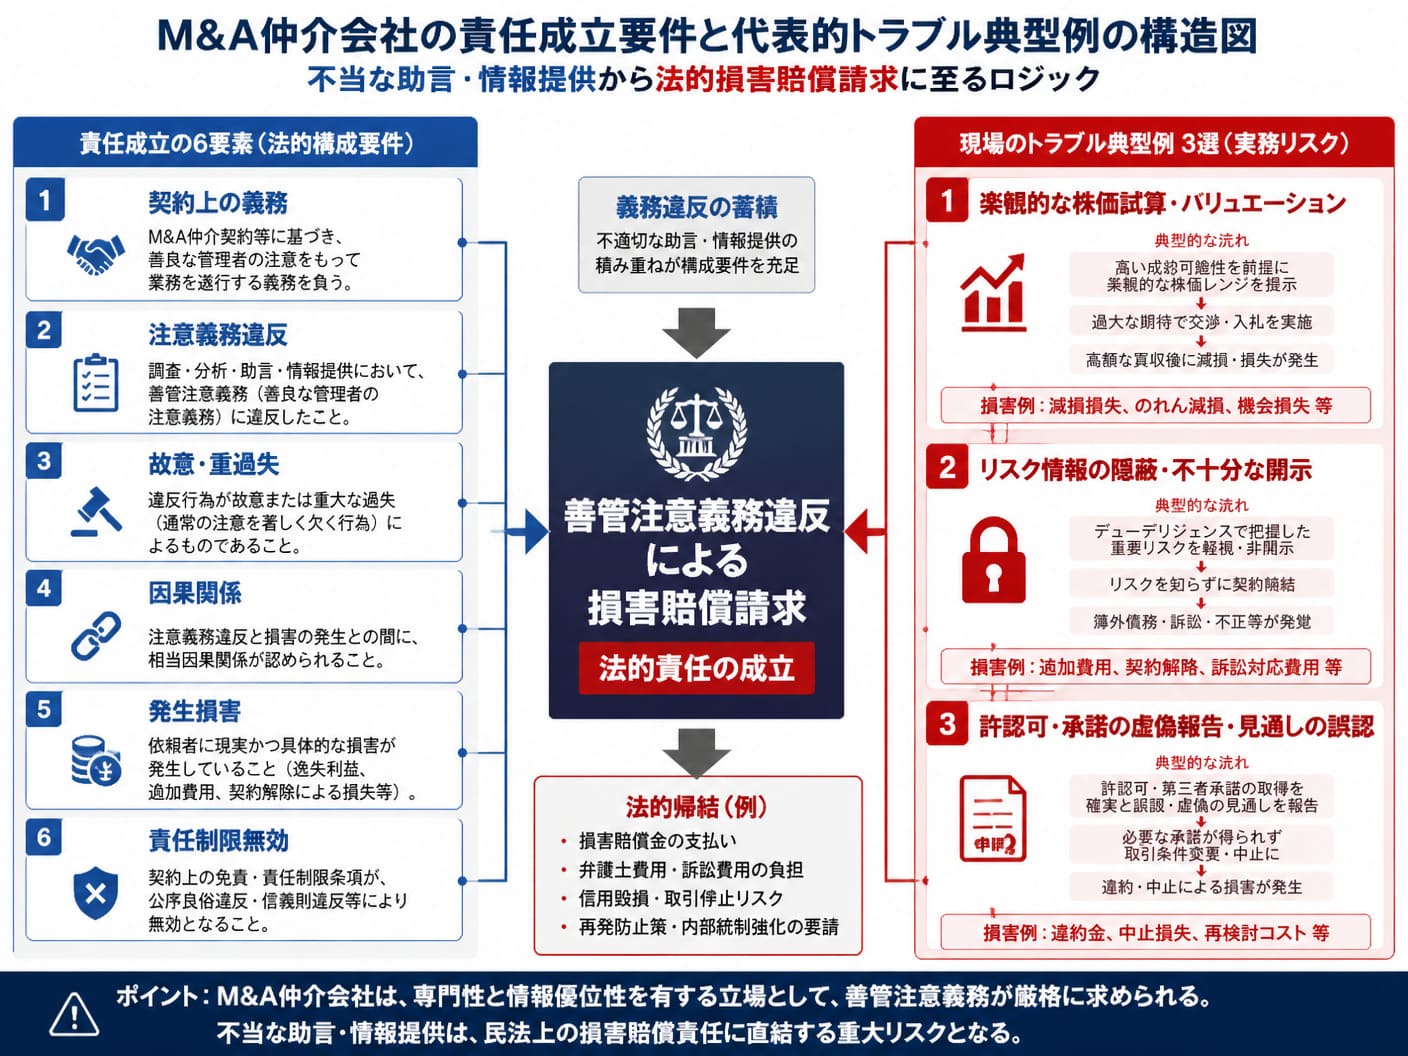
1. M&A仲介の説明に根拠がない場合の損害賠償責任と成立する典型例 1-1. 助言の根拠欠如と善管注意義務違反を分ける6つの賠償成立要件結論として、M&A仲介会社の説明に根拠がないことだけでは不法行為や債務不履行責任は直ちに成立せず、責任追及には法的な要件を満たす必要があります。仲介会社は専門家として善良な管理者の注意をもって業務を遂行する善管注意義務(民法644条)を負いますが、単なる結果の不満足や予測の不的中は義務違反になりません。
法的賠償責任の成否を分ける構造は以下の6つの要素に分解されます。これらが揃って初めて損失の金銭的挽回が可能になります。
賠償成立要件 | 概要と実務上の判断基準 |
|---|---|
① 契約上の義務 | 仲介契約に基づき正確な情報提供や調査・助言を行う法的義務が存在すること。 |
② 注意義務違反 | 専門家として払うべき客観的注意を著しく怠り、根拠のない助言を行ったこと。 |
③ 故意・過失・重過失 | 根拠欠如を認識していた(故意)または容易に誤りを回避できた(過失・重過失)。 |
④ 因果関係 | 誤った説明や根拠のない助言が直接の要因となってM&A取引が実行されたこと。 |
⑤ 発生損害 | 不適切な助言によって実際に金銭的・財産的な損失が発生したこと。 |
⑥ 責任制限の可否 | 契約書上の免責条項や賠償上限規定を法的に打破できる状態であること。 |
M&Aの現場で仲介会社の責任が問われるトラブルは、案件成約を最優先するインセンティブ構造から生じる情報の偏在や歪曲が主因となります。特に売り手・買い手双方から手数料を受領する「両手仲介」においては、双方の利益対抗を調整する過程で意図的な楽観論の提示や重要事項の後出しが発生しやすい傾向にあります。
実務で多発する根拠のない助言や説明不全の典型例として、以下のパターンが挙げられます。
根拠を欠く企業価値の試算:対象会社の将来キャッシュフローや試算モデルの前提データを恣意的に歪め、市場相場から大きく乖離した買収価格や売却希望額を提示するケース。
リスク情報の隠蔽・不開示:対象会社が抱える未払い残業代、主要顧客との契約解除リスク、許認可の更新不能などの重大な欠陥を知りながら開示しないケース。
取引条件や承諾取得の虚偽報告:主要取引先やフランチャイズ本部からの事前承諾が得られていないにもかかわらず、「承諾済み」と依頼者に誤認させるケース。
 1-3. 成功報酬やDD費用から買収後の損失までを網羅する損害範囲の画定
仲介会社の根拠なき説明によって被った損害を請求する場合、認められ得る損害の範囲は相当因果関係(民法416条)の有無によって厳密に切り分けられます。依頼者が支払った費用のすべてが当然に賠償対象となるわけではなく、不法行為や債務不履行が直接の原因となって発生した費用のみが算定の基礎となります。
法的請求において対象となり得る主な費用項目と、裁判所における認められやすさの基準は以下の通りです。
損害の項目 | 法的請求の認められやすさ | 算定ロジックと判断傾向 |
|---|---|---|
仲介会社への成功報酬 | 認められやすい | 誤情報や不当な助言がなければ取引自体が成立しなかった場合、相当因果関係のある直接損害として全額認定されやすい。 |
DD費用・契約作成費用 | 契約条項に依存 | 取引が錯誤取り消し等になった場合でも、契約書上の責任制限条項(上限額の規定)により賠償から除外される可能性がある。 |
買収後の直接的損失 | 立証ハードルが高い | 簿外債務や業績悪化による損失額は、売主に対する表明保証違反請求との兼ね合いや過失相殺が考慮され、全額の認定は困難な場合が多い。 |

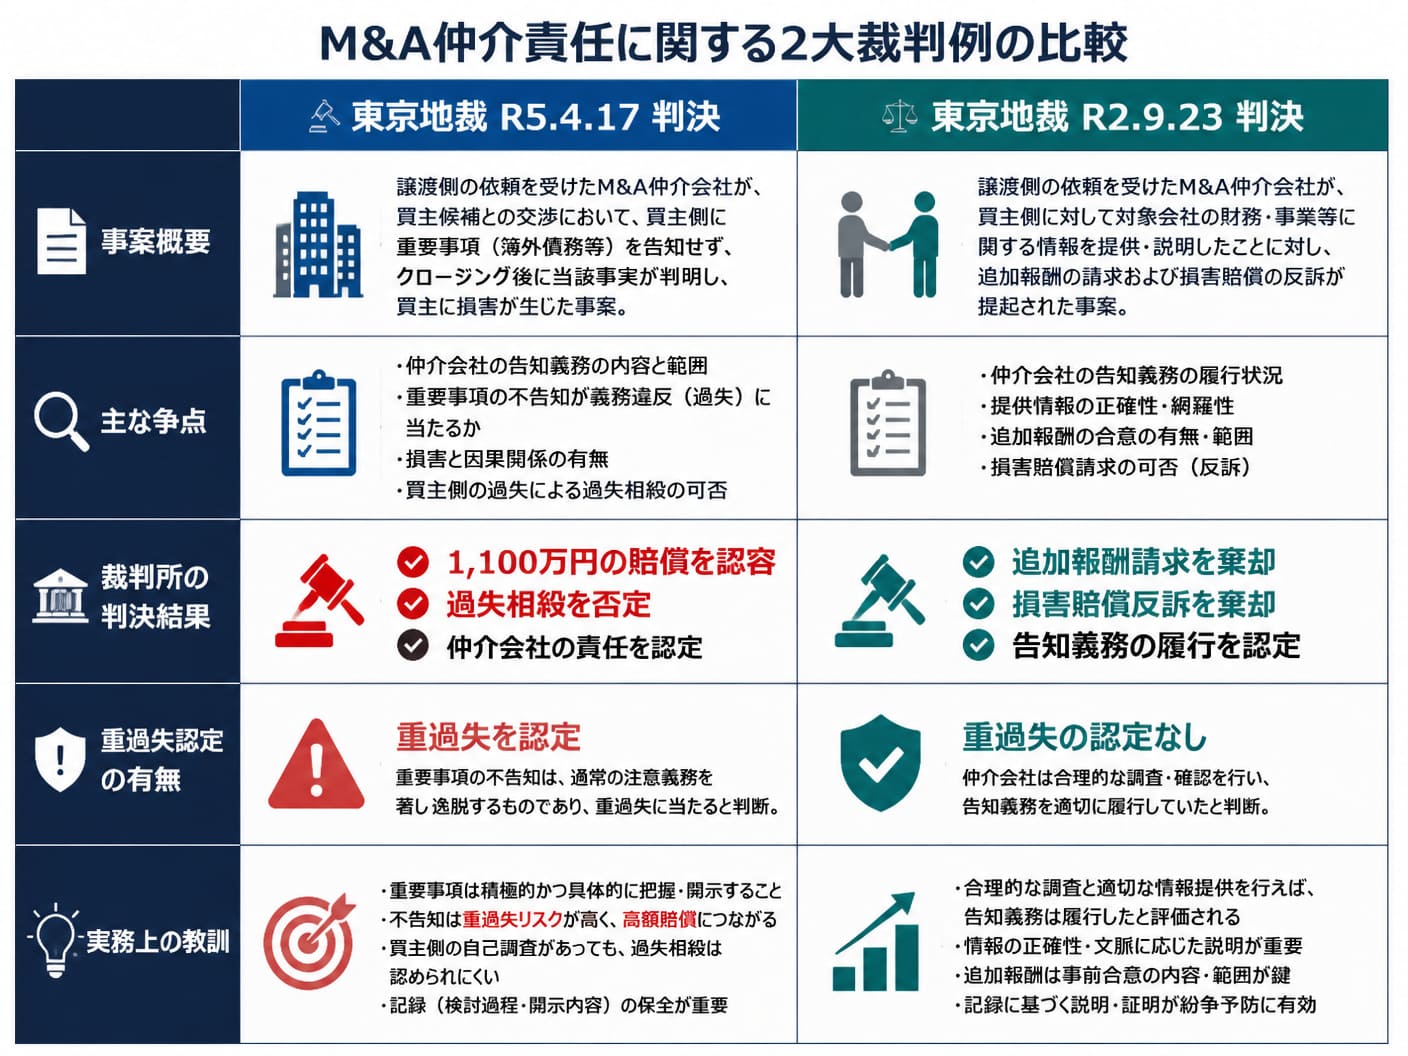
仲介契約書に「責任上限を受領報酬額とする」等の責任制限条項が記載されていても、仲介業者に著しい注意義務違反(重過失)が存在すれば、上限を超えた損害賠償請求や不法行為責任の追及が可能です。東京地裁令和5年4月17日判決は、この免責規定と重過失の認定基準に関して実務上きわめて重要な判断を示しました。
本件では、フランチャイズ店舗の地位維持に必要な本部からの「株式譲渡承諾」が得られていないにもかかわらず、仲介会社が受任者としての確認を怠り、漫然と「承諾が得られた」と買主に誤報告した点が争点となりました。
裁判所は責任制限条項自体の有効性を認めたものの、確認プロセスを怠った行為を「著しい注意義務違反(重過失)」と認定し、成功報酬1,100万円相当の損害賠償を命じました。
さらに本判決では、専門家である仲介会社に調査・確認業務を委託している以上、依頼者側が自ら直接本部に確認を取らなかったとしても過失相殺(民法722条2項)は適用されないと判断されました。専門性を信頼して委託した依頼者の法的立場が強く保護された重要な判例です。
2-2. レーマン方式の解釈相違で報酬請求と反訴が棄却された判例の教訓仲介手数料の計算基準や重要リスクの説明をめぐっては、仲介会社の追加報酬請求と依頼者の善管注意義務違反に基づく損害賠償請求の双方が棄却される複雑な判例も存在します。東京地裁令和2年9月23日判決は、レーマン方式の適用基準をめぐる認識の齟齬と、会計処理の告知義務の限界を示した典型的な事例です。
本件では、契約書上に成功報酬の算出基軸として「時価総資産レーマン方式」と明記されていたものの、当事者間の交渉経過から実際の合意は「時価純資産レーマン方式」であったと判定され、仲介会社の追加報酬請求(約5,238万円)が退けられました。
一方で、買主側が提起した売主の現金主義会計による損害賠償反訴(約3億5,184万円)についても、仲介会社がQ&Aシートを通じて共有済みであったとして告知義務違反(重過失)が否定され、双方の請求が棄却されました。
この判例は、口頭やデータ共有のみによる曖昧な情報提供が後日の巨大な紛争を引き起こすリスクと、仲介会社が「情報をアクセス可能な状態にしていたか」が善管注意義務の履行判断において重大な境界線となることを示しています。
 2-3. 賠償額の上限規定が適用されない故意・重過失を立証する具体要素
責任制限条項による賠償額の上限(受領報酬額範囲内への制限など)を打ち破り、全額の損害回収を目指すためには、単なる知識不足やうっかりミスを超えた「故意または重過失」を証明する必要があります。重過失とは、少しの注意を払えば容易に結果を予見・回避できたにもかかわらず、それを著しく怠った状態を指します。
裁判所において仲介会社の重過失を認定させるための具体的な立証要素は、主に以下の3点に分類されます。
客観的証拠の確認プロセス放棄:契約や承諾の有無について、書面の徴求や第三者への直接確認を行わず、売主・買主の口頭説明のみを鵜呑みにして伝達した事実。
重要リスクの認識と隠蔽:自社内でリスクや誤情報を認識していながら、成約優先や報酬獲得のために依頼者への報告を意図的または無謀に省略した形跡。
専門家としての助言義務の著しい不履行:自社の利益相反(双方代理構造)を背景に、一方当事者に著しく不利な条件や試算結果を検証なしで提示し続けた痕跡。
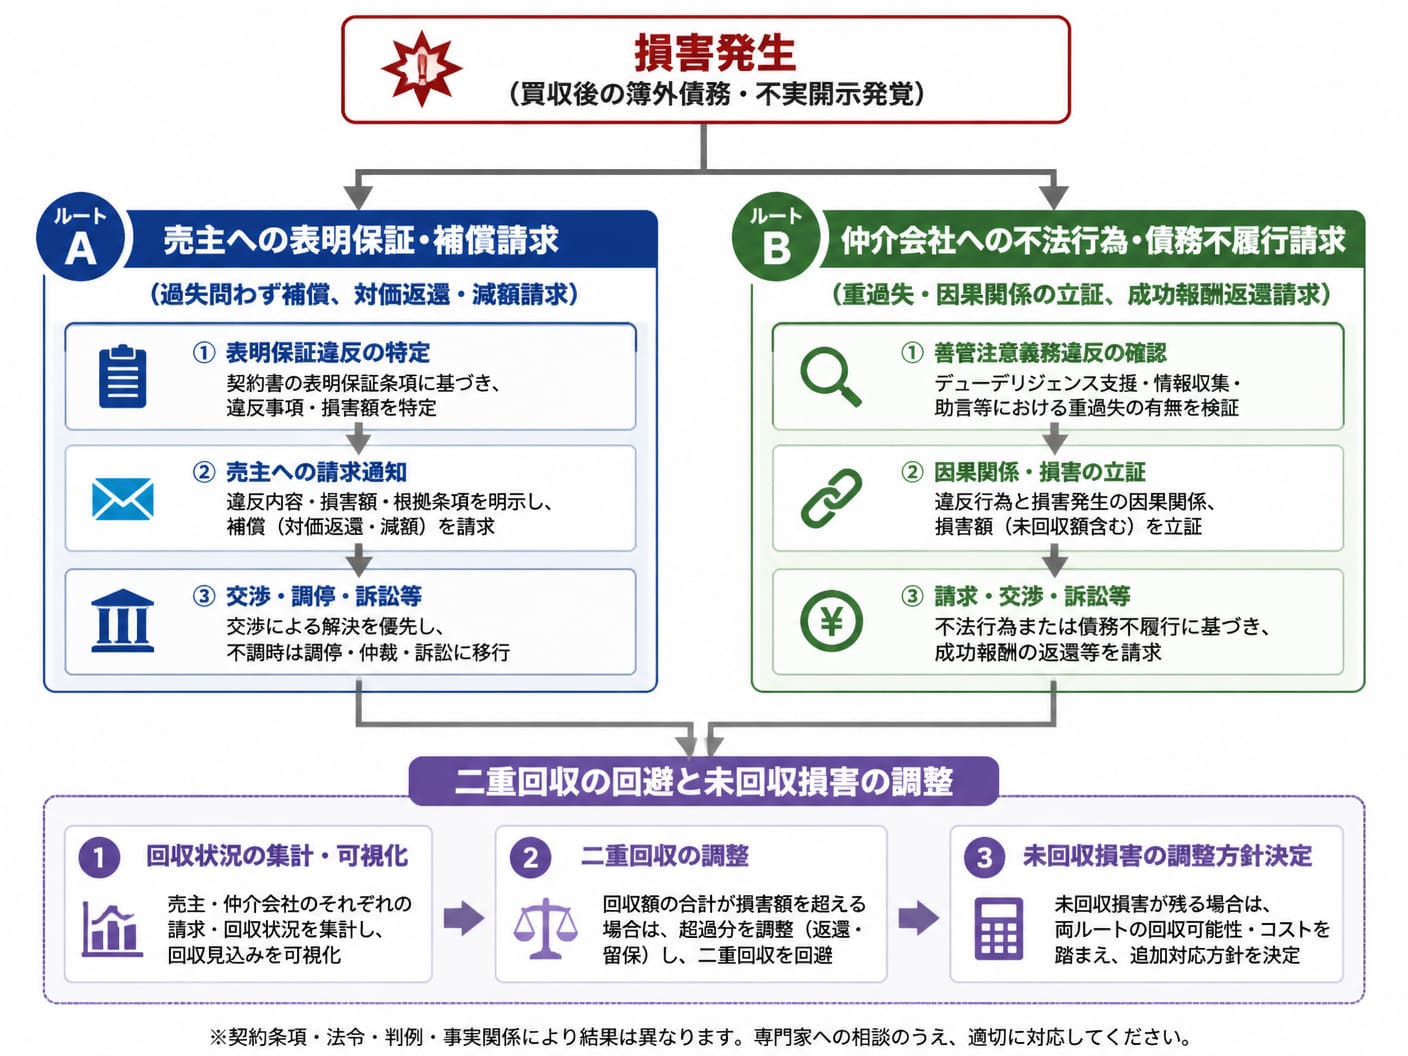
買収後に簿外債務や財務数値の虚偽が判明した場合、責任の所在を「売主の表明保証違反(契約責任)」と「仲介会社の善管注意義務違反(不法行為・債務不履行責任)」に明確に分離して追及することが不可欠です。請求先と適用法理を混同すると、立証ハードルが上がり交渉が長期化するリスクが生じます。
売主に対する責任追及は株式譲渡契約書(DA)に基づく表明保証条項・補償条項に依拠し、原則として売主の過失の有無に関わらず損害の補償を求めます。これに対し、仲介会社に対する追及は「不実の情報を適切な検証なしに開示・教唆したか」という専門家としての注意義務違反を理由とするため、二条の請求軸を並行して組み立てる必要があります。
もし仲介会社が売主による虚偽記載や粉飾決算を積極的に教唆していたり、明白な違法行為を知りながら隠蔽に加担していたりした場合は、売主との共同不法行為責任(民法719条)を問うことも検討対象となります。
3-2. 事前開示されたリスクと仲介会社による過失の因果関係を分解する買主側がデューデリジェンス(DD)やデータルームの開示資料を通じて自ら知り得たリスクについては、仲介会社への過失追及における因果関係が遮断される可能性が高まります。裁判実務では、買主がリスクの存在を事前に認識していたか(サンドバッキング問題)が法的責任の帰属を左右します。
仲介会社が「Q&Aシートや共有フォルダー内に該当情報を格納していた」と主張した場合、買主側がその情報を容易に閲覧・認識できる状態にあったならば、仲介会社の告知義務違反は否定される傾向にあります。したがって、仲介会社がリスクを「積極的に説明したか」と「単にアクセス可能にしただけか」の事実関係を細かく分解する必要があります。
依頼者側としては、単に「聞いていなかった」と主張するだけでなく、提示された資料の形式、開示のタイミング、および仲介会社による口頭説明との齟齬を詳細に照合し、情報提供として実質的に機能していなかったことを証拠立てる必要があります。
3-3. 補償条項と責任制限を考慮した実効性ある損害回収スキームの構築実際の損害回収にあたっては、売主からの補償金受領と仲介会社への損害賠償請求における「二重取り(過剰利益)」を防ぎつつ、回収額の最大化を図る実効的なスキームを構築しなければなりません。法的損害の二重回収は認められないため、損失の補填順序と請求金額の精算ロジックを事前に設計することが重要です。
実効性のある損害回収の手順と費用補填の組み換えロジックは以下のステップで展開します。
損害総額の算定と分離:買収対価の過払い分、簿外債務額、追加発生した専門家費用や是正工事費を精緻に割り出し、売主帰属の損害と仲介会社帰属の損害に区分する。
売主への優先補償請求:株式譲渡契約の補償条項(キャップ・バスケット等の条件を考慮)に基づき、資力のある売主に対してダイレクトに補償金を請求・回収する。
仲介会社への未回収損害請求:売主から回収しきれなかった損害残額、および仲介会社への支払い済み成功報酬相当額について、重過失による不法行為に基づき仲介会社へ請求する。
 4. 失敗を防ぐためM&A仲介との契約前後で依頼者が確認すべき重要点
4-1. 契約締結前にチェックすべきエンゲージメントレターと報酬構造
M&A仲介会社とのトラブルを未然に防ぎ、万が一の法的紛争時に有利な立場を保つためには、仲介契約(エンゲージメントレター)の締結前に条項の厳密なスクリーニングを行うことが極めて重要です。特に利益相反の開示義務や責任上限の規定は、事前の交渉によって有利に変更できる可能性が残されています。
契約前に必ず確認・修正交渉を行うべき重要確認項目は以下の通りです。
チェック項目 | リスクと確認の視点 | 実務的な対策・交渉方針 |
|---|---|---|
双方代理・利益相反の開示 | 相手方(売主・買主)からも報酬を受領するか、相手方との継続的な取引関係がないか。 | 双方受領の事実および報酬算定基準の透明な開示を契約条項に明記させる。 |
成功報酬の算定基準 | レーマン方式の基準が「移動時価総資産」か「株価(時価純資産)」か。 | 金額が大きく膨らむ総資産基準を避け、純資産または譲渡対価基準であることを明示する。 |
責任制限条項(上限額) | 仲介会社の賠償範囲が「受領報酬額まで」に制限され、重過失の除外が明記されているか。 | 「故意または重過失の場合は上限規定を適用しない」旨の除外規定を必ず挿入する。 |
仲介会社から提示される企業価値算定書、デューデリジェンス(DD)報告書、および交渉プロセスにおける説明資料は、すべて裁判上の証拠となり得るため、口頭での説明を排除したデータ保存体制の構築が必要です。「言った・言わない」の不毛な争いを避けることが法的勝訴の最低条件となります。
実務においては、仲介会社とのやり取りをすべてメールや議事録として残し、数値根拠の提示を求めるプロセスを徹底する必要があります。具体的には、トップ面談や条件交渉の直後に「本日仲介会社より説明を受けた内容の要約」をメールで送付し、認識の相違がないかを相手方に返答させる手法が効果的です。
また、提案資料に記載された将来収益予測や株価算定モデルの前提データについては、「どのような根拠・一次資料に基づいて算定されたか」のQ&A履歴を時系列で保存し、意図的な数字の操作や無根拠な楽観論の証拠として即座に提示できる状態を整えておくべきです。
4-3. トラブル発覚後に弁護士へ相談する際の時系列データ作成方法買収後に誤情報や欠陥が発覚し、仲介会社への法的措置や交渉を検討する場合、弁護士への初動相談を迅速かつ効果的に行うための「時系列データ(クロノロジー)」の作成が紛争勝敗の鍵を握ります。複雑なM&Aの経緯を構造化して提示することで、専門家の法的判断スピードが劇的に向上します。
弁護士相談時に持参すべき時系列データの構成と整理手法は以下のステップで行います。
日付・人物・事実の整理:いつ、誰が、誰に対して、どのような資料を提示し、どのような口頭説明を行ったかを年月日順に一覧表(Excel等)へまとめる。
主張と客観的証拠の紐付け:各事実に対して、裏付けとなるメール、提案書、Q&Aシート、契約書の該当ページや発言録の該当箇所をリンクさせる。
発生損害の具体的立証:仲介会社の説明と実際の事実(簿外債務、許認可不全など)の乖離によって生じた金銭的損失の計算根拠資料を添付する。

単に株価算定の結果が高すぎた、あるいは買収後に期待した収益が得られなかったというだけでは、直ちに損害賠償請求を行うことは困難です。株価算定や企業価値評価は一定の試算モデルに基づく予測の側面を含むためです。
しかし、仲介会社が算定の基礎となる対象会社の財務データを意図的に操作していたり、評価モデルの前提条件に客観的事実と著しく矛盾する数値を根拠なく採用していたりした場合は別です。このような「専門家としての合理的配慮を著しく欠いた評価」であれば、善管注意義務違反や不法行為として賠償責任を追及できる可能性が十分にあります。
5-2. 両手仲介での利益相反について事前説明がなかった場合の法的対抗策仲介会社が売り手・買い手の双方から報酬を得る「両手仲介」を行っていることや、相手方からの手数料構造について事前に十分な説明がなかった場合、中小M&Aガイドライン違反や説明義務違反を追及する余地が生じます。
ただし、事前説明がなかったことのみで直ちに仲介契約全体が無効になったり、成功報酬の全額返還が認められたりするわけではありません。説明不足によって自社に不利な条件(不当な譲渡価格の受け入れや不要なリスク負担など)を押し付けられ、具体的な金銭的損害が発生したことを証明することによって、初めて損害賠償や報酬減額の法的対抗策が成立します。
5-3. 責任制限条項に同意して契約した場合でも重過失なら争えるのか契約書に「賠償額は受領した仲介報酬額を上限とする」等の責任制限条項が含まれており、それに同意して調印した場合であっても、仲介会社の行為に「重過失」または「故意」が存在すれば上限を打ち破って争うことが可能です。
判例法理上、重大な注意義務違反(著しい確認漏れ、客観的データの無視、虚偽報告の無検証な伝達など)によって生じた不法行為責任についてまで免責規定を認めることは、公序良俗(民法90条)の観点や損害の衡平な分担という法原則から許されないと解されています。
そのため、仲介業者のプロセスにおける決定的な過失を立証することで、契約上の上限を超えた全損害の賠償を裁判上で請求できます。
6. 手取り額の試算や手数料比較に役立つ手取りを重視するならM&A PMI AGENTM&A取引において仲介会社の責任追及やリスク回避を検討する際、売主や買主にとって本質的に重要なのは「最終的な手取り額がいくらになるか」という点です。どれほど高い譲渡価格が提示されても、高額な仲介手数料や後からの損害補償が発生してしまえば、手元に残る資金は大幅に減少します。
特に仲介手数料の料金体系は会社ごとに大きく異なり、中間金や最低報酬の設定によって手取額に最大数千万円単位の差が生じることがあります。
手取り額を重視するならM&A PMI AGENTは、売却価格・仲介手数料・税金・実費・引継ぎ条件を踏まえた手取り額の整理を徹底し、売り手経営者が納得して取引を進められる環境を提供しています。
初回相談無料、着手金無料、中間金無料、最低報酬500万円〜の明確な料金体系を採用しており、他社から提案された仲介手数料や最低報酬、成功報酬の計算方法、テール条項などの比較にも対応可能です。
譲渡価格5,000万円のケースにおいて、他社の最低報酬が2,500万円の場合と最低報酬500万円〜の本サービスを比較すると、手数料差額が最大1,500万円に達する実例もあります。

さらに、SEO・AIOや専門性のある情報発信を活用して高コストな営業費を抑え、オンライン面談中心の体制をとることで業界トップクラスの手取り額重視の支援を実現しています。M&A仲介だけでなくビジネスDD、PMI、企業再生、経営改善まで含めて支援可能な専門家が、買い手候補への打診から条件交渉、契約調整、クロージングまで一貫してサポートします。
他社の提案書や見積りに不安を感じている経営者や、契約前のセカンドオピニオンを求めている方は、ぜひ一度ご相談ください。
7. まとめM&A仲介会社の助言や説明に根拠がなく損害を被った場合でも、直ちに損害賠償が認められるわけではありません。賠償責任を成立させるには、善管注意義務違反や相当因果関係、そして責任制限条項を打破する「重過失」の存在を客観的証拠に基づき立証することが求められます。
東京地裁令和5年4月17日判決にみられるように、確認義務を著しく怠った仲介会社に対しては重過失が認定され、過失相殺を受けずに損害賠償が認められるケースが存在します。トラブルを未然に防ぐためにも、契約前のエンゲージメントレター精査や数値根拠の保存、適切な相談体制の確保を徹底し、自社の正当な利益と最終的な手取り額を守り抜きましょう。


編集者の紹介