M&A売却時の事業計画の作り方|買い手が見る売上根拠、利益改善、KPI、投資、シナジーとは?
本ページの更新日について
公開日:2025年3月15日最終更新日:2026年8月31日
M&Aにおける事業計画は、単なる将来の目標ではなく買収価格を左右する検証資料です。買い手のデューデリジェンスに耐えうる論理的な売上根拠と利益構造を整理することで、減額リスクを回避した高値売却が実現できます。
1. M&A売却に向けた事業計画の作り方と買い手が重視する売上根拠の示し方 1-1. 融資用と異なるM&A特有の将来予測と買収審査で求められる視点銀行の融資審査とM&Aにおける買い手の買収審査では、事業計画に対する評価軸が根本的に異なります。銀行は主に「貸付金が滞りなく返済されるか」という観点から、貸借対照表の健全性や返済原資となる営業キャッシュフローの継続性を重視します。
一方、M&Aの買い手は「投資した買収対価を何年で回収できるか」を厳格に検証するため、計画に盛り込まれた将来収益の実現可能性を鋭く追及します。
比較項目 | 銀行融資用事業計画 | M&A買収審査用事業計画 |
|---|---|---|
審査の主目的 | 融資の返済能力・継続性の検証 | 買収対価の妥当性・投資回収期間の検証 |
評価の起点 | 決算書上の営業利益・純利益 | 正常収益力(修正EBITDA) |
重視される指標 | 債務償還年数・自己資本比率 | EBITDA・フリーキャッシュフロー・EV/EBITDA倍率 |
未達成時の影響 | 予実差異の説明・条件変更検討 | 譲渡価格の減額・アーンアウト未達・信頼喪失 |
買い手企業の経営企画や財務DDチームは、売り手が提出した事業計画に対して「売上高がなぜこの速度で伸びるのか」という根拠を徹底的に分解して評価します。根拠のない楽観的な成長率を提示すると、デューデリジェンスの段階で前提条件を完全に否定され、大幅な価格減額を要求される要因となります。そのため、検証可能で客観的なデータに基づいた将来予測が不可欠となります。
1-2. 正常収益力を算出して過去の実績から事業計画の起点を定義する手法M&A用の事業計画を作成する第一歩は、決算書上の営業利益からオーナー個人の事情に起因する費用を除外・調整し、事業本来の実力を示す「正常収益力」を定義することです。中小企業の損益計算書には、税務対策としての過大な役員報酬や節税目的の生命保険料、私用交際費などが含まれているケースが一般的です。
正常収益力の算出における主な調整項目
オーナー役員報酬の適正化:市場水準(後任社長の想定給与)との差額を加算または減算
個人目的の経費除外:役員個人の車両費、プライベートな交際費、節税型保険料を利益へ加算
一時的な損益の排除:単発の補助金収入や固定資産売却損益など、継続性のない損益を除外
無償利用資産の適正化:社主所有の不動産を無償借りしている場合、適正賃料をコストとして控除
決算書の営業利益が3,000万円であっても、役員報酬の過大分2,000万円と個人経費400万円を戻し入れ、無償使用資産の適正賃料300万円と一時的利益200万円を差し引けば、正常収益力(実質営業利益)は4,900万円へ修正されます。
この正常収益力を将来計画の初年度起点に設定することで、自社の稼ぐ力を正確にアピールでき、適切な企業価値評価を引き出す土台が完成します。
1-3. 既存顧客の継続率や単価から売上高をKPIへ構造分解する計算モデル買い手が最も警戒するのは「前年比10%増」といった根拠のない精神論の売上計画です。売上高は感度分析が可能な主要KPIへ構造分解し、各数値の裏付けとなる一次資料を添付して説明しなければ信頼を得られません。
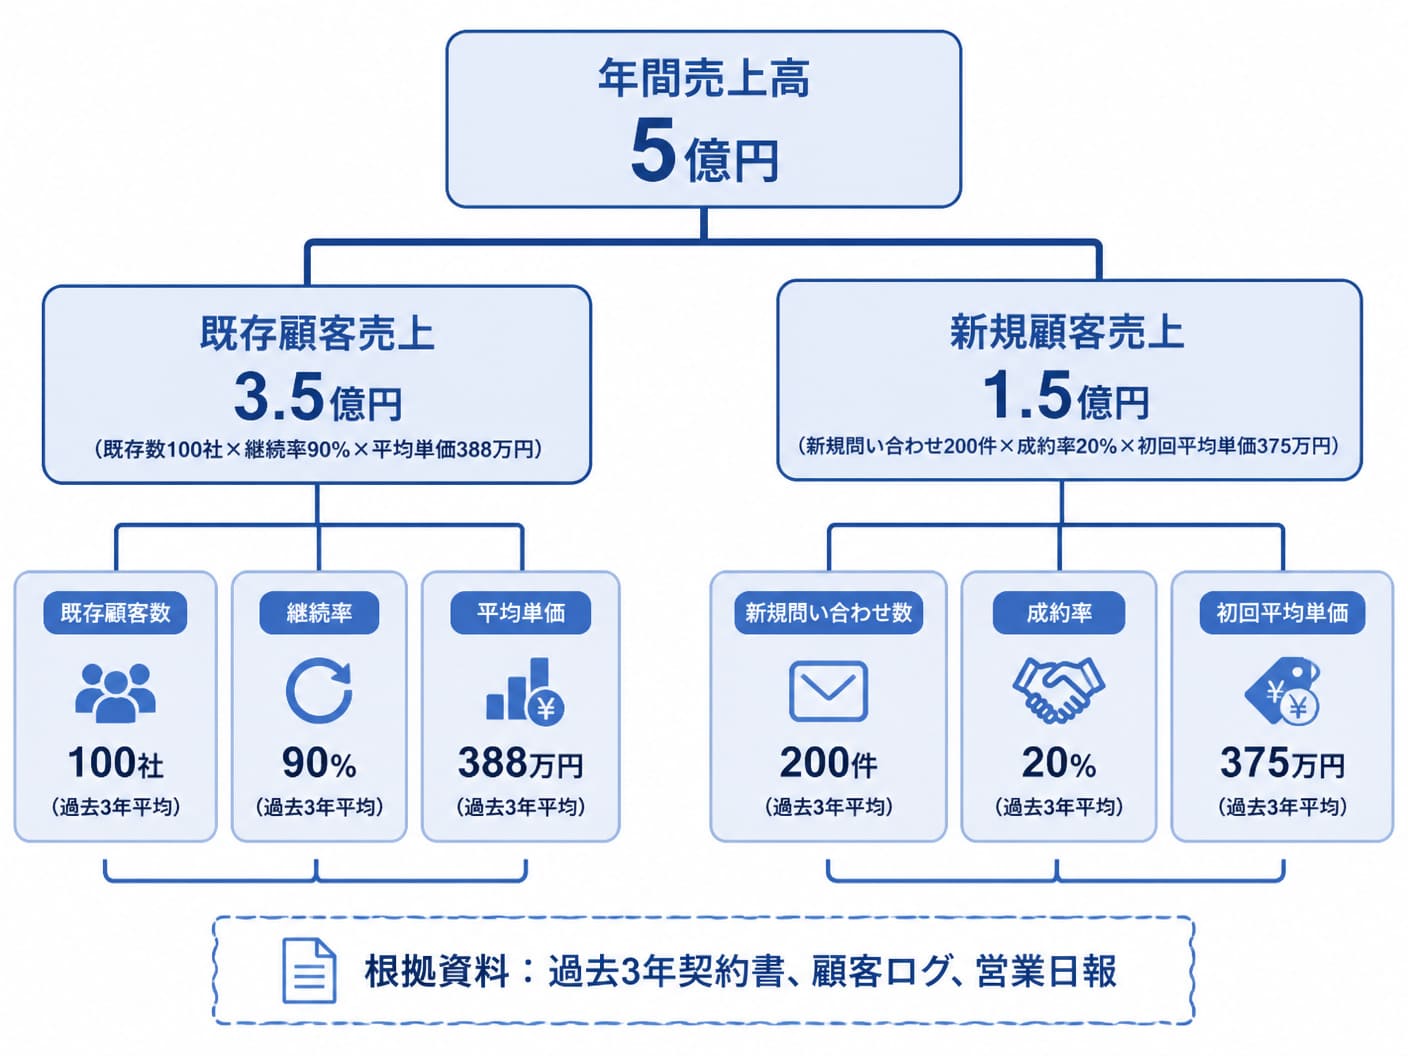
売上構成要素 | KPI構造分解の計算式 | 根拠となる証跡資料 |
|---|---|---|
既存顧客売上 | 期首顧客数 × 継続率 × 平均継続単価 | 直近3期の契約更新率・解約率実績、個別基本契約書 |
新規顧客売上 | 商談獲得数 × 成約率 × 初年度平均単価 | 過去の営業コンバージョン率、見積書控え・受注残高 |
単価アップ分 | アップセル対象数 × 実施率 × 単価上昇額 | 価格改定の過去実績、追加機能・役務の提供契約書 |
事業計画における利益改善施策は、精神論ではなく「どの費目をいくら削減し、それがEBITDAにどう直結するか」をロジカルに提示する必要があります。費用構造を固定費と変動費に完全分解し、実行可能性の高い具体的な打ち手のみを数値化して計画に組み込みます。
コスト構造の分解とEBITDA改善の具体施策
原材料・仕入コストの改善:複数購買の導入や共同仕入れによる原価率2%改善の定量化
外注費・業務委託費の最適化:内製化または委託先再コンペによる販管費の削減
拠点の集約・賃料交渉:不採算拠点の統合や契約改定による固定費の恒久的な圧縮
広告宣伝費のCPA最適化:獲得効率の低いチャネルの削減と高効率媒体への集中
たとえば年間売上5億円の企業において、購買プロセスの見直しで原価率を2%改善できれば1,000万円のEBITDA向上に直結します。M&Aにおける企業価値評価でEBITDA倍率が5倍と評価される場合、この1,000万円の利益改善施策は株式価値を5,000万円引き上げる強力な裏付けとなります。
ただし、達成時期と実現施策のアクションプランをセットで明示することが成功の条件です。
2-2. 事業維持投資と成長投資を分離したキャッシュフロー予測の作成将来キャッシュフローの予測を作成するにあたっては、事業を現状維持するために必要な「維持投資(CAPEX)」と、新たな成長を実現するための「成長投資」を明確に分離することが求められます。買収審査において買い手は、減価償却費と同等以上の維持投資が確保されているかを厳しくチェックします。
投資区分 | 主な対象内容 | キャッシュフロー計算上の扱い | 買い手が見る評価ポイント |
|---|---|---|---|
維持・更新投資 | 老朽化設備の更新、システムの保安メンテナンス | 毎年発生する必須支出としてFCFから控除 | 売上維持に不可欠な費用が漏れなく計上されているか |
成長・拡大投資 | 新規店舗の出店、新ラインの増設、大規模IT投資 | 成長シナリオの前提条件として個別に計上 | 投資に対する回収期間とROI(投資利益率)の妥当性 |
維持投資を意図的に除外してフリーキャッシュフロー(FCF)を過大に見せる計画は、財務DDですぐに見破られます。維持投資を適切に計上した上で、成長投資が将来の売上増やEBITDA向上にどう寄与するのかをタイムラインに沿って提示することで、買収後の事業継続性と成長可能性を買い手に納得させることができます。
2-3. 売り手単独計画と買い手シナジーを明確に区別して数値化する構造売却用の事業計画書(スタンドアロン計画)の中に、買い手企業と統合することで発生する「シナジー効果」を混ぜ込んで提出することは厳禁です。買い手固有のリソースによって生じる相乗効果は、売り手単独の計画とは完全に分離して別表で提示するのが鉄則です。
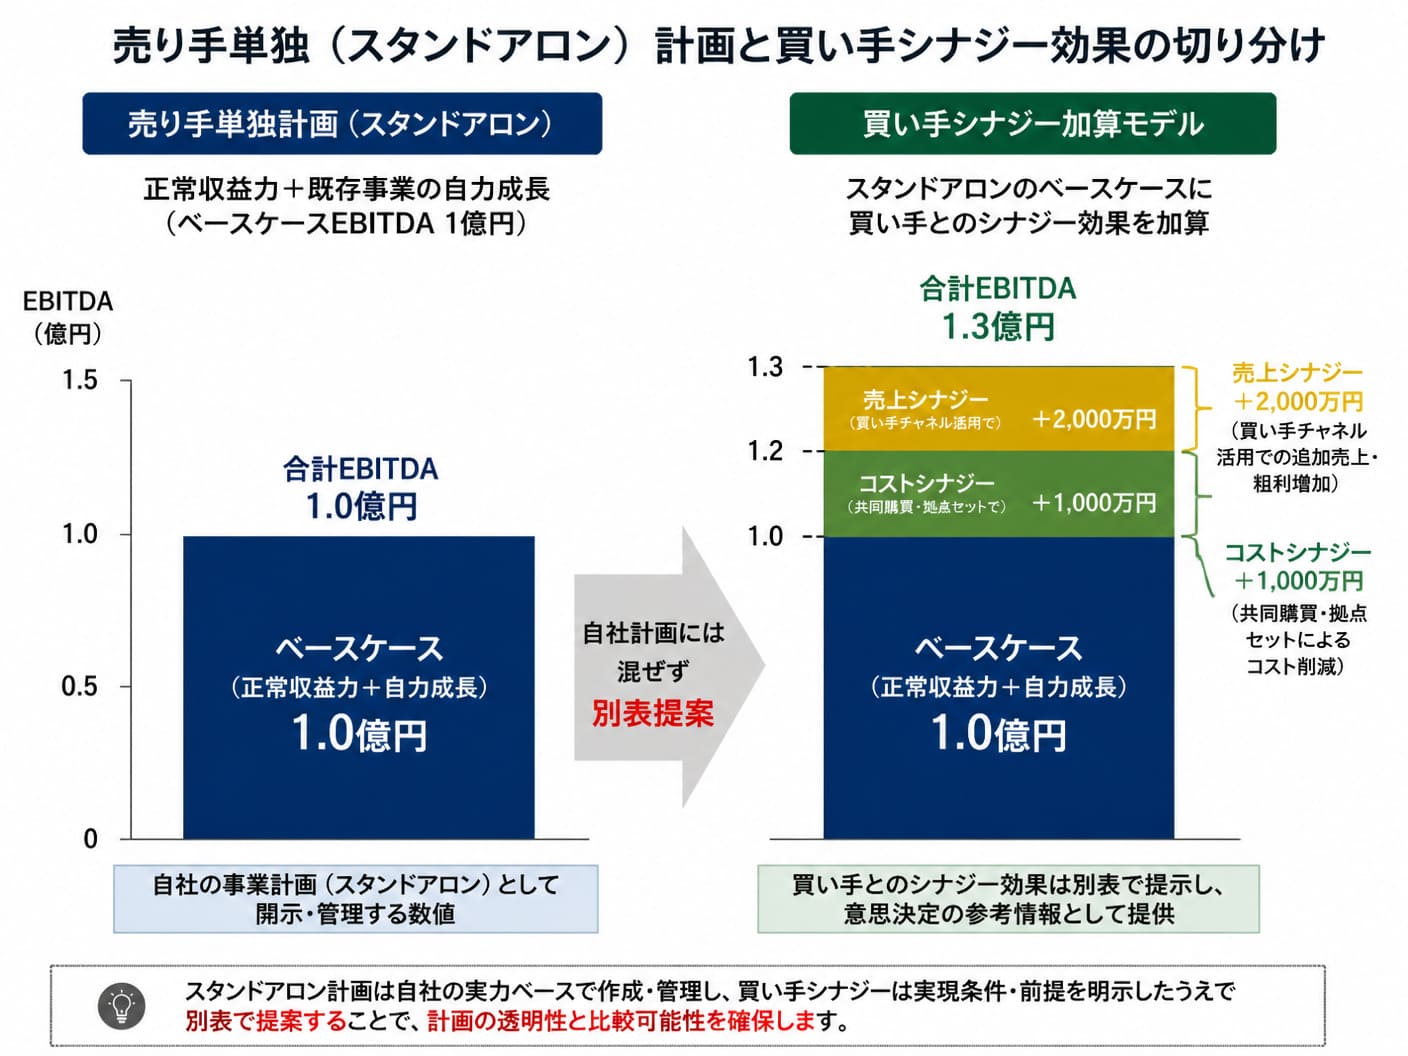
自社の力だけで達成できる「スタンドアロン計画」をベースケースとして提示し、買い手のアセット(営業網・調達網等)を組み合わせた場合の「シナジー提案」を別紙で提示することで、計画全体の信頼性を損なうことなく買い手の購買意欲を刺激できます。買い手は自社との相乗効果が定量的に見えたときに初めて、買収プレミアムを上乗せした価格提示を決断します。
3. 減額リスクを抑える3シナリオ策定とデューデリジェンスの耐性強化 3-1. ベースと楽観と悲観の3シナリオを策定して評価の幅を提示する方法
将来の不確実性に対応し、デューデリジェンス(DD)での過度な減額要求を防ぐためには、前提条件を変えた3つのシナリオ(ベース・楽観・悲観)を作成することが極めて効果的です。単一の強気な計画だけを提出すると、リスクを懸念する買い手から厳しいストレステストを受け、想定以上の減額を迫られるリスクが高まります。
3シナリオの設定基準と役割
ベースシナリオ:既存顧客の継続率や過去の成長率をそのまま適用した、達成確率80%以上の基準計画
楽観シナリオ(アップサイド):新規大型案件の受注や新商品のヒットを織り込んだ成長計画(別表提示が推奨)
悲観シナリオ(ストレスケース):主要顧客の離脱や市場環境の悪化を想定した、下振れ耐性を確認するための検証計画
買い手との交渉においては、ベースシナリオを交渉の出発点としつつ、最悪のシナリオ(悲観ケース)でも債務不履行や営業赤字に陥らない健全性を示すことが重要です。あらかじめ下振れリスクを自ら開示し、その場合のコスト抑制策(バックアッププラン)を用意しておくことで、買い手に「リスク管理が行き届いた管理体制」という強い信頼感を与えられます。
3-2. 売上5億円モデルで解説する事業計画の数値連動シミュレーション年商5億円規模の中小企業をモデルとして、前提条件(既存継続率・新規獲得数・チャーンレート)の変動が損益計算書およびキャッシュフローにどのように連動するかを具体的な計算過程でシミュレーションします。
損益計算項目 | 1年目(計画起点) | 2年目 | 3年目 | 数値連動の計算前提ロジック |
|---|---|---|---|---|
既存顧客売上 | 3.5億円 | 3.15億円 | 2.83億円 | 前年顧客数 × 継続率90%(解約率10%)で推移 |
新規獲得売上 | 1.5億円 | 2.0億円 | 2.5億円 | 営業人員1人あたり年3,000万円獲得 × 人数純増 |
年間総売上高 | 5.0億円 | 5.15億円 | 5.33億円 | 既存顧客売上 + 新規獲得売上 |
営業利益(EBITDA) | 5,000万円 | 5,650万円 | 6,320万円 | 変動費率60%、固定費年間1.5億円(人件費増含む) |
このシミュレーションのように「既存の減衰」と「新規の積み上げ」を個別に計算し、固定費と変動費のインパクトを数値連動させることで、買い手は自らの手で前提条件の数値を置き換えてバリュエーションモデルを試算できるようになります。透明性の高い連動モデルの提供は、買収審査のスピードを劇的に加速させます。
3-3. アーンアウト条件の不利益を回避する現実的な達成ラインの設定アーンアウト条項(買収後の業績達成度に応じて追加対価を支払う契約)が設定される場合、過度に高い事業計画数値を基準にしてしまうと、達成できずに本来受け取るべき売却対価を失う危険性があります。買い手は売主が提示した高めな計画数値をそのままアーンアウトのハードルに設定しようと交渉してきます。
アーンアウト条件における不利益回避のチェックポイント
基準値の設定:楽観シナリオではなく、達成確度の高い「ベースシナリオの80〜90%」を基準ラインに設定
評価指標の選択:売上高や純利益ではなく、自社の努力でコントロールしやすいEBITDAや営業利益を採用
買い手側の関与制限:買収後の親会社による過度な干渉やリソース引き抜きがあっても達成できるよう免責条件を盛り込む
アーンアウトは一見すると売却価格を引き上げるチャンスに見えますが、達成ハードルが高すぎると「無償で業績向上に貢献させられただけ」に終わりかねません。事業計画のベースラインを保守的に設定し、アーンアウトの達成条件を現実的な範囲に引き留める交渉姿勢が、最終的な手取り資金を守る鍵となります。
3-4. デューデリジェンスで提示を要求される根拠証跡と管理の手順事業計画を作成するだけでは不十分であり、計画に含まれるすべての数値に対応する「エビデンス(根拠資料)」を即座に提示できるデータ管理体制を整える必要があります。デューデリジェンス(DD)で根拠資料が出ない場合、その計画数値は全否定されます。
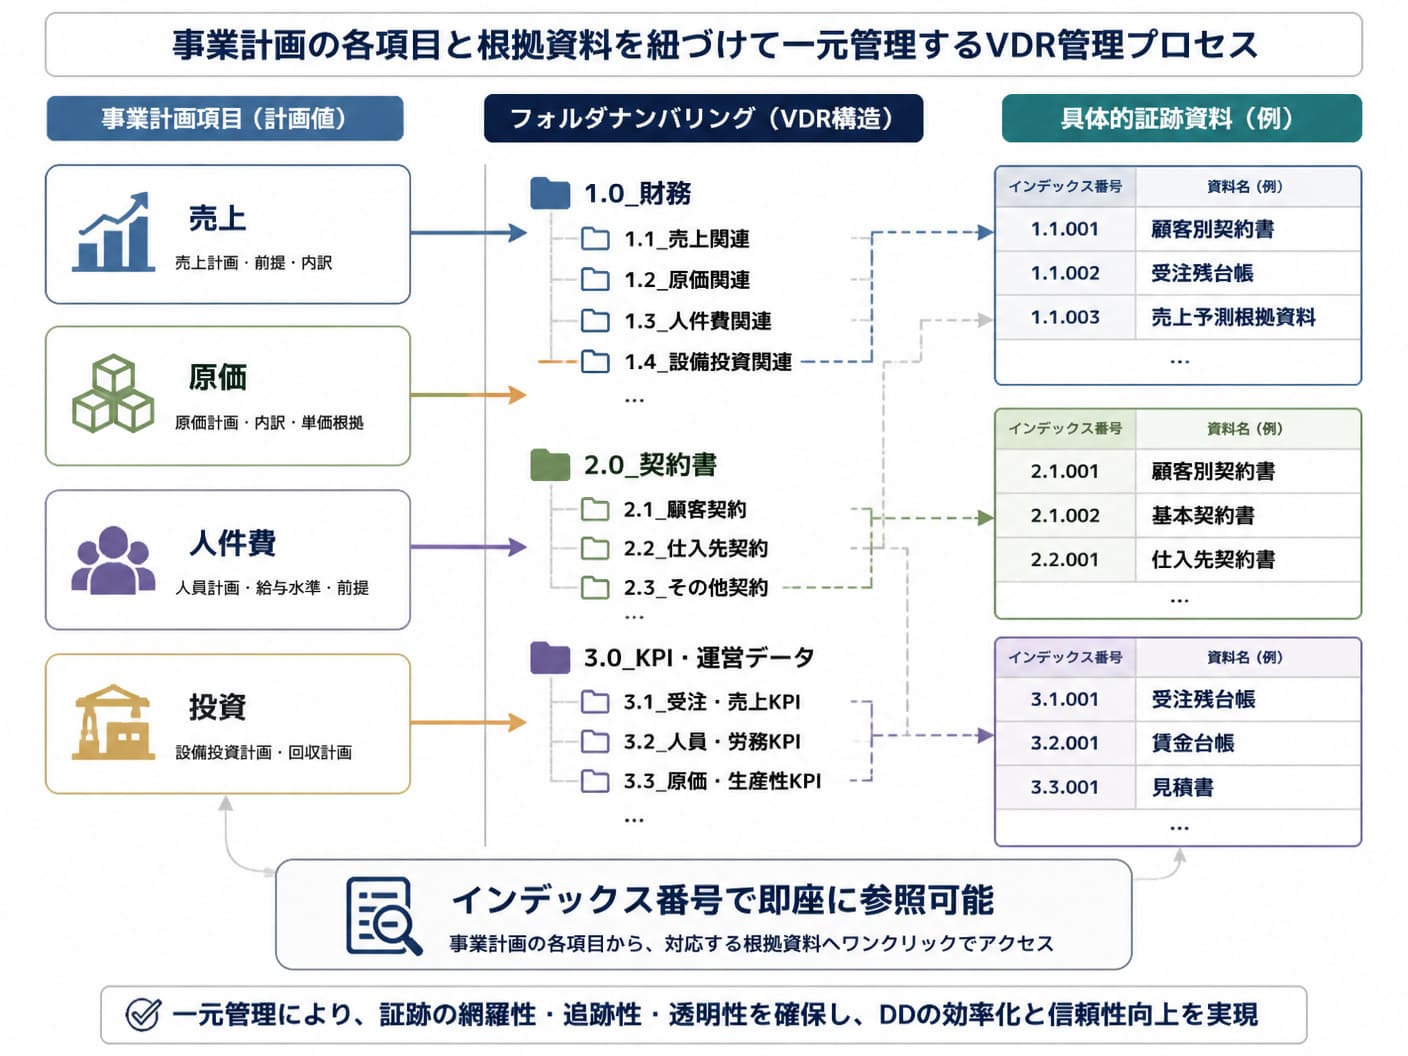
事業計画の該当項目 | 要求される根拠証跡資料 | データ管理・ナンバリングのポイント |
|---|---|---|
既存顧客売上 | 直近3期の取引推移表、継続契約書、解約率ログ | 顧客IDごとに契約更新日と単価を一覧化して紐づけ |
新規売上・受注残 | 受注残高一覧表、確度別商談パイプライン、顧客内示書 | 商談フェーズごとに勝率(%)を過去実績から算出 |
売上原価・外注費 | 主な仕入先との基本契約書、過去の原価率推移表 | 購買データの単価改定履歴と見積書控えを保存 |
人件費・採用計画 | 組織図、賃金制度概要、採用単価の実績データ | 人員増減計画と求人媒体の費用実績を照合可能にする |
事業計画の説得力を極限まで高めるには、自社のビジネスモデルに特化した最適なKPIを定義し、買い手が納得する論理で数値を組み立てる必要があります。代表的な3つの業種(BtoB受託型、SaaS・サブスク型、店舗・多拠点型)における主要KPIと数値分解の構造は下表の通りです。
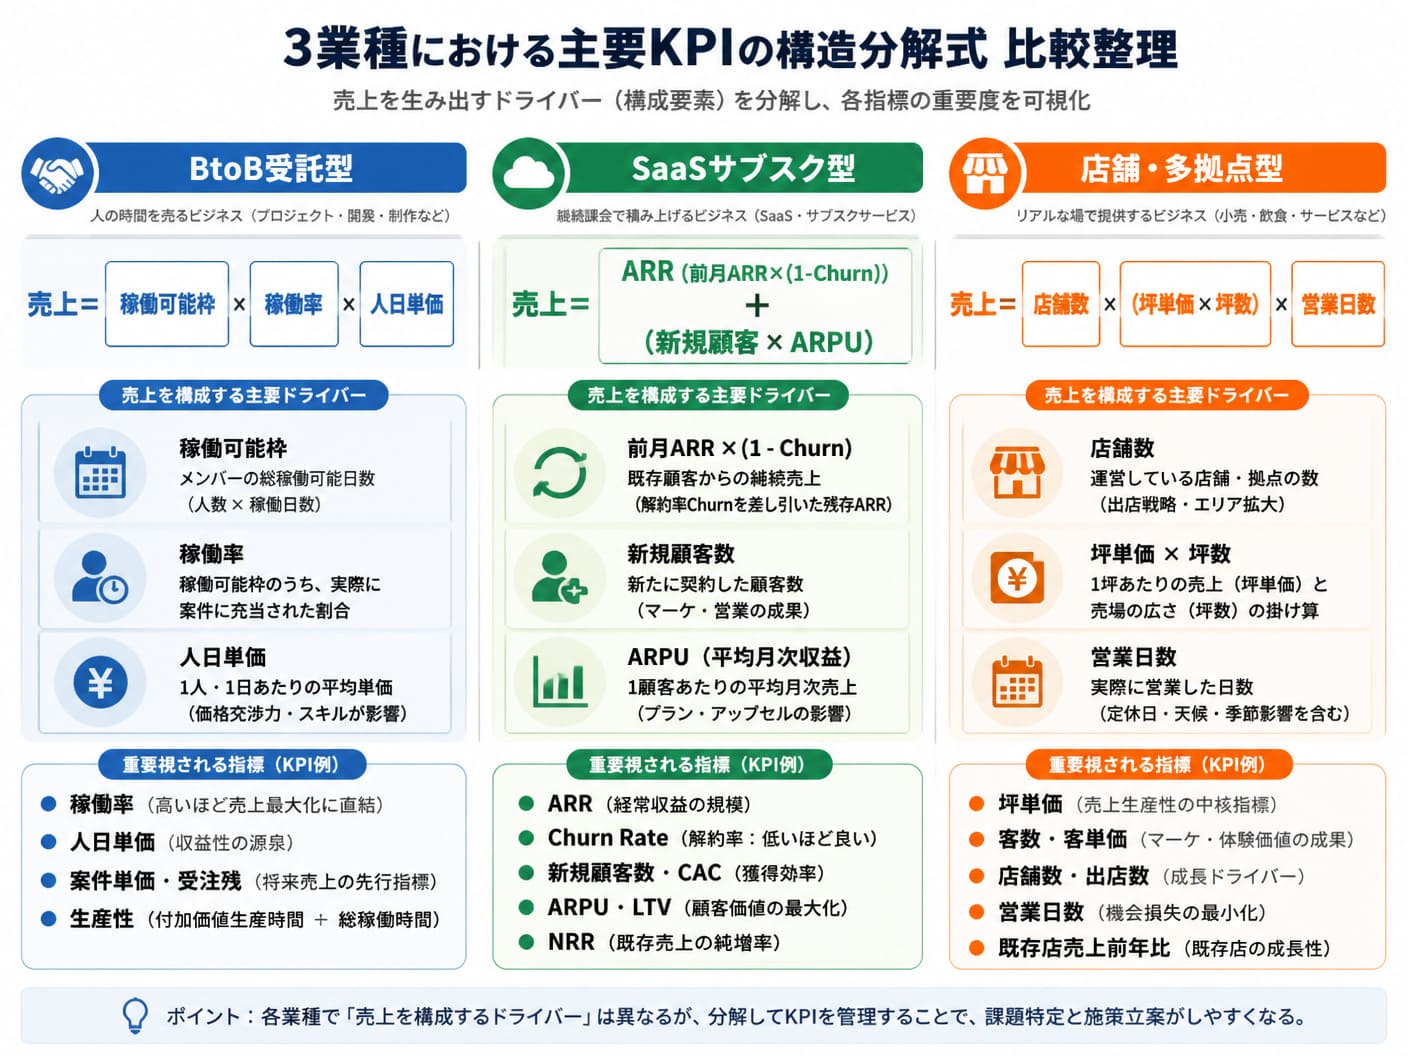
業種モデル | 最重要KPI | 売上高への構造分解ロジック | 買収調査(DD)での検証ポイント |
|---|---|---|---|
BtoB受託型(IT・建設等) | 稼働率・平均請負単価・受注残高 | 売上=既存稼働枠×稼働率×日価単価+受注残高の消化分 | プロジェクトごとの採算性とエンジニア離職率 |
SaaS・サブスク型 | Monthly Churn(月次解約率)・ARPU・LTV | 売上=(前月ARR×(1-Churn rate))+(新規獲得社数×ARPU) | コホート分析による解約率の安定性とCAC回収期間 |
店舗・多拠点型 | 客単価・客数・坪単価・既存店前年比 | 売上=既存店舗数×(坪単価×坪数)×営業日数+新規出店分 | 既存店の減価償却終了時期と立地ごとの契約期間 |
たとえばSaaS型ビジネスの場合、月次解約率(Monthly Churn)が1.0%以下で推移している証跡を過去24ヶ月分のデータで示せれば、買い手は将来のストック収益に対して非常に高い確信を持ちます。単に売上金額を予測するのではなく、ビジネスモデルの構造的強みをKPIで可視化することが高評価の鍵です。
4-2. 買収交渉で減額を阻止した実例に見る信頼性の高い計画書の作成術ある年商8億円の受託型IT企業(売り手)は、当初、買い手の財務DDチームから「来期の新規売上1.5億円は根拠が乏しく、達成不能である」として、EBITDA評価額から6,000万円の減額要求を受けました。この危機に対して売り手は、感度分析を施した詳細な再反論資料を提示しました。
実例に見る減額阻止のための3ステップ再反論資料
商談パイプラインの開示:引き合い中の案件40社をA・B・Cランクに分類し、過去の成約率を適用した確度別売上を算出
受注残高・契約書の提示:すでに契約締結済みの内示案件(8,000万円分)の契約書控えを即座に開示
過去の予実達成率の証明:直近3年間の事業計画と決算実績の乖離が平均±3%以内であった管理実績を提示
売り手側が過去の予実管理能力と現時点での強固な受注残高を客観的な証拠で証明した結果、買い手側は「計画の再現性が極めて高い」と判断を変更し、減額要求を撤回して当初提示額での成約に至りました。論理的で検証可能な計画書と証跡の準備が、買収交渉における最大の防御壁となります。
5. よくある質問(FAQ) 5-1. 計画未達成時の表明保証違反リスクと損害賠償が発生する条件結論として、M&A売却後に事業計画が未達成となったこと「だけ」を理由に、売り手が表明保証違反を問われたり損害賠償を請求されたりすることは原則としてありません。事業計画はあくまで将来の予測であり、将来の数値を絶対的に保証するものではないからです。
表明保証違反や損害賠償リスクが発生する主な例外条件
基礎データの虚偽開示:過去の顧客数や受注残高、解約率などの前提データに偽りがあった場合
意図的な情報隠蔽:主要顧客からの解約通知を受領していたにもかかわらず、計画に反映せず隠蔽した場合
計画自体の数値捏造:決算書や試算表の数字を不正に操作して事業計画の起点を装っていた場合
最終契約書(DA)における表明保証条項では、「提出した将来計画の前提となる過去データや事実関係が真実かつ正確であること」を保証するのが一般的です。誠実なデータ開示を行っている限り、事業環境の変化による未達成で法的責任を問われることはありません。
5-2. 買い手のシナジー効果を事前に把握して価格交渉へ活かす方法買い手企業の事業ポートフォリオや強みを事前に分析し、自社との統合によって生じるシナジー効果を売り手側から積極的に提示することで、譲渡価格(買収プレミアム)を引き上げることが可能です。相手の強みを知り、自社がどう貢献できるかを具体化します。
買い手企業の特徴 | 期待できるシナジー効果 | 売り手側からの定量的提案方法 |
|---|---|---|
全国展開の大手同業 | コストシナジー(規模の経済) | 自社の仕入価格と買い手調達価格の差による原価削減額を試算して提示 |
自社エリア未進出の企業 | 売上シナジー(エリア拡大) | 自社が持つ地域優良顧客500社への買い手商材クロスセル額を試算 |
販売力はあるが開発力不足 | 開発シナジー(技術獲得) | 自社特許・技術を買い手既存製品に適用した際の内製化コスト削減効果を算出 |
「自社を買収すれば、御社の既存ルートでこれだけの追加利益が生まれます」という未来図を定量的数値(KPI)とともに示すことで、買い手は「相場より高い価格を支払っても十分に投資回収できる」と納得し、優位な条件での交渉が成立します。
5-3. 事業計画作成を仲介会社やFAへ依頼する際の実務的な役割分担社内リソースが不足している場合、事業計画の策定をM&A仲介会社やFA(ファイナンシャル・アドバイザー)、公認会計士に支援してもらうことは有効です。ただし、計画策定を外部へ「完全丸投げ」にすることは絶対に避けるべきです。
売り手経営者と外部専門家との推奨される役割分担
売り手経営者の役割:事業の強み・弱みの抽出、顧客や市場の現場感覚の提供、成長施策の意思決定
外部専門家の役割:正常収益力の算出、Excel財務モデルの構築、買い手目線のDD耐性チェック
共同作業:KPIへの分解ロジックの策定、ベース・楽観・悲観のシナリオ設定
買い手とのトップ面談や価格交渉の場で、「なぜこの成長率なのか」を自身の言葉で説明できない経営者は、買い手から強い不信感を抱かれます。専門家の知見を借りて財務モデルを構築しつつも、数値の背景にある事業ロジックは経営者自身が完全に掌握しておくことが不可欠です。
6. 手元に残る資金を意識する手取りを増やす会社売却・M&A仲介サービスの料金体系と支援特徴会社売却や事業譲渡において、どれだけ高い譲渡価格で事業計画を買い手に評価されても、最終的に経営者の手元に残る資金(手取り額)が少なければM&Aが成功したとは言えません。多くの中小企業経営者が落とし穴にはまるのが、大手M&A仲介会社が設定する高額な仲介手数料です。
大手仲介会社では広告費や膨大な営業人件費、ブランド維持コストが最終的な手数料に上乗せされており、最低報酬が2,500万円以上に達することも珍しくありません。
手取りを増やす会社売却・M&A仲介サービスは、売却価格の最大化だけでなく、仲介手数料・税金・引継ぎ条件を総合的に考慮して経営者の「最終手取り額」を最大化することに特化しています。代表がWEB事業出身でSEOやAIOを活用したデジタル集客を行い、テレアポやDMなどの営業コストや固定費を極限まで削減。
これにより、着手金無料・中間金無料・最低報酬500万円〜という非常にリーズナブルな料金体系を実現しています。
たとえば譲渡価格が5,000万円の案件において、他社最低報酬が2,500万円の場合と自社最低報酬500万円〜を比較すると、手数料差額だけで最大2,000万円も手元に残る資金が変わります。
手数料の安さと買い手探索の質は比例せず、M&A仲介・ビジネスDD・PMI・企業再生の豊富な実務経験を持つ専門家が直接支援するため、買い手との価格交渉でも妥妥のないサポートが受けられます。他社提案書の手数料比較や契約前のセカンドオピニオンとしても活用可能です。

M&A売却における事業計画は、経営者の「願望」を書く書類ではなく、買い手が企業価値を評価しデューデリジェンスで「検証」するための最重要資料です。過去の決算書から正常収益力を算出し、売上高を顧客数や単価、継続率といった構造的KPIに分解して提示することが、減額リスクを防ぐ第一歩となります。
M&A成功に向けた事業計画作成の5大要項
計画初年度の起点を「正常収益力(修正EBITDA)」に設定し、自社の真の稼ぐ力を示す
売上計画を客観的KPIに分解し、過去の実績や契約書などの一次証跡資料を紐づける
事業維持投資(CAPEX)と成長投資を分離し、フリーキャッシュフローの精度を高める
ベース・楽観・悲観の3シナリオを用意し、売り手単独計画とシナジー提案を明確に分ける
説得力のある事業計画と完璧な根拠証跡を揃えることで、買い手からの信頼を獲得し、大幅な減額交渉を退けることができます。さらに、仲介手数料を抑えて最終的な手取り資金を最大化する選択肢を視野に入れることで、真に満足のいく会社売却が実現します。まずは自社の正常収益力の整理と主要KPIの可視化から準備を始めてみてください。


編集者の紹介