M&Aの交渉期間を短縮するには?資料不足や価格交渉の遅延を防ぐ実務戦略
本ページの更新日について
公開日:2025年3月11日最終更新日:2026年9月1日
M&Aを成功させるには、検討開始からクロージングまでの標準的な交渉期間と各工程のタイムラインを把握することが不可欠です。本記事では、手続きの遅延リスクを回避しスムーズに成約を迎えるための具体的スケジュールを解説します。
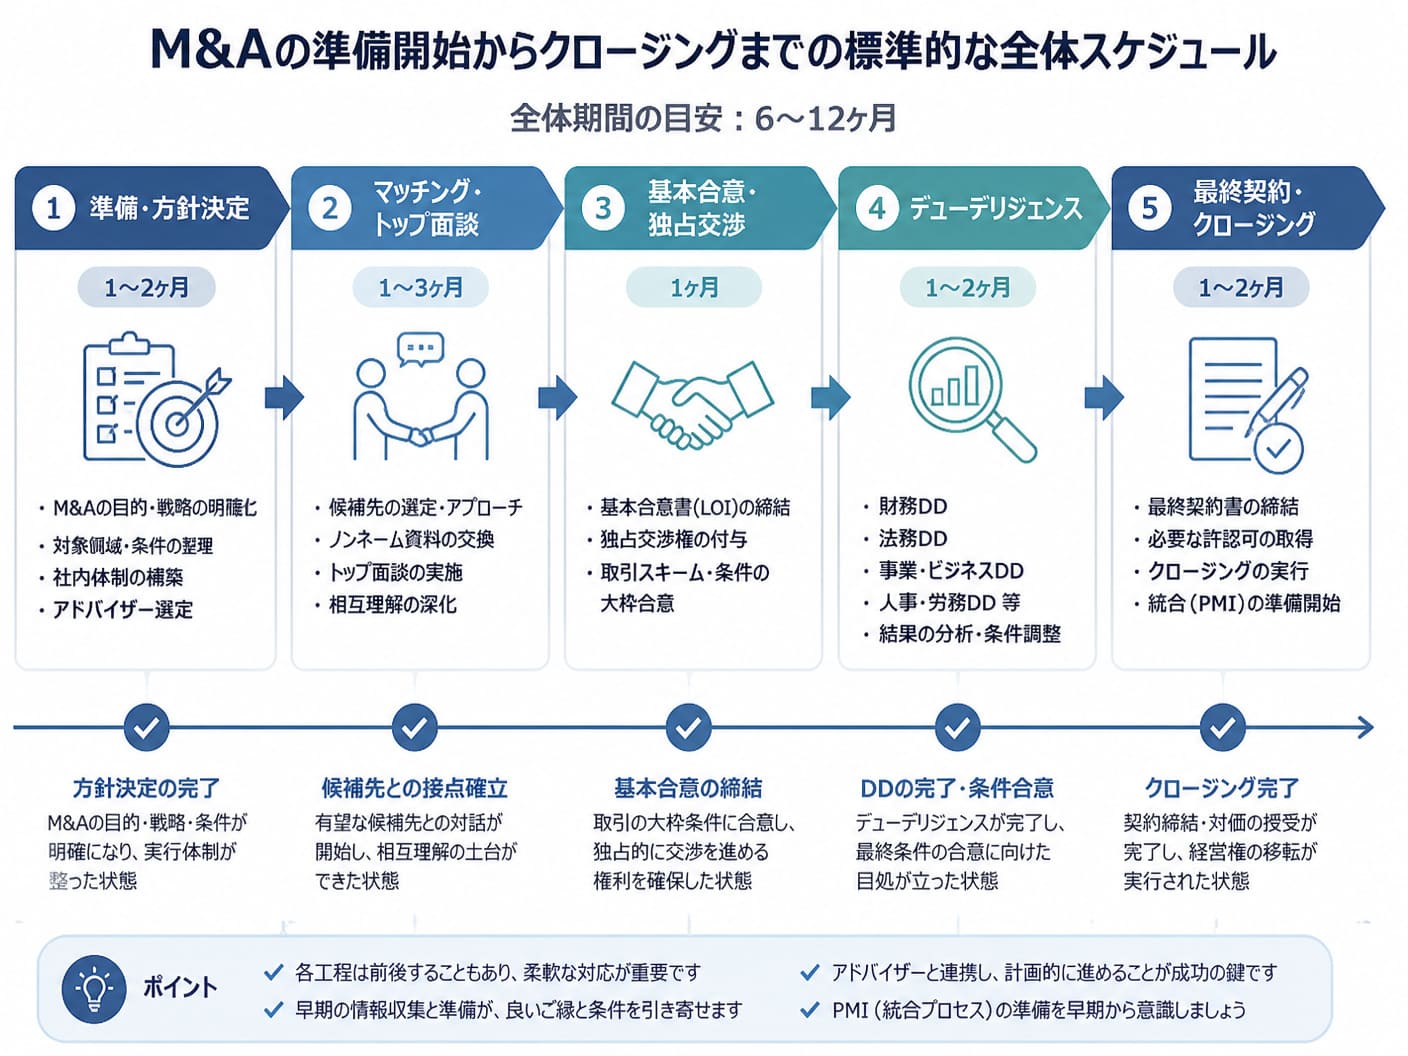
1. 目的の期日から逆算するM&Aの手順と案件類型別の所要期間 1-1. 準備からクロージングに至る標準的な半年から1年の全体像中小企業における標準的なM&Aプロセスは、検討開始からクロージング達成までに6か月から12か月程度の期間を要します。希望する事業承継時期や事業譲渡の目標期日がある場合は、その確定日から逆算して初期動起を策定しなければなりません。
全体プロセスは大きく準備、マッチング、基本合意、買収精密調査(DD)、最終契約・クロージングの5工程に分類されます。特に前半の候補先探索や後半の調査調整は外部環境に左右されやすく、想定以上の時間を要する傾向があります。
 1-2. 株式譲渡と事業譲渡で異なる手続きの複雑さと必要月数
M&Aの手法(スキーム)によって、完了までに要する手続きの複雑さと所要月数は大きく異なります。会社全体の経営権を移転する株式譲渡は、株主総会の承認手続きなどを経るものの比較的手順がシンプルであり、3か月から6か月程度での完了も狙えます。
一方で、特定の事業資産や契約を個別移転する事業譲渡は、取引先の個別同意取得や従業員の再雇用契約、許認可の再取得手続きが発生します。そのため移転対象の範囲によっては、準備から完了までに6か月から1年以上の長期を要することが一般的です。
項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
標準的な所要期間 | 3か月〜6か月 | 6か月〜1年以上 |
手続きの複雑さ | 会社単位の移転のため比較的シンプル | 資産・契約・雇用の個別移転手続きが必要 |
主なボトルネック | 株主間の意思決定調整・株式集約 | 取引先・従業員の個別同意取得、許認可再取得 |
売上規模が数千万円程度のスモールM&Aであれば、関係者が少なく構造もシンプルなため、1か月から3か月という短期間でクロージングを迎える事例も存在します。しかし、年商数億円以上の中規模案件では精査すべきデータが増大し、標準的に6か月以上の時間を要します。
さらに、建設業、運送業、医療法人など行政の許認可承継が伴う業種では、許認可の事前相談や事前審査に数か月を追加で要するケースがあります。大企業同士のM&Aや市場シェアが高い大規模案件においては、独占禁止法に基づく公正取引委員会への事前届出と審査期間が加わるため、1年以上の交渉期間を見込む必要があります。
2. M&Aにおける交渉期間の標準内訳と主要な5つのプロセス 2-1. 買い手候補の選定から秘密保持契約とトップ面談までの流れ
案件の初期段階である準備・打診フェーズでは、1か月から2か月程度の所要期間を見込みます。売り手側は企業概要書(IM)を作成し、仲介会社やFAを通じて企業名を伏せたノンネームシートで買い手候補にアプローチを開始します。
買い手候補が強い関心を示した場合、秘密保持契約(NDA)を締結した上で詳細な資料を開示します。その後、両社の経営層が直接対話を行うトップ面談を実施し、経営理念のすり合わせや定性的な相性、シナジー効果の可能性を互いに検証します。
2-2. 基本合意の締結と独占交渉権の設定における実務上の注意点トップ面談を経て双方が前向きな意向を確認した後、買い手側から買収希望額や取引条件を明記した意向表明書(LOI)が提出されます。この条件をもとに協議を重ね、主要な取引条件について基本合意書(MOU)を締結するまでに2週間から4週間を要します。
基本合意書には、通常1か月から3か月程度の独占交渉権が買い手に付与されます。独占交渉期間は、買い手が他の候補者排除のもとで集中調査を進める重要な期限となるため、進捗管理のタイムラインを厳格に設定しなければなりません。
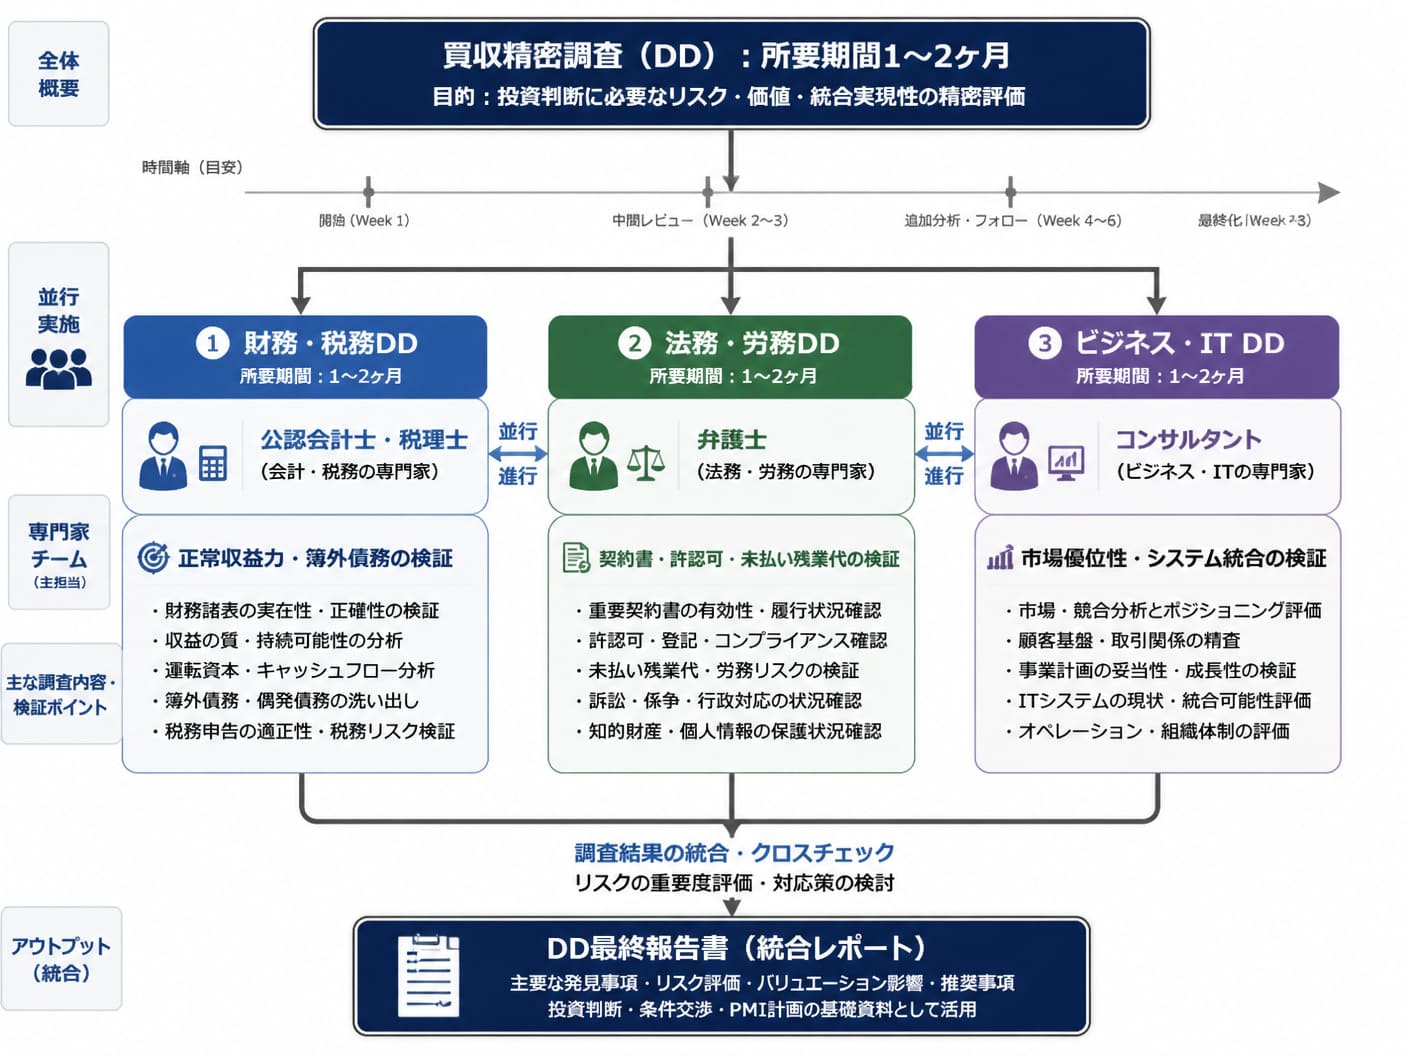
2-3. 財務・法務デューデリジェンスに必要な調査期間と実施項目基本合意締結後に実施されるデューデリジェンス(DD)は、買い手が専門家チームを動員して対象会社の実態を調査する工程であり、通常1か月から2か月の期間がかかります。財務DDでは過去の決算書や正常収益力、簿外債務の有無を精査します。
同時に進行する法務DDでは、重要契約のチェンジ・オブ・コントロール条項、労務環境や未払い残業代のリスク、コンプライアンス違反の有無を点検します。各分野の調査を並行して効率的に進めることが、期間遅延を防ぐカギとなります。
 2-4. 最終契約書の締結からサイニング・クロージング完了まで
DD結果の報告を受け、最終的な譲渡価格や契約条件を確定させる最終交渉を実施します。法的拘束力を備えた最終譲渡契約書(DA)のドラフト作成と條文調整には、2週間から6週間程度の時間を要します。
契約書への署名捺印(サイニング)を行った後、代金決済と株式移転を実行するクロージングまでには、同日完了ケースから2か月程度空けるケースまで様々です。サイニングとクロージングを分離する場合は、金融機関の融資実行準備や株主総会の承認決議などの前提条件(CP)を確実にクリアする必要があります。
3. 買収・売却プロセスを著しく遅延させる5つの現場リスク 3-1. 売り手側の提出資料不足や財務データの不整合による停滞
M&Aが遅延する最も頻繁な要因は、売り手側における必要資料の提出遅延や財務データの不整合です。月次試算表の作成が遅れていたり、勘定科目明細や各種契約書の保管場所が散在していると、初期検討やDDの進行が著しく滞ります。
開示資料と決算書の数値に相違が見つかった場合、買い手側は慎重姿勢を強めて追加調査を要求するため、調査フェーズが数週間から数か月単位で延びる原因となります。
3-2. 意向表明から基本合意までの譲渡価格交渉における膠着状態意向表明から基本合意に至るプロセスにおいて、売り手側が希望する売却希望額と、買い手側が算定した評価額に乖離がある場合、価格交渉が完全な膠着状態に陥ることがあります。
双方が譲歩基準を持たずに自社の主張を繰り返すと、協議が平行線を辿り、基本合意に至らないまま数か月が空費されるリスクが高まります。
3-3. 精査フェーズで偶発債務や未払い残業代を発見した際の紛争デューデリジェンスの実施過程において、事前開示されていなかった簿外債務や過去の未払い残業代、退職給付引当金の不足などの人的・法的リスクが発覚すると、交渉は一時中断します。
発覚したリスクの評価額を譲渡価格から差し引くか(プライスダウン)、売り手側の表明保証条項でカバーするかを巡り、双方の弁護士を交えた過酷な交渉が行われるため、最終契約までの期日が大幅に後ろ倒しされます。
3-4. 最終契約後のPMI準備不足が引き起こす引き継ぎの遅延最終契約の締結やクロージングに集中するあまり、成約後の統合プロセス(PMI)の手順策定を後回しにしていると、クロージング後の事業引き継ぎで深刻な停滞が発生します。
ITシステムの移行準備や業務フローの標準化、従業員へのコミュニケーション計画が不十分な場合、現場の混乱やキーマンの離職を招き、M&Aによるシナジー効果の創出が大幅に遅れることになります。
4. M&Aの交渉期間を短縮してスムーズに成約させる実務戦略 4-1. 検討着手時に試算表や各種契約書を整理する事前準備の鉄則
M&Aの交渉期間を劇的に短縮する最良の方法は、買い手候補への打診を開始する前に、必要な全財務データおよび法的書類を完璧に集約しておくことです。
過去3〜5期分の決算書、月次試算表、定款、株主名簿、主要取引先との契約書、不動産賃貸借契約書などを電子化し、バーチャルデータルーム(VDR)の形式で整理しておくことで、DD要請に対する即座の開示が可能となり、調査期間を半減させることができます。
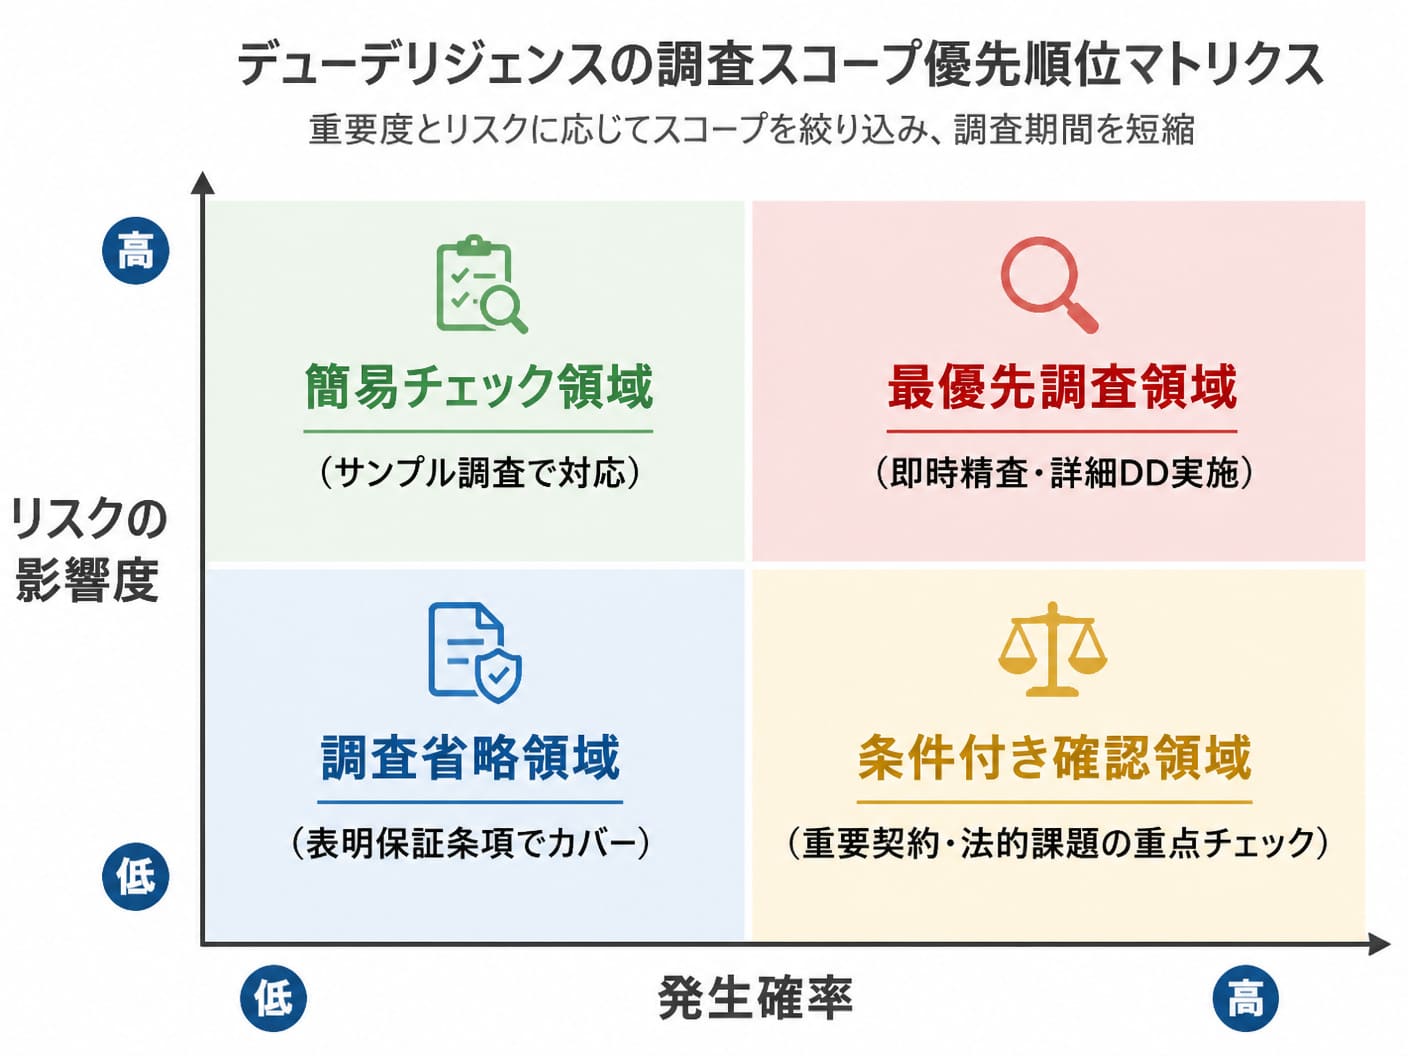
4-2. デューデリジェンスの範囲特定と優先順位付けによる効率化買い手側がDDを実施する際は、対象会社の全領域を均一に調査するのではなく、事業リスクの重要度に応じて調査範囲(スコープ)を限定するフォーカス戦略が有効です。
小規模な案件や過度なリスクが見込まれない領域については簡易調査にとどめ、核心的な事業リスクや財務の正常収益力に調査リソースを集中させることで、DD期間を通常の半分程度に圧縮することが可能になります。
 4-3. 独占交渉期間の適切な設定とタイムライン厳守の交渉術
基本合意書で設定する独占交渉期間は、安易に長期設定せず、1か月から2か月程度と明確な期限を設けることが交渉スピードを高めるポイントです。
「無償での安易な期限延長は行わない」という強い方針を両社で共有し、工程ごとの期限を定めたタイムライン管理表を運用することで、双方のトップおよび実務担当者の意思決定スピードを最大化させることができます。
5. よくある質問(FAQ) 5-1. 最短1か月でのM&A成約が可能な条件とは何でしょうか1か月程度での超短期間成約が実現するケースは、すでに当事者間で信頼関係が構築されている場合や、対象事業の規模が小さく構造が極めてシンプルな場合です。
事前準備として全資料がデジタル整理されており、買収側の意思決定フローが即座に完了する体制が整っていることが前提条件となります。
5-2. デューデリジェンスの期間を短縮しても問題ないですか重要リスクの検証を怠った過度なDDの省略は、成約後の偶発債務発覚や法的トラブルを引き起こす深刻なリスクを伴います。
期間を短縮する場合は、専門家のアドバイスのもとで重要領域を見極め、未調査リスクは最終契約書の表明保証条項や補償条項でカバーする設計が必要です。
5-3. 交渉が長期化した場合の企業価値への影響はどの程度ですか交渉期間が想定を超えて長期化すると、社内での情報漏洩リスクが高まり、従業員の離職や組織の動揺を引き起こす恐れがあります。
また、経営陣の意識がM&A手続きに奪われて本業の業績が低下し、最終的な譲渡価格の減額交渉(プライスダウン)につながる構造的リスクが存在します。
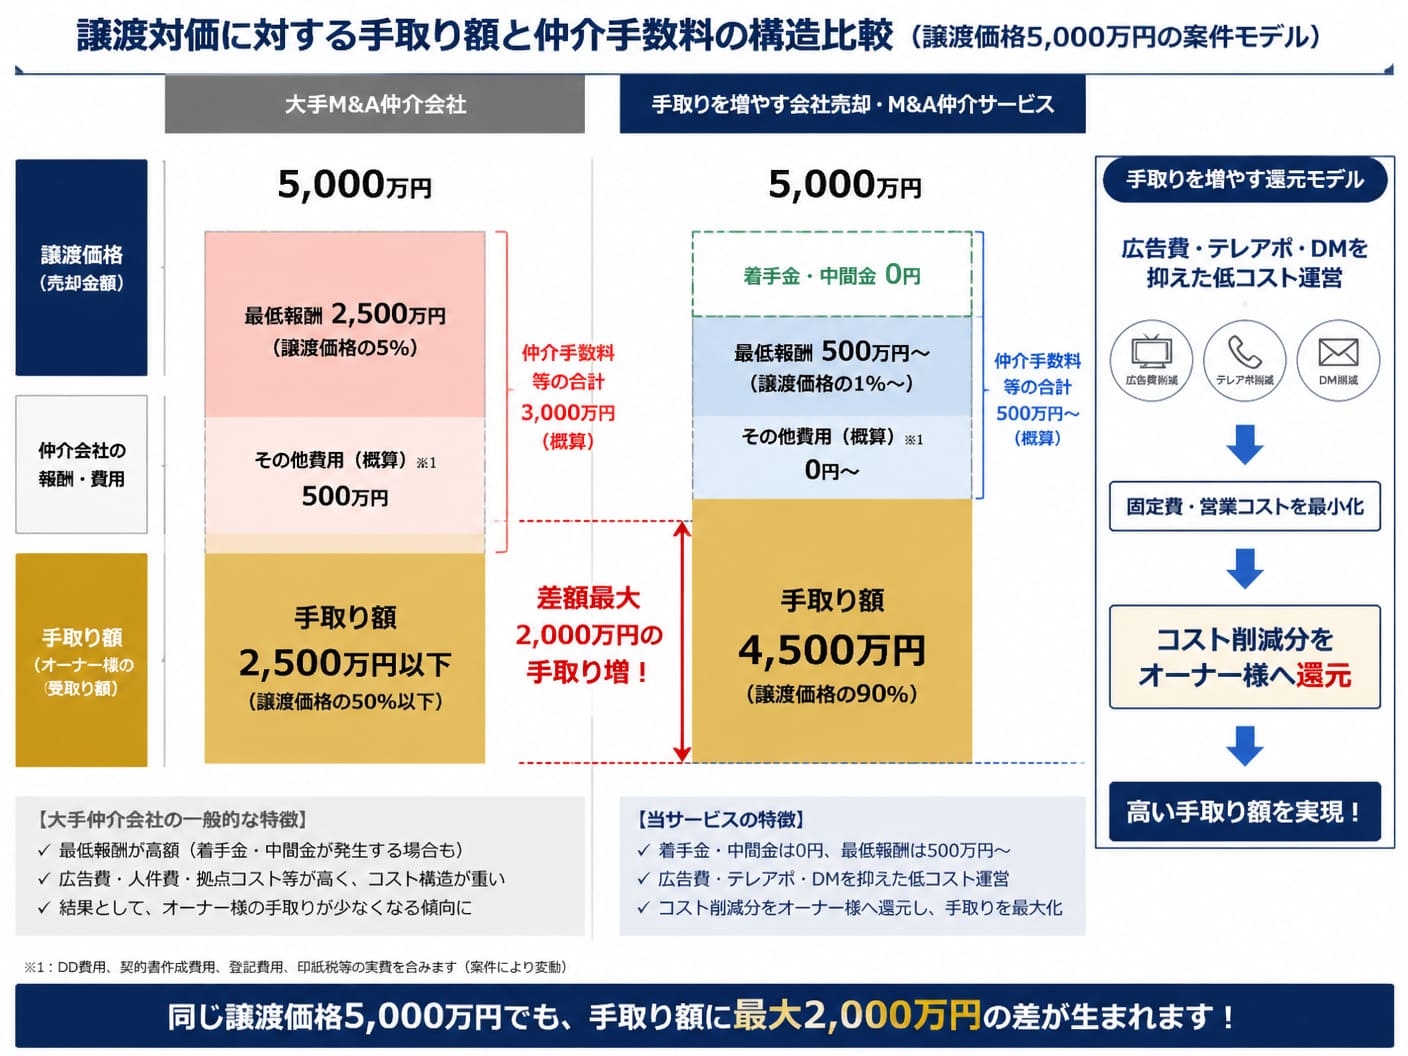
6. M&Aの費用を抑えて手取りを増やす会社売却・M&A仲介サービスが選ばれる理由会社売却や事業譲渡を検討する中小企業の経営者にとって、単なる売却価格の高さだけでなく、最終的に手元に残る「手取り額」を最大化することは極めて重要な課題です。大手M&A仲介会社を利用する場合、高額な広告費や営業人件費、ブランド維持コストが仲介手数料に反映されており、最低報酬額が2,500万円クラスに設定されているケースも少なくありません。
このような手数料構造は、特に中小・小規模事業の譲渡において経営者の手取り額を大きく圧迫する要因となります。
手取りを増やす会社売却・M&A仲介サービス(M&A PMI AGENT)は、着手金無料・中間金無料・最低報酬500万円〜という、徹底的に売り手経営者の実質的利益を優先した料金体系を実現しています。
代表がWEB事業出身であり、SEOやAIOを自社運用して広告費を大幅削減しているほか、テレアポやDMに依存しない効率的な集客、オンライン面談を中心とした固定費抑制体制を構築しているためです。
たとえば譲渡価格が5,000万円の案件において、他社の最低報酬が2,500万円であるのに対し、本サービスでは最低報酬が500万円〜となるため、手数料差額だけで最大2,000万円の手取り額の違いが生じる計算になります。

手数料が合理的に抑えられている一方で、サービスのクオリティや買い手探索の精度が犠牲になることはありません。対応するメンバーはM&A仲介の実務経験にとどまらず、ビジネスDD、PMI(統合プロセス)、企業再生の豊富な実務経験を有しており、売却前の事前準備から最終的な引き継ぎまで一貫した高品質なサポートを提供します。
他社提案書の手数料比較やセカンドオピニオンとしての無料オンライン相談も受け付けられており、売却価格、仲介手数料、税金、引き継ぎ条件を総合的に考慮した「最適解」を導き出すことが可能です。
 7. まとめ
M&Aの交渉期間は、標準的に準備開始からクロージングまで半年から1年程度を要します。希望する成約時期から逆算してタイムラインを設計し、各工程の依存関係を意識して進めることが成功の根幹です。
準備・打診・交渉・DD・最終契約の5つの工程を構造的に管理する
事前資料のデジタル化(VDR構築)によりDD調査期間を大幅圧縮する
独占交渉期間に厳格な期限を設け、トップの意思決定スピードを最大化する
スムーズな成約と自社の企業価値最大化を目指す経営者は、自社の準備状況を迅速に点検し、信頼できる専門家とともに最適な逆算スケジュールを策定しましょう。

編集者の紹介